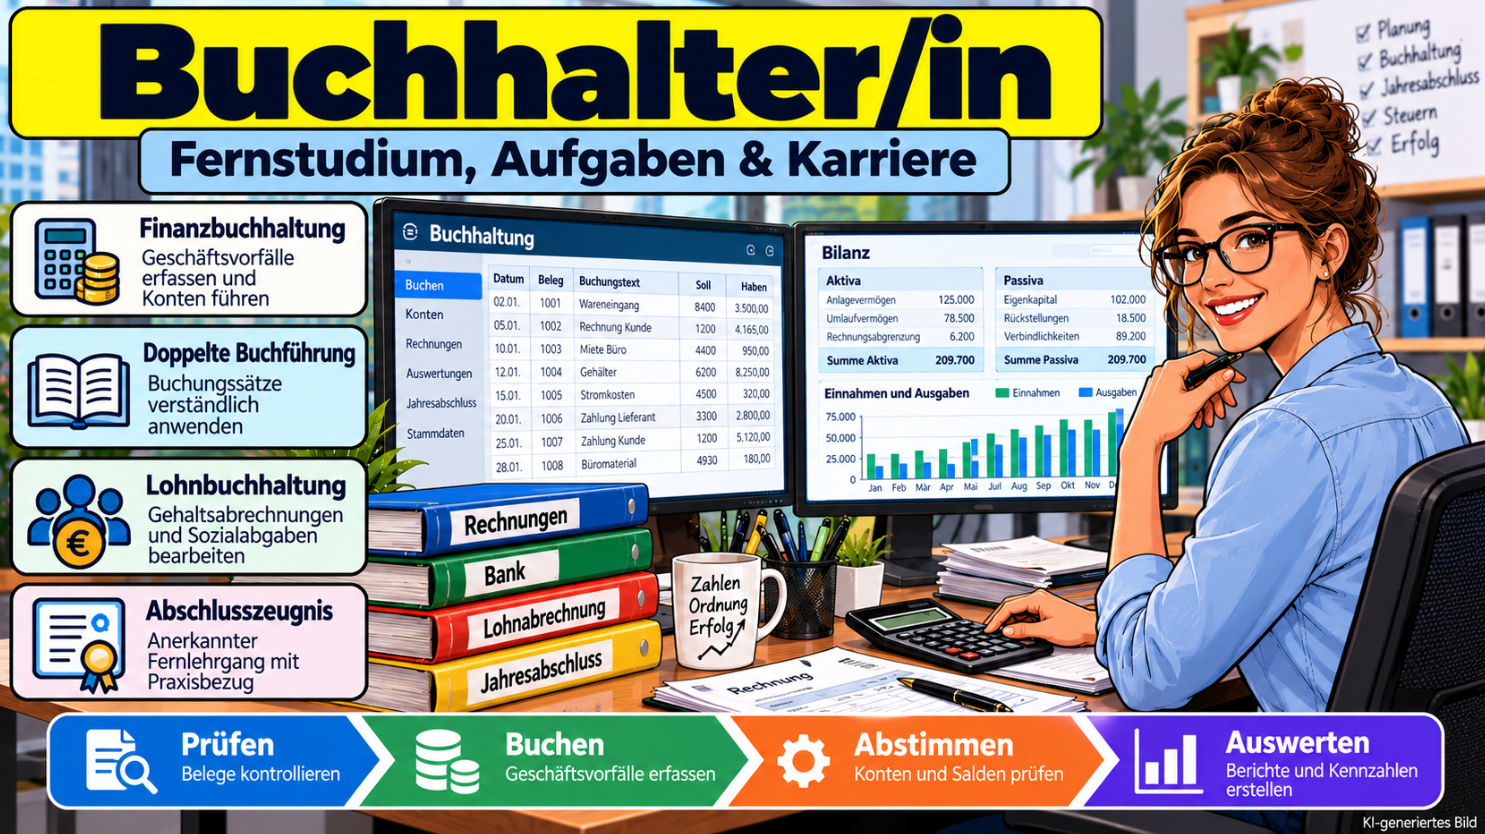
Rechnungen prüfen, Geschäftsvorfälle buchen, Konten abstimmen und betriebswirtschaftliche Zahlen auswerten: Eine zuverlässige Buchhaltung ist für Unternehmen unverzichtbar. Wer in diesem Bereich arbeiten oder vorhandene Kenntnisse vertiefen möchte, kann eine Weiterbildung zum Buchhalter beziehungsweise zur Buchhalterin absolvieren.
Buchhalter erfassen und dokumentieren finanzielle Geschäftsvorfälle. Sie arbeiten mit Konten, Belegen, Buchhaltungssoftware und Auswertungen, die unter anderem für die Unternehmenssteuerung und die Vorbereitung des Jahresabschlusses benötigt werden.
Die Fernschulen ILS, SGD und Fernakademie bieten berufsbegleitende Buchhalter-Lehrgänge mit einer Regelstudiendauer von jeweils 15 Monaten an. Alle drei vermitteln Kenntnisse der doppelten Buchführung, Bilanzierung, Lohnbuchhaltung, Kostenrechnung und steuerrechtlicher Grundlagen.
Wichtig ist die Unterscheidung zwischen einem Buchhalter-Fernlehrgang und der öffentlich-rechtlichen Fortbildung zum Geprüften Bilanzbuchhalter (IHK). Die hier vorgestellten Angebote führen zu institutseigenen Abschlüssen, nicht zum IHK-Bilanzbuchhalter.
In diesem Ratgeber erfahren Sie alles über Aufgaben, Voraussetzungen, Lerninhalte, Dauer, Kosten, Abschluss und Karrierechancen. Außerdem vergleichen wir ILS, SGD und Fernakademie und erklären, welche Tätigkeiten selbstständige Buchhalter rechtlich übernehmen dürfen.
Was macht ein Buchhalter?
Ein Buchhalter sorgt dafür, dass finanzielle Geschäftsvorfälle eines Unternehmens vollständig, nachvollziehbar und nach den geltenden Regeln erfasst werden.
Zu den typischen Aufgaben gehören:
- Eingangs- und Ausgangsrechnungen bearbeiten
- Geschäftsvorfälle auf den richtigen Konten erfassen
- Bank- und Kassenbewegungen buchen
- Offene Forderungen und Verbindlichkeiten überwachen
- Konten abstimmen
- Anlagen und Abschreibungen buchhalterisch erfassen
- Umsatzsteuerrelevante Buchungen vorbereiten
- Bei der Lohn- und Gehaltsabrechnung mitarbeiten
- Monats- und Jahresabschlussarbeiten vorbereiten
- Auswertungen für die Unternehmensleitung erstellen
- Mit Steuerberatern und anderen Fachbereichen zusammenarbeiten
Je nach Unternehmen können Buchhalter auf bestimmte Bereiche spezialisiert sein oder mehrere Tätigkeiten übernehmen.
Welche Bereiche der Buchhaltung gibt es?
Finanzbuchhaltung
Die Finanzbuchhaltung dokumentiert Geschäftsvorfälle, die die Vermögens-, Finanz- und Ertragslage des Unternehmens betreffen.
Dazu gehören beispielsweise Umsätze, Eingangsrechnungen, Zahlungen, Forderungen und Verbindlichkeiten.
Debitorenbuchhaltung
In der Debitorenbuchhaltung werden insbesondere Forderungen gegenüber Kunden verwaltet.
Typische Aufgaben sind die Verbuchung von Ausgangsrechnungen, der Abgleich eingehender Zahlungen und die Überwachung offener Posten.
Kreditorenbuchhaltung
Die Kreditorenbuchhaltung beschäftigt sich mit den Verbindlichkeiten gegenüber Lieferanten und anderen Geschäftspartnern.
Dazu gehören die Bearbeitung von Eingangsrechnungen und die Vorbereitung von Zahlungen.
Anlagenbuchhaltung
Die Anlagenbuchhaltung erfasst und verwaltet längerfristig genutzte betriebliche Vermögensgegenstände, beispielsweise Maschinen und Fahrzeuge.
Ein wichtiges Thema ist die planmäßige Abschreibung über die jeweilige Nutzungsdauer.
Lohn- und Gehaltsbuchhaltung
Hier stehen die laufenden Abrechnungen für Beschäftigte im Mittelpunkt, einschließlich relevanter Steuer- und Sozialversicherungsmerkmale.
Je nach Unternehmensorganisation erfolgt die Lohnabrechnung in einer eigenen Abteilung oder durch externe Dienstleister.
Kosten- und Leistungsrechnung
Die Kosten- und Leistungsrechnung gehört zum internen Rechnungswesen. Sie hilft Unternehmen beispielsweise bei der Kalkulation von Produkten und der Kontrolle betrieblicher Kosten.
Welche Fähigkeiten sollte ein Buchhalter mitbringen?
In der Buchhaltung ist Genauigkeit besonders wichtig. Schon falsch zugeordnete Buchungen können Auswertungen verfälschen oder zusätzlichen Prüfaufwand verursachen.
Hilfreiche Fähigkeiten sind:
- Sorgfältiges und systematisches Arbeiten
- Verständnis für Zahlen und wirtschaftliche Zusammenhänge
- Grundkenntnisse kaufmännischer Prozesse
- Sicherer Umgang mit Computerprogrammen
- Diskretion bei vertraulichen Unternehmensdaten
- Bereitschaft, Rechtsänderungen zu verfolgen
- Analytisches Denken
- Kommunikationsfähigkeit bei Rückfragen
Für wen eignet sich die Buchhalter-Weiterbildung?
Kaufmännische Mitarbeiter
Wer bereits in Verwaltung, Einkauf, Verkauf oder Rechnungsbearbeitung arbeitet, kann seine Kenntnisse systematisch um die Finanzbuchführung erweitern.
Berufliche Quereinsteiger
Die Fernlehrgänge können einen Einstieg in die Grundlagen der Buchhaltung bieten. Allerdings ersetzt ein Fernschulzeugnis nicht automatisch eine vollständige kaufmännische Berufsausbildung oder praktische Erfahrung.
Beschäftigte im Rechnungswesen
Wer bereits einzelne Buchhaltungsaufgaben übernimmt, kann sein Wissen über Bilanzierung, Kostenrechnung oder Lohnbuchhaltung vertiefen.
Selbstständige und Unternehmer
Die Weiterbildung kann helfen, eigene Unternehmenszahlen besser zu verstehen und zulässige Buchhaltungsaufgaben im eigenen Betrieb fundierter zu bearbeiten.
Für die selbstständige Buchhaltung fremder Unternehmen gelten dagegen besondere gesetzliche Vorschriften.
Fachwirte
Für Fachwirte kann der Lehrgang sinnvoll sein, wenn vorhandene betriebswirtschaftliche Kenntnisse im Bereich Rechnungswesen und Finanzbuchführung praktisch vertieft werden sollen.
Welche Voraussetzungen gelten für das Fernstudium?
Die Anbieter richten sich sowohl an Beschäftigte mit kaufmännischen Kenntnissen als auch an Interessenten, die sich neu in die Buchhaltung einarbeiten möchten.
- ILS: Kaufmännische Praxis ist von Vorteil.
- SGD: Keine besonderen Vorkenntnisse erforderlich; eine kaufmännische Ausbildung ist hilfreich.
- Fernakademie: Kaufmännische Praxis ist von Vorteil.
Ein wirtschaftswissenschaftliches Hochschulstudium ist für diese Fernlehrgänge nicht erforderlich.
Für praktische Buchhaltungsübungen ist ein geeigneter Computer sinnvoll. ILS und Fernakademie nennen ausdrücklich einen Windows-PC, insbesondere für die Verwendung der bereitgestellten Lexware-Software.
Wer ausschließlich einen Mac oder ein Tablet besitzt, sollte vor der Buchung klären, wie die praktischen Softwareaufgaben bearbeitet werden können.
Welche Inhalte vermittelt die Weiterbildung zum Buchhalter?
Die Lehrgänge behandeln die Grundlagen der Finanzbuchführung und führen schrittweise an komplexere Buchhaltungsvorgänge heran.
1. Grundlagen der Buchführung
Am Anfang stehen die wichtigsten Begriffe und Zusammenhänge des betrieblichen Rechnungswesens.
- Aufgaben der Buchführung
- Inventur und Inventar
- Aufbau einer Bilanz
- Belegorganisation
- Kontenrahmen und Kontenplan
- Grundsätze ordnungsmäßiger Buchführung
- Bestands- und Erfolgskonten
2. Doppelte Buchführung
Bei der doppelten Buchführung wird jeder Geschäftsvorfall anhand eines Buchungssatzes erfasst, der mindestens ein Soll- und ein Habenkonto betrifft.
Ein wichtiges Lernziel ist, wirtschaftliche Vorgänge zu verstehen und in passende Buchungssätze zu übertragen.
3. Buchungen im Warenverkehr
Im Einkauf und Verkauf fallen zahlreiche Geschäftsvorfälle an.
Behandelt werden beispielsweise Warenkäufe, Warenverkäufe, Rücksendungen, Preisnachlässe sowie die buchhalterische Erfassung der Umsatzsteuer.
4. Zahlungsverkehr
Die Teilnehmer lernen, Geschäftsvorfälle im Zusammenhang mit Bank, Kasse, Forderungen und Verbindlichkeiten zu erfassen.
Auch die Abstimmung von Konten gehört zu einer ordnungsgemäßen Buchführung.
5. Anlagenbuchhaltung und Abschreibungen
Bei betrieblich genutzten Vermögensgegenständen müssen Anschaffungskosten und Abschreibungen nach den jeweils geltenden Vorschriften berücksichtigt werden.
Die Weiterbildung behandelt die dafür erforderlichen Grundlagen.
6. Lohn- und Gehaltsbuchhaltung
Die Lehrgänge vermitteln Grundkenntnisse der laufenden Personalabrechnung.
Dazu gehören:
- Brutto- und Nettobezüge
- Grundlagen des Lohnsteuerverfahrens
- Sozialversicherungsbeiträge
- Besondere Vergütungsbestandteile
- Typische Buchungen im Personalbereich
7. Jahresabschluss und Bilanzierung
Zum Rechnungswesen gehört auch die Vorbereitung und Auswertung des Jahresabschlusses.
Die Fernlehrgänge behandeln unter anderem:
- Abschlussbuchungen
- Bewertung von Vermögensgegenständen
- Forderungsbewertung
- Rechnungsabgrenzung
- Rückstellungen
- Bilanz
- Gewinn- und Verlustrechnung
- Grundlagen der Jahresabschlussanalyse
Der Lehrgang vermittelt entsprechende Kenntnisse. Welche Aufgaben Absolventen anschließend selbstständig für Dritte übernehmen dürfen, richtet sich jedoch nicht nach dem Lehrgangsumfang, sondern nach den geltenden gesetzlichen Befugnissen.
8. Kosten- und Leistungsrechnung
Die Kostenrechnung unterstützt die wirtschaftliche Steuerung des Unternehmens.
- Kostenartenrechnung
- Kostenstellenrechnung
- Kostenträgerrechnung
- Betriebsabrechnungsbogen
- Grundlagen der Kalkulation
9. Steuerrechtliche Grundlagen
In der Buchhaltung müssen unterschiedliche steuerrechtliche Vorschriften berücksichtigt werden.
Die Kurse behandeln unter anderem Grundlagen der Abgabenordnung, Einkommensteuer, Umsatzsteuer, Körperschaftsteuer und Gewerbesteuer.
Steuerrechtliche Fachkenntnisse bedeuten allerdings nicht automatisch, dass eine Person geschäftsmäßige Steuerberatung für Dritte anbieten darf.
10. Wirtschaft und Recht
Zum Lernstoff gehören außerdem betriebswirtschaftliche Grundlagen und ausgewählte Rechtsgebiete, beispielsweise Handelsrecht und bürgerliches Recht.
11. Praktische Buchführung mit Lexware
Alle drei Fernschulen nennen die Buchhaltungssoftware Lexware als Bestandteil ihrer Studienmaterialien.
Damit können Teilnehmer typische Arbeitsabläufe der Finanzbuchführung praktisch nachvollziehen.
Welche Softwareversion bereitgestellt wird und wie lange diese genutzt werden darf, sollte vor Kursbeginn geprüft werden.
Wie funktioniert die doppelte Buchführung?
Die doppelte Buchführung folgt dem Grundsatz, dass jeder Geschäftsvorfall mindestens zwei Konten berührt.
Ein einfaches Beispiel:
Ein Unternehmen kauft Büromaterial für 100 Euro netto zuzüglich 19 Euro Umsatzsteuer und bezahlt sofort per Banküberweisung.
Bei voller Vorsteuerabzugsberechtigung lautet ein vereinfachter Buchungssatz:
Bürobedarf 100 Euro und Vorsteuer 19 Euro an Bank 119 Euro.
Das Beispiel zeigt die Grundlogik einer Buchung. Welche Konten verwendet werden, hängt unter anderem vom Kontenrahmen und dem konkreten Geschäftsvorfall ab.
Welche Rolle spielen die GoBD?
Die GoBD beschreiben Verwaltungsgrundsätze für die ordnungsgemäße Führung und Aufbewahrung steuerlich relevanter Bücher, Aufzeichnungen und Unterlagen in elektronischer Form.
Wichtige Anforderungen betreffen insbesondere:
- Nachvollziehbarkeit und Nachprüfbarkeit
- Vollständigkeit
- Richtigkeit
- Zeitgerechte Erfassung
- Ordnung
- Unveränderbarkeit beziehungsweise nachvollziehbare Änderungen
- Geeignete Aufbewahrung und Dokumentation
Für die Praxis bedeutet dies beispielsweise, dass Buchungen nachvollziehbar sein müssen und Änderungen nicht unbemerkt ursprüngliche Informationen überschreiben dürfen.
Wie lange dauert die Weiterbildung zum Buchhalter?
Die Regelstudienzeit beträgt bei allen drei untersuchten Anbietern 15 Monate.
| Anbieter | Regeldauer | Lernaufwand | Verlängerung |
|---|---|---|---|
| ILS | 15 Monate | ca. 10 Std./Woche | 12 Monate kostenlos |
| SGD | 15 Monate | ca. 8–10 Std./Woche | Bis insgesamt 24 Monate |
| Fernakademie | 15 Monate | ca. 10 Std./Woche | 12 Monate kostenlos |
Der Studienbeginn ist grundsätzlich jederzeit möglich. Die Lerngeschwindigkeit kann an vorhandene Kenntnisse und das verfügbare Zeitbudget angepasst werden.
Welche Studienmaterialien werden verwendet?
| Merkmal | ILS | SGD | Fernakademie |
|---|---|---|---|
| Studienhefte | 42 | 25 | 42 |
| Lexware-Software | Ja | Ja | Ja |
| Praktische Übungen | Ja | Ja | Ja |
| Lernplattform | Ja | Ja | Ja |
| Persönliche Betreuung | Ja | Ja | Ja |
| Zusätzliche Fallstudien zur Lohnabrechnung | Ja | Inhaltlich im Studienmaterial berücksichtigt | Ja |
Die unterschiedlichen Heftzahlen lassen sich nicht unmittelbar als Qualitätsunterschied bewerten. Wichtiger sind der tatsächliche Inhalt, die Übungsaufgaben und die Unterstützung während des Lernens.
Welchen Abschluss erhält man?
Die Abschlussmöglichkeiten unterscheiden sich zwischen den Fernschulen.
ILS: Buchhalter/in
Nach erfolgreicher Bearbeitung der erforderlichen Einsendeaufgaben erhalten Teilnehmer ein ILS-Abschlusszeugnis.
Auf Wunsch ist auch eine englischsprachige Fassung als ILS-Certificate erhältlich. Diese stellt keinen zusätzlichen staatlich geregelten Abschluss dar.
SGD: Geprüfte/r Buchhalter/in (SGD)
Die SGD unterscheidet zwischen einem Abschlusszeugnis nach erfolgreicher Kursteilnahme und einem zusätzlichen SGD-Zertifikat.
Das Zertifikat setzt das Bestehen einer schriftlichen Prüfung zu Hause voraus.
Wichtig: Das Zertifikat „Geprüfte/r Buchhalter/in (SGD)“ ist ein institutseigener Abschluss. Die Bezeichnung „geprüft“ bedeutet hier nicht, dass eine öffentlich-rechtliche IHK-Prüfung abgelegt wurde.
Fernakademie: Buchhalter/in
Nach erfolgreicher Bearbeitung aller Einsendeaufgaben erhalten Teilnehmer das Abschlusszeugnis der Fernakademie.
Auf Wunsch kann es als englischsprachiges Certificate ausgestellt werden.
Ist Buchhalter ein staatlich anerkannter Abschluss?
Die hier vorgestellten Fernlehrgänge sind staatlich zugelassen. Die Zulassung durch die Staatliche Zentralstelle für Fernunterricht betrifft das jeweilige Fernunterrichtsangebot.
Das Abschlusszeugnis einer Fernschule ist jedoch nicht automatisch einem anerkannten Ausbildungsberuf oder einer öffentlich-rechtlichen IHK-Fortbildungsprüfung gleichgestellt.
Die Bezeichnung „Buchhalter“ ist nicht an eine einzige gesetzlich geregelte Ausbildung gebunden.
Ein wichtiger Unterschied besteht zum Geprüften Bilanzbuchhalter – Bachelor Professional in Bilanzbuchhaltung (IHK). Dabei handelt es sich um einen eigenständigen, öffentlich-rechtlich geregelten Fortbildungsabschluss mit gesetzlichen Prüfungsanforderungen.
Auch die von einzelnen Anbietern genannte Einstufung auf Fernstudien-DQR-Niveau 4 sollte nicht mit einer offiziellen DQR-Zuordnung eines staatlich geregelten Abschlusses verwechselt werden.
Buchhalter-Fernstudium: ILS, SGD und Fernakademie im Vergleich
Die drei Fernschulen vermitteln umfangreiche Grundlagen der Buchhaltung. Alle Kurse dauern regulär 15 Monate und beinhalten praktische Übungen mit Lexware.
| Merkmal | ILS | SGD | Fernakademie |
|---|---|---|---|
| Kursbezeichnung | Buchhalter/in | Geprüfte/r Buchhalter/in (SGD) | Buchhalter/in |
| Dauer | 15 Monate | 15 Monate | 15 Monate |
| Wochenstunden | 10 | 8–10 | 10 |
| Studienhefte | 42 | 25 | 42 |
| Lexware | Ja | Ja | Ja |
| Kostenlose Verlängerung | 12 Monate | Bis 24 Monate Gesamtlaufzeit | 12 Monate |
| Institutszeugnis | Ja | Ja | Ja |
| Zusätzliches Institutszertifikat | Nein, englische Zeugnisfassung möglich | Ja, nach schriftlicher Prüfung zu Hause | Nein, englische Zeugnisfassung möglich |
| IHK-Abschluss | Nein | Nein | Nein |
Stand: Oktober 2026. Die Kursdetails können sich verändern. Maßgeblich sind die aktuellen Informationen der Fernschulen.
ILS: Buchhalter/in
Das ILS bietet den Fernlehrgang mit einer Regelstudiendauer von 15 Monaten bei ungefähr zehn Wochenstunden an.
Eine kostenlose Verlängerung um zwölf Monate ist möglich.
Die Studienmaterialien umfassen 42 Studienhefte, praktische Buchführungsunterlagen, Fallstudien zur Lohnabrechnung und die Software Lexware buchhalter.
Ein Informationsservice informiert über relevante Rechts- und Steuerrechtsänderungen. Ergänzend werden optionale Webinare im Rechnungswesen angeboten.
Nach erfolgreichen Einsendeaufgaben wird das ILS-Abschlusszeugnis ausgestellt.
Der Lehrgang ist unter der ZFU-Zulassungsnummer 5153025 zugelassen.
SGD: Geprüfte/r Buchhalter/in (SGD)
Die Studiengemeinschaft Darmstadt bietet den regulären Buchhalter-Lehrgang mit einer Regelstudiendauer von 15 Monaten und ungefähr acht bis zehn Stunden Lernaufwand pro Woche an.
Die kostenlose Verlängerung ist bis zu einer Gesamtlaufzeit von 24 Monaten möglich.
Die Studienmaterialien umfassen 25 Studienhefte, ein Begleitheft, praxisorientierte Übungen und die Finanzbuchhaltungssoftware Lexware buchhalter.
Nach erfolgreicher Kursteilnahme erhalten Teilnehmer das SGD-Abschlusszeugnis.
Wer zusätzlich eine schriftliche Prüfung zu Hause erfolgreich absolviert, erhält das institutseigene SGD-Zertifikat.
Die SGD bietet auf ihrer Kursseite auch einen Kompaktkurs an. Für den hier dargestellten Vergleich ist die reguläre 15-monatige Variante maßgeblich.
Der Lehrgang wird mit der ZFU-Zulassungsnummer 6111925c geführt.
Fernakademie: Buchhalter/in
Die Fernakademie für Erwachsenenbildung bietet einen 15-monatigen Fernlehrgang mit ungefähr zehn Wochenstunden an.
Eine kostenlose Verlängerung um zwölf Monate ist möglich.
Zum Studienmaterial gehören 42 Studienhefte, Buchführungsübungen, Fallstudien zur Lohnabrechnung und die Software Lexware buchhalter.
Auch ein Informationsservice zu Rechts- und Steuerrechtsänderungen sowie optionale Webinare im Rechnungswesen werden genannt.
Nach erfolgreicher Bearbeitung aller Einsendeaufgaben erhalten Teilnehmer ein Fernakademie-Abschlusszeugnis.
Der Lehrgang ist unter der ZFU-Zulassungsnummer 637091 zugelassen.
Was kostet die Buchhalter-Weiterbildung?
Die Studiengebühren unterscheiden sich nach Fernschule und aktuellem Vertragsangebot.
Bei einem Vergleich sollten insbesondere folgende Punkte berücksichtigt werden:
- Monatliche Gebühren
- Gesamtkosten über 15 Monate
- Studienmaterialien und digitale Lernangebote
- Umfang der praktischen Übungen
- Bereitstellung von Lexware
- Software-Nutzungsdauer
- Persönliche Studienbetreuung
- Zusätzliche Zertifikatsprüfung bei der SGD
- Kündigungs- und Verlängerungsbedingungen
Da die aktuellen Studiengebühren nicht bei allen Anbietern ohne gesonderte Anfrage verlässlich vergleichbar sind, nennen wir hier keine ungeprüften Festpreise.
Welche Fördermöglichkeiten gibt es?
Bildungsgutschein
ILS und SGD weisen für entsprechend zugelassene Kursvarianten auf eine mögliche Förderung über einen Bildungsgutschein hin.
Ob ein konkreter Lehrgang vollständig oder teilweise gefördert wird, hängt von den gesetzlichen Voraussetzungen, der Maßnahmezulassung und der Entscheidung der zuständigen Stelle ab.
Unterstützung durch den Arbeitgeber
Wenn Buchhaltungskenntnisse für bestehende oder neue Aufgaben benötigt werden, kann eine Kostenübernahme durch den Arbeitgeber infrage kommen.
Steuerliche Berücksichtigung
Beruflich veranlasste Weiterbildungskosten können unter den geltenden gesetzlichen Voraussetzungen steuerlich berücksichtigt werden.
Aufstiegs-BAföG
Die hier vorgestellten institutseigenen Buchhalter-Fernlehrgänge sind nicht automatisch nach dem Aufstiegsfortbildungsförderungsgesetz förderfähig.
Wer einen entsprechenden geregelten Fortbildungsabschluss anstrebt, sollte den Geprüften Bilanzbuchhalter (IHK) gesondert prüfen.
Was verdient ein Buchhalter?
Das Gehalt eines Buchhalters hängt stark von der tatsächlichen Tätigkeit ab.
Wichtige Einflussfaktoren sind:
- Berufserfahrung
- Branche und Unternehmensgröße
- Region
- Fachliche Spezialisierung
- Kenntnisse der eingesetzten Buchhaltungssoftware
- Verantwortung für Abschlussarbeiten
- Zusätzliche Qualifikationen
- Personal- und Führungsverantwortung
Ein Berufseinsteiger in der Kreditorenbuchhaltung übernimmt andere Aufgaben als ein erfahrener Mitarbeiter, der umfangreiche Monatsabschlussarbeiten koordiniert.
Für eine realistische Einschätzung sollten aktuelle Gehaltsdaten und Stellenangebote vergleichbarer Tätigkeiten herangezogen werden.
Ein Fernschulzeugnis garantiert keine bestimmte Stelle oder Gehaltserhöhung.
Welche Karrierechancen gibt es?
Buchhaltungskenntnisse werden in Unternehmen unterschiedlicher Größen und Branchen benötigt.
Mögliche Tätigkeitsfelder sind:
- Finanzbuchhaltung
- Debitorenbuchhaltung
- Kreditorenbuchhaltung
- Anlagenbuchhaltung
- Lohn- und Gehaltsbuchhaltung
- Vorbereitende Abschlussarbeiten
- Rechnungsprüfung
- Unterstützung des Controllings
- Verwaltung und kaufmännische Sachbearbeitung
Die konkreten Aufgaben hängen von der Berufserfahrung und den Anforderungen des Arbeitgebers ab.
Buchhalter oder Bilanzbuchhalter (IHK): Was ist der Unterschied?
Die beiden Qualifikationen dürfen nicht gleichgesetzt werden.
| Buchhalter-Fernlehrgang | Geprüfter Bilanzbuchhalter (IHK) |
|---|---|
| Institutseigenes Abschlusszeugnis beziehungsweise Zertifikat | Öffentlich-rechtlicher IHK-Fortbildungsabschluss |
| Keine einheitliche gesetzliche Prüfungszulassung für den Fernschulabschluss | Gesetzlich geregelte Prüfungszulassung |
| Grundlagen und vertiefende Kenntnisse der Buchführung | Anspruchsvolle Qualifikation in Rechnungslegung, Abschlüssen und Unternehmensfinanzen |
| Keine automatische offizielle DQR-6-Zuordnung | DQR-Niveau 6 |
| Kein Bachelor-Professional-Abschluss | Bachelor Professional in Bilanzbuchhaltung als geregelte Abschlussbezeichnung |
Wer eine fundierte Buchhaltungsweiterbildung für den beruflichen Einstieg oder zur Vertiefung sucht, kann einen der hier vorgestellten Fernlehrgänge prüfen.
Wer dagegen einen anerkannten beruflichen Aufstiegsabschluss im Rechnungswesen anstrebt, sollte den Geprüften Bilanzbuchhalter (IHK) näher betrachten.
Buchhalter oder Controller: Was ist der Unterschied?
Die Buchhaltung erfasst und dokumentiert wirtschaftliche Geschäftsvorfälle.
Das Controlling nutzt unter anderem diese Informationen, um betriebliche Entwicklungen zu analysieren, Budgets zu planen und Entscheidungen vorzubereiten.
| Buchhaltung | Controlling |
|---|---|
| Geschäftsvorfälle buchen | Wirtschaftliche Entwicklungen analysieren |
| Konten abstimmen | Plan-Ist-Abweichungen untersuchen |
| Abschlussarbeiten vorbereiten | Budgets und Kennzahlen auswerten |
| Ordnungsgemäße Dokumentation | Managemententscheidungen unterstützen |
Wer sich gezielt in die Unternehmenssteuerung weiterentwickeln möchte, findet zusätzliche Informationen im Beitrag Geprüfter Controller (IHK): Fernstudium, Prüfung und Kosten.
Kann man sich als Buchhalter selbstständig machen?
Eine selbstständige Tätigkeit im Bereich der Buchhaltung ist grundsätzlich möglich. Allerdings bestehen für die geschäftsmäßige Hilfeleistung in Steuersachen gesetzliche Einschränkungen.
Besonders wichtig ist das Steuerberatungsgesetz (§ 6 StBerG).
Nach der seit September 2026 geltenden Fassung dürfen insbesondere das Anlegen von Kontenplänen, das Buchen laufender Geschäftsvorfälle, die laufende Lohnabrechnung und das Fertigen von Lohnsteuer-Anmeldungen im gesetzlich vorgesehenen Rahmen angeboten werden, wenn die dafür erforderliche Qualifikation und Berufserfahrung vorliegt.
Das Gesetz verlangt hierfür insbesondere eine abgeschlossene kaufmännische Berufsausbildung oder gleichwertige Vorbildung und anschließend mindestens drei Jahre praktische Tätigkeit im Buchhaltungswesen mit mindestens 16 Wochenstunden.
Die Tätigkeiten müssen unter der Verantwortung entsprechend qualifizierter Personen erfolgen.
Wichtig: Das Abschlusszeugnis eines Fernlehrgangs berechtigt allein noch nicht automatisch dazu, diese Leistungen selbstständig für Dritte anzubieten.
Auch die eigenständige steuerliche Beratung und die umfassende Erstellung steuerlich relevanter Abschlüsse gehören nicht automatisch zu den Befugnissen einer selbstständigen Buchhaltungshilfe.
Vor einer selbstständigen Tätigkeit sollten die konkreten gesetzlichen Befugnisse sowie mögliche berufliche, gewerbliche und versicherungsrechtliche Anforderungen geprüft werden.
Praxisbeispiel: Buchhaltung eines kleinen Unternehmens
Ein Handelsunternehmen erhält eine Warenlieferung und dazu eine Rechnung über 2.000 Euro netto zuzüglich 19 Prozent Umsatzsteuer.
Schritt 1: Rechnung prüfen
Zunächst wird geprüft, ob die Rechnung zum Geschäftsvorfall gehört und die erforderlichen Informationen enthält.
Schritt 2: Geschäftsvorfall erfassen
Bei voller Vorsteuerabzugsberechtigung wird der Warenbezug einschließlich Vorsteuer und Verbindlichkeit buchhalterisch erfasst.
Schritt 3: Zahlung zuordnen
Nach Zahlung der Rechnung wird die Verbindlichkeit ausgeglichen.
Schritt 4: Konten abstimmen
Die Buchhaltung kontrolliert, ob die erfassten Beträge und Zahlungen nachvollziehbar zugeordnet wurden.
Schritt 5: Auswertungen vorbereiten
Die Daten stehen anschließend für das Rechnungswesen und geeignete betriebswirtschaftliche Auswertungen zur Verfügung.
Dieses vereinfachte Beispiel zeigt den Zusammenhang zwischen Belegprüfung, Buchung, Zahlungsverkehr und Auswertung.
Wie verändert Digitalisierung die Buchhaltung?
Viele Buchhaltungsprozesse werden heute durch digitale Anwendungen unterstützt.
Beispiele sind:
- Elektronische Rechnungen
- Digitale Belegarchivierung
- Automatisierte Bankbuchungen
- Schnittstellen zu Warenwirtschaftssystemen
- Digitale Freigabeprozesse
- Elektronische Auswertungen
Auch KI-Anwendungen können bestimmte Arbeitsschritte unterstützen, beispielsweise bei der Datenklassifikation oder der Erkennung auffälliger Geschäftsvorfälle.
Die fachliche Prüfung der Ergebnisse bleibt jedoch notwendig.
Gerade bei rechtlich relevanten Buchungen müssen die Nachvollziehbarkeit, die Datenqualität und die Einhaltung der geltenden Vorschriften gewährleistet sein.
Buchhalter-Weiterbildung im Lebenslauf angeben
Nach erfolgreichem Lehrgangsabschluss kann die Weiterbildung unter „Fort- und Weiterbildung“ aufgeführt werden.
Beispiel:
2026 – Buchhalter/in, Fernlehrgang mit ILS-Abschlusszeugnis
Bei der SGD kann nach erfolgreicher zusätzlicher Prüfung die tatsächlich erworbene Zertifikatsbezeichnung angegeben werden.
Beispiel:
2026 – Geprüfte/r Buchhalter/in (SGD), institutseigenes Zertifikat
Ein IHK-Abschluss darf nicht angegeben werden, wenn lediglich das entsprechende Fernschulzeugnis oder SGD-Zertifikat erworben wurde.
Vorteile und mögliche Nachteile der Weiterbildung
Vorteile
- Berufsbegleitendes Lernen
- Flexibler Studienbeginn
- Umfangreiche Grundlagen der Finanzbuchführung
- Praktische Übungen mit Lexware
- Kenntnisse zu Jahresabschluss und Kostenrechnung
- Grundlagen der Lohnbuchhaltung
- Für kaufmännische Fachkräfte und Quereinsteiger interessant
- Institutseigener Abschlussnachweis
Mögliche Nachteile
- 15 Monate Regelstudienzeit
- Regelmäßiger Lernaufwand notwendig
- Kein öffentlich-rechtlicher IHK-Abschluss
- Steuerrecht und Buchführungsvorschriften ändern sich regelmäßig
- Praktische Berufserfahrung bleibt wichtig
- Keine automatische Berechtigung zur selbstständigen Steuerberatung
- Keine Garantie für eine bestimmte Position oder Vergütung
Checkliste: Welche Buchhalter-Weiterbildung passt zu Ihnen?
- Möchten Sie erstmals in die Buchhaltung einsteigen oder vorhandene Kenntnisse vertiefen?
- Verfügen Sie über kaufmännische Vorkenntnisse?
- Können Sie ungefähr acht bis zehn Stunden pro Woche lernen?
- Wie umfangreich sind die praktischen Buchungsübungen?
- Welche Softwareversion von Lexware wird bereitgestellt?
- Benötigen Sie für die Übungen einen Windows-PC?
- Welche Abschlussnachweise können erworben werden?
- Ist eine zusätzliche Prüfungsarbeit vorgesehen?
- Wie hoch sind die gesamten Studiengebühren?
- Wie lange lässt sich der Lehrgang kostenlos verlängern?
- Kommt eine Förderung über Bildungsgutschein oder Arbeitgeber infrage?
- Benötigen Sie langfristig einen öffentlich-rechtlichen Bilanzbuchhalter-Abschluss?
Häufige Fragen zur Buchhalter-Weiterbildung
Was macht ein Buchhalter?
Ein Buchhalter erfasst und kontrolliert finanzielle Geschäftsvorfälle, stimmt Konten ab und bereitet Daten für Abschlüsse und betriebswirtschaftliche Auswertungen auf.
Kann man Buchhalter im Fernstudium lernen?
Ja. ILS, SGD und Fernakademie bieten entsprechende berufsbegleitende Fernlehrgänge an.
Wie lange dauert die Weiterbildung?
Bei den drei untersuchten Anbietern beträgt die Regelstudiendauer jeweils 15 Monate.
Welche Voraussetzungen gelten?
Kaufmännische Vorkenntnisse sind hilfreich. Die SGD nennt für den regulären Kurs keine besonderen formalen Teilnahmevoraussetzungen.
Welche Inhalte werden vermittelt?
Die Lehrgänge behandeln unter anderem doppelte Buchführung, Bilanzierung, Zahlungsverkehr, Lohnbuchhaltung, Kostenrechnung und steuerrechtliche Grundlagen.
Welche Buchhaltungssoftware wird verwendet?
Alle drei Anbieter nennen die Software Lexware buchhalter.
Welchen Abschluss erhält man?
ILS und Fernakademie vergeben nach erfolgreicher Kursteilnahme ein institutseigenes Abschlusszeugnis. Die SGD bietet zusätzlich eine schriftliche Prüfung zu Hause an, nach deren Bestehen ein SGD-Zertifikat erworben werden kann.
Ist Geprüfter Buchhalter (SGD) ein IHK-Abschluss?
Nein. Es handelt sich um ein institutseigenes Zertifikat der SGD und nicht um eine öffentlich-rechtliche IHK-Fortbildungsprüfung.
Ist die Berufsbezeichnung Buchhalter geschützt?
Die allgemeine Berufsbezeichnung „Buchhalter“ ist nicht an eine einheitliche gesetzlich geregelte Ausbildung gebunden. Für die selbstständige Erbringung bestimmter Buchhaltungsleistungen gelten jedoch besondere rechtliche Voraussetzungen.
Was ist der Unterschied zum Bilanzbuchhalter?
Der Geprüfte Bilanzbuchhalter (IHK) ist ein öffentlich-rechtlicher Fortbildungsabschluss mit gesetzlich geregelter Prüfung. Die hier vorgestellten Buchhalterkurse führen zu institutseigenen Abschlüssen.
Ist der Fernlehrgang staatlich zugelassen?
Ja. Die drei untersuchten Lehrgänge sind von der Staatlichen Zentralstelle für Fernunterricht zugelassen. Die Zulassung ist jedoch keine Gleichstellung mit einem staatlich geregelten Berufsabschluss.
Was kostet das Fernstudium?
Die Gebühren unterscheiden sich nach Anbieter und aktuellem Vertragsangebot. Interessenten sollten die vollständigen Gesamtkosten vergleichen.
Kann die Weiterbildung gefördert werden?
ILS und SGD weisen auf die mögliche Förderung entsprechend zugelassener Kursvarianten über Bildungsgutschein hin. Die Bewilligung hängt von den individuellen gesetzlichen Voraussetzungen ab.
Was verdient ein Buchhalter?
Das Gehalt hängt insbesondere von Berufserfahrung, Branche, Region, Spezialisierung und dem Umfang der Verantwortung ab.
Kann man als Buchhalter selbstständig arbeiten?
Grundsätzlich ja, jedoch nur innerhalb der gesetzlichen Befugnisse. Für das verantwortliche Buchen laufender Geschäftsvorfälle und bestimmte Lohnbuchhaltungstätigkeiten für Dritte gelten insbesondere die Voraussetzungen nach § 6 StBerG.
Ist Buchhalter auch für Quereinsteiger geeignet?
Die Fernlehrgänge können eine fachliche Grundlage für einen Quereinstieg bieten. Für die berufliche Praxis sind zusätzlich praktische Erfahrungen wichtig.
Welche Fernschulen bieten Buchhalter an?
Nach der Anbieterprüfung im Oktober 2026 führen ILS, SGD und Fernakademie entsprechende 15-monatige Fernlehrgänge.
Fazit: Lohnt sich eine Weiterbildung zum Buchhalter?
Die Buchhalter-Weiterbildung kann eine sinnvolle Qualifikation für Menschen sein, die sich beruflich im Rechnungswesen weiterentwickeln oder fundierte Grundlagen der Finanzbuchführung erwerben möchten.
Die Fernlehrgänge von ILS, SGD und Fernakademie vermitteln umfangreiche Kenntnisse der doppelten Buchführung, Bilanzierung, Lohnbuchhaltung, Kostenrechnung und steuerrechtlicher Grundlagen.
Alle drei Anbieter sehen 15 Monate Regelstudienzeit vor und verwenden Lexware für praktische Buchhaltungsübungen.
Ein wesentlicher Unterschied besteht beim Abschluss: Während ILS und Fernakademie ein institutseigenes Zeugnis vergeben, bietet die SGD zusätzlich eine schriftliche Zertifikatsprüfung an.
Die Lehrgänge sind nicht mit der öffentlich-rechtlichen Fortbildung zum Geprüften Bilanzbuchhalter (IHK) gleichzusetzen.
Unsere Empfehlung: Vergleichen Sie vor der Anmeldung die Studiengebühren, Lernmaterialien, Softwarebedingungen und Abschlussmöglichkeiten. Wenn Sie noch wenig praktische Buchhaltungserfahrung besitzen, ist besonders wichtig, die erlernten Buchungsvorgänge regelmäßig selbst zu üben. Wer langfristig einen geregelten Aufstiegsabschluss anstrebt, sollte zusätzlich die Voraussetzungen für den Geprüften Bilanzbuchhalter (IHK) prüfen.
Quellen und weiterführende Informationen
- ILS: Buchhalter/in
- SGD: Geprüfte/r Buchhalter/in (SGD)
- Fernakademie: Buchhalter/in
- § 6 Steuerberatungsgesetz: Erlaubte Tätigkeiten und Voraussetzungen
- Staatliche Zentralstelle für Fernunterricht
- Geprüfter Controller (IHK): Fernstudium und Prüfung
- Fachwirt-Weiterbildungen im Überblick
Stand: Oktober 2026. Kursangaben, Gebühren und Fördermöglichkeiten können sich ändern. Maßgeblich sind die aktuellen Bedingungen der Anbieter. Die rechtlichen Ausführungen zur selbstständigen Buchhaltung beziehen sich auf die im Oktober 2026 geltende Fassung des Steuerberatungsgesetzes.