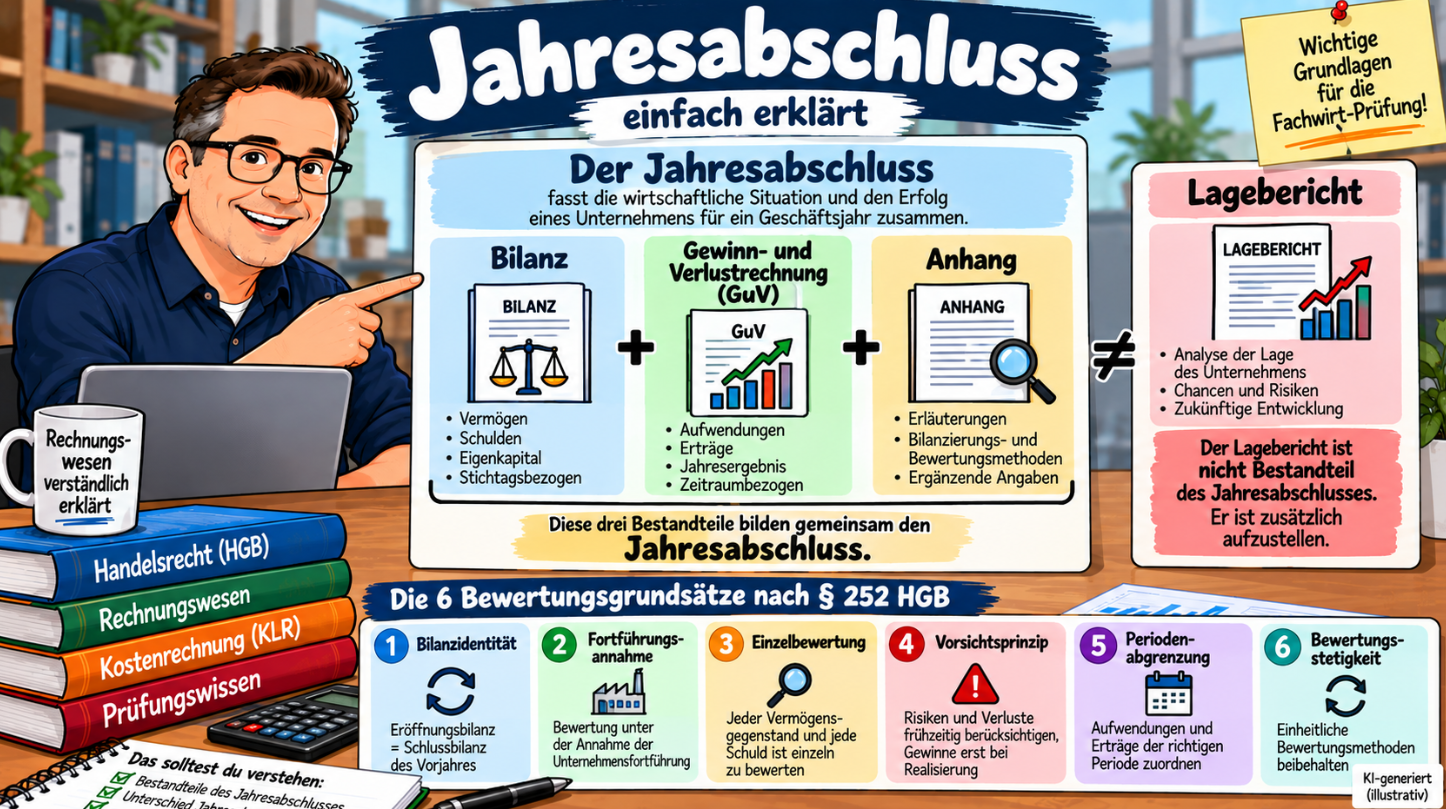
Der Jahresabschluss fasst die wirtschaftliche Situation und den Erfolg eines Unternehmens für ein abgeschlossenes Geschäftsjahr zusammen.
Für Kaufleute besteht er grundsätzlich aus:
- Bilanz
- Gewinn- und Verlustrechnung (GuV)
Für Kapitalgesellschaften gelten zusätzliche Vorschriften. Dort wird der Jahresabschluss grundsätzlich um einen Anhang erweitert. Zusätzlich ist grundsätzlich ein Lagebericht aufzustellen, wobei insbesondere für kleine Kapitalgesellschaften Erleichterungen bestehen.
Für die Fachwirt-Prüfung solltest du vor allem verstehen, welche Bestandteile zum Jahresabschluss gehören, wie sich die Anforderungen je nach Rechtsform unterscheiden, welche allgemeinen Aufstellungs- und Bewertungsgrundsätze gelten und wie Bilanz, GuV, Anhang und Lagebericht voneinander abgegrenzt werden.
Was ist ein Jahresabschluss?
Nach § 242 HGB hat ein Kaufmann grundsätzlich für den Schluss eines Geschäftsjahres eine Bilanz und eine Gewinn- und Verlustrechnung aufzustellen.
Bilanz und GuV bilden gemeinsam den Jahresabschluss.
Für Einzelkaufleute kann allerdings unter den Voraussetzungen des § 241a HGB eine Befreiung von diesen Pflichten greifen.
Merksatz: Jahresabschluss nach § 242 HGB = Bilanz + GuV
Welche Aufgabe hat der Jahresabschluss?
Der Jahresabschluss dokumentiert und verdichtet die Geschäftsvorfälle eines Geschäftsjahres.
- Vermögen
- Schulden
- Eigenkapital
- Aufwendungen
- Erträge
- Jahresüberschuss oder Jahresfehlbetrag
Damit erfüllt der Jahresabschluss sowohl eine Informations- als auch eine Rechenschaftsfunktion. Je nach Rechtsform und Unternehmensgröße kommen weitere gesetzliche Anforderungen hinzu.
Welche Bestandteile hat der Jahresabschluss?
Kaufmann nach § 242 HGB
- Bilanz
- Gewinn- und Verlustrechnung
Kapitalgesellschaft
Nach § 264 HGB wird der Jahresabschluss grundsätzlich erweitert um:
- Bilanz
- Gewinn- und Verlustrechnung
- Anhang
Zusätzlich ist grundsätzlich ein Lagebericht aufzustellen.
Wichtig: Der Lagebericht ist nicht Bestandteil des Jahresabschlusses selbst. Er ist ein eigenständiger Bericht, der zusätzlich zum Jahresabschluss aufzustellen ist.
Für kleine Kapitalgesellschaften bestehen Erleichterungen: Sie brauchen beispielsweise grundsätzlich keinen Lagebericht aufzustellen.
Kaufmann grundsätzlich: Bilanz + GuV = Jahresabschluss
Kapitalgesellschaft grundsätzlich: Bilanz + GuV + Anhang = Jahresabschluss
Lagebericht = zusätzlicher Bericht
Besonderheiten bei bestimmten Personengesellschaften
Für bestimmte offene Handelsgesellschaften und Kommanditgesellschaften gelten ebenfalls die ergänzenden Rechnungslegungsvorschriften für Kapitalgesellschaften.
Das betrifft nach § 264a HGB insbesondere Gesellschaften, bei denen nicht wenigstens ein persönlich haftender Gesellschafter unmittelbar oder über eine entsprechend aufgebaute Personengesellschaft eine natürliche Person ist.
Ein typisches Beispiel ist die GmbH & Co. KG, sofern die Voraussetzungen des § 264a HGB erfüllt sind.
Deshalb ist die alte Vereinfachung „Kapitalgesellschaft oder GmbH & Co. KG → § 262 HGB“ nicht richtig. Entscheidend sind insbesondere § 264 und § 264a HGB.
Die Bilanz
Die Bilanz zeigt die Vermögens- und Finanzierungsstruktur eines Unternehmens zu einem bestimmten Stichtag.
Vereinfacht gilt:
Aktiva = Mittelverwendung
Passiva = Mittelherkunft
Summe Aktiva = Summe Passiva = Bilanzsumme
Mehr dazu findest du im Artikel Was ist eine Bilanz?.
Die Gewinn- und Verlustrechnung
Die Gewinn- und Verlustrechnung zeigt die Aufwendungen und Erträge einer Periode.
Vereinfacht:
Erträge − Aufwendungen = Jahresergebnis
Sind die Erträge größer als die Aufwendungen, entsteht ein Jahresüberschuss. Sind die Aufwendungen größer als die Erträge, entsteht ein Jahresfehlbetrag.
Mehr dazu findest du im Artikel Gewinn- und Verlustrechnung.
Der Anhang
Bei Kapitalgesellschaften bildet der Anhang grundsätzlich gemeinsam mit Bilanz und GuV eine Einheit.
Er ergänzt und erläutert Angaben des Jahresabschlusses.
- Bilanzierungs- und Bewertungsmethoden
- ergänzende Angaben zu einzelnen Bilanz- oder GuV-Positionen
- bestimmte Angaben zu Verbindlichkeiten
- weitere gesetzlich vorgeschriebene Erläuterungen
Der Anhang dient damit dazu, die Zahlen aus Bilanz und GuV besser verständlich und nachvollziehbar zu machen.
Für Kleinstkapitalgesellschaften bestehen unter bestimmten Voraussetzungen Erleichterungen, durch die ein gesonderter Anhang entfallen kann, wenn die erforderlichen Angaben an anderer vorgeschriebener Stelle gemacht werden.
Der Lagebericht
Der Lagebericht ist vom Jahresabschluss zu unterscheiden.
Er ergänzt die reine Zahlenbetrachtung insbesondere um Informationen über Geschäftsverlauf, Lage des Unternehmens, wesentliche Entwicklungen, Chancen und Risiken sowie die voraussichtliche Entwicklung.
Für Kapitalgesellschaften ist grundsätzlich ein Lagebericht aufzustellen. Kleine Kapitalgesellschaften brauchen jedoch nach § 264 HGB keinen Lagebericht aufzustellen.
Kapitalmarktorientierte Kapitalgesellschaften
Für bestimmte kapitalmarktorientierte Kapitalgesellschaften gelten weitergehende Anforderungen.
Ist eine kapitalmarktorientierte Kapitalgesellschaft nicht zur Aufstellung eines Konzernabschlusses verpflichtet, muss der Jahresabschluss unter den Voraussetzungen des § 264 HGB zusätzlich um Kapitalflussrechnung und Eigenkapitalspiegel erweitert werden. Eine Segmentberichterstattung kann hinzukommen.
Für die Fachwirt-Prüfung ist meist wichtiger, das Grundprinzip zu kennen als sämtliche Sonderfälle auswendig zu lernen.
Welche allgemeinen Anforderungen gelten für den Jahresabschluss?
Nach § 243 HGB ist der Jahresabschluss nach den Grundsätzen ordnungsmäßiger Buchführung (GoB) aufzustellen, klar und übersichtlich zu gestalten und innerhalb der einem ordnungsmäßigen Geschäftsgang entsprechenden Zeit aufzustellen.
Nach § 244 HGB muss er in deutscher Sprache und in Euro aufgestellt werden.
Nach § 245 HGB ist der Jahresabschluss grundsätzlich unter Angabe des Datums zu unterzeichnen.
Wie schnell muss der Jahresabschluss erstellt werden?
Für Kaufleute gilt allgemein nach § 243 HGB: Der Jahresabschluss ist innerhalb der einem ordnungsmäßigen Geschäftsgang entsprechenden Zeit aufzustellen.
Für Kapitalgesellschaften enthält § 264 HGB konkretere Vorgaben. Grundsätzlich ist der Jahresabschluss innerhalb der ersten drei Monate des neuen Geschäftsjahres für das vergangene Geschäftsjahr aufzustellen.
Kleine Kapitalgesellschaften dürfen ihn später aufstellen, wenn dies einem ordnungsmäßigen Geschäftsgang entspricht, spätestens jedoch innerhalb der ersten sechs Monate des Geschäftsjahres.
Diese Fristen dürfen nicht mit Offenlegungsfristen verwechselt werden.
Grundsätze für die Bewertung im Jahresabschluss
§ 252 HGB nennt wichtige allgemeine Bewertungsgrundsätze.
- Bilanzidentität
- Unternehmensfortführung
- Einzelbewertung
- Vorsichtsprinzip
- Periodenabgrenzung
- Bewertungsstetigkeit
1. Bilanzidentität
Die Wertansätze der Eröffnungsbilanz eines Geschäftsjahres müssen mit den Wertansätzen der Schlussbilanz des vorhergehenden Geschäftsjahres übereinstimmen.
Schlussbilanz Vorjahr = Eröffnungsbilanz Folgejahr
2. Grundsatz der Unternehmensfortführung
Bei der Bewertung ist grundsätzlich davon auszugehen, dass das Unternehmen seine Tätigkeit fortsetzt. Das gilt allerdings nur, solange keine tatsächlichen oder rechtlichen Gründe entgegenstehen.
Dieser Grundsatz wird häufig auch als Going-Concern-Prinzip bezeichnet.
3. Grundsatz der Einzelbewertung
Vermögensgegenstände und Schulden sind grundsätzlich zum Abschlussstichtag einzeln zu bewerten.
Dadurch soll verhindert werden, dass Wertminderungen einzelner Positionen einfach mit Wertsteigerungen anderer Positionen verrechnet werden. Es existieren allerdings gesetzlich geregelte Ausnahmen und Vereinfachungsverfahren.
4. Vorsichtsprinzip
Bei der Bewertung ist vorsichtig vorzugehen.
- vorhersehbare Risiken und Verluste sind zu berücksichtigen
- Gewinne dürfen grundsätzlich erst berücksichtigt werden, wenn sie am Abschlussstichtag realisiert sind
Realisationsprinzip
Noch nicht realisierte Gewinne dürfen grundsätzlich nicht vorzeitig ausgewiesen werden.
Imparitätsprinzip
Bestimmte bis zum Abschlussstichtag entstandene vorhersehbare Risiken und Verluste müssen bereits berücksichtigt werden, auch wenn sie erst später bekannt werden.
Wichtig: Das Vorsichtsprinzip bedeutet nicht einfach „Aktiva möglichst niedrig und Passiva möglichst hoch ansetzen“. Die Bewertung muss sich an den gesetzlichen Ansatz- und Bewertungsvorschriften orientieren.
5. Grundsatz der Periodenabgrenzung
Aufwendungen und Erträge müssen dem Geschäftsjahr zugerechnet werden, zu dem sie wirtschaftlich gehören. Der Zeitpunkt der Zahlung ist dafür nicht allein entscheidend.
Beispiel: Eine Versicherungsprämie wird bereits im Dezember bezahlt, betrifft aber teilweise das folgende Jahr. Dann muss der auf das Folgejahr entfallende Anteil entsprechend periodengerecht abgegrenzt werden.
6. Bewertungsstetigkeit
Die im vorhergehenden Jahresabschluss angewandten Bewertungsmethoden sollen grundsätzlich beibehalten werden. Dadurch werden Jahresabschlüsse unterschiedlicher Jahre besser miteinander vergleichbar.
Von diesem Grundsatz darf nur in begründeten Ausnahmefällen abgewichen werden.
Die Bewertungsgrundsätze im Überblick
| Grundsatz | Kernaussage |
|---|---|
| Bilanzidentität | Schlussbilanz = nächste Eröffnungsbilanz |
| Unternehmensfortführung | Bewertung grundsätzlich bei Fortführung |
| Einzelbewertung | Positionen grundsätzlich einzeln bewerten |
| Vorsicht | Risiken und Verluste beachten, Gewinne nicht vorwegnehmen |
| Periodenabgrenzung | Aufwand und Ertrag dem richtigen Jahr zuordnen |
| Bewertungsstetigkeit | Bewertungsmethoden grundsätzlich beibehalten |
Was bedeutet Vollständigkeit?
Nach § 246 HGB hat der Jahresabschluss grundsätzlich sämtliche Vermögensgegenstände, Schulden, Rechnungsabgrenzungsposten, Aufwendungen und Erträge zu enthalten, soweit gesetzlich nichts anderes bestimmt ist.
Dies ist ein weiterer wichtiger Grundsatz der Rechnungslegung.
Handelsbilanz und Steuerbilanz
Handelsbilanz und Steuerbilanz verfolgen unterschiedliche Zwecke.
Handelsbilanz
Sie richtet sich nach den handelsrechtlichen Vorschriften des HGB.
Steuerbilanz
Sie dient der steuerlichen Gewinnermittlung und muss zusätzlich die steuerrechtlichen Vorschriften beachten.
Zwischen beiden besteht grundsätzlich ein Zusammenhang. Nach § 5 EStG ist für bestimmte bilanzierende Gewerbetreibende grundsätzlich das Betriebsvermögen anzusetzen, das nach den handelsrechtlichen Grundsätzen ordnungsmäßiger Buchführung auszuweisen ist, sofern steuerrechtlich nichts Abweichendes gilt beziehungsweise ein steuerliches Wahlrecht ausgeübt wird.
Dieser Zusammenhang wird als Maßgeblichkeitsgrundsatz bezeichnet.
Bedeutet Maßgeblichkeit, dass Handels- und Steuerbilanz immer identisch sind?
Nein. Steuerrechtliche Vorschriften können von der Handelsbilanz abweichende Ansätze oder Bewertungen verlangen oder ermöglichen.
Deshalb können sich Handelsbilanz und Steuerbilanz unterscheiden.
Eine frühere pauschale Lernregel wie „Jedes handelsrechtliche Aktivierungswahlrecht wird steuerlich automatisch zum Aktivierungsgebot“ ist für einen aktuellen Grundlagenartikel zu undifferenziert.
Merksatz: Handelsbilanz ist grundsätzlich Ausgangspunkt – steuerrechtliche Sondervorschriften sind zusätzlich zu prüfen.
Was ist eine Einheitsbilanz?
Sind die handelsrechtlichen und steuerrechtlichen Wertansätze identisch, kann eine Bilanz zugleich handels- und steuerrechtlichen Zwecken dienen.
Dann wird häufig von einer Einheitsbilanz gesprochen.
In der Praxis können jedoch aufgrund unterschiedlicher handels- und steuerrechtlicher Regelungen Abweichungen entstehen.
Was sind Haftungsverhältnisse?
Neben den in der Bilanz ausgewiesenen Verpflichtungen können bestimmte weitere Haftungsverhältnisse relevant sein.
§ 251 HGB nennt beispielsweise:
- Verbindlichkeiten aus der Begebung und Übertragung von Wechseln
- Bürgschaften
- Wechsel- und Scheckbürgschaften
- Gewährleistungsverträge
- Sicherheiten für fremde Verbindlichkeiten
Soweit solche Verpflichtungen nicht bereits auf der Passivseite auszuweisen sind, sind sie nach den gesetzlichen Vorschriften gesondert anzugeben.
Besonderheit bei Kapitalgesellschaften
Für Kapitalgesellschaften regelt § 268 Abs. 7 HGB, dass Angaben zu den in § 251 genannten, nicht auf der Passivseite ausgewiesenen Verpflichtungen und Haftungsverhältnissen im Anhang zu machen sind.
Damit ist die alte Aussage „Man kann sie wahlweise auf der Passivseite oder im Anhang angeben“ zu pauschal. Es muss vielmehr geprüft werden, ob eine Passivierung erforderlich ist beziehungsweise welche Anhangangaben gesetzlich vorgeschrieben sind.
Jahresabschluss und Offenlegung
Aufstellung und Offenlegung sind zwei verschiedene Dinge.
Aufstellung
Der Jahresabschluss wird intern nach den gesetzlichen Vorschriften erstellt und festgestellt beziehungsweise weiterverarbeitet.
Offenlegung
Bestimmte Unternehmen müssen ihre Rechnungslegungsunterlagen zusätzlich veröffentlichen beziehungsweise an die zuständige Stelle übermitteln. Die Anforderungen hängen insbesondere von Rechtsform und Größenklasse ab.
Aufstellungsfrist ≠ Offenlegungsfrist
Unterschied zwischen Jahresabschluss und Lagebericht
| Jahresabschluss | Lagebericht |
|---|---|
| Bilanz und GuV, ggf. Anhang | eigenständiger Bericht |
| überwiegend vergangenheitsbezogene Zahlen | erläutert Lage, Entwicklung, Chancen und Risiken |
| Teil der Rechnungslegung | ergänzt den Jahresabschluss |
| für Kaufleute bzw. Gesellschaften je nach Vorschrift | insbesondere für bestimmte Kapitalgesellschaften |
Der Lagebericht ist also nicht einfach ein zusätzlicher Abschnitt der Bilanz oder GuV.
Zusammenhang mit Inventur und Inventar
Der Weg zum Jahresabschluss beginnt bereits vor Bilanz und GuV.
Inventur → Inventar → Bilanz → Jahresabschluss
Durch die Inventur werden Bestände ermittelt. Das Inventar enthält die detaillierten Ergebnisse. Die Bilanz fasst Vermögen und Schulden zusammen. Die GuV zeigt den Erfolg der Periode. Zusammen bilden Bilanz und GuV grundsätzlich den Jahresabschluss.
Mehr dazu findest du im Artikel Inventur und Inventar.
Zusammenhang mit Bilanz und GuV
Die drei Artikel sollten als Lernkette verstanden werden:
Bilanz: Was besitzt das Unternehmen und wie wurde es finanziert?
GuV: Wie sind Gewinn oder Verlust während des Geschäftsjahres entstanden?
Jahresabschluss: Wie werden Bilanz und GuV – und je nach Rechtsform weitere Bestandteile – rechtlich zu einem Abschluss zusammengeführt?
Video zum Jahresabschluss
Das vorhandene Video ergänzt die Erklärung. Nach dem Video solltest du insbesondere erklären können, welche Bestandteile der Jahresabschluss hat, was Kaufmann und Kapitalgesellschaft unterscheidet, was Anhang und Lagebericht sind und welche Bewertungsgrundsätze § 252 HGB nennt.
Typische Fehler in der Prüfung
Jahresabschluss und Bilanz gleichsetzen
Die Bilanz ist nur ein Bestandteil des Jahresabschlusses.
Lagebericht als Bestandteil des Jahresabschlusses bezeichnen
Der Lagebericht wird zusätzlich zum Jahresabschluss aufgestellt. Er gehört nicht selbst zu dessen Bestandteilen.
Für Kapitalgesellschaften § 262 HGB nennen
Die zentralen ergänzenden Vorschriften beginnen insbesondere bei § 264 HGB. Bei bestimmten OHG und KG ist zusätzlich § 264a HGB wichtig.
Jede Kapitalgesellschaft muss Lagebericht erstellen
Kleine Kapitalgesellschaften brauchen nach § 264 HGB grundsätzlich keinen Lagebericht aufzustellen.
GoB nur auf die Bilanz beziehen
Die Grundsätze ordnungsmäßiger Buchführung gelten für den gesamten Jahresabschluss.
Vorsichtsprinzip mit beliebiger Unterbewertung verwechseln
Das Vorsichtsprinzip erlaubt keine willkürliche Unterbewertung von Vermögen oder Überbewertung von Schulden. Es ist im Rahmen der gesetzlichen Bewertungsregeln anzuwenden.
Handels- und Steuerbilanz immer gleichsetzen
Zwischen beiden bestehen zwar Zusammenhänge, steuerrechtliche Sondervorschriften können aber zu unterschiedlichen Ansätzen führen.
Haftungsverhältnisse pauschal als Passivposten behandeln
Nicht jedes Haftungsverhältnis führt zu einem normalen Passivposten. Für bestimmte Sachverhalte bestehen besondere Angabe- und Anhangpflichten.
Prüfungstipp: Prüfe bei Aufgaben zum Jahresabschluss zuerst die Rechtsform, dann die Bestandteile des Jahresabschlusses, anschließend die Frage nach einem zusätzlichen Lagebericht und zuletzt mögliche größenabhängige Erleichterungen.
Merksatz für die Prüfung
Kaufmann grundsätzlich: Bilanz + GuV = Jahresabschluss
Kapitalgesellschaft grundsätzlich: Bilanz + GuV + Anhang = Jahresabschluss
Lagebericht = zusätzlicher Bericht, nicht Bestandteil des Jahresabschlusses
Für die Bewertung: Identität – Fortführung – Einzelbewertung – Vorsicht – Periodenabgrenzung – Stetigkeit
Passende Fachwissen-Artikel
Zum Jahresabschluss passen besonders Was ist eine Bilanz?, Gewinn- und Verlustrechnung, Inventur und Inventar, Grundsätze ordnungsmäßiger Buchführung, Buchführungspflichten nach Handels- und Steuerrecht und die Beiträge zu Einzelbewertung und Abschreibungen. Eine übergeordnete Einordnung findest du außerdem im Bereich Fachwirt Rechnungswesen und Prüfungswissen.
Häufige Fragen zum Jahresabschluss
Was gehört zum Jahresabschluss?
Nach § 242 HGB bilden grundsätzlich Bilanz und Gewinn- und Verlustrechnung den Jahresabschluss.
Was gehört bei einer Kapitalgesellschaft zum Jahresabschluss?
Bei Kapitalgesellschaften wird der Jahresabschluss grundsätzlich um einen Anhang erweitert.
Gehört der Lagebericht zum Jahresabschluss?
Nein. Der Lagebericht ist grundsätzlich zusätzlich zum Jahresabschluss aufzustellen.
Welche Grundsätze gelten für den Jahresabschluss?
Der Jahresabschluss ist nach den GoB aufzustellen. Besonders wichtige Bewertungsgrundsätze stehen in § 252 HGB.
Welche Sprache und Währung müssen verwendet werden?
Nach § 244 HGB ist der Jahresabschluss in deutscher Sprache und in Euro aufzustellen.
Muss der Jahresabschluss unterschrieben werden?
Ja. § 245 HGB verlangt grundsätzlich die Unterzeichnung unter Angabe des Datums.
Was ist der Unterschied zwischen Handels- und Steuerbilanz?
Die Handelsbilanz richtet sich nach dem HGB. Die Steuerbilanz muss zusätzlich beziehungsweise abweichend steuerrechtliche Vorschriften berücksichtigen.
Was ist der Maßgeblichkeitsgrundsatz?
Vereinfacht bildet die handelsrechtliche Bilanzierung für bestimmte bilanzierende Gewerbetreibende grundsätzlich den Ausgangspunkt der steuerlichen Gewinnermittlung. Steuerrechtliche Sonderregelungen können jedoch zu Abweichungen führen.
Was ist eine Einheitsbilanz?
Wenn Handels- und Steuerbilanz mit denselben Wertansätzen erstellt werden können, spricht man häufig von einer Einheitsbilanz.
Fazit
Der Jahresabschluss fasst die Rechnungslegung eines abgeschlossenen Geschäftsjahres zusammen.
Grundsätzlich bilden Bilanz + Gewinn- und Verlustrechnung den Jahresabschluss.
Bei Kapitalgesellschaften kommt grundsätzlich der Anhang hinzu. Der Lagebericht ist dagegen ein zusätzlicher Bericht und kein Bestandteil des Jahresabschlusses.
Für die Prüfung solltest du insbesondere sicher beherrschen: die Bestandteile des Jahresabschlusses, die Unterschiede nach Rechtsform, Bilanz und GuV, Anhang und Lagebericht, die Grundsätze des § 252 HGB sowie den grundsätzlichen Zusammenhang zwischen Handels- und Steuerbilanz.
Besonders wichtig ist: Nicht jede Rechtsform hat denselben Umfang des Jahresabschlusses – und Jahresabschluss und Lagebericht sind begrifflich sauber voneinander zu trennen.