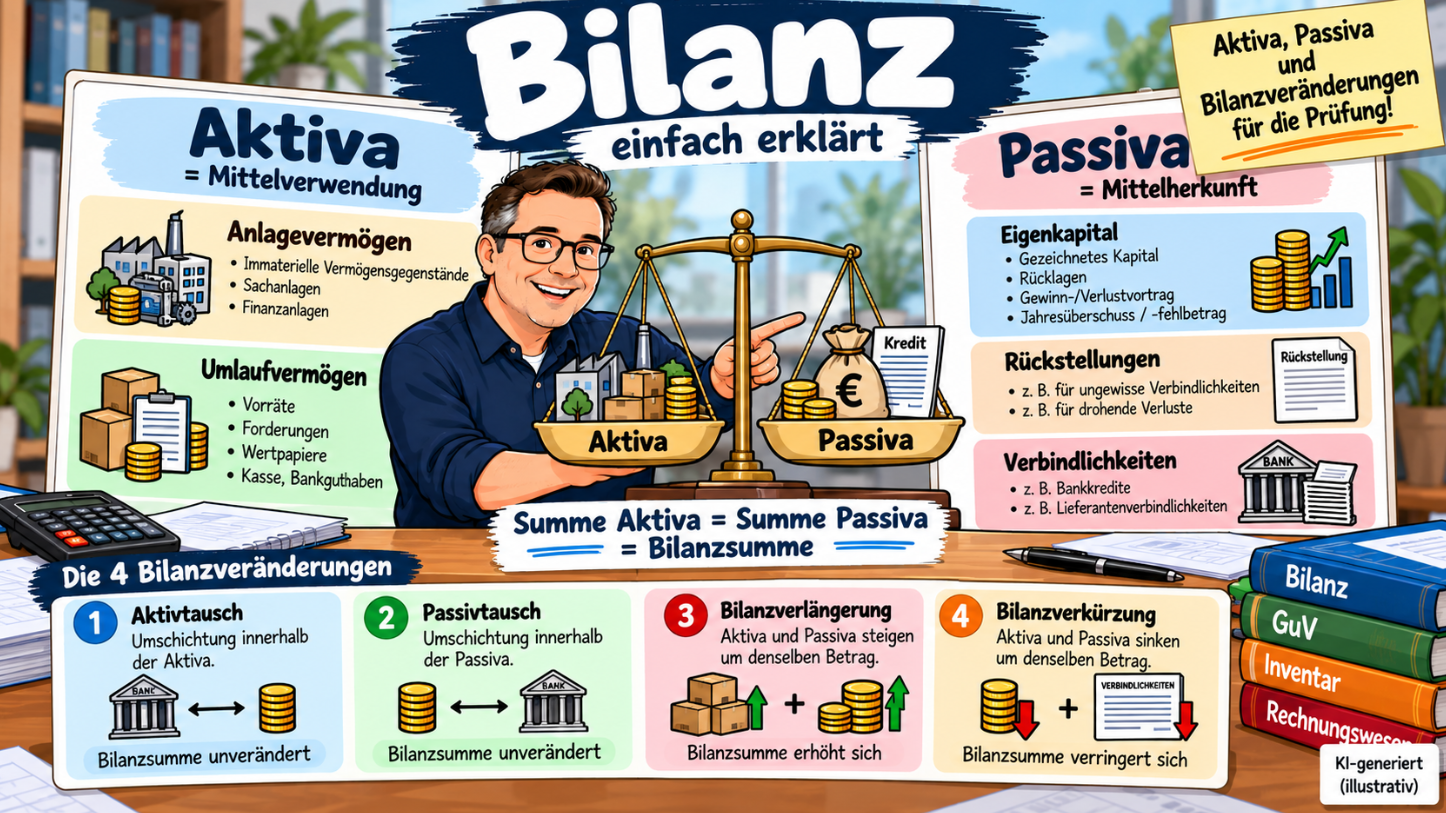
Die Bilanz stellt zu einem bestimmten Stichtag gegenüber, welches Vermögen einem Unternehmen zur Verfügung steht und wie dieses Vermögen finanziert wurde.
Vereinfacht besteht sie aus zwei Seiten:
- Aktiva = Mittelverwendung
- Passiva = Mittelherkunft
Für die Fachwirt-Prüfung solltest du vor allem verstehen, was Aktiva und Passiva bedeuten, warum beide Seiten immer gleich hoch sind, wie Anlage- und Umlaufvermögen unterschieden werden, was Eigenkapital, Rückstellungen und Verbindlichkeiten sind und wie Geschäftsvorfälle die Bilanz verändern.
Was ist eine Bilanz?
Eine Bilanz ist eine stichtagsbezogene Gegenüberstellung von Vermögen und Kapital beziehungsweise Schulden eines Unternehmens.
Nach § 242 HGB hat ein Kaufmann grundsätzlich zu Beginn seines Handelsgewerbes und zum Schluss eines Geschäftsjahres eine Bilanz aufzustellen, soweit keine gesetzliche Ausnahme greift.
Die Bilanz beantwortet zwei zentrale Fragen:
Aktivseite: Wofür wurden die finanziellen Mittel verwendet?
Passivseite: Woher stammen die finanziellen Mittel?
Merksatz: Aktiva = Mittelverwendung. Passiva = Mittelherkunft.
Warum ist die Bilanz immer ausgeglichen?
Jeder Vermögenswert eines Unternehmens wurde auf irgendeine Weise finanziert, beispielsweise durch Eigenkapital, einen Bankkredit oder Verbindlichkeiten gegenüber Lieferanten.
Deshalb gilt immer:
Summe Aktiva = Summe Passiva = Bilanzsumme
Das bedeutet nicht, dass Vermögen und Schulden gleich hoch sind. Auf der Passivseite stehen neben den Schulden auch die Eigenmittel des Unternehmens.
Ein einfaches Bilanzbeispiel
Angenommen, ein Unternehmen besitzt:
| Aktiva | Betrag |
|---|---|
| Maschine | 80.000 € |
| Warenbestand | 20.000 € |
| Bankguthaben | 30.000 € |
| Summe Aktiva | 130.000 € |
Finanziert wurde dieses Vermögen durch:
| Passiva | Betrag |
|---|---|
| Eigenkapital | 70.000 € |
| Bankdarlehen | 40.000 € |
| Verbindlichkeiten aus Lieferungen und Leistungen | 20.000 € |
| Summe Passiva | 130.000 € |
Damit gilt: Aktiva 130.000 € = Passiva 130.000 €. Die Bilanz ist ausgeglichen.
Die Aktivseite der Bilanz
Die Aktivseite zeigt, wie das Kapital im Unternehmen verwendet wurde.
Vereinfacht kann man insbesondere zwischen Anlagevermögen und Umlaufvermögen unterscheiden. Hinzu kommen abhängig von der anzuwendenden Bilanzgliederung weitere Positionen.
Anlagevermögen
Zum Anlagevermögen gehören Vermögensgegenstände, die dazu bestimmt sind, dem Geschäftsbetrieb dauerhaft zu dienen.
Immaterielle Vermögensgegenstände
Beispielsweise bestimmte Rechte, Konzessionen, Lizenzen oder ein Geschäfts- oder Firmenwert.
Sachanlagen
Beispielsweise Grundstücke, Gebäude, Maschinen, technische Anlagen sowie Betriebs- und Geschäftsausstattung.
Finanzanlagen
Beispielsweise Beteiligungen, bestimmte langfristige Wertpapiere oder langfristige Ausleihungen.
Merksatz: Anlagevermögen soll dem Unternehmen grundsätzlich längerfristig dienen.
Umlaufvermögen
Zum Umlaufvermögen gehören Vermögensgegenstände, die nicht dauerhaft im Unternehmen verbleiben sollen.
- Roh-, Hilfs- und Betriebsstoffe
- unfertige und fertige Erzeugnisse
- Waren
- Forderungen
- Wertpapiere des Umlaufvermögens
- Kassenbestand
- Bankguthaben
Eine Produktionsmaschine gehört normalerweise zum Anlagevermögen. Material, das verarbeitet und anschließend verkauft werden soll, gehört dagegen zum Umlaufvermögen.
Die Passivseite der Bilanz
Die Passivseite zeigt, aus welchen Quellen die finanziellen Mittel stammen.
Zu den besonders wichtigen Bereichen gehören Eigenkapital, Rückstellungen und Verbindlichkeiten.
Eigenkapital
Das Eigenkapital stellt vereinfacht den Anteil des Kapitals dar, der den Eigentümern beziehungsweise Gesellschaftern zuzurechnen ist.
Bei Kapitalgesellschaften enthält die handelsrechtliche Bilanzgliederung beispielsweise gezeichnetes Kapital, Kapitalrücklage, Gewinnrücklagen, Gewinn- oder Verlustvortrag sowie Jahresüberschuss beziehungsweise Jahresfehlbetrag.
Die genaue Zusammensetzung hängt von der Rechtsform und den anzuwendenden Vorschriften ab.
Rückstellungen
Rückstellungen werden insbesondere für ungewisse Verbindlichkeiten und bestimmte weitere im HGB vorgesehene Sachverhalte gebildet, bei denen Höhe und/oder Zeitpunkt der Inanspruchnahme noch ungewiss sein können.
Beispiele können Pensionsverpflichtungen, Steuerrückstellungen oder sonstige Rückstellungen sein.
Verbindlichkeiten
Verbindlichkeiten sind Verpflichtungen des Unternehmens gegenüber Dritten.
- Bankdarlehen
- Verbindlichkeiten gegenüber Kreditinstituten
- Verbindlichkeiten aus Lieferungen und Leistungen
- sonstige Verbindlichkeiten
Erhält ein Unternehmen Waren von einem Lieferanten und bezahlt die Rechnung erst 30 Tage später, besteht bis zur Zahlung eine Verbindlichkeit aus Lieferungen und Leistungen.
Wie ist die Bilanz nach § 266 HGB gegliedert?
Für Kapitalgesellschaften regelt § 266 HGB die Gliederung der Bilanz. Je nach Größenklasse bestehen Erleichterungen.
| Aktivseite | Passivseite |
|---|---|
| A. Anlagevermögen | A. Eigenkapital |
| B. Umlaufvermögen | B. Rückstellungen |
| C. Rechnungsabgrenzungsposten | C. Verbindlichkeiten |
| D. Aktive latente Steuern | D. Rechnungsabgrenzungsposten |
| E. Aktiver Unterschiedsbetrag aus der Vermögensverrechnung | E. Passive latente Steuern |
Innerhalb von Anlage- und Umlaufvermögen sowie Eigenkapital, Rückstellungen und Verbindlichkeiten gibt es weitere Untergliederungen.
Für die Prüfung ist in vielen Fällen zunächst wichtiger, die Grundstruktur und Bedeutung der Positionen zu verstehen, als sämtliche Unterpunkte auswendig zu lernen.
Warum ist § 266 HGB nicht für jede Bilanz gleich anzuwenden?
Die detaillierte Gliederung des § 266 HGB betrifft insbesondere Kapitalgesellschaften. Dabei bestehen außerdem größenabhängige Erleichterungen.
So dürfen beispielsweise kleine und Kleinstkapitalgesellschaften unter bestimmten Voraussetzungen verkürzte Bilanzgliederungen verwenden.
Deshalb sollte man nicht pauschal sagen: „Jede Bilanz muss exakt alle Positionen des § 266 HGB enthalten.“
Für Prüfungsaufgaben ist immer entscheidend, welche Rechtsform beziehungsweise Aufgabenstellung zugrunde liegt.
Bilanz und Inventar – was ist der Unterschied?
Bilanz und Inventar dürfen nicht verwechselt werden.
Das Inventar ist das ausführliche Bestandsverzeichnis, das auf Grundlage der Inventur erstellt wird. Die Bilanz fasst diese Werte stärker zusammen.
Inventur → Inventar → Bilanz
| Inventar | Bilanz |
|---|---|
| ausführliche Aufstellung | zusammengefasste Darstellung |
| Vermögensgegenstände und Schulden detailliert | Aktiv- und Passivseite |
| mengen- und wertmäßige Angaben | stichtagsbezogen |
Mehr dazu findest du im Fachwissensartikel Inventur und Inventar.
Bilanz und GuV – was ist der Unterschied?
Auch Bilanz und Gewinn- und Verlustrechnung erfüllen unterschiedliche Aufgaben.
Bilanz = stichtagsbezogen
Sie zeigt beispielsweise am 31. Dezember Vermögen, Eigenkapital und Schulden.
GuV = zeitraumbezogen
Sie stellt Aufwendungen und Erträge einer Periode gegenüber.
Erträge − Aufwendungen = Jahresergebnis
Das Jahresergebnis wirkt sich anschließend auf das Eigenkapital aus. Mehr dazu findest du im Artikel Gewinn- und Verlustrechnung.
Bilanz und Jahresabschluss
Bilanz und GuV bilden nach § 242 HGB grundsätzlich den Jahresabschluss des Kaufmanns. Abhängig von Rechtsform und gesetzlichen Vorschriften können weitere Bestandteile hinzukommen, beispielsweise ein Anhang.
Deshalb sind Bilanz und Jahresabschluss nicht dasselbe. Die Bilanz ist vielmehr ein zentraler Bestandteil des Jahresabschlusses.
Mehr dazu findest du im Beitrag Jahresabschluss.
Was ist ein Aktivtausch?
Beim Aktivtausch verändern sich ausschließlich Positionen auf der Aktivseite. Die Bilanzsumme bleibt unverändert.
Ein Unternehmen hebt 5.000 € vom Bankkonto ab und legt das Geld in die Kasse.
Vorher: Bank 10.000 €, Kasse 1.000 €.
Nachher: Bank 5.000 €, Kasse 6.000 €.
Eine Aktivposition nimmt ab, eine andere nimmt im gleichen Umfang zu. Bilanzsumme: unverändert.
Was ist ein Passivtausch?
Beim Passivtausch verändern sich ausschließlich Positionen auf der Passivseite. Auch hier bleibt die Bilanzsumme unverändert.
Eine kurzfristige Verbindlichkeit von 20.000 € wird beispielsweise durch ein längerfristiges Bankdarlehen ersetzt. Eine Passivposition nimmt ab, eine andere nimmt im gleichen Umfang zu. Bilanzsumme: unverändert.
Was ist eine Bilanzverlängerung?
Eine Bilanzverlängerung wird auch als Aktiv-Passiv-Mehrung bezeichnet. Aktiv- und Passivseite erhöhen sich um den gleichen Betrag.
Ein Unternehmen kauft Waren für 10.000 € auf Ziel.
Auf der Aktivseite steigt der Warenbestand um 10.000 €. Auf der Passivseite steigen gleichzeitig die Verbindlichkeiten um 10.000 €.
Bilanzsumme: +10.000 €
Was ist eine Bilanzverkürzung?
Eine Bilanzverkürzung wird auch als Aktiv-Passiv-Minderung bezeichnet. Aktiv- und Passivseite sinken um den gleichen Betrag.
Eine Lieferantenverbindlichkeit über 10.000 € wird vom Bankkonto bezahlt.
Aktivseite: Bankguthaben −10.000 €
Passivseite: Verbindlichkeiten −10.000 €
Bilanzsumme: −10.000 €
Die vier Bilanzveränderungen im Überblick
| Veränderung | Aktivseite | Passivseite | Bilanzsumme |
|---|---|---|---|
| Aktivtausch | + / − | unverändert | unverändert |
| Passivtausch | unverändert | + / − | unverändert |
| Bilanzverlängerung | + | + | steigt |
| Bilanzverkürzung | − | − | sinkt |
Merksatz: Tausch = Bilanzsumme bleibt gleich. Verlängerung = Bilanzsumme steigt. Verkürzung = Bilanzsumme sinkt.
Wie wirkt sich ein Gewinn auf die Bilanz aus?
Erzielt ein Unternehmen einen Gewinn, erhöht dieser grundsätzlich das Eigenkapital, sofern keine weiteren Vorgänge berücksichtigt werden. Ein Verlust mindert entsprechend das Eigenkapital.
Damit besteht eine direkte Verbindung zwischen Gewinn- und Verlustrechnung und Bilanz. Die GuV erklärt vereinfacht, wie sich das Jahresergebnis entwickelt hat, während die Bilanz unter anderem zeigt, wie sich dieses Ergebnis im Eigenkapital widerspiegelt.
Was kann man aus einer Bilanz erkennen?
Eine Bilanz liefert zahlreiche Informationen über die Vermögens- und Finanzierungsstruktur eines Unternehmens.
- Höhe des Anlagevermögens
- Höhe des Umlaufvermögens
- Eigenkapital
- Fremdkapital beziehungsweise Verpflichtungen
- Bilanzsumme
Aus diesen Werten können anschließend Kennzahlen wie Eigenkapitalquote, Verschuldungsgrad, Anlagenintensität oder Umlaufintensität berechnet werden.
Eine Bilanz allein zeigt allerdings nicht automatisch, ob ein Unternehmen „gut“ oder „schlecht“ aufgestellt ist. Dafür müssen die Werte interpretiert und beispielsweise mit Vorjahren, Planwerten oder passenden Vergleichsunternehmen verglichen werden.
Video: Bilanz einfach erklärt
Das vorhandene Video ergänzt die Erklärung. Nach dem Video solltest du insbesondere selbst erklären können, was auf Aktiv- und Passivseite steht, warum beide Seiten gleich hoch sind und welche vier grundlegenden Bilanzveränderungen es gibt.
Typische Fehler in der Prüfung
Aktiva mit „Geld“ gleichsetzen
Auf der Aktivseite steht nicht nur Geld. Dort finden sich beispielsweise auch Maschinen, Gebäude, Vorräte und Forderungen.
Passiva nur als Schulden bezeichnen
Auf der Passivseite stehen neben Verbindlichkeiten und Rückstellungen auch die Eigenmittel des Unternehmens.
Bilanz und GuV verwechseln
Die Bilanz ist stichtagsbezogen. Die GuV betrachtet dagegen Aufwendungen und Erträge innerhalb eines Zeitraums.
Bilanz und Inventar gleichsetzen
Das Inventar ist wesentlich detaillierter. Die Bilanz fasst die Bestände zu Bilanzpositionen zusammen.
Aktivtausch als Bilanzverlängerung behandeln
Beim Aktivtausch verändert sich lediglich die Zusammensetzung der Aktivseite. Die Bilanzsumme bleibt gleich.
Bilanzsumme mit Unternehmenswert verwechseln
Die Bilanzsumme ist nicht automatisch der Marktwert eines Unternehmens. Sie ergibt sich aus den bilanziell angesetzten Positionen und deren Bewertung nach den anzuwendenden Rechnungslegungsvorschriften.
§ 266 HGB pauschal auf jedes Unternehmen übertragen
Die konkrete Gliederung hängt unter anderem von Rechtsform und Größenklasse ab. § 266 HGB regelt insbesondere die Bilanzgliederung von Kapitalgesellschaften.
Prüfungstipp: Prüfe bei einer Bilanzaufgabe zuerst, ob der Vorgang auf die Aktiv- oder Passivseite gehört, welche konkrete Position sich verändert, ob sie steigt oder sinkt, ob sich auch die andere Bilanzseite verändert und ob die Bilanzsumme gleich bleibt oder sich verändert.
Merksatz für die Prüfung
Aktiva = Mittelverwendung
Passiva = Mittelherkunft
Summe Aktiva = Summe Passiva = Bilanzsumme
Bei den Bilanzveränderungen gilt: Tausch → Bilanzsumme gleich. Verlängerung → Bilanzsumme steigt. Verkürzung → Bilanzsumme sinkt.
Passende Fachwissen-Artikel
Zur Bilanz passen besonders Aufgaben des Rechnungswesens, Inventur und Inventar, Gewinn- und Verlustrechnung, Jahresabschluss und die Buchführungspflichten. Eine übergeordnete Einordnung findest du außerdem im Bereich Fachwirt Rechnungswesen und Prüfungswissen.
Häufige Fragen zur Bilanz
Was ist eine Bilanz einfach erklärt?
Eine Bilanz stellt zu einem bestimmten Stichtag Vermögen und Finanzierung eines Unternehmens gegenüber.
Was steht auf der Aktivseite?
Auf der Aktivseite wird dargestellt, wofür die Mittel des Unternehmens verwendet wurden. Dazu gehören beispielsweise Anlage- und Umlaufvermögen.
Was steht auf der Passivseite?
Die Passivseite zeigt die Herkunft der Mittel, insbesondere Eigenkapital, Rückstellungen und Verbindlichkeiten.
Warum sind Aktiva und Passiva immer gleich hoch?
Weil jedes Vermögen finanziert werden muss. Die Aktivseite zeigt die Verwendung der Mittel, die Passivseite deren Herkunft.
Was ist der Unterschied zwischen Bilanz und GuV?
Die Bilanz betrachtet einen bestimmten Stichtag. Die GuV erfasst Aufwendungen und Erträge innerhalb eines Zeitraums.
Was ist der Unterschied zwischen Inventar und Bilanz?
Das Inventar ist ein detailliertes Bestandsverzeichnis. Die Bilanz fasst Vermögen und Kapital in Bilanzpositionen zusammen.
Was ist ein Aktivtausch?
Beim Aktivtausch verändern sich zwei Aktivpositionen gegensätzlich. Die Bilanzsumme bleibt unverändert.
Was ist eine Bilanzverlängerung?
Bei einer Bilanzverlängerung steigen Aktiv- und Passivseite um den gleichen Betrag. Dadurch steigt die Bilanzsumme.
Was ist eine Bilanzverkürzung?
Bei einer Bilanzverkürzung sinken Aktiv- und Passivseite um denselben Betrag. Die Bilanzsumme wird kleiner.
Fazit
Die Bilanz zeigt zu einem bestimmten Stichtag, welches Vermögen ein Unternehmen besitzt und wie dieses finanziert wurde.
Die Aktivseite beantwortet die Frage nach der Mittelverwendung, die Passivseite die Frage nach der Mittelherkunft.
Für die Prüfung solltest du insbesondere sicher beherrschen: Aktiv- und Passivseite, Anlage- und Umlaufvermögen, Eigenkapital, Rückstellungen und Verbindlichkeiten, den Unterschied zwischen Bilanz, Inventar und GuV sowie Aktivtausch, Passivtausch, Bilanzverlängerung und Bilanzverkürzung.
Die wichtigste Grundregel bleibt: Summe Aktiva = Summe Passiva = Bilanzsumme.