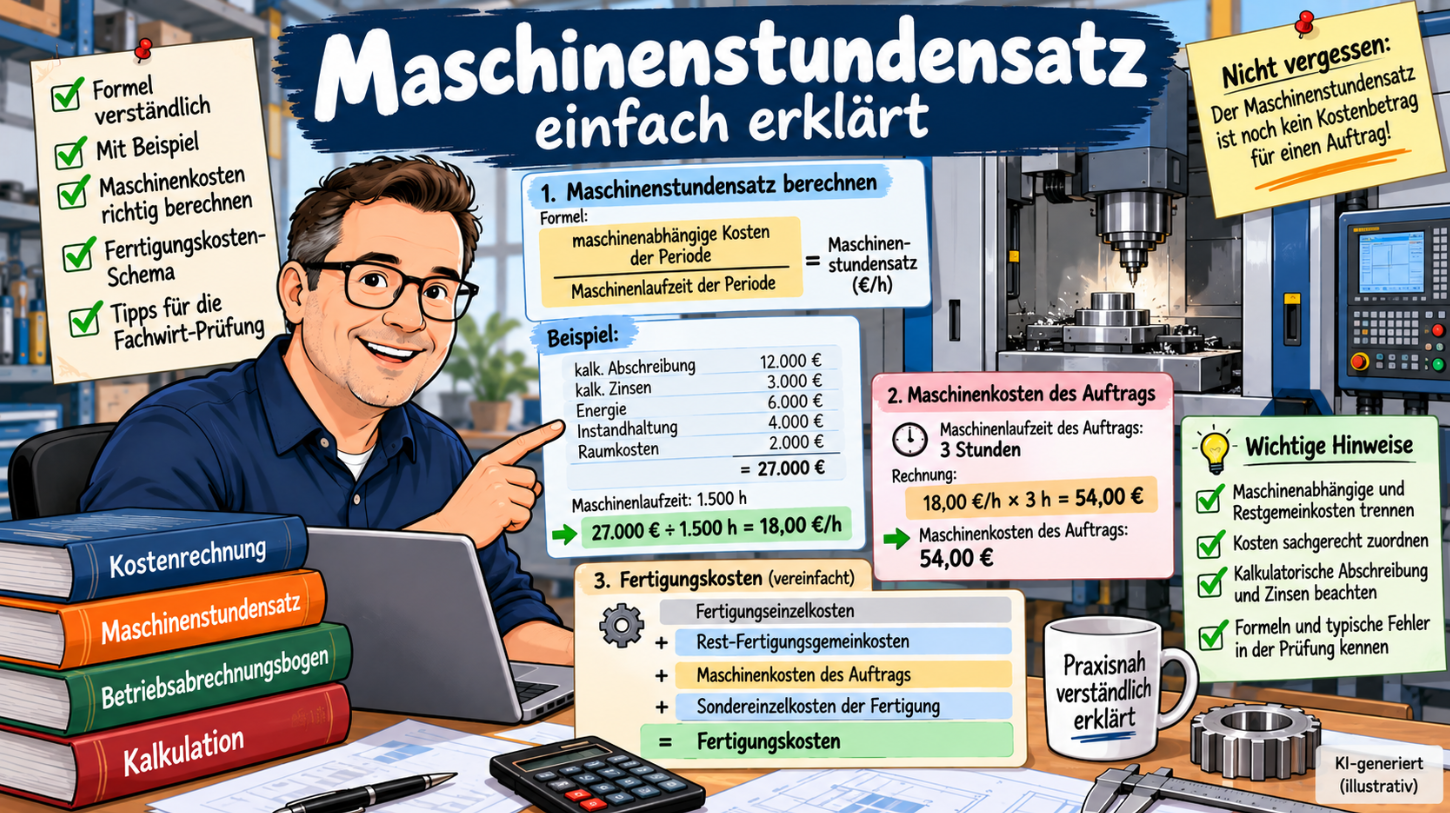
Der Maschinenstundensatz zeigt, welche maschinenabhängigen Kosten pro Nutzungsstunde einer Maschine anfallen.
Die Maschinenstundensatzrechnung wird vor allem dann eingesetzt, wenn Maschinen in der Fertigung einen großen Anteil der Kosten verursachen. Statt sämtliche Fertigungsgemeinkosten nur über die Fertigungslöhne zu verteilen, können die Kosten einer Maschine dadurch verursachungsgerechter den Produkten oder Aufträgen zugerechnet werden.
Für die Fachwirt-Prüfung solltest du vor allem verstehen, warum die Maschinenstundensatzrechnung eingesetzt wird, welche Kosten in die Berechnung einfließen, wie der Maschinenstundensatz berechnet wird und wie daraus die Maschinenkosten eines Auftrags entstehen.
Was ist ein Maschinenstundensatz?
Der Maschinenstundensatz gibt an, wie hoch die auf eine Maschine entfallenden Kosten je Maschinenstunde sind.
Maschinenstundensatz = maschinenabhängige Kosten einer Periode ÷ Maschinenlaufzeit der Periode
Das Ergebnis wird beispielsweise in Euro je Maschinenstunde (€/h) angegeben.
Merksatz: Der Maschinenstundensatz verteilt maschinenabhängige Kosten nach der tatsächlichen beziehungsweise geplanten Nutzung der Maschine.
Warum gibt es die Maschinenstundensatzrechnung?
In stark automatisierten Unternehmen können Maschinen einen erheblichen Teil der Fertigungskosten verursachen. Würden diese Kosten ausschließlich anhand der Fertigungslöhne auf Produkte verteilt, könnte das zu einer wenig verursachungsgerechten Kostenverteilung führen.
Deshalb werden die Fertigungsgemeinkosten bei der Maschinenstundensatzrechnung vereinfacht aufgeteilt in maschinenabhängige Fertigungsgemeinkosten und Restgemeinkosten.
Welche Kosten können maschinenabhängig sein?
Welche Kosten tatsächlich einer Maschine zugerechnet werden können, hängt vom jeweiligen Betrieb und der Aufgabenstellung ab.
- kalkulatorische Abschreibungen
- kalkulatorische Zinsen
- Energiekosten
- Instandhaltungs- und Wartungskosten
- Raumkosten
- Werkzeugkosten
- Betriebsstoffe
Entscheidend ist der Grundgedanke: Die Kosten müssen durch den Einsatz beziehungsweise die Bereitstellung der Maschine verursacht oder ihr sachgerecht zugerechnet werden können.
Deshalb sollte man nicht pauschal jede Kostenart immer als maschinenabhängig oder maschinenunabhängig einstufen. Mehr zu den grundlegenden Kostenarten findest du im Artikel Kostenarten.
Was sind Restgemeinkosten?
Nicht alle Fertigungsgemeinkosten lassen sich sinnvoll über die Maschinenlaufzeit verteilen. Der verbleibende Teil wird häufig als Restgemeinkosten bezeichnet.
Diese Kosten werden weiterhin über eine andere geeignete Bezugsgröße verrechnet, beispielsweise über die Fertigungslöhne.
Fertigungsgemeinkosten → maschinenabhängige Gemeinkosten + Restgemeinkosten
Der Zusammenhang zum klassischen Gemeinkostenzuschlag wird im Artikel Betriebsabrechnungsbogen (BAB) ausführlicher erklärt.
Wie wird der Maschinenstundensatz berechnet?
Die Grundformel lautet:
Maschinenstundensatz = maschinenabhängige Kosten der Periode ÷ Maschinenstunden der Periode
Dabei müssen Zähler und Nenner zum gleichen Zeitraum gehören. Werden beispielsweise die jährlichen maschinenabhängigen Kosten verwendet, müssen auch die jährlich verfügbaren beziehungsweise geplanten Maschinenstunden eingesetzt werden.
Einfaches Beispiel
Angenommen, für eine Maschine entstehen im Jahr folgende maschinenabhängige Kosten:
| Kostenart | Kosten pro Jahr |
|---|---|
| kalkulatorische Abschreibung | 12.000 € |
| kalkulatorische Zinsen | 3.000 € |
| Energie | 6.000 € |
| Instandhaltung | 4.000 € |
| Raumkosten | 2.000 € |
| Summe | 27.000 € |
Die Maschine wird im Jahr für insgesamt 1.500 Maschinenstunden eingesetzt.
27.000 € ÷ 1.500 h = 18,00 €/h
Der Maschinenstundensatz beträgt somit 18,00 € pro Maschinenstunde.
Wie werden die Maschinenkosten eines Auftrags berechnet?
Der Maschinenstundensatz selbst ist noch kein Kostenbetrag für einen bestimmten Auftrag. Er gibt lediglich die Kosten pro Maschinenstunde an.
Maschinenkosten des Auftrags = Maschinenstundensatz × Maschinenlaufzeit des Auftrags
Benötigt ein Auftrag die Maschine beispielsweise für 3 Stunden:
18,00 €/h × 3 h = 54,00 €
Dem Auftrag werden damit 54,00 € Maschinenkosten zugerechnet.
Das ist eine wichtige Unterscheidung: In der Kalkulation darf nicht lediglich „+ Maschinenstundensatz“ stehen. Der Stundensatz muss zunächst mit der für den Auftrag benötigten Maschinenzeit multipliziert werden.
Kalkulatorische Abschreibung
Ein Bestandteil des Maschinenstundensatzes kann die kalkulatorische Abschreibung sein. Sie soll den Werteverzehr der Maschine in der Kostenrechnung berücksichtigen.
Als Grundlage kann beispielsweise der erwartete Wiederbeschaffungswert verwendet werden.
Vereinfachtes Beispiel bei einem Restwert von 0:
kalkulatorische Abschreibung pro Jahr = Wiederbeschaffungswert ÷ wirtschaftliche Nutzungsdauer
Bei einem zu berücksichtigenden Restwert muss dieser entsprechend der in der Aufgabe vorgegebenen Berechnungsmethode berücksichtigt werden.
Kalkulatorische Zinsen
Auch das in einer Maschine gebundene Kapital verursacht aus Sicht der Kostenrechnung Kosten. Dafür können kalkulatorische Zinsen angesetzt werden.
Bei einer vereinfachten Durchschnittswertmethode und einem Restwert von 0 wird häufig mit der Hälfte des Anschaffungswerts gerechnet:
durchschnittlich gebundenes Kapital = Anschaffungswert ÷ 2
anschließend:
kalkulatorische Zinsen = durchschnittlich gebundenes Kapital × kalkulatorischer Zinssatz
Bei vorhandenem Restwert muss die Berechnung entsprechend angepasst werden. In der Durchschnittswertmethode wird dann typischerweise mit (Anschaffungswert + Restwert) ÷ 2 gearbeitet, sofern die Aufgabenstellung diese Methode vorgibt.
Energiekosten der Maschine
Die Energiekosten können direkt über den Verbrauch der Maschine berechnet werden.
Energiekosten je Stunde = Energieverbrauch je Stunde × Energiepreis
Bei Prüfungsaufgaben solltest du genau darauf achten, ob die Energiekosten bereits als Jahresbetrag angegeben sind oder zunächst aus Verbrauch und Preis berechnet werden müssen.
Instandhaltungs- und Wartungskosten
Auch Kosten für Wartung und Instandhaltung können Bestandteil der maschinenabhängigen Kosten sein. In einer Prüfungsaufgabe können sie beispielsweise direkt als Jahresbetrag, als Prozentsatz eines Maschinenwerts oder als Erfahrungswert angegeben werden.
Entscheidend ist immer die konkrete Aufgabenstellung.
Raumkosten
Benötigt eine Maschine einen bestimmten Anteil der Produktionsfläche, können ihr entsprechende Raumkosten zugerechnet werden. Dafür kann beispielsweise die von der Maschine beanspruchte Fläche als Verteilungsgrundlage dienen.
Auch hier gilt: Nicht jede Raumkostenposition ist automatisch vollständig maschinenabhängig. Entscheidend ist, welcher Kostenanteil sachgerecht der Maschine zugeordnet werden kann.
Welche Maschinenstunden dürfen verwendet werden?
Ein besonders wichtiger Punkt bei der Berechnung ist die Zahl der Maschinenstunden. Nicht jede theoretisch mögliche Stunde ist automatisch eine produktiv nutzbare Maschinenstunde.
- Schichtzeiten
- Arbeitstage
- geplante Stillstandszeiten
- Wartungszeiten
- Rüstzeiten
- technische Ausfallzeiten
Die Prüfungsaufgabe gibt normalerweise vor, welche Zeiten abzuziehen oder einzubeziehen sind.
Prüfungstipp: Berechne die tatsächlich anzusetzenden Maschinenstunden immer zuerst vollständig, bevor du den Maschinenstundensatz ermittelst.
Zusammenhang mit den Fertigungskosten
Die Maschinenstundensatzrechnung dient dazu, den maschinenabhängigen Anteil der Fertigungsgemeinkosten genauer einem Auftrag beziehungsweise Produkt zuzuordnen.
| Fertigungseinzelkosten | |
| + | Rest-Fertigungsgemeinkosten |
| + | Maschinenkosten des Auftrags |
| + | Sondereinzelkosten der Fertigung |
| = | Fertigungskosten |
Dabei gilt ausdrücklich:
Maschinenkosten des Auftrags = Maschinenstundensatz × benötigte Maschinenstunden
Nicht der Maschinenstundensatz allein wird zu den Fertigungskosten addiert.
Zusammenhang mit dem Betriebsabrechnungsbogen
Die Maschinenstundensatzrechnung ist eng mit dem Betriebsabrechnungsbogen verbunden. Beim BAB werden Gemeinkosten auf Kostenstellen verteilt und Gemeinkostenzuschlagssätze ermittelt.
Bei einer maschinenintensiven Fertigung kann es sinnvoll sein, einen Teil der Fertigungsgemeinkosten nicht nur über die Fertigungslöhne zu verteilen, sondern über die tatsächliche Maschinenbeanspruchung.
Fertigungsgemeinkosten → maschinenabhängige Kosten + Restgemeinkosten
Zusammenhang mit der Angebotskalkulation
Die ermittelten Maschinenkosten beeinflussen die Fertigungskosten eines Produkts oder Auftrags. Diese Fertigungskosten fließen anschließend wiederum in die Selbstkosten und damit in die Angebotskalkulation ein.
Gemeinkosten erfassen → BAB → Maschinenkosten bestimmen → Fertigungskosten → Selbstkosten → Angebotspreis
Video zum Maschinenstundensatz
Das vorhandene Video ergänzt die Erklärung. Für die Prüfung ist es sinnvoll, zunächst die Formeln selbst nachzuvollziehen und anschließend das Video zur Wiederholung zu nutzen.
Typische Fehler in der Prüfung
Maschinenstundensatz direkt als Kostenbetrag verwenden
Ein Maschinenstundensatz von beispielsweise 18 €/h bedeutet nicht, dass einem Auftrag automatisch 18 € zugerechnet werden. Die korrekte Rechnung lautet:
Maschinenstundensatz × Maschinenzeit des Auftrags
Falsche Maschinenstunden verwenden
Wenn Stillstands-, Wartungs- oder andere nicht nutzbare Zeiten laut Aufgabe abzuziehen sind, darf nicht einfach mit der theoretischen Gesamtzeit gerechnet werden.
Kosten und Zeiträume vermischen
Jährliche Maschinenkosten müssen durch jährliche Maschinenstunden geteilt werden. Monatskosten müssen entsprechend mit Monatsstunden kombiniert werden.
Alle Fertigungsgemeinkosten in den Maschinenstundensatz einbeziehen
Nur die Kosten, die gemäß Aufgabenstellung der Maschine zugerechnet werden sollen, gehören in den Maschinenstundensatz. Die verbleibenden Fertigungsgemeinkosten werden als Restgemeinkosten anderweitig verrechnet.
Kalkulatorische Zinsen falsch berechnen
Bei der Durchschnittswertmethode darf nicht automatisch der vollständige Anschaffungswert über die gesamte Nutzungsdauer verzinst werden. Je nach Aufgabenstellung sind Anschaffungswert, Restwert und die verwendete Berechnungsmethode zu beachten.
Prüfungstipp: Gehe bei Aufgaben zur Maschinenstundensatzrechnung am besten in dieser Reihenfolge vor: maschinenabhängige Kosten identifizieren, Kosten auf einen einheitlichen Zeitraum bringen, nutzbare Maschinenstunden ermitteln, Maschinenstundensatz berechnen, mit der Maschinenzeit des Auftrags multiplizieren und anschließend die Maschinenkosten in die weitere Kalkulation übernehmen.
Merksatz für die Prüfung
Maschinenabhängige Kosten ÷ Maschinenstunden = Maschinenstundensatz in €/h.
Für einen konkreten Auftrag gilt anschließend:
Maschinenstundensatz × Maschinenstunden des Auftrags = Maschinenkosten des Auftrags.
Passende Fachwissen-Artikel
Zum Maschinenstundensatz passen besonders Betriebsabrechnungsbogen (BAB), Kostenarten, Angebotskalkulation, Kostenträgerzeit- und Kostenträgerstückrechnung und Deckungsbeitrag. Eine übergeordnete Einordnung findest du außerdem im Bereich Prüfungswissen.
Häufige Fragen zum Maschinenstundensatz
Was ist ein Maschinenstundensatz?
Der Maschinenstundensatz gibt an, welche maschinenabhängigen Kosten je Nutzungsstunde einer Maschine anfallen.
Wie berechnet man den Maschinenstundensatz?
Maschinenstundensatz = maschinenabhängige Kosten der Periode ÷ Maschinenstunden der Periode
Welche Kosten gehören in den Maschinenstundensatz?
Je nach Aufgabe beispielsweise Abschreibung, kalkulatorische Zinsen, Energie, Instandhaltung, Raumkosten, Betriebsstoffe oder Werkzeugkosten. Entscheidend ist, welche Kosten der Maschine sachgerecht zugerechnet werden.
Warum wird der Maschinenstundensatz berechnet?
Er ermöglicht insbesondere bei einer maschinenintensiven Fertigung eine verursachungsgerechtere Verteilung der Fertigungsgemeinkosten.
Wie berechnet man die Maschinenkosten eines Auftrags?
Maschinenkosten = Maschinenstundensatz × Maschinenlaufzeit des Auftrags
Was sind Restgemeinkosten?
Das sind die Fertigungsgemeinkosten, die nicht über den Maschinenstundensatz verrechnet werden und deshalb über eine andere Bezugsgröße verteilt werden.
Gehört die Maschinenstundensatzrechnung zur Vollkostenrechnung?
Ja. Die Maschinenstundensatzrechnung ist ein Verfahren der Vollkostenrechnung.
Fazit
Die Maschinenstundensatzrechnung ermöglicht eine genauere Verteilung maschinenabhängiger Fertigungsgemeinkosten.
Für die Prüfung solltest du vor allem sicher unterscheiden können zwischen maschinenabhängigen Kosten und Restgemeinkosten, Maschinenstundensatz und Maschinenkosten eines Auftrags, Kosten pro Periode und Kosten pro Stunde sowie theoretischen und tatsächlich anzusetzenden Maschinenstunden.
Die wichtigste Rechenlogik lautet: Maschinenabhängige Kosten ÷ Maschinenstunden = Maschinenstundensatz und anschließend Maschinenstundensatz × Auftragszeit = Maschinenkosten des Auftrags.