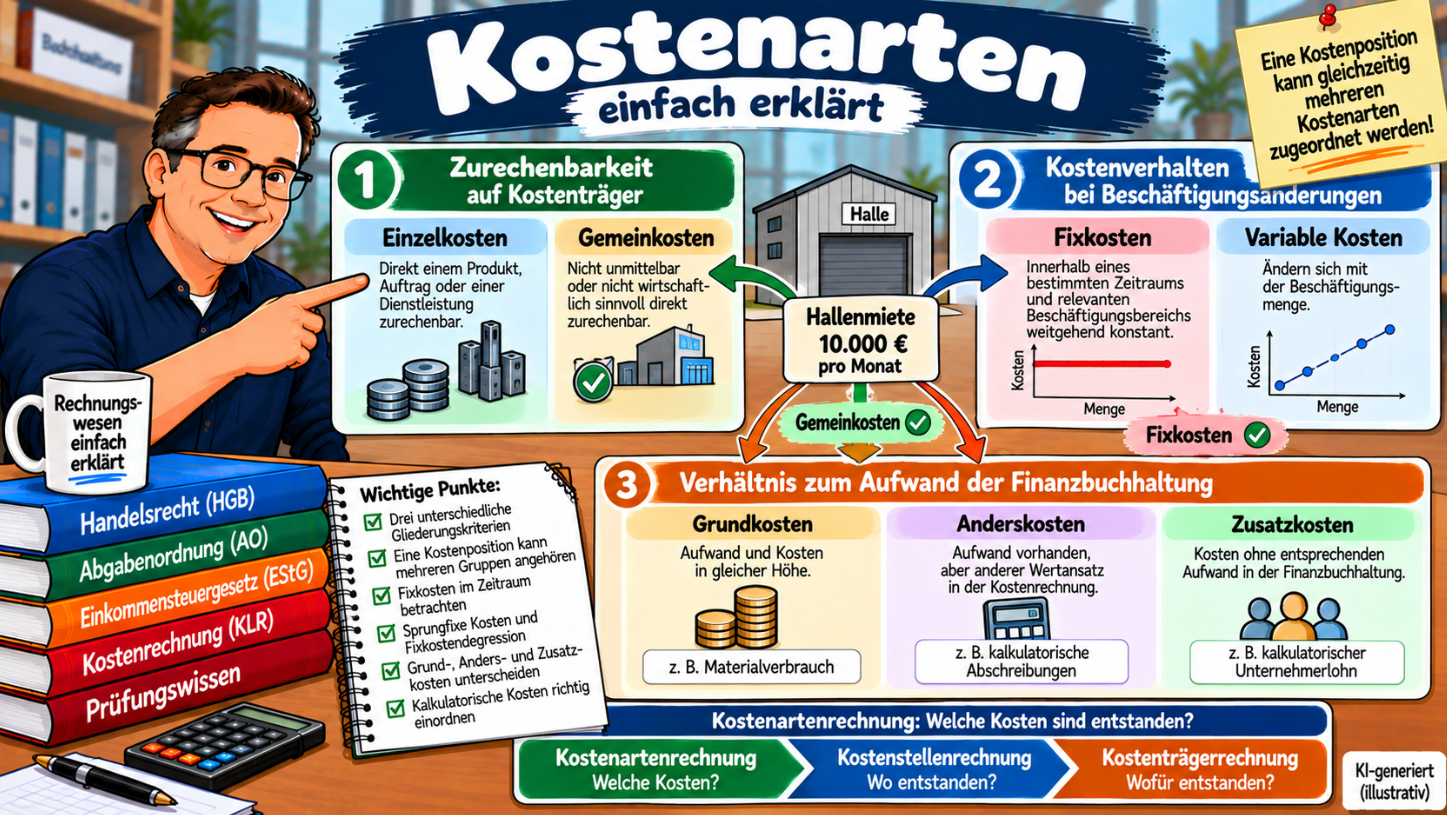
Die Kostenartenrechnung ist die erste Stufe der Kosten- und Leistungsrechnung.
Ihre zentrale Frage lautet: Welche Kosten sind entstanden?
Dabei können Kosten nach unterschiedlichen Kriterien gegliedert werden.
- Einzelkosten und Gemeinkosten
- fixe und variable Kosten
- Grundkosten, Anderskosten und Zusatzkosten
- kalkulatorische Kosten
Wichtig ist: Diese Begriffe beschreiben unterschiedliche Eigenschaften von Kosten. Ein Kostenbetrag kann deshalb gleichzeitig mehreren Gruppen angehören.
Eine monatliche Hallenmiete kann beispielsweise gleichzeitig Gemeinkosten, Fixkosten und Grundkosten sein.
Wo gehört die Kostenartenrechnung hin?
Die klassische Kosten- und Leistungsrechnung besteht aus drei Stufen:
Kostenartenrechnung → Welche Kosten sind entstanden?
Kostenstellenrechnung → Wo sind die Kosten entstanden?
Kostenträgerrechnung → Wofür sind die Kosten entstanden?
Die Kostenartenrechnung bildet damit den Ausgangspunkt für die weitere Kostenrechnung.
Was sind Kosten?
Kosten sind der bewertete betriebszweckbezogene Verbrauch von Gütern und Leistungen innerhalb einer bestimmten Periode.
Vereinfacht gesagt: Kosten entstehen, wenn für die eigentliche betriebliche Leistungserstellung Werte verbraucht werden.
- Materialverbrauch
- Fertigungslöhne
- Energie für die Produktion
- Abschreibungen
- Miete für Betriebsräume
Aufwand und Kosten sind nicht dasselbe
Ein besonders wichtiger Punkt der Kostenrechnung ist die Unterscheidung zwischen Aufwand und Kosten.
Aufwand wird in der Finanzbuchhaltung erfasst. Kosten gehören zur Kosten- und Leistungsrechnung.
Nicht jeder Aufwand ist gleichzeitig Kosten – und Kosten müssen nicht immer in identischer Höhe einem Aufwand entsprechen.
Beispiel: Aufwand, aber keine Kosten
Ein Unternehmen spendet 2.000 € an eine gemeinnützige Organisation.
Die Spende ist Aufwand in der Finanzbuchhaltung. Sie steht aber nicht unmittelbar mit dem eigentlichen Betriebszweck in Verbindung.
In der klassischen Kostenrechnung wird sie deshalb als neutraler Aufwand behandelt und nicht als Kosten in die betriebliche Kostenrechnung übernommen.
Die wichtigsten Gliederungen der Kostenarten
Für Prüfungsaufgaben solltest du Kosten mindestens nach drei unterschiedlichen Gesichtspunkten unterscheiden können.
Nach der Zurechenbarkeit auf Kostenträger
Einzelkosten / Gemeinkosten
Nach dem Verhalten bei Beschäftigungsänderungen
variable Kosten / fixe Kosten
Nach dem Verhältnis zum Aufwand der Finanzbuchhaltung
Grundkosten / Anderskosten / Zusatzkosten
Diese drei Einteilungen dürfen nicht miteinander vermischt werden.
Einzelkosten
Einzelkosten können einem bestimmten Kostenträger unmittelbar zugerechnet werden.
- ein Produkt
- ein Auftrag
- eine Dienstleistung
- ein Projekt
Typische Einzelkosten sind Fertigungsmaterial, Fertigungslöhne, Sondereinzelkosten der Fertigung und Sondereinzelkosten des Vertriebs.
Beispiel für Einzelkosten
Für einen Kunden wird ein spezielles Bauteil hergestellt. Das dafür verwendete Material kostet 500 €.
Da dieses Material eindeutig dem Kundenauftrag zugerechnet werden kann, handelt es sich um Materialeinzelkosten.
Was sind Sondereinzelkosten?
Sondereinzelkosten können einem einzelnen Auftrag oder Produkt direkt zugeordnet werden, gehören aber nicht zu den normalen Material- oder Fertigungseinzelkosten.
Sondereinzelkosten der Fertigung
- Spezialwerkzeuge für einen Auftrag
- besondere Modelle
- spezielle Konstruktionen
Sondereinzelkosten des Vertriebs
- spezielle Verpackung für einen bestimmten Kunden
- besondere Provision für einen Einzelauftrag
- auftragsbezogene Fracht
Entscheidend ist: Die Kosten lassen sich direkt einem bestimmten Kostenträger zurechnen.
Gemeinkosten
Gemeinkosten können einem einzelnen Kostenträger nicht unmittelbar oder nicht wirtschaftlich sinnvoll direkt zugerechnet werden.
- Gebäudemiete
- Gehälter der Verwaltung
- allgemeine Energiekosten
- Versicherungen
- Reinigungskosten
- allgemeine Abschreibungen
Diese Kosten werden deshalb zunächst Kostenstellen zugeordnet. Ein wichtiges Instrument dafür ist der Betriebsabrechnungsbogen (BAB).
Beispiel für Gemeinkosten
Ein Unternehmen produziert drei verschiedene Produkte in derselben Halle.
Die Hallenmiete beträgt 12.000 € pro Monat.
Die Miete kann nicht ohne Weiteres eindeutig einem einzigen Produkt zugerechnet werden. Sie ist deshalb grundsätzlich Gemeinkosten.
Einzelkosten und Gemeinkosten hängen vom Bezugsobjekt ab
Die Einordnung ist nicht immer absolut.
Eine Kostenposition kann gegenüber einem Kostenträger Gemeinkosten sein, aber einer Kostenstelle direkt zugerechnet werden können.
Beispiel: Die Abschreibung einer bestimmten Maschine kann der Kostenstelle Fertigung Maschine A direkt zugeordnet werden. Für einzelne Produkte, die auf dieser Maschine gefertigt werden, kann sie trotzdem Gemeinkostencharakter haben.
Deshalb sollte in Prüfungsaufgaben immer geprüft werden: Worauf soll die Kostenposition zugerechnet werden?
Fixe und variable Kosten
Eine andere Gliederung betrachtet das Verhalten der Kosten bei einer Änderung der Beschäftigung beziehungsweise Ausbringungsmenge.
Dabei unterscheidet man insbesondere Fixkosten und variable Kosten.
Fixkosten
Fixe Kosten verändern sich innerhalb eines bestimmten Betrachtungszeitraums und Beschäftigungsbereichs zunächst nicht mit der Produktions- oder Absatzmenge.
- Gebäudemiete
- bestimmte Versicherungen
- feste Gehälter
- bestimmte Abschreibungen
Die Aussage „Fixkosten fallen immer an“ ist zu pauschal. Langfristig können sich selbstverständlich auch Fixkosten verändern.
Beispiel für Fixkosten und Fixkostendegression
Monatliche Hallenmiete: 10.000 €.
1.000 Stück → Miete 10.000 €
2.000 Stück → Miete 10.000 €
3.000 Stück → Miete 10.000 €
Die gesamten Fixkosten bleiben unverändert. Die Fixkosten pro Stück sinken allerdings bei steigender Produktionsmenge.
Bei 1.000 Stück: 10.000 € ÷ 1.000 = 10 € je Stück
Bei 2.000 Stück: 10.000 € ÷ 2.000 = 5 € je Stück
Diesen Effekt nennt man häufig Fixkostendegression.
Variable Kosten
Variable Kosten verändern sich mit der Beschäftigung beziehungsweise Produktions- oder Absatzmenge.
- Fertigungsmaterial
- mengenabhängige Verpackungskosten
- leistungsabhängige Energie
- Akkordlöhne
- mengenabhängige Frachtkosten
Beispiel für variable Kosten
Materialkosten pro Produkt: 8 €.
Bei 1.000 Stück: 8.000 €
Bei 2.000 Stück: 16.000 €
Bei 3.000 Stück: 24.000 €
In diesem Beispiel steigen die Gesamtkosten proportional zur Produktionsmenge.
Unterschiedliche Verläufe variabler Kosten
Proportionale Kosten
Die Kosten verändern sich im gleichen Verhältnis wie die Beschäftigung.
Progressive Kosten
Die Kosten steigen stärker als die Beschäftigung. Beispiele können Überstundenzuschläge, zunehmender Ausschuss bei Überlastung oder teure Zusatzschichten sein.
Degressive Kosten
Die Kosten steigen weniger stark als die Beschäftigung. Ursachen können beispielsweise Mengenrabatte, günstigere Einkaufskonditionen oder effizientere Ressourcennutzung sein.
Sprungfixe Kosten
Fixkosten müssen nicht über jede beliebige Beschäftigungsmenge vollständig konstant bleiben.
Beispiel: Eine Maschine schafft maximal 10.000 Stück. Für 12.000 Stück wird eine zweite Maschine benötigt.
Dann können die Fixkosten sprunghaft steigen. Solche Kosten werden als sprungfixe Kosten bezeichnet.
Einzelkosten sind nicht automatisch variable Kosten
Das ist eine häufige Prüfungsfalle.
Einzelkosten/Gemeinkosten: Wie können die Kosten zugerechnet werden?
Fixe/variable Kosten: Wie verhalten sich die Kosten bei Veränderung der Beschäftigung?
Deshalb gilt nicht automatisch: Einzelkosten = variable Kosten und auch nicht Gemeinkosten = Fixkosten.
| Kostenposition | Zurechnung | Kostenverhalten |
|---|---|---|
| Fertigungsmaterial | Einzelkosten | meist variabel |
| Hallenmiete | Gemeinkosten | meist fix |
| Strom einer Produktionsmaschine | häufig Gemeinkosten | teilweise variabel |
| festes Gehalt eines Produktionsleiters | Gemeinkosten | fix |
| auftragsbezogene Spezialverpackung | Einzelkosten | häufig variabel |
Grundkosten, Anderskosten und Zusatzkosten
Eine dritte wichtige Gliederung betrachtet das Verhältnis zwischen Aufwand in der Finanzbuchhaltung und Kosten in der Kostenrechnung.
Grundkosten
Grundkosten sind Kosten, denen in der Finanzbuchhaltung ein betrieblicher Aufwand in gleicher Höhe gegenübersteht. Man spricht deshalb auch von aufwandsgleichen Kosten.
- Fertigungsmaterial
- Fertigungslöhne
- betriebliche Miete
- Energieverbrauch
Beispiel für Grundkosten
In der Finanzbuchhaltung wird Materialaufwand von 20.000 € erfasst.
Dieser Materialverbrauch steht vollständig mit der betrieblichen Leistungserstellung in Zusammenhang. In der Kostenrechnung werden ebenfalls 20.000 € Materialkosten angesetzt.
Aufwand = Kosten → Grundkosten
Anderskosten
Bei Anderskosten gibt es sowohl einen Aufwand in der Finanzbuchhaltung als auch Kosten in der Kostenrechnung. Die Höhe ist jedoch unterschiedlich.
Typisches Beispiel: kalkulatorische Abschreibung.
Bilanzielle Abschreibung: 8.000 €. Für interne Kalkulationszwecke wird eine kalkulatorische Abschreibung von 10.000 € angesetzt.
Damit gibt es Aufwand in der Finanzbuchhaltung und Kosten in der Kostenrechnung, aber mit unterschiedlichen Beträgen.
Zusatzkosten
Zusatzkosten sind Kosten, denen kein entsprechender Aufwand in der Finanzbuchhaltung gegenübersteht.
- kalkulatorischer Unternehmerlohn
- kalkulatorische Miete für eigene Räume
Beispiel kalkulatorischer Unternehmerlohn
Ein Einzelunternehmer arbeitet selbst im Betrieb.
Sein eigener Arbeitseinsatz führt in der Finanzbuchhaltung nicht zu einem normalen Personalaufwand wie das Gehalt eines angestellten Geschäftsführers.
Für eine realistische Kostenrechnung kann trotzdem ein kalkulatorischer Unternehmerlohn angesetzt werden.
Es entstehen Kosten ohne entsprechenden Aufwand → Zusatzkosten.
Was sind kalkulatorische Kosten?
Kalkulatorische Kosten werden in der Kostenrechnung berücksichtigt, um den tatsächlichen Werteverzehr und den wirtschaftlichen Ressourceneinsatz für interne Entscheidungen möglichst realistisch abzubilden.
Kalkulatorische Kosten sind keine zusätzliche vierte Kategorie neben Grund-, Anders- und Zusatzkosten.
Vielmehr können kalkulatorische Kosten je nach Ausgestaltung Anderskosten oder Zusatzkosten sein.
Kalkulatorische Abschreibung
Die kalkulatorische Abschreibung kann von der bilanziellen Abschreibung abweichen.
In der Kostenrechnung soll der wirtschaftliche Werteverzehr möglichst sachgerecht berücksichtigt werden. Dabei können beispielsweise andere Wertansätze oder Nutzungsdauern als im externen Rechnungswesen verwendet werden.
Ist die kalkulatorische Abschreibung höher oder niedriger als die entsprechende bilanzielle Abschreibung, handelt es sich um Anderskosten.
Kalkulatorische Zinsen
Mit kalkulatorischen Zinsen wird das im Betrieb gebundene Kapital in der Kostenrechnung berücksichtigt.
Die Grundidee: Kapital hat einen wirtschaftlichen Preis. Auch Eigenkapital könnte alternativ anderweitig eingesetzt werden.
Kalkulatorischer Unternehmerlohn
Bei Einzelunternehmen und bestimmten Personengesellschaften erhält der mitarbeitende Unternehmer regelmäßig kein Gehalt, das wie ein Arbeitnehmerlohn als Personalaufwand behandelt wird.
Für die Kostenrechnung kann trotzdem ein angemessener kalkulatorischer Unternehmerlohn berücksichtigt werden. Dieser zählt typischerweise zu den Zusatzkosten.
Kalkulatorische Miete
Nutzt ein Unternehmen ein eigenes Gebäude, fällt möglicherweise keine tatsächliche Mietzahlung an.
Für Kalkulation und Wirtschaftlichkeitsvergleich kann trotzdem eine kalkulatorische Miete berücksichtigt werden.
Auch hier entstehen Kosten ohne entsprechenden Mietaufwand → Zusatzkosten.
Kalkulatorische Wagnisse
Unternehmen tragen Risiken, die mit der betrieblichen Tätigkeit verbunden sind.
Bestimmte regelmäßig auftretende Einzelwagnisse können in der Kostenrechnung kalkulatorisch berücksichtigt werden, beispielsweise Risiken durch Schwund, Ausschuss, Gewährleistung oder Forderungsausfälle, soweit sie nach dem verwendeten Kostenrechnungssystem entsprechend kalkulatorisch berücksichtigt werden.
Allgemeine unternehmerische Risiken sollten jedoch nicht einfach pauschal als kalkulatorische Kosten angesetzt werden.
Neutraler Aufwand
Zur Abgrenzung von Aufwand und Kosten gehört auch der neutrale Aufwand.
Dabei handelt es sich um Aufwand der Finanzbuchhaltung, der nicht als Kosten in die betriebliche Kostenrechnung übernommen wird.
Betriebsfremder Aufwand
Er steht nicht mit dem eigentlichen Betriebszweck in Zusammenhang. Beispiel: Spende.
Außergewöhnlicher bzw. in der klassischen KLR-Lehre außerordentlicher Aufwand
Damit ist Aufwand aus ungewöhnlichen Vorgängen gemeint, der nicht dem normalen betrieblichen Leistungsprozess zugerechnet wird.
Periodenfremder Aufwand
Er gehört wirtschaftlich zu einer anderen Abrechnungsperiode.
Für die Prüfung ist vor allem die Grundidee wichtig: Nicht jeder Aufwand wird zu Kosten.
Zusammenhang von Aufwand und Kosten
Vereinfacht lässt sich die Abgrenzung so darstellen:
Aufwand → neutraler Aufwand: keine Kosten → betriebsbezogener Aufwand → Grundkosten oder Anderskosten
Zusätzlich können ohne entsprechenden Aufwand Zusatzkosten entstehen.
Beispiel zur Abgrenzung
Materialaufwand: 25.000 €
Spende: 2.000 €
bilanzielle Abschreibung: 6.000 €
kalkulatorische Abschreibung: 8.000 €
kalkulatorischer Unternehmerlohn: 5.000 €
Materialaufwand: 25.000 € Aufwand / 25.000 € Kosten → Grundkosten
Spende: 2.000 € Aufwand / 0 € Kosten → neutraler Aufwand
Abschreibung: 6.000 € Aufwand / 8.000 € Kosten → Anderskosten
Unternehmerlohn: 0 € Aufwand / 5.000 € Kosten → Zusatzkosten
Kostenartenrechnung und BAB
Nachdem die Kostenarten erfasst und gegliedert wurden, stellt sich bei den Gemeinkosten die nächste Frage: Wo sind diese Kosten entstanden?
Damit beginnt die Kostenstellenrechnung.
Im Betriebsabrechnungsbogen werden Gemeinkosten beispielsweise auf die Kostenstellen Material, Fertigung, Verwaltung und Vertrieb verteilt.
Mehr dazu findest du im Artikel Betriebsabrechnungsbogen (BAB).
Kostenarten und Kostenträgerrechnung
Einzelkosten können Kostenträgern grundsätzlich direkt zugerechnet werden.
Gemeinkosten werden dagegen zunächst über Kostenstellen verteilt und anschließend mithilfe von Zuschlagssätzen oder anderen Verfahren den Kostenträgern zugerechnet.
Damit entsteht die Verbindung: Kostenartenrechnung → Kostenstellenrechnung → Kostenträgerrechnung.
Mehr dazu findest du im Artikel Kostenträgerzeit- und Kostenträgerstückrechnung.
Kostenarten und Deckungsbeitrag
Für die Deckungsbeitragsrechnung ist eine andere Kostengliederung besonders wichtig: fixe und variable Kosten.
Erlös − variable Kosten = Deckungsbeitrag
Der Deckungsbeitrag steht anschließend zur Deckung der Fixkosten zur Verfügung.
Mehr dazu findest du im Artikel Deckungsbeitrag.
Warum braucht man verschiedene Kostengliederungen?
Die Antwort hängt von der betriebswirtschaftlichen Fragestellung ab.
Für Kalkulationen: Einzelkosten oder Gemeinkosten?
Für den Break-even-Point: fix oder variabel?
Für die Abgrenzung zur Finanzbuchhaltung: Grundkosten, Anderskosten oder Zusatzkosten?
Deshalb gibt es nicht die eine richtige Einteilung der Kosten. Die passende Gliederung hängt davon ab, welche Frage beantwortet werden soll.
Ein Beispiel – drei verschiedene Einordnungen
Nehmen wir eine monatliche Hallenmiete von 10.000 €.
Zurechnung zum Produkt: Die Miete kann einzelnen Produkten nicht direkt zugerechnet werden → Gemeinkosten.
Verhalten bei Mengenänderung: Innerhalb des betrachteten Beschäftigungsbereichs bleibt die Miete zunächst unverändert → Fixkosten.
Verhältnis zur Finanzbuchhaltung: Wenn in der Finanzbuchhaltung ebenfalls 10.000 € betrieblicher Mietaufwand erfasst werden → Grundkosten.
Merksatz: Dieselbe Kostenposition kann gleichzeitig mehreren Kategorien angehören.
Video: Kostenarten
Das vorhandene Video ergänzt den Artikel. Nach dem Video solltest du insbesondere erklären können, was Einzel- und Gemeinkosten unterscheidet, was fixe und variable Kosten sind, was Grundkosten bedeuten, wie sich Anders- und Zusatzkosten unterscheiden und warum eine Kostenposition mehreren Kategorien gleichzeitig angehören kann.
Typische Fehler in der Prüfung
Grundkosten vergessen
Zu einer vollständigen Abgrenzung gehören Grundkosten – Anderskosten – Zusatzkosten.
Einzelkosten mit variablen Kosten gleichsetzen
Einzelkosten betreffen die Zurechenbarkeit. Variable Kosten betreffen das Kostenverhalten bei Beschäftigungsänderungen.
Gemeinkosten automatisch als Fixkosten ansehen
Auch Gemeinkosten können variable Bestandteile enthalten, beispielsweise mengenabhängigen Energieverbrauch, der einzelnen Produkten nicht direkt zugerechnet wird.
„Fixkosten fallen immer an“
Zu pauschal. Fixkosten sind innerhalb eines bestimmten Betrachtungszeitraums beziehungsweise Beschäftigungsbereichs zunächst unabhängig von der Beschäftigung.
Kalkulatorische Kosten als eigene Ebene neben Anders- und Zusatzkosten darstellen
Kalkulatorische Kosten können je nach Art Anderskosten oder Zusatzkosten sein.
Jeden Aufwand als Kosten übernehmen
Neutraler Aufwand gehört nicht zur betrieblichen Kostenrechnung.
Grundkosten und Gemeinkosten verwechseln
Grundkosten betreffen das Verhältnis Aufwand ↔ Kosten. Gemeinkosten betreffen die Zurechenbarkeit zum Kostenträger.
Variable Kosten müssen immer proportional steigen
Nein. Variable Kosten können beispielsweise proportional, progressiv oder degressiv verlaufen.
Prüfungstipp: Frage zuerst, nach welchem Kriterium eingeordnet werden soll: Zurechenbarkeit → Einzel/Gemein. Beschäftigungsabhängigkeit → fix/variabel. Verhältnis Aufwand/Kosten → Grund/Anders/Zusatz.
Merksatz für die Prüfung
Einzel / Gemein → Zurechenbarkeit
Fix / Variabel → Beschäftigungsabhängigkeit
Grund / Anders / Zusatz → Verhältnis von Aufwand und Kosten
Kalkulatorische Kosten können Anders- oder Zusatzkosten sein.
Passende Fachwissen-Artikel
Zu den Kostenarten passen besonders Teilbereiche des Rechnungswesens, Betriebsabrechnungsbogen (BAB), Kostenträgerzeit- und Kostenträgerstückrechnung, Angebotskalkulation, Maschinenstundensatz und Deckungsbeitrag.
Eine übergeordnete Einordnung findest du außerdem im Bereich Fachwirt Rechnungswesen und Prüfungswissen.
Häufige Fragen zu Kostenarten
Was sind Kostenarten?
Kostenarten beschreiben, welche Kosten in einem Unternehmen entstanden sind beziehungsweise wie Kosten nach bestimmten Merkmalen gegliedert werden.
Was sind Einzelkosten?
Einzelkosten können einem bestimmten Kostenträger direkt zugerechnet werden.
Was sind Gemeinkosten?
Gemeinkosten können einem einzelnen Kostenträger nicht unmittelbar oder nicht wirtschaftlich sinnvoll direkt zugerechnet werden.
Was sind Fixkosten?
Fixkosten verändern sich innerhalb eines bestimmten Betrachtungszeitraums und Beschäftigungsbereichs zunächst nicht mit der Beschäftigung.
Was sind variable Kosten?
Variable Kosten verändern sich abhängig von der Beschäftigungs- beziehungsweise Leistungsmenge.
Was sind Grundkosten?
Grundkosten sind Kosten, denen ein betrieblicher Aufwand in gleicher Höhe gegenübersteht.
Was sind Anderskosten?
Anderskosten haben ein Gegenstück als Aufwand in der Finanzbuchhaltung, werden in der Kostenrechnung aber mit einem anderen Wert angesetzt.
Was sind Zusatzkosten?
Zusatzkosten sind Kosten, denen kein entsprechender Aufwand in der Finanzbuchhaltung gegenübersteht.
Was sind kalkulatorische Kosten?
Kalkulatorische Kosten werden für interne Zwecke angesetzt, um den wirtschaftlichen Ressourcenverbrauch sachgerecht abzubilden. Sie können je nach Art Anderskosten oder Zusatzkosten sein.
Ist Miete Einzel- oder Gemeinkosten?
Eine allgemeine Hallen- oder Büromiete ist gegenüber einzelnen Produkten normalerweise Gemeinkosten. Bei einer anderen Bezugsgröße kann die Einordnung jedoch anders ausfallen.
Können Kosten gleichzeitig fix und Gemeinkosten sein?
Ja. Eine Hallenmiete kann beispielsweise gleichzeitig Fixkosten, Gemeinkosten und – bei identischer Höhe zum betrieblichen Mietaufwand – Grundkosten sein.
Fazit
Kosten können nach unterschiedlichen Kriterien gegliedert werden.
Für die Prüfung solltest du insbesondere drei Ebenen auseinanderhalten:
Einzelkosten / Gemeinkosten → Zurechenbarkeit
Fixkosten / variable Kosten → Kostenverhalten
Grundkosten / Anderskosten / Zusatzkosten → Verhältnis zur Finanzbuchhaltung
Diese Einteilungen schließen sich nicht gegenseitig aus. Eine Kostenposition kann deshalb gleichzeitig mehreren Gruppen angehören.
Wer diese Logik verstanden hat, hat eine wichtige Grundlage für BAB, Kalkulation, Kostenträgerrechnung und Deckungsbeitragsrechnung geschaffen.