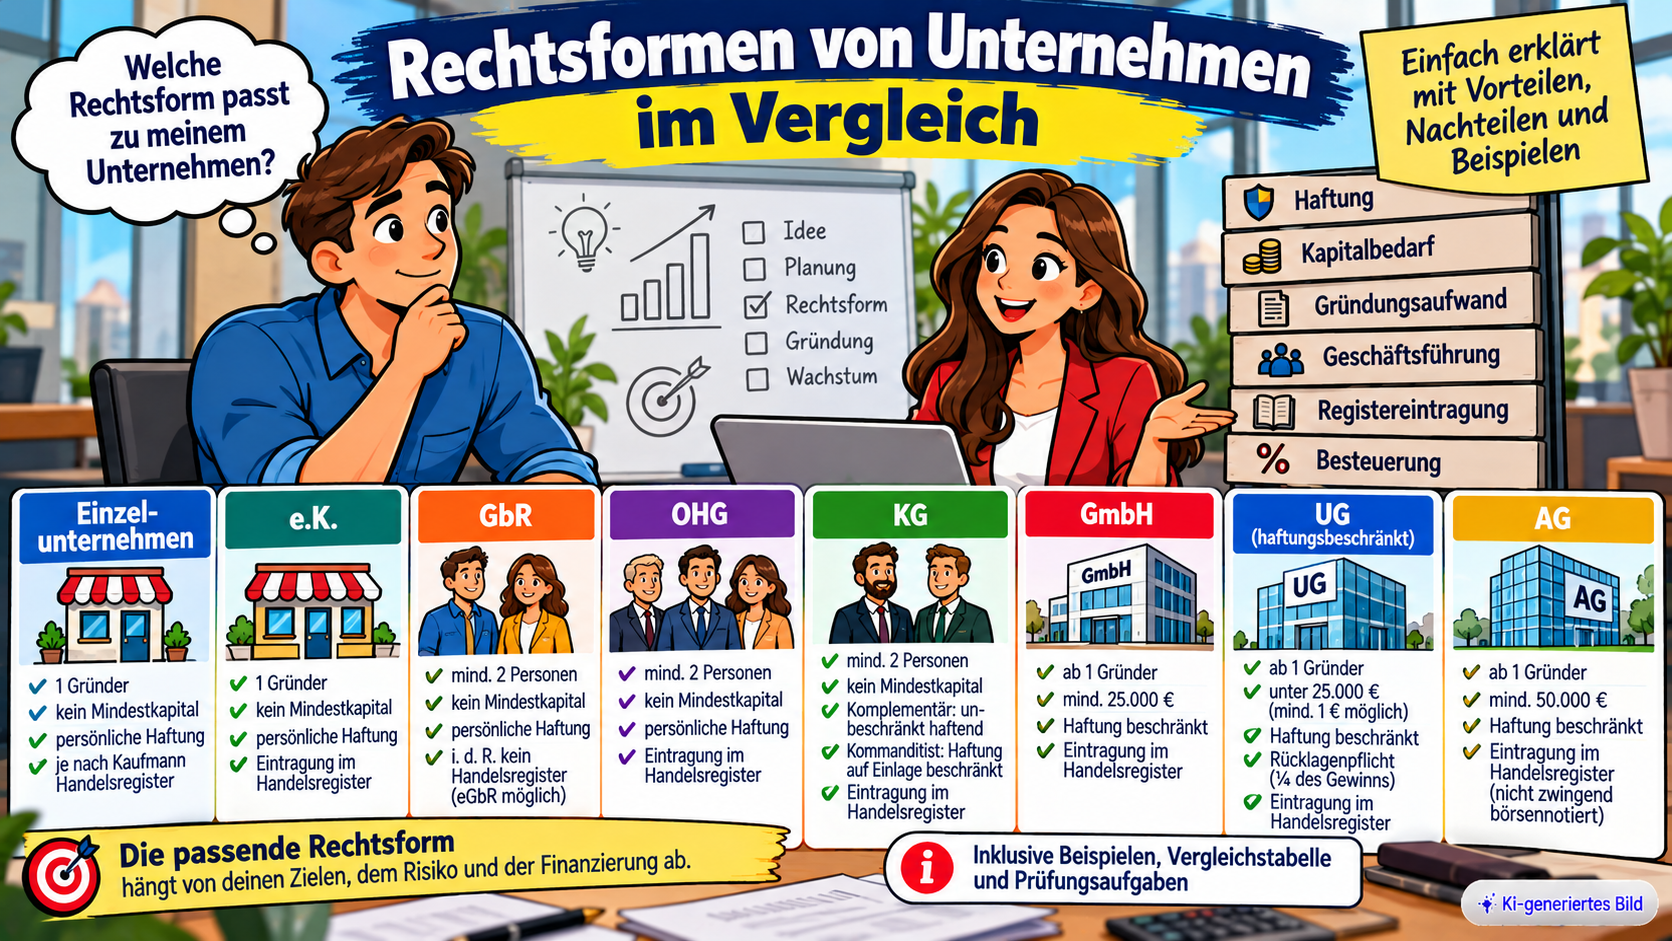
Wer ein Unternehmen gründet, muss nicht nur entscheiden, welche Produkte oder Dienstleistungen angeboten werden sollen. Eine weitere grundlegende Frage lautet: Welche Rechtsform soll das Unternehmen haben?
Die Rechtsform beeinflusst unter anderem Haftung, Kapitalbedarf, Geschäftsführung, Vertretung, Registereintragung, Buchführung, Besteuerung und die Beteiligung weiterer Personen.
Was ist eine Rechtsform?
Die Rechtsform bildet den rechtlichen Rahmen eines Unternehmens. Sie bestimmt beispielsweise, wer Träger des Unternehmens ist, wer für Verbindlichkeiten haftet, wer Entscheidungen treffen darf, welches Kapital erforderlich ist und welche Register- und Publizitätspflichten bestehen.
Merksatz: Die Rechtsform ist das rechtliche Grundgerüst des Unternehmens.
Rechtsformen im Überblick
| Rechtsform | Gründer | Gesetzliches Mindestkapital | Haftung | Register |
|---|---|---|---|---|
| Einzelunternehmen | 1 | keines | grundsätzlich persönlich und unbeschränkt | abhängig von Kaufmannseigenschaft |
| e.K. | 1 | keines | persönlich und unbeschränkt | Handelsregister |
| GbR | mind. 2 | keines | grundsätzlich persönliche Gesellschafterhaftung | Eintragung grundsätzlich freiwillig |
| eGbR | mind. 2 | keines | grundsätzlich persönliche Gesellschafterhaftung | Gesellschaftsregister |
| OHG | mind. 2 | keines | grundsätzlich persönlich und unbeschränkt | Handelsregister |
| KG | mind. 2 | keines | Komplementär grundsätzlich persönlich; Kommanditist beschränkt nach Haftsumme/Einlage | Handelsregister |
| GmbH | ab 1 | 25.000 € | Gesellschafter grundsätzlich nicht persönlich für Gesellschaftsschulden | Handelsregister |
| UG (haftungsbeschränkt) | ab 1 | unter 25.000 €, theoretisch ab 1 € | Gesellschafter grundsätzlich nicht persönlich für Gesellschaftsschulden | Handelsregister |
| AG | ab 1 | 50.000 € | Aktionäre grundsätzlich nicht persönlich für Gesellschaftsschulden | Handelsregister |
Wichtig: Eine Haftungsbeschränkung bedeutet nicht, dass persönliche Haftung unter allen Umständen ausgeschlossen ist. Sie kann sich beispielsweise aus Bürgschaften, eigenem Fehlverhalten oder besonderen gesetzlichen Tatbeständen ergeben.
Die drei grundlegenden Gruppen
Einzelunternehmen
Eine natürliche Person betreibt das Unternehmen.
Personengesellschaften
Mehrere Personen verfolgen gemeinsam einen wirtschaftlichen Zweck. Typische Beispiele sind GbR, OHG und KG.
Kapitalgesellschaften
Die Gesellschaft ist rechtlich stärker von ihren Gesellschaftern getrennt. Typische Beispiele sind GmbH, UG und AG.
Welche Kriterien bestimmen die Wahl der Rechtsform?
- Anzahl der Gründer
- Haftungsrisiko
- Kapitalbedarf
- Geschäftsführung und Vertretung
- Beteiligungsmöglichkeiten
- Verwaltungsaufwand
- steuerliche Auswirkungen
Diese Kriterien sollten immer gemeinsam betrachtet werden.
Einzelunternehmen
Ein Einzelunternehmen wird von einer natürlichen Person betrieben. Typische Vorteile sind die einfache Gründung, kein gesetzlich vorgeschriebenes Mindestkapital und eine hohe Entscheidungsfreiheit.
Der wesentliche haftungsrechtliche Punkt: Der Einzelunternehmer haftet grundsätzlich persönlich und unbeschränkt.
Ist jeder Einzelunternehmer ein e.K.?
Nein. Einzelunternehmen und eingetragener Kaufmann sind nicht automatisch dasselbe.
Kaufmann im Sinne des Handelsgesetzbuches ist grundsätzlich, wer ein Handelsgewerbe betreibt. Ein kleinerer Gewerbebetrieb, der keinen in kaufmännischer Weise eingerichteten Geschäftsbetrieb erfordert, ist nicht allein deshalb automatisch Kaufmann.
Was bedeutet e.K.?
e.K. steht für eingetragener Kaufmann beziehungsweise eingetragene Kauffrau. Das Unternehmen wird in das Handelsregister eingetragen. An der persönlichen Haftung ändert die Eintragung grundsätzlich nichts.
Einzelunternehmen und e.K. im Vergleich
| Merkmal | Kleingewerbliches Einzelunternehmen | e.K. |
|---|---|---|
| Inhaber | eine Person | eine Person |
| Mindestkapital | keines | keines |
| Handelsregister | grundsätzlich nicht erforderlich | ja |
| Kaufmann nach HGB | nicht zwingend | ja |
| persönliche Haftung | ja | ja |
Gesellschaft bürgerlichen Rechts – GbR
Die Gesellschaft bürgerlichen Rechts entsteht, wenn sich mindestens zwei Personen zusammenschließen und einen gemeinsamen Zweck verfolgen. Ein gesetzliches Mindestkapital gibt es nicht.
Rechtsfähige und nicht rechtsfähige GbR
Das BGB unterscheidet heute ausdrücklich zwischen rechtsfähiger und nicht rechtsfähiger GbR. Eine rechtsfähige GbR nimmt selbst am Rechtsverkehr teil und kann beispielsweise Verträge schließen, Rechte erwerben und Verbindlichkeiten eingehen.
Muss eine GbR in das Gesellschaftsregister?
Nein. Die Eintragung ist grundsätzlich freiwillig. Nach der Eintragung führt die Gesellschaft den Zusatz eGbR oder „eingetragene Gesellschaft bürgerlichen Rechts“.
Für bestimmte registerbezogene Vorgänge kann die Eintragung praktisch erforderlich sein, etwa wenn Rechte in öffentlichen Registern eingetragen werden sollen.
Gesellschaftsregister und Handelsregister
Die eGbR steht im Gesellschaftsregister. e.K., OHG, KG, GmbH, UG und AG stehen im Handelsregister. Eine Eintragung als eGbR macht aus einer GbR nicht automatisch eine OHG.
Haftung bei der GbR
Bei einer unternehmerisch tätigen GbR besteht keine mit einer GmbH vergleichbare allgemeine Haftungsbeschränkung. Die Gesellschafter können deshalb grundsätzlich persönlich für Gesellschaftsverbindlichkeiten haften.
Offene Handelsgesellschaft – OHG
Die OHG ist eine Personenhandelsgesellschaft. Kennzeichen sind mindestens zwei Gesellschafter, kein gesetzliches Mindestkapital, Handelsregistereintragung und grundsätzlich persönliche Haftung der Gesellschafter.
Die Gesellschafter haften für Gesellschaftsverbindlichkeiten grundsätzlich persönlich, unbeschränkt und gesamtschuldnerisch.
Kommanditgesellschaft – KG
Die KG kennt zwei Gesellschaftertypen:
- Komplementär: grundsätzlich persönlich und unbeschränkt haftend.
- Kommanditist: mit gesetzlich begrenzter Außenhaftung.
Haftsumme und Einlage unterscheiden
Bei der KG müssen zwei Begriffe getrennt werden:
Haftsumme: Sie bestimmt grundsätzlich den Höchstbetrag der unmittelbaren Außenhaftung des Kommanditisten gegenüber Gesellschaftsgläubigern.
Einlage: Sie beschreibt die gesellschaftsvertraglich geschuldete Beteiligung des Kommanditisten.
Beide Beträge müssen nicht zwingend identisch sein.
Wann entfällt die Außenhaftung des Kommanditisten?
Vereinfacht gilt: Soweit die vereinbarte Einlage geleistet ist, kann die unmittelbare Außenhaftung entsprechend ausgeschlossen sein. Wird eine haftungsrelevante Einlage später zurückgezahlt, kann die Haftung unter gesetzlichen Voraussetzungen wieder aufleben.
Geschäftsführung der KG
Die gewöhnliche Geschäftsführung liegt grundsätzlich bei den Komplementären. Kommanditisten sind gesetzlich von der gewöhnlichen Geschäftsführung ausgeschlossen, besitzen aber insbesondere Informations-, Kontroll- und gegebenenfalls Mitwirkungsrechte.
GmbH & Co. KG
Die GmbH & Co. KG bleibt rechtlich eine Kommanditgesellschaft. Besonderheit: Als persönlich haftender Komplementär fungiert typischerweise eine GmbH. Dadurch kann das persönliche Haftungsrisiko natürlicher Personen begrenzt werden.
Gesellschaft mit beschränkter Haftung – GmbH
Die GmbH ist eine Kapitalgesellschaft mit eigener Rechtspersönlichkeit. Für Verbindlichkeiten haftet grundsätzlich das Gesellschaftsvermögen.
Gesellschafter haften allein aufgrund ihrer Gesellschafterstellung grundsätzlich nicht mit ihrem gesamten Privatvermögen. Persönliche Haftung aus anderen Rechtsgründen bleibt möglich.
Stammkapital der GmbH
Das gesetzliche Mindeststammkapital beträgt 25.000 €. Davon zu unterscheiden sind die Regeln darüber, welcher Teil vor der Registeranmeldung bereits geleistet sein muss.
Geschäftsführung der GmbH
Die GmbH wird durch einen oder mehrere Geschäftsführer geführt und vertreten. Gesellschafter und Geschäftsführer können dieselben Personen sein, müssen es aber nicht.
Unternehmergesellschaft – UG (haftungsbeschränkt)
Die UG ist keine völlig eigenständige Rechtsform, sondern eine besondere Variante der GmbH. Sie kann mit einem Stammkapital unter 25.000 € gegründet werden.
Kann eine UG mit 1 € gegründet werden?
Rechtlich kann das bei nur einem Geschäftsanteil möglich sein. Wirtschaftlich ist das häufig wenig sinnvoll, weil ein Unternehmen Mittel für laufende Kosten, Waren, Miete, Versicherungen oder Personal benötigt.
Merksatz: Rechtlich möglich bedeutet nicht automatisch wirtschaftlich sinnvoll.
Besonderheiten der UG
- Das Stammkapital muss vor Anmeldung vollständig eingezahlt sein.
- Sacheinlagen sind bei der Gründung ausgeschlossen.
- Eine gesetzliche Rücklage muss aufgebaut werden.
Rücklagenpflicht mit Beispiel
Ein Viertel des um einen Verlustvortrag aus dem Vorjahr geminderten Jahresüberschusses ist in eine gesetzliche Rücklage einzustellen.
Beispiel: Jahresüberschuss 20.000 €, kein Verlustvortrag.
20.000 € × 25 % = 5.000 € gesetzliche Rücklage.
Wird die UG automatisch zur GmbH?
Nein. Die Rücklage allein macht aus einer UG nicht automatisch eine GmbH. Wird das Stammkapital auf mindestens 25.000 € erhöht, entfallen die besonderen UG-Regeln; dafür sind entsprechende gesellschaftsrechtliche Schritte notwendig.
GmbH und UG im Vergleich
| Merkmal | GmbH | UG (haftungsbeschränkt) |
|---|---|---|
| Kapitalgesellschaft | ja | ja |
| Mindeststammkapital | 25.000 € | unter 25.000 € |
| theoretisch ab 1 € möglich | nein | ja |
| Sacheinlagen bei Gründung | möglich | nein |
| Rücklagenpflicht nach § 5a GmbHG | nein | ja |
| Haftung der Gesellschafter grundsätzlich beschränkt | ja | ja |
Aktiengesellschaft – AG
Die AG ist ebenfalls eine Kapitalgesellschaft. Ihr Grundkapital ist in Aktien zerlegt.
Das gesetzliche Mindestgrundkapital beträgt 50.000 €.
Muss eine AG börsennotiert sein?
Nein. Eine Aktiengesellschaft kann bestehen, ohne dass ihre Aktien an einer Börse gehandelt werden.
Die Organe der AG
- Vorstand: führt die Gesellschaft.
- Aufsichtsrat: überwacht den Vorstand.
- Hauptversammlung: ermöglicht den Aktionären die Ausübung ihrer gesetzlichen Rechte.
Zentrale Vergleichstabelle
| Merkmal | Einzelunternehmen/e.K. | GbR | OHG | KG | GmbH | UG | AG |
|---|---|---|---|---|---|---|---|
| Gründer | 1 | ab 2 | ab 2 | ab 2 | ab 1 | ab 1 | ab 1 |
| Mindestkapital | keines | keines | keines | keines | 25.000 € | unter 25.000 € | 50.000 € |
| persönliche Haftung | ja | grundsätzlich ja | ja | Komplementär ja | Gesellschafter grundsätzlich nein | Gesellschafter grundsätzlich nein | Aktionäre grundsätzlich nein |
| Besonderheit Haftung | unbeschränkt | persönliche Gesellschafterhaftung | unbeschränkt | Kommanditist: Haftsumme/Einlage beachten | persönliche Haftung aus anderen Gründen möglich | wie GmbH | persönliche Haftung aus anderen Gründen möglich |
| Register | ggf. Handelsregister | ggf. Gesellschaftsregister | Handelsregister | Handelsregister | Handelsregister | Handelsregister | Handelsregister |
| typische Leitung | Inhaber | Gesellschafter | Gesellschafter | Komplementär | Geschäftsführer | Geschäftsführer | Vorstand |
Personengesellschaft oder Kapitalgesellschaft?
| Merkmal | Personengesellschaft | Kapitalgesellschaft |
|---|---|---|
| Beispiele | GbR, OHG, KG | GmbH, UG, AG |
| Bedeutung der Beteiligten | typischerweise hoch | stärkere rechtliche Trennung |
| Mindestkapital | regelmäßig keines | bei GmbH und AG vorgeschrieben |
| persönliche Haftung | häufig vorhanden | Gesellschafter grundsätzlich beschränkt |
| Formalitäten | häufig geringer | regelmäßig höher |
Rechtsform und Buchführung
Die Buchführungs- und Jahresabschlusspflichten hängen insbesondere von Rechtsform, Kaufmannseigenschaft, Unternehmensgröße sowie handels- und steuerrechtlichen Vorschriften ab.
Kapitalgesellschaften unterliegen grundsätzlich umfangreicheren Rechnungslegungsvorschriften. Mehr dazu in den Beiträgen Buchführungspflichten nach Handels- und Steuerrecht und Jahresabschluss.
Rechtsform und Besteuerung
Die Rechtsform ist ein wichtiger steuerlicher Faktor, aber nicht der einzige.
Einzelunternehmen
Der Gewinn wird grundsätzlich dem Unternehmer zugerechnet. Bei einer natürlichen Person spielt insbesondere die Einkommensteuer eine Rolle. Bei gewerblicher Tätigkeit kann zusätzlich Gewerbesteuer anfallen.
Personengesellschaften
Bei GbR, OHG und KG wird der steuerliche Gewinn grundsätzlich den Gesellschaftern zugerechnet. Bei natürlichen Personen kann daraus Einkommensteuer entstehen. Betreibt die Gesellschaft ein Gewerbe, kann daneben Gewerbesteuer auf Ebene des Gewerbebetriebs anfallen.
Merksatz: Einkommensteuer der Gesellschafter und Gewerbesteuer des Gewerbebetriebs sind unterschiedliche Ebenen.
Kapitalgesellschaften
GmbH, UG und AG sind selbst Steuersubjekte. Typisch sind Körperschaftsteuer und Gewerbesteuer. Bei Ausschüttungen können zusätzlich steuerliche Folgen auf Ebene der Anteilseigner entstehen.
Grundlagen findest du ergänzend im Beitrag Was sind Steuern?.
Fallbeispiel: GbR, UG oder GmbH?
Anna und Ben möchten gemeinsam einen Onlinehandel gründen. Sie erwarten Warenbestände, Lieferantenverträge und später möglicherweise Mitarbeiter. Beide verfügen zusammen über 30.000 € Kapital und möchten ihr persönliches Haftungsrisiko möglichst begrenzen.
Variante GbR
Vorteile: kein gesetzliches Mindestkapital, vergleichsweise einfache Gründung.
Nachteil: grundsätzlich persönliche Haftung der Gesellschafter.
Variante UG
Vorteile: Haftung der Gesellschafter grundsätzlich beschränkt, Stammkapital unter 25.000 € möglich.
Nachteile: Kapitalgesellschaft mit entsprechenden Formalitäten, gesetzliche Rücklagenpflicht, vollständige Einzahlung des Stammkapitals.
Variante GmbH
Vorteile: Haftung der Gesellschafter grundsätzlich beschränkt, etablierte Struktur für Wachstum und Beteiligungen.
Nachteile: höherer Gründungs- und Verwaltungsaufwand, 25.000 € Stammkapital.
Eine GmbH kann bei diesen Voraussetzungen gut begründet werden. Auch eine UG kann sinnvoll sein, wenn ein größerer Teil des verfügbaren Kapitals als laufende Liquidität benötigt wird. Entscheidend ist die begründete Abwägung.
Rechtsformwahl als Entscheidungsmatrix
| Kriterium | GbR | UG | GmbH |
|---|---|---|---|
| geringe Gründungshürden | ++ | + | 0 |
| persönliche Haftungsbegrenzung | – | ++ | ++ |
| geringes erforderliches Stammkapital | ++ | ++ | – |
| geringe Formalitäten | ++ | 0 | 0 |
| Rücklagenpflicht nach § 5a GmbHG | nein | ja | nein |
| geeignet für Wachstum/Beteiligungen | + | + | ++ |
Wie wählt man die passende Rechtsform?
- Gründerzahl feststellen.
- Geschäfts- und Haftungsrisiko einschätzen.
- Kapitalbedarf ermitteln.
- Geschäftsführung und Vertretung festlegen.
- Beteiligungen und Wachstum planen.
- Verwaltungsaufwand berücksichtigen.
- Steuerliche Folgen beurteilen.
Rechtsformen für die Fachwirt-Prüfung
Einzelunternehmen: eine Person, kein gesetzliches Mindestkapital, persönliche Haftung.
e.K.: Kaufmann mit Handelsregistereintragung und persönlicher Haftung.
GbR: mindestens zwei Personen, kein gesetzliches Mindestkapital, grundsätzlich persönliche Gesellschafterhaftung.
eGbR: in das Gesellschaftsregister eingetragene GbR.
OHG: Personenhandelsgesellschaft mit persönlicher Haftung aller Gesellschafter.
KG: Komplementär grundsätzlich persönlich haftend; Kommanditist mit begrenzter Außenhaftung unter Berücksichtigung von Haftsumme und Einlage.
GmbH: Kapitalgesellschaft mit 25.000 € Stammkapital.
UG: GmbH-Variante mit Stammkapital unter 25.000 € und gesetzlicher Rücklagenpflicht.
AG: Kapitalgesellschaft mit mindestens 50.000 € Grundkapital.
Typische Prüfungsfehler
- Einzelunternehmen und e.K. gleichsetzen
- Gesellschaftsregister und Handelsregister verwechseln
- annehmen, jede GbR müsse eingetragen werden
- Einlage und Haftsumme bei der KG gleichsetzen
- annehmen, der Kommanditist habe keinerlei Rechte
- 1 € Stammkapital bei der UG als wirtschaftliche Empfehlung verstehen
- annehmen, die UG werde automatisch zur GmbH
- 25.000 € Stammkapital der GmbH mit Einzahlungsregeln verwechseln
- annehmen, jede AG müsse börsennotiert sein
- Einkommensteuer und Gewerbesteuer bei Personengesellschaften vermischen
Prüfungsaufgabe: Rechtsform auswählen
Zwei Gründer wollen gemeinsam einen Betrieb eröffnen. Sie verfügen über 30.000 € Kapital. Ihre Ziele:
- persönliche Haftung möglichst vermeiden,
- später Mitarbeiter beschäftigen,
- Wachstum ermöglichen,
- Verwaltungsaufwand möglichst gering halten.
Zur Auswahl stehen GbR, UG und GmbH.
Musterlösung: Eine GmbH kann gut begründet werden, weil genügend Kapital für das gesetzliche Stammkapital vorhanden ist und die persönliche Haftung der Gesellschafter grundsätzlich beschränkt ist. Dagegen spricht der höhere Gründungs- und Verwaltungsaufwand. Eine UG wäre ebenfalls vertretbar, wenn ein größerer Teil des Kapitals als Liquidität benötigt wird. Die GbR wäre einfacher, erfüllt aber das Ziel der Haftungsbegrenzung nicht.
Kleiner Selbsttest
Ist jedes Einzelunternehmen ein e.K.?
Lösung: Nein.
Wo wird die eGbR eingetragen?
Lösung: Im Gesellschaftsregister.
Ist die Eintragung einer GbR generell vorgeschrieben?
Lösung: Nein.
Was ist der Unterschied zwischen Haftsumme und Einlage?
Lösung: Die Haftsumme betrifft den Umfang der Außenhaftung; die Einlage ist die gesellschaftsvertraglich geschuldete Beteiligung.
Wie hoch ist das Stammkapital einer GmbH?
Lösung: 25.000 €.
Kann eine UG theoretisch mit 1 € gegründet werden?
Lösung: Ja, wirtschaftlich muss das aber nicht sinnvoll sein.
Wie hoch ist die Rücklage bei 20.000 € Jahresüberschuss ohne Verlustvortrag?
Lösung: 5.000 €.
Wie hoch ist das Mindestgrundkapital einer AG?
Lösung: 50.000 €.
Muss eine AG an der Börse notiert sein?
Lösung: Nein.
Welche Steuer kann bei einer gewerblichen Personengesellschaft zusätzlich relevant sein?
Lösung: Gewerbesteuer.
Häufige Fragen zu Rechtsformen
Welche Rechtsformen gibt es?
Zu den häufigen Unternehmensformen gehören Einzelunternehmen, GbR, OHG, KG, GmbH, UG und AG.
Ist eine eGbR verpflichtend?
Nein. Die Eintragung ist grundsätzlich freiwillig, kann aber für bestimmte registerbezogene Vorgänge praktisch notwendig sein.
Welche Rechtsformen haben kein gesetzliches Mindestkapital?
Beispielsweise Einzelunternehmen, GbR, OHG und KG.
Wie hoch ist das Stammkapital einer GmbH?
25.000 €.
Kann man eine UG mit einem Euro gründen?
Rechtlich kann das möglich sein. Wirtschaftlich sollte das Stammkapital zum tatsächlichen Finanzierungsbedarf passen.
Was ist der Unterschied zwischen Haftsumme und Einlage bei der KG?
Die Haftsumme betrifft insbesondere die Außenhaftung des Kommanditisten. Die Einlage ist die gesellschaftsvertragliche Beteiligung.
Welche Gesellschaft benötigt 50.000 € Grundkapital?
Die AG.
Welche Rechtsform ist die beste?
Das hängt von Haftungsrisiko, Kapitalbedarf, Gründerzahl, Geschäftsführung, Besteuerung und Wachstumsplänen ab.
Sind Personengesellschaften einkommensteuerpflichtig?
Die Gewinne werden den Gesellschaftern zugerechnet. Bei natürlichen Personen kann Einkommensteuer anfallen; bei gewerblicher Tätigkeit kann zusätzlich Gewerbesteuer relevant sein.
Ist die Haftung bei GmbH und UG immer vollständig ausgeschlossen?
Nein. Gesellschafter haften grundsätzlich nicht allein aufgrund ihrer Beteiligung persönlich für Gesellschaftsschulden. Persönliche Haftung kann sich aber aus anderen Rechtsgründen ergeben.