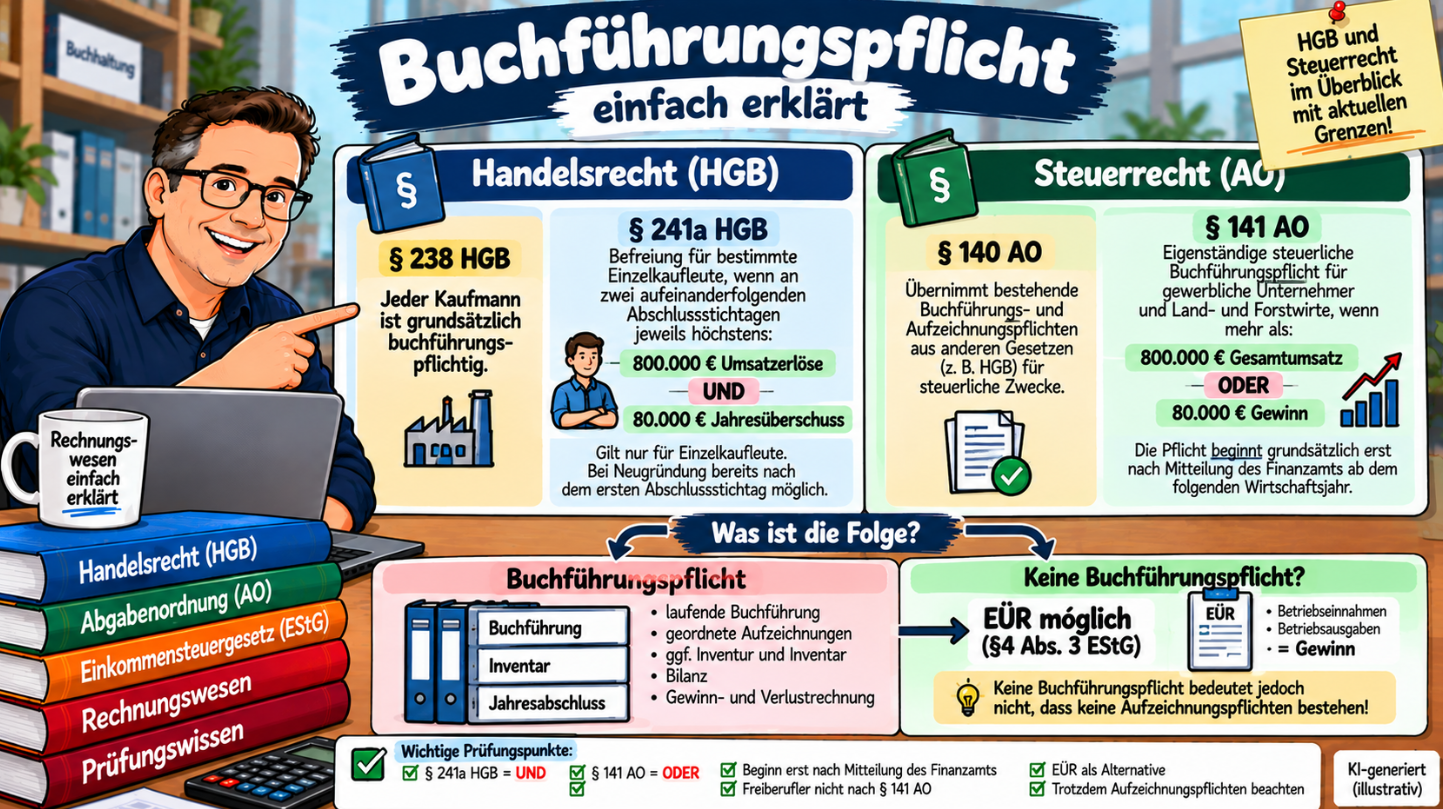
Nicht jedes Unternehmen muss automatisch eine doppelte Buchführung mit Bilanz und Gewinn- und Verlustrechnung erstellen.
Ob eine Buchführungspflicht besteht, hängt insbesondere davon ab, ob eine handelsrechtliche oder steuerrechtliche Buchführungspflicht besteht, welche Rechtsform vorliegt und ob bestimmte Umsatz- oder Gewinngrenzen überschritten werden.
Für die Fachwirt-Prüfung ist vor allem die Trennung zwischen HGB und Abgabenordnung (AO) wichtig.
Was bedeutet Buchführungspflicht?
Mit einer Buchführungspflicht sind – abhängig von der jeweiligen gesetzlichen Grundlage – insbesondere laufende Buchführung, geordnete Aufzeichnungen sowie gegebenenfalls Inventur, Inventar, Bilanz und Gewinn- und Verlustrechnung verbunden.
Welche Pflichten im Einzelfall konkret gelten, hängt von der jeweiligen gesetzlichen Grundlage, Rechtsform und Unternehmenssituation ab.
Zwei Wege zur Buchführungspflicht
Für die Prüfung kannst du zunächst zwei Wege unterscheiden:
Handelsrecht: HGB → Kaufmann → grundsätzlich Buchführungspflicht
Steuerrecht: AO → übernommene oder eigenständige steuerliche Buchführungspflicht
Dabei sind insbesondere § 238 HGB, § 241a HGB, § 140 AO und § 141 AO wichtig.
Handelsrechtliche Buchführungspflicht nach § 238 HGB
§ 238 HGB bestimmt grundsätzlich: Jeder Kaufmann ist verpflichtet, Bücher zu führen.
Die Handelsgeschäfte und die Lage des Vermögens müssen daraus nach den Grundsätzen ordnungsmäßiger Buchführung ersichtlich sein.
Außerdem muss ein sachverständiger Dritter innerhalb angemessener Zeit die Geschäftsvorfälle und die Lage des Unternehmens überblicken können.
Wer ist Kaufmann?
Nach § 1 HGB ist Kaufmann, wer ein Handelsgewerbe betreibt.
Ein Handelsgewerbe ist grundsätzlich ein Gewerbebetrieb, es sei denn, dass das Unternehmen nach Art oder Umfang keinen in kaufmännischer Weise eingerichteten Geschäftsbetrieb erfordert.
Daneben gibt es weitere Fälle, in denen die Kaufmannseigenschaft beispielsweise durch Eintragung oder aufgrund der Rechtsform entsteht.
Für einen Grundlagenartikel genügt zunächst: Kaufmann → grundsätzlich Buchführungspflicht nach § 238 HGB.
Ausnahme für bestimmte Einzelkaufleute
Eine besonders wichtige Ausnahme enthält § 241a HGB.
Bestimmte Einzelkaufleute brauchen die Vorschriften der §§ 238 bis 241 HGB nicht anzuwenden, wenn sie an den Abschlussstichtagen von zwei aufeinanderfolgenden Geschäftsjahren nicht mehr als jeweils 800.000 € Umsatzerlöse und 80.000 € Jahresüberschuss aufweisen.
Für die Befreiung müssen beide Voraussetzungen gleichzeitig erfüllt sein: Die Umsatzerlöse dürfen höchstens 800.000 € und der Jahresüberschuss höchstens 80.000 € betragen.
Beispiel zu § 241a HGB
Ein Einzelkaufmann erzielt Umsatzerlöse von 650.000 € und einen Jahresüberschuss von 65.000 €.
Werden die Voraussetzungen auch im zweiten maßgeblichen Geschäftsjahr erfüllt, können die Voraussetzungen des § 241a HGB grundsätzlich vorliegen.
Anderes Beispiel: Umsatzerlöse 700.000 €, Jahresüberschuss 95.000 €.
Hier liegt der Jahresüberschuss über der Grenze von 80.000 €. Die Befreiung nach § 241a HGB greift dann nicht.
Besonderheit bei Neugründung
Bei einer Neugründung muss nicht zunächst auf zwei abgeschlossene Geschäftsjahre gewartet werden.
Die Befreiung kann bereits eintreten, wenn die Grenzen am ersten Abschlussstichtag nach der Neugründung nicht überschritten werden.
Gilt § 241a HGB für jede Unternehmensform?
Nein. § 241a HGB spricht ausdrücklich von Einzelkaufleuten.
Die Vorschrift ist daher keine allgemeine Kleinunternehmerbefreiung für sämtliche Rechtsformen.
Eine Kapitalgesellschaft kann sich beispielsweise nicht einfach aufgrund niedriger Umsätze auf § 241a HGB berufen.
Buchführungspflicht nach Steuerrecht
Neben dem Handelsrecht enthält auch das Steuerrecht Vorschriften zur Buchführung.
Besonders wichtig sind § 140 AO und § 141 AO. Dabei muss man zwei unterschiedliche Fälle auseinanderhalten.
§ 140 AO – abgeleitete Buchführungspflicht
§ 140 AO übernimmt Buchführungs- und Aufzeichnungspflichten aus anderen Gesetzen für steuerliche Zwecke.
Vereinfacht: Wer beispielsweise bereits nach Handelsrecht Bücher führen muss, muss diese Verpflichtung grundsätzlich auch für die Besteuerung erfüllen.
Das nennt man häufig abgeleitete oder derivative Buchführungspflicht.
Beispiel zu § 140 AO
Ein Unternehmen ist nach handelsrechtlichen Vorschriften zur Buchführung verpflichtet. Die entsprechenden Bücher und Aufzeichnungen sind für die Besteuerung relevant.
Dann wirkt diese Verpflichtung über § 140 AO auch in das Steuerrecht hinein. Es entsteht also nicht erst aufgrund einer Umsatzgrenze eine neue steuerliche Verpflichtung.
§ 141 AO – eigenständige steuerliche Buchführungspflicht
§ 141 AO kann eine Buchführungspflicht begründen, obwohl sich diese nicht bereits aus § 140 AO ergibt.
Die Vorschrift betrifft insbesondere gewerbliche Unternehmer sowie Land- und Forstwirte.
Für gewerbliche Unternehmer sind besonders wichtig:
Gesamtumsatz von mehr als 800.000 € im Kalenderjahr
oder
Gewinn aus Gewerbebetrieb von mehr als 80.000 € im Wirtschaftsjahr
Bei § 141 AO gilt „oder“
Das ist ein wichtiger Unterschied zu § 241a HGB.
Bei § 141 AO reicht grundsätzlich bereits das Überschreiten einer der maßgeblichen Grenzen.
Umsatz > 800.000 € ODER Gewinn > 80.000 €
Beispiel zu § 141 AO
Ein Gewerbetreibender erzielt einen Umsatz von 650.000 € und einen Gewinn von 95.000 €.
Die Umsatzgrenze wird nicht überschritten. Die Gewinngrenze von 80.000 € wird jedoch überschritten.
Damit kann die Voraussetzung des § 141 AO aufgrund der Gewinngrenze erfüllt sein.
Anderes Beispiel: Umsatz 850.000 €, Gewinn 60.000 €.
Hier wird die Gewinngrenze nicht überschritten, die Umsatzgrenze jedoch schon. Auch hier kann § 141 AO grundsätzlich greifen.
Entsteht die Buchführungspflicht nach § 141 AO sofort?
Nein. Das ist besonders prüfungsrelevant.
Die Finanzbehörde stellt zunächst fest, dass die Voraussetzungen erfüllt sind, und weist den Steuerpflichtigen auf den Beginn der Buchführungspflicht hin.
Die Pflicht ist grundsätzlich vom Beginn des Wirtschaftsjahres an zu erfüllen, das auf die Bekanntgabe dieser Mitteilung folgt.
Beispiel zum Beginn der Buchführungspflicht
Das Finanzamt stellt im Jahr 2026 fest, dass die Voraussetzungen des § 141 AO erfüllt sind, und teilt dies dem Unternehmer mit.
Bei kalendergleichem Wirtschaftsjahr beginnt die Buchführungspflicht grundsätzlich mit dem nächsten Wirtschaftsjahr, also beispielsweise ab 1. Januar 2027.
Entscheidend ist die konkrete Bekanntgabe der Mitteilung.
Warum ist diese Regel wichtig?
Weil die Aussage „Sobald 800.000 € Umsatz überschritten werden, ist man sofort buchführungspflichtig“ zu pauschal ist.
Bei der originären steuerrechtlichen Buchführungspflicht nach § 141 AO spielt die Mitteilung der Finanzbehörde eine entscheidende Rolle.
Wann endet die Buchführungspflicht nach § 141 AO?
Auch das Ende erfolgt nicht automatisch in dem Moment, in dem eine Grenze einmal unterschritten wird.
Die Finanzbehörde muss feststellen, dass die Voraussetzungen nicht mehr vorliegen.
Die Verpflichtung endet grundsätzlich mit Ablauf des Wirtschaftsjahres, das auf das Wirtschaftsjahr folgt, in dem diese Feststellung getroffen wird.
Für eine konkrete Prüfungssituation sollte daher immer auf den genauen Sachverhalt geachtet werden.
Unterschied zwischen § 241a HGB und § 141 AO
| § 241a HGB | § 141 AO |
|---|---|
| handelsrechtliche Befreiung | eigenständige steuerliche Buchführungspflicht |
| betrifft Einzelkaufleute | betrifft insbesondere gewerbliche Unternehmer und Land-/Forstwirte |
| höchstens 800.000 € Umsatz | mehr als 800.000 € Umsatz |
| höchstens 80.000 € Jahresüberschuss | mehr als 80.000 € Gewinn |
| beide Grenzen für Befreiung beachten | eine überschrittene Grenze kann genügen |
| grundsätzlich zwei aufeinanderfolgende Abschlussstichtage | Feststellung durch Finanzbehörde |
| Neugründungsregel vorhanden | Beginn grundsätzlich nach Mitteilung ab folgendem Wirtschaftsjahr |
Diese Tabelle ist besonders prüfungsrelevant.
800.000 € und 80.000 € – gleiche Zahlen, andere Funktion
Auf den ersten Blick sehen § 241a HGB und § 141 AO sehr ähnlich aus.
Die Zahlen sind zwar gleich: 800.000 € / 80.000 €. Die Rechtswirkung ist aber unterschiedlich.
§ 241a HGB fragt vereinfacht: Kann ein Einzelkaufmann von handelsrechtlichen Buchführungs- und Inventarpflichten befreit sein?
§ 141 AO fragt dagegen: Muss ein gewerblicher Unternehmer oder Land-/Forstwirt aufgrund steuerrechtlicher Grenzen Bücher führen?
Deshalb dürfen beide Vorschriften nicht miteinander vermischt werden.
Was ist mit Freiberuflern?
Ein selbständig tätiger Freiberufler als natürliche Person wird nicht allein deshalb nach § 141 AO buchführungspflichtig, weil sein Gewinn über 80.000 € liegt.
§ 141 AO nennt insbesondere gewerbliche Unternehmer sowie Land- und Forstwirte.
Für Freiberufler können allerdings andere gesetzliche Pflichten und Aufzeichnungsvorschriften gelten. Auch die gewählte Rechtsform kann die Beurteilung verändern.
Was passiert, wenn keine Buchführungspflicht besteht?
Wer nicht aufgrund gesetzlicher Vorschriften verpflichtet ist, Bücher zu führen und regelmäßig Abschlüsse zu erstellen, kann seinen Gewinn unter den Voraussetzungen des § 4 Abs. 3 EStG grundsätzlich durch eine Einnahmenüberschussrechnung (EÜR) ermitteln.
Vereinfacht gilt bei der EÜR: Betriebseinnahmen − Betriebsausgaben = Gewinn. Dabei sind die besonderen steuerlichen Regelungen des § 4 Abs. 3 EStG zu beachten.
Ist eine EÜR dasselbe wie „gar keine Buchführung“?
Nein. Das ist ein häufiger Irrtum.
Auch ohne Bilanzierungspflicht bestehen zahlreiche Aufzeichnungspflichten, Belegpflichten, Aufbewahrungspflichten und steuerliche Dokumentationspflichten.
EÜR bedeutet also nicht: „Ich muss nichts dokumentieren.“
Es handelt sich lediglich um eine andere Form der steuerlichen Gewinnermittlung.
Buchführung und Aufzeichnungen nicht verwechseln
Der Begriff Buchführungspflicht darf nicht mit sämtlichen Aufzeichnungspflichten gleichgesetzt werden.
Auch ein nicht bilanzierender Unternehmer kann beispielsweise verpflichtet sein, bestimmte Vorgänge gesondert aufzuzeichnen.
- Betriebseinnahmen und Betriebsausgaben
- Umsatzsteuerdaten
- Anlagevermögen
- Lohnunterlagen
- Kassenaufzeichnungen
- bestimmte Warenbewegungen
Keine Buchführungspflicht bedeutet nicht automatisch keine Aufzeichnungspflichten.
Welche Rolle spielen die GoB?
Ist ein Unternehmer buchführungspflichtig, müssen die Bücher nach den Grundsätzen ordnungsmäßiger Buchführung (GoB) geführt werden.
- Nachvollziehbarkeit
- Vollständigkeit
- Richtigkeit
- Zeitgerechtheit
- Ordnung
- Unveränderbarkeit
Bei elektronischer Buchführung werden diese Anforderungen insbesondere durch die GoBD konkretisiert.
Mehr dazu findest du im Artikel Grundsätze ordnungsmäßiger Buchführung (GoB).
Welche Vorschriften des HGB sind besonders wichtig?
| Thema | HGB |
|---|---|
| Buchführungspflicht | § 238 |
| Führung der Handelsbücher | § 239 |
| Inventar | § 240 |
| Inventurvereinfachungen | § 241 |
| Befreiung bestimmter Einzelkaufleute | § 241a |
| Jahresabschluss | § 242 |
| GoB / Aufstellung | § 243 |
| Sprache und Währung | § 244 |
| Unterzeichnung | § 245 |
| Vollständigkeit / Verrechnungsverbot | § 246 |
| Bewertungsgrundsätze | § 252 |
| Aufbewahrung | § 257 |
Für Kapitalgesellschaften kommen ergänzende Vorschriften hinzu, beispielsweise § 264 HGB für Jahresabschluss und Lagebericht, § 266 HGB für die Bilanzgliederung, § 275 HGB für die GuV-Gliederung, §§ 284 ff. HGB für den Anhang, § 289 HGB für den Lagebericht und § 325 HGB für die Offenlegung.
Welche Vorschriften der AO sind besonders wichtig?
| Thema | AO |
|---|---|
| übernommene Buchführungspflicht | § 140 |
| eigenständige steuerliche Buchführungspflicht | § 141 |
| allgemeine Anforderungen | § 145 |
| Ordnungsvorschriften | § 146 |
| elektronische Aufzeichnungssysteme | § 146a |
| Aufbewahrung | § 147 |
| Beweiskraft ordnungsmäßiger Buchführung | § 158 |
HGB und Steuerrecht arbeiten zusammen
Handelsrecht und Steuerrecht stehen bei der Buchführung nicht unabhängig nebeneinander.
Vereinfacht: HGB-Buchführungspflicht → über § 140 AO auch steuerlich relevant.
Wenn keine solche Verpflichtung besteht, kann zusätzlich geprüft werden: Greift § 141 AO aufgrund Umsatz oder Gewinn?
Erst danach lässt sich beurteilen, ob gegebenenfalls eine Gewinnermittlung durch EÜR möglich ist.
Entscheidungsweg für Prüfungsaufgaben
Schritt 1: Liegt eine handelsrechtliche Buchführungspflicht vor?
Ist die Person beziehungsweise das Unternehmen Kaufmann? Wenn ja: grundsätzlich § 238 HGB.
Schritt 2: Greift die Befreiung des § 241a HGB?
Nur bei einem Einzelkaufmann prüfen. Sind die Voraussetzungen erfüllt?
Schritt 3: Greift § 140 AO?
Besteht bereits eine außersteuerliche Buchführungs- oder Aufzeichnungspflicht, die für die Besteuerung Bedeutung hat?
Schritt 4: Greift § 141 AO?
Falls keine Pflicht aus § 140 AO folgt: Umsatz > 800.000 € oder Gewinn > 80.000 €?
Schritt 5: Hat das Finanzamt die Buchführungspflicht mitgeteilt?
Bei § 141 AO ist der Beginn nach Mitteilung zu beachten.
Schritt 6: Falls keine Bilanzierungspflicht besteht
Prüfen, ob die Gewinnermittlung nach § 4 Abs. 3 EStG mittels EÜR möglich ist.
Beispiel 1: kleiner Einzelkaufmann
Ein Einzelkaufmann erzielt in zwei aufeinanderfolgenden Jahren einen Umsatz von 500.000 € und einen Jahresüberschuss von 50.000 €.
Die Grenzen des § 241a HGB werden nicht überschritten. Die handelsrechtliche Befreiung kann daher grundsätzlich greifen.
Anschließend muss trotzdem geprüft werden, ob eine steuerrechtliche Buchführungspflicht besteht. Bei diesen Zahlen werden auch die Schwellen des § 141 AO nicht überschritten.
Beispiel 2: Umsatz über 800.000 €
Ein Gewerbetreibender erzielt einen Umsatz von 900.000 € und einen Gewinn von 60.000 €.
Eine steuerrechtliche Buchführungspflicht kann nach § 141 AO aufgrund der Umsatzgrenze entstehen. Dabei ist der Hinweis des Finanzamts zum Beginn der Verpflichtung zu beachten.
Beispiel 3: Gewinn über 80.000 €
Umsatz: 600.000 €, Gewinn: 100.000 €.
Auch hier kann § 141 AO greifen – diesmal aufgrund der Gewinngrenze.
Beispiel 4: Freiberufler
Eine freiberuflich tätige natürliche Person erzielt einen Umsatz von 300.000 € und einen Gewinn von 120.000 €.
Allein die Überschreitung der 80.000-€-Gewinngrenze führt nicht zu einer Buchführungspflicht nach § 141 AO, weil diese Vorschrift Freiberufler als solche nicht erfasst.
Sofern keine andere gesetzliche Buchführungspflicht besteht, kann grundsätzlich weiterhin eine Gewinnermittlung nach § 4 Abs. 3 EStG in Betracht kommen.
Was ist die doppelte Buchführung?
Bei einer bilanzierenden Buchführung werden Geschäftsvorfälle systematisch auf Konten erfasst.
„Doppelte Buchführung“ bedeutet vereinfacht, dass ein Geschäftsvorfall mindestens zwei Konten berührt: Soll an Haben.
Am Ende des Geschäftsjahres werden daraus insbesondere Bilanz und Gewinn- und Verlustrechnung entwickelt.
Buchführungspflicht und Jahresabschluss
Wer nach HGB buchführungspflichtig ist, muss grundsätzlich auch die weiteren handelsrechtlichen Rechnungslegungspflichten beachten.
Buchführung → Inventur → Inventar → Bilanz + GuV → Jahresabschluss
Je nach Rechtsform kommen weitere Bestandteile und Vorschriften hinzu. Mehr dazu findest du im Artikel Jahresabschluss.
Buchführungspflicht und Inventur
Die Themen hängen eng zusammen.
Wer den §§ 238 bis 241 HGB unterliegt, muss grundsätzlich auch ein Inventar aufstellen. Für bestimmte Einzelkaufleute kann § 241a HGB sowohl von der Buchführung als auch von der Inventarpflicht befreien.
Mehr dazu findest du im Beitrag Inventur und Inventar.
Welche Rolle spielt die Rechtsform?
Die Rechtsform ist für die Rechnungslegung sehr wichtig.
Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften unterscheiden sich in ihren gesetzlichen Anforderungen.
Deshalb sollte bei einer Prüfungsaufgabe niemals ausschließlich auf den Umsatz geschaut werden. Die erste Frage lautet häufig: Welche Person oder welche Rechtsform liegt überhaupt vor?
Video: Buchführungspflichten nach Handels- und Steuerrecht
Das vorhandene Video ergänzt den Artikel. Nach dem Video solltest du insbesondere erklären können, was § 238 HGB, § 241a HGB, § 140 AO und § 141 AO jeweils regeln.
Typische Fehler in der Prüfung
HGB und AO miteinander vermischen
§ 238 HGB und § 141 AO sind nicht dasselbe. Das eine ist handelsrechtliche, das andere eine eigenständige steuerrechtliche Buchführungspflicht.
Die Grenzen 800.000 € / 80.000 € automatisch auf alle Unternehmen anwenden
Die Grenzen haben je nach Vorschrift eine unterschiedliche Funktion. § 241a HGB betrifft bestimmte Einzelkaufleute. § 141 AO betrifft insbesondere gewerbliche Unternehmer sowie Land- und Forstwirte.
Bei § 241a „oder“ statt „und“ verwenden
Für die handelsrechtliche Befreiung müssen grundsätzlich beide Voraussetzungen gleichzeitig erfüllt sein.
Bei § 141 „und“ statt „oder“ verwenden
Für die steuerrechtliche Buchführungspflicht kann bereits eine überschrittene maßgebliche Grenze genügen.
Die Buchführungspflicht nach § 141 sofort beginnen lassen
Die Pflicht beginnt grundsätzlich erst mit dem Wirtschaftsjahr nach Bekanntgabe der Mitteilung durch die Finanzbehörde.
Freiberufler allein wegen 80.000 € Gewinn unter § 141 AO einordnen
Die Norm nennt gewerbliche Unternehmer sowie Land- und Forstwirte.
„Keine Bilanzpflicht“ mit „keine Aufzeichnungspflichten“ verwechseln
Auch bei einer EÜR müssen zahlreiche steuerliche Aufzeichnungs- und Aufbewahrungspflichten erfüllt werden.
EÜR und Bilanz gleichzeitig als frei wählbare Alternativen darstellen
Die EÜR nach § 4 Abs. 3 EStG setzt grundsätzlich voraus, dass keine gesetzliche Verpflichtung zur Buchführung und regelmäßigen Abschlusserstellung besteht und auch keine entsprechenden Bücher mit Abschlüssen geführt werden.
Prüfungstipp: Merke dir vier Normen: § 238 HGB → Kaufmann; § 241a HGB → Befreiung bestimmter Einzelkaufleute; § 140 AO → Pflicht aus anderem Gesetz wird steuerlich übernommen; § 141 AO → eigene steuerliche Buchführungspflicht. Danach gegebenenfalls § 4 Abs. 3 EStG → EÜR.
Merksatz für die Prüfung
Handelsrecht: Kaufmann → grundsätzlich Buchführung nach § 238 HGB
Ausnahme: bestimmter Einzelkaufmann → § 241a HGB
Steuerrecht: andere gesetzliche Pflicht → § 140 AO oder Umsatz > 800.000 € / Gewinn > 80.000 € → § 141 AO
Keine Buchführungspflicht: gegebenenfalls EÜR nach § 4 Abs. 3 EStG
Passende Fachwissen-Artikel
Zur Buchführungspflicht passen besonders Grundsätze ordnungsmäßiger Buchführung (GoB), Inventur und Inventar, Jahresabschluss, Was ist eine Bilanz? und Gewinn- und Verlustrechnung. Eine übergeordnete Einordnung findest du außerdem im Bereich Fachwirt Rechnungswesen und Prüfungswissen.
Häufige Fragen zur Buchführungspflicht
Wer ist nach HGB buchführungspflichtig?
Grundsätzlich ist nach § 238 HGB jeder Kaufmann zur Buchführung verpflichtet.
Welche Ausnahme gibt es für Einzelkaufleute?
§ 241a HGB kann bestimmte Einzelkaufleute von den §§ 238 bis 241 HGB befreien, wenn die gesetzlichen Umsatz- und Jahresüberschussgrenzen eingehalten werden.
Wie hoch sind die Grenzen des § 241a HGB?
Grundsätzlich höchstens 800.000 € Umsatzerlöse und 80.000 € Jahresüberschuss.
Was regelt § 140 AO?
§ 140 AO übernimmt Buchführungs- und Aufzeichnungspflichten aus anderen Gesetzen für steuerliche Zwecke.
Was regelt § 141 AO?
§ 141 AO kann für bestimmte gewerbliche Unternehmer und Land- und Forstwirte eine eigenständige steuerliche Buchführungspflicht begründen.
Welche Grenzen gelten nach § 141 AO?
Für gewerbliche Unternehmer insbesondere mehr als 800.000 € Gesamtumsatz oder mehr als 80.000 € Gewinn.
Beginnt die Pflicht nach § 141 AO sofort beim Überschreiten?
Nein. Die Finanzbehörde muss auf den Beginn der Buchführungspflicht hinweisen. Die Verpflichtung beginnt grundsätzlich mit dem folgenden Wirtschaftsjahr.
Müssen Freiberufler ab 80.000 € Gewinn bilanzieren?
Nicht allein aufgrund von § 141 AO. Für die konkrete Beurteilung müssen Rechtsform und gegebenenfalls andere gesetzliche Buchführungspflichten geprüft werden.
Was ist eine EÜR?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung nach § 4 Abs. 3 EStG für Steuerpflichtige, die die gesetzlichen Voraussetzungen erfüllen.
Bedeutet EÜR, dass keine Belege aufbewahrt werden müssen?
Nein. Auch bei einer EÜR bestehen Aufzeichnungs-, Nachweis- und Aufbewahrungspflichten.
Fazit
Bei der Buchführungspflicht müssen Handelsrecht und Steuerrecht getrennt geprüft werden.
Handelsrechtlich gilt grundsätzlich: Kaufmann → § 238 HGB.
Für bestimmte Einzelkaufleute kann die Befreiung nach § 241a HGB greifen.
Steuerrechtlich gilt: § 140 AO → Übernahme bestehender anderer Buchführungspflichten und daneben § 141 AO → eigenständige steuerliche Buchführungspflicht aufgrund bestimmter Grenzen.
Wenn keine gesetzliche Buchführungs- und Bilanzierungspflicht besteht, kann unter den gesetzlichen Voraussetzungen eine Gewinnermittlung durch EÜR nach § 4 Abs. 3 EStG möglich sein.
Für die Prüfung ist deshalb vor allem der Entscheidungsweg entscheidend: Rechtsform/Kaufmann prüfen → HGB prüfen → AO prüfen → erst danach EÜR prüfen.