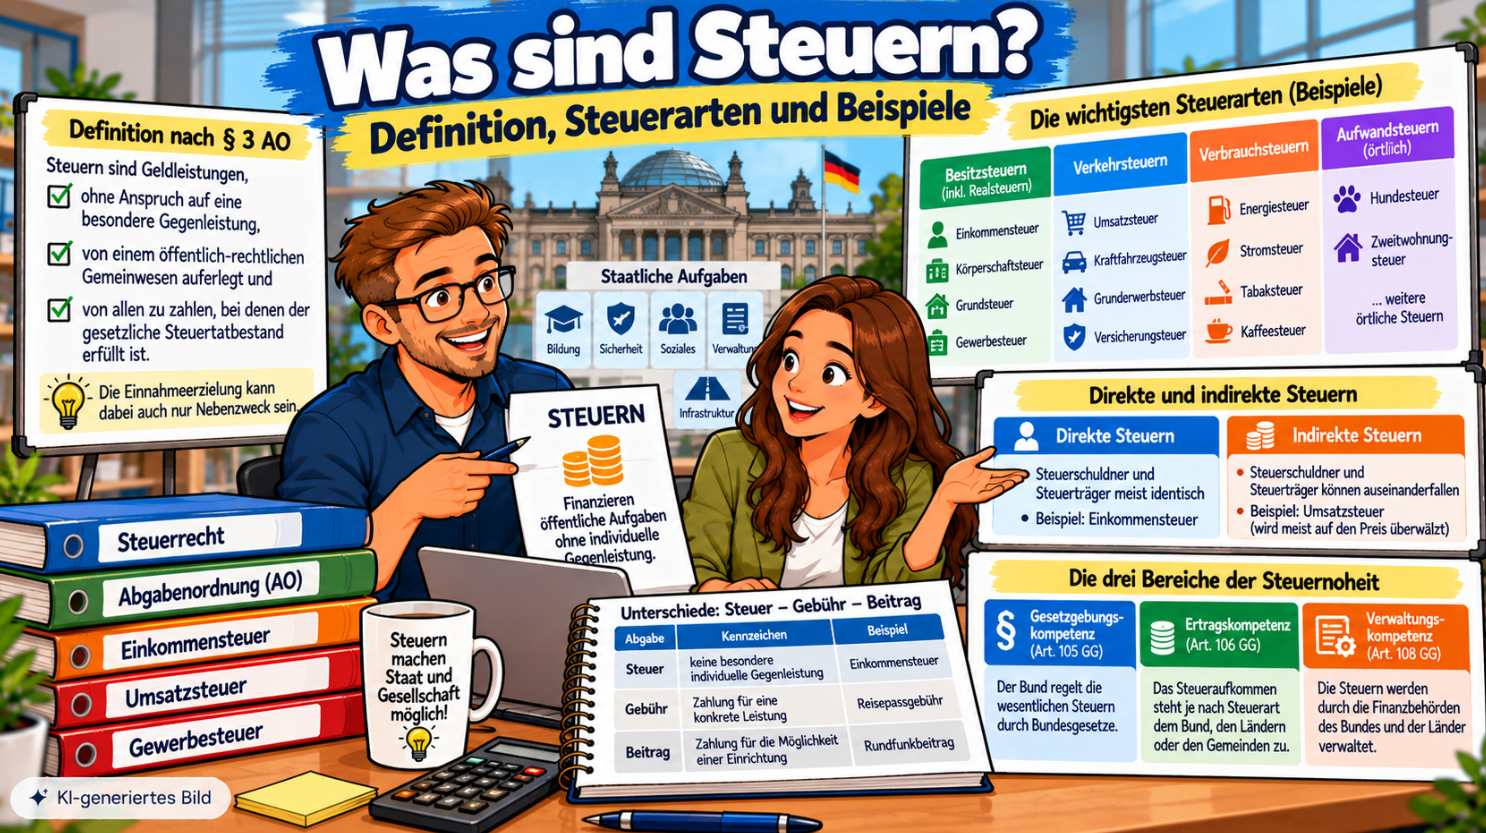
Steuern gehören zu den wichtigsten Einnahmequellen des Staates.
Mit ihnen werden öffentliche Aufgaben finanziert, zum Beispiel:
- Bildung
- Verwaltung
- Infrastruktur
- innere und äußere Sicherheit
- soziale Aufgaben
Im Unterschied zu einer Gebühr erhält der Steuerpflichtige für seine konkrete Steuerzahlung jedoch keine bestimmte individuelle Gegenleistung.
Für die Fachwirt-Prüfung sind vor allem vier Fragen wichtig:
Was ist eine Steuer? Welche Steuerarten gibt es? Wer darf Steuern regeln? Und wem steht das Steueraufkommen zu?
Was versteht man unter Steuern?
Die gesetzliche Definition findet sich in § 3 Abs. 1 Abgabenordnung (AO).
Vereinfacht gesagt sind Steuern:
- Geldleistungen,
- die keine Gegenleistung für eine besondere Leistung darstellen,
- von einem öffentlich-rechtlichen Gemeinwesen auferlegt werden und
- von allen gezahlt werden müssen, bei denen der gesetzliche Tatbestand erfüllt ist.
Wichtig ist außerdem:
Die Erzielung von Einnahmen kann auch nur Nebenzweck sein.
Als Merksatz:
Steuern sind gesetzlich auferlegte Geldleistungen ohne Anspruch auf eine besondere Gegenleistung. Die Einnahmeerzielung kann dabei auch nur Nebenzweck sein.
Das erklärt, warum Steuern neben der Finanzierung auch Lenkungswirkungen haben können.
Beispiel
Wer steuerpflichtiges Einkommen erzielt, kann Einkommensteuer zahlen müssen.
Die Steuer wird jedoch nicht für eine bestimmte individuelle staatliche Leistung gezahlt.
Der Steuerpflichtige erhält also nicht unmittelbar eine konkrete Gegenleistung für genau seine Einkommensteuerzahlung.
Steuern, Gebühren und Beiträge
| Abgabe | Kennzeichen | Beispiel |
|---|---|---|
| Steuer | keine besondere individuelle Gegenleistung | Einkommensteuer |
| Gebühr | konkrete öffentliche Leistung | Gebühr für einen Reisepass |
| Beitrag | Finanzierung beziehungsweise Bereitstellung einer öffentlichen Einrichtung oder Leistung | öffentlich-rechtlicher Beitrag |
Der wichtigste Unterschied lautet:
Bei der Steuer fehlt die unmittelbare besondere Gegenleistung für die einzelne Zahlung.
Warum erhebt der Staat Steuern?
Steuern erfüllen unterschiedliche Aufgaben.
Finanzierungsfunktion
Sie finanzieren öffentliche Aufgaben.
Lenkungsfunktion
Steuern können wirtschaftliches oder gesellschaftliches Verhalten beeinflussen.
Verteilungsfunktion
Das Steuersystem kann außerdem zur Umverteilung beitragen.
Für die Prüfung genügt als Grundgedanke:
Steuern dienen nicht ausschließlich der Einnahmeerzielung.
Wie lassen sich Steuern einteilen?
Steuern können nach verschiedenen Kriterien gegliedert werden.
Dabei ist besonders wichtig:
Die Kategorien liegen nicht immer auf derselben Gliederungsebene.
Eine Steuer kann gleichzeitig mehreren Gruppen zugeordnet werden.
Beispielsweise ist die Einkommensteuer zugleich:
- Besitzsteuer,
- Personensteuer und
- direkte Steuer.
Die Gewerbesteuer ist eine:
- Besitzsteuer,
- Realsteuer und
- direkte Steuer.
Übersicht wichtiger Steuerarten
| Einteilung | Beispiele |
|---|---|
| Besitzsteuern | Einkommensteuer, Körperschaftsteuer |
| Realsteuern | Grundsteuer, Gewerbesteuer |
| Verkehrsteuern | Umsatzsteuer, Grunderwerbsteuer, Kraftfahrzeugsteuer |
| Verbrauchsteuern | Energiesteuer, Stromsteuer, Tabaksteuer |
| Örtliche Aufwandsteuern | Hundesteuer, Zweitwohnungsteuer |
Wichtig:
Realsteuern sind eine besondere Gruppe innerhalb der Besitzsteuern.
Nach § 3 Abs. 2 AO gehören dazu:
- Grundsteuer
- Gewerbesteuer
Personensteuern
Personensteuern berücksichtigen stärker die Person beziehungsweise ihre wirtschaftliche Leistungsfähigkeit.
Typisches Beispiel:
Einkommensteuer
Die Lohnsteuer ist dabei keine vollständig eigenständige Steuerart, sondern eine besondere Erhebungsform der Einkommensteuer.
Auch die Kapitalertragsteuer ist grundsätzlich eine besondere Erhebungsform der Einkommensteuer.
Im Zusammenhang mit der Einkommensteuer spielen auch Werbungskosten und Sonderausgaben eine wichtige Rolle.
Realsteuern
Realsteuern knüpfen stärker an ein Objekt beziehungsweise einen Gewerbebetrieb an.
Nach der Abgabenordnung sind Realsteuern:
- Grundsteuer
- Gewerbesteuer
Persönliche Verhältnisse treten hier stärker in den Hintergrund.
Verkehrsteuern
Verkehrsteuern knüpfen an Vorgänge des Rechts- und Wirtschaftsverkehrs an.
Beispiele:
- Umsatzsteuer
- Grunderwerbsteuer
- Kraftfahrzeugsteuer
- Versicherungsteuer
Verbrauchsteuern
Verbrauchsteuern belasten den Verbrauch bestimmter Waren.
Beispiele:
- Energiesteuer
- Stromsteuer
- Tabaksteuer
- Kaffeesteuer
- Biersteuer
Auch die Einfuhrumsatzsteuer wird aufgrund besonderer gesetzlicher Regelungen als Verbrauchsteuer behandelt.
Aufwandsteuern
Aufwandsteuern knüpfen an einen besonderen Aufwand für die persönliche Lebensführung an.
Typische Beispiele sind:
- Hundesteuer
- Zweitwohnungsteuer
Diese werden häufig auf kommunaler Ebene erhoben.
Direkte und indirekte Steuern
Eine weitere wichtige Einteilung betrifft die wirtschaftliche Belastung.
Direkte Steuer
Bei direkten Steuern sind Steuerschuldner und wirtschaftlich Belasteter typischerweise dieselbe Person.
Beispiel:
Einkommensteuer
Indirekte Steuer
Bei indirekten Steuern können Steuerschuldner und wirtschaftlich Belasteter auseinanderfallen.
Beispiel:
Umsatzsteuer
Das Unternehmen schuldet beziehungsweise führt die Umsatzsteuer im System ab.
Wirtschaftlich wird sie typischerweise über den Preis auf den Endverbraucher überwälzt.
Wichtig ist:
Diese wirtschaftliche Überwälzung muss nicht in jedem Einzelfall vollständig gelingen.
Die Einordnung als indirekte Steuer beschreibt also die typische Systematik und nicht eine Garantie, wer die Belastung tatsächlich vollständig trägt.
Steuerträger und Steuerschuldner
Steuerschuldner
Der Steuerschuldner ist die Person, die nach dem Gesetz die Steuer schuldet.
Steuerträger
Der Steuerträger ist die Person, die wirtschaftlich durch die Steuer belastet wird.
Bei direkten Steuern fallen beide typischerweise zusammen.
Bei indirekten Steuern können sie auseinanderfallen.
Was bedeutet Steuerhoheit?
Für das Grundverständnis sollte man drei Bereiche unterscheiden:
- Gesetzgebungskompetenz
- Ertragskompetenz
- Verwaltungskompetenz
Einfach formuliert:
Wer darf die Regeln festlegen?
Wer erhält das Geld?
Wer verwaltet die Steuer?
Gesetzgebungskompetenz
Die Gesetzgebungskompetenz beantwortet die Frage:
Wer darf die gesetzlichen Regeln für eine Steuer schaffen?
Die Zuständigkeiten ergeben sich vor allem aus dem Grundgesetz.
Dabei besitzen Bund und Länder unterschiedliche Gesetzgebungskompetenzen.
Auch bei kommunalen Steuern beruhen die Regelungen auf gesetzlichen Grundlagen.
Ertragskompetenz
Die Ertragskompetenz beziehungsweise Ertragshoheit beantwortet:
Wem steht das Steueraufkommen zu?
Man unterscheidet insbesondere:
- Bundessteuern
- Landessteuern
- Gemeindesteuern
- Gemeinschaftsteuern
Gemeinschaftsteuern
Bei Gemeinschaftsteuern wird das Aufkommen zwischen mehreren staatlichen Ebenen verteilt.
Die wichtigsten sind:
- Einkommensteuer
- Körperschaftsteuer
- Umsatzsteuer
Für die Prüfung sollte man sich vor allem merken:
Gemeinschaftsteuer = Das Steueraufkommen steht nicht nur einer einzigen staatlichen Ebene zu.
Verwaltungskompetenz
Die Verwaltungskompetenz beantwortet:
Welche Behörde setzt die steuerlichen Vorschriften praktisch um?
Je nach Steuer können unter anderem zuständig sein:
- Finanzämter,
- Bundesfinanzbehörden,
- Gemeinden.
Wichtig ist:
Gesetzgebung, Ertrag und Verwaltung müssen nicht auf derselben Ebene liegen.
Beispiel: Steuerhoheit bei der Gewerbesteuer
Die Gewerbesteuer zeigt besonders gut, warum man die drei Bereiche unterscheiden muss.
Gesetzgebungskompetenz
Die Gewerbesteuer wird wesentlich durch das Gewerbesteuergesetz geregelt.
Die Gemeinden bestimmen innerhalb des gesetzlichen Rahmens ihren eigenen Hebesatz.
Ertragskompetenz
Das Aufkommen aus der Gewerbesteuer steht grundsätzlich den Gemeinden zu.
Allerdings ist die Gewerbesteuerumlage zu berücksichtigen, über die Bund und Länder beteiligt werden können.
Verwaltungskompetenz
Das Finanzamt setzt den Gewerbesteuermessbetrag fest.
Die Gemeinde verwendet diesen Messbetrag zusammen mit ihrem Hebesatz zur Berechnung und Festsetzung der Gewerbesteuer.
Vereinfacht:
Finanzamt → Messbetrag
Gemeinde → Hebesatz und Gewerbesteuer
Gerade dieses Beispiel zeigt:
Wer eine Steuer verwaltet, wer ihr Aufkommen erhält und wer die gesetzlichen Regeln festlegt, ist nicht automatisch identisch.
Wichtige Steuerarten nach ihrem Aufkommen
Bund
Zum Bund gehören beziehungsweise fließen unter anderem verschiedene bundesstaatliche Verbrauch- und Verkehrsteuern.
Beispiele:
- Energiesteuer
- Tabaksteuer
- Kraftfahrzeugsteuer
- Versicherungsteuer
Länder
Zu den wichtigen Landessteuern gehören beispielsweise:
- Erbschaftsteuer
- Grunderwerbsteuer
- Biersteuer
Gemeinden
Zu den typischen Gemeindesteuern gehören:
- Gewerbesteuer
- Grundsteuer
- Hundesteuer
- Zweitwohnungsteuer
Gemeinschaftsteuern
Gemeinschaftsteuern sind insbesondere:
- Einkommensteuer
- Körperschaftsteuer
- Umsatzsteuer
Welche Rolle spielt die Abgabenordnung?
Die Abgabenordnung (AO) enthält allgemeine Vorschriften des Steuerrechts.
Dazu gehören beispielsweise Regeln über:
- steuerliche Begriffe,
- Zuständigkeiten,
- Steuerpflichtige,
- Verwaltungsverfahren,
- Mitwirkungspflichten,
- Steuerbescheide,
- Buchführung und Aufzeichnungen,
- Rechtsbehelfe.
Daneben gibt es eigene Gesetze für einzelne Steuerarten.
Beispiele:
- Einkommensteuergesetz
- Umsatzsteuergesetz
- Körperschaftsteuergesetz
- Gewerbesteuergesetz
Buchführung und Aufbewahrung
Die §§ 140 ff. AO enthalten steuerliche Vorschriften zu Buchführung, Aufzeichnungen und Aufbewahrung.
Dieses Thema wird hier bewusst nur kurz eingeordnet.
Die konkreten Anforderungen und Aufbewahrungsfristen sind ein eigenes Prüfungsthema und können sich gesetzlich ändern.
Als Grundlage für den Rechnungswesenbereich ist auch der Beitrag zu den Funktionsbereichen im Rechnungswesen hilfreich.
Praxisbeispiele zur Einordnung
Beispiel 1: Einkommensteuer
Ein Arbeitnehmer erzielt steuerpflichtiges Einkommen.
Die Einkommensteuer ist unter anderem:
- Besitzsteuer
- Personensteuer
- direkte Steuer
Die Lohnsteuer ist eine besondere Erhebungsform der Einkommensteuer.
Beispiel 2: Umsatzsteuer
Ein Verbraucher kauft eine Ware.
Die Umsatzsteuer ist:
- Verkehrsteuer
- indirekte Steuer
Das Unternehmen ist in das Umsatzsteuersystem eingebunden, während die wirtschaftliche Belastung typischerweise beim Endverbraucher liegt.
Beispiel 3: Gewerbesteuer
Ein Gewerbebetrieb erzielt einen Gewerbeertrag.
Die Gewerbesteuer ist:
- Besitzsteuer
- Realsteuer
- direkte Steuer
- Gemeindesteuer
Damit sieht man besonders gut:
Eine Steuer kann gleichzeitig mehreren Kategorien angehören.
Steuern für die Fachwirt-Prüfung
Für die Prüfung sollte man sich fünf Kernpunkte merken:
1. Definition
Steuern sind Geldleistungen ohne Anspruch auf eine besondere Gegenleistung.
2. Steuerarten
Wichtig sind insbesondere Besitzsteuern, Realsteuern, Verkehrsteuern, Verbrauchsteuern und Aufwandsteuern.
3. Direkte und indirekte Steuern
Entscheidend ist das Verhältnis zwischen Steuerschuldner und wirtschaftlich Belastetem.
4. Steuerhoheit
Unterscheiden:
- Gesetzgebung
- Ertrag
- Verwaltung
5. Mehrfachzuordnung
Eine Steuer kann gleichzeitig zu mehreren Kategorien gehören.
Typische Prüfungsfehler
Steuer mit Gebühr verwechseln
Bei einer Steuer fehlt die besondere individuelle Gegenleistung.
Lohnsteuer als vollständig eigenständige Steuer betrachten
Sie ist eine besondere Erhebungsform der Einkommensteuer.
Realsteuern falsch bestimmen
Realsteuern sind Grundsteuer und Gewerbesteuer.
Steuerarten als gegenseitig ausschließend verstehen
Eine Steuer kann nach mehreren Kriterien gleichzeitig eingeordnet werden.
Steuerträger und Steuerschuldner gleichsetzen
Besonders bei indirekten Steuern können beide auseinanderfallen.
Steuerhoheit nur mit dem Steueraufkommen verbinden
Neben der Ertragshoheit müssen auch Gesetzgebung und Verwaltung unterschieden werden.
Kleiner Selbsttest
Frage 1: Was ist das wichtigste Merkmal einer Steuer?
Lösung:
Für die einzelne Steuerzahlung besteht keine besondere individuelle Gegenleistung.
Frage 2: Kann die Einnahmeerzielung bei einer Steuer nur Nebenzweck sein?
Lösung:
Ja. § 3 AO sieht ausdrücklich vor, dass die Einnahmeerzielung auch Nebenzweck sein kann.
Frage 3: Welche beiden Realsteuern gibt es?
Lösung:
Grundsteuer und Gewerbesteuer.
Frage 4: Welche drei Bereiche der Steuerhoheit sollte man unterscheiden?
Lösung:
Gesetzgebungskompetenz, Ertragskompetenz und Verwaltungskompetenz.
Frage 5: Warum ist die Gewerbesteuer ein gutes Beispiel für Steuerhoheit?
Lösung:
Weil Bundesgesetz, Finanzamt und Gemeinde jeweils unterschiedliche Aufgaben übernehmen: gesetzliche Regelung, Messbetrag, Hebesatz und Steuerfestsetzung beziehungsweise Ertrag.
Steuern einfach erklärt
Steuern sind gesetzlich auferlegte Geldleistungen ohne Anspruch auf eine besondere individuelle Gegenleistung.
Für die Prüfung sollte man besonders verstehen:
Steuerbegriff → Steuerarten → direkte/indirekte Steuer → Steuerhoheit → Mehrfachzuordnung
Damit besitzt man die Grundlage für die weiteren Themen im Steuerrecht.
Häufige Fragen zu Steuern
Was sind Steuern einfach erklärt?
Steuern sind gesetzlich vorgeschriebene Geldleistungen, denen keine besondere individuelle staatliche Gegenleistung gegenübersteht.
Wo steht die Definition von Steuern?
Die Definition befindet sich in § 3 Abs. 1 Abgabenordnung.
Was sind Realsteuern?
Nach § 3 Abs. 2 AO sind Grundsteuer und Gewerbesteuer Realsteuern.
Was ist der Unterschied zwischen direkter und indirekter Steuer?
Bei direkten Steuern fallen Steuerschuldner und wirtschaftlich Belasteter typischerweise zusammen. Bei indirekten Steuern kann die wirtschaftliche Belastung auf eine andere Person überwälzt werden.
Was bedeutet Steuerhoheit?
Damit wird beschrieben, wer steuerliche Regeln festlegen darf, wem das Steueraufkommen zusteht und wer die Steuer verwaltet.
Was sind Gemeinschaftsteuern?
Zu den wichtigsten Gemeinschaftsteuern gehören Einkommensteuer, Körperschaftsteuer und Umsatzsteuer.