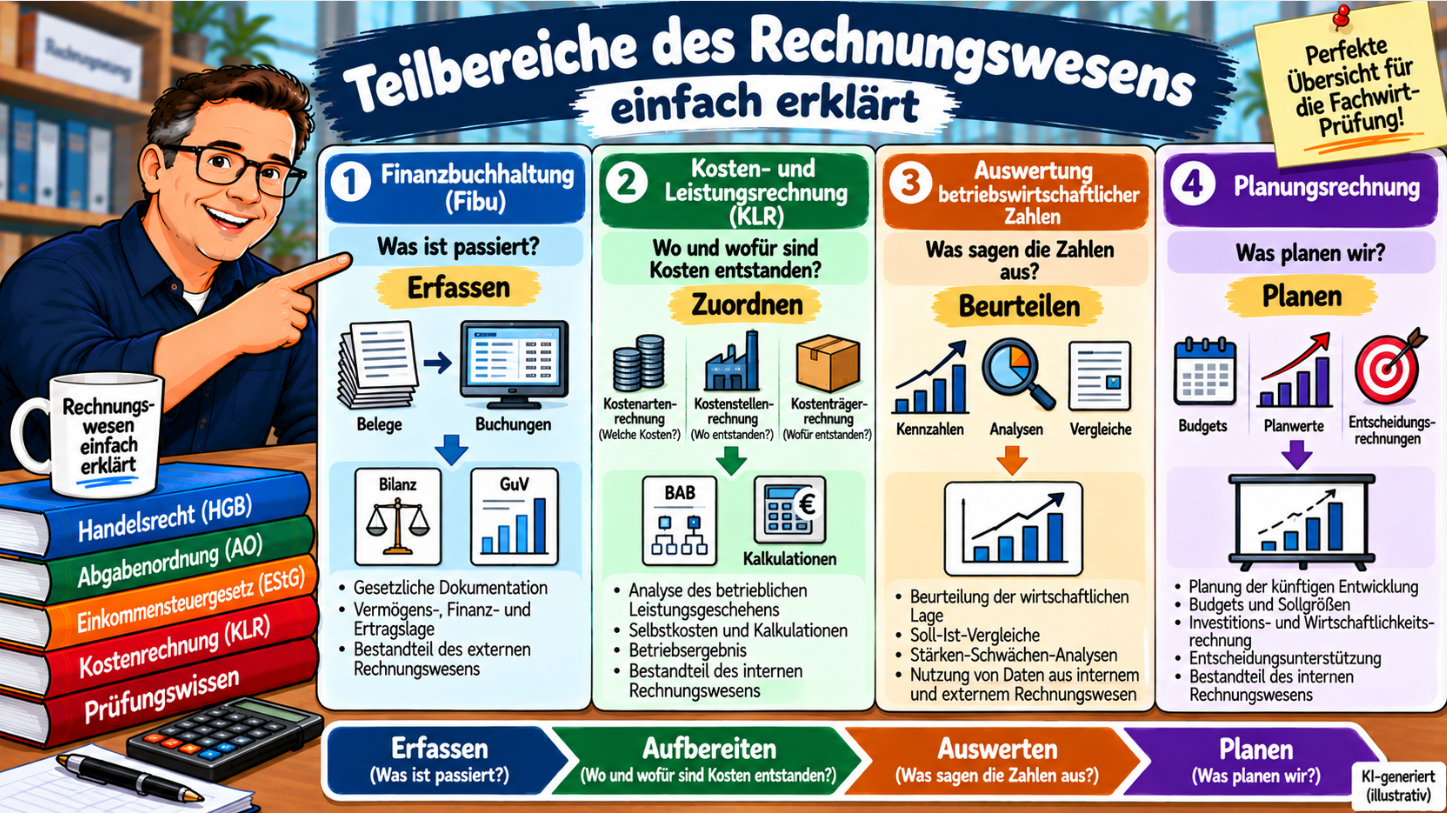
Das betriebliche Rechnungswesen besteht aus mehreren Bereichen, die unterschiedliche Aufgaben erfüllen.
Für die Fachwirt-Prüfung ist es besonders hilfreich, folgende Bereiche auseinanderzuhalten:
- Finanzbuchhaltung
- Kosten- und Leistungsrechnung
- Auswertung betriebswirtschaftlicher Zahlen
- Planungsrechnung
Zusätzlich gehören die grundlegenden Aspekte des Rechnungswesens zum Prüfungsstoff. Dazu zählen beispielsweise Aufgaben des Rechnungswesens, Grundbegriffe, gesetzliche Grundlagen und das Zusammenspiel der einzelnen Bereiche.
Die entscheidende Frage lautet: Welcher Teil des Rechnungswesens liefert welche Informationen – und wofür werden diese benötigt?
Aufgaben und Teilbereiche nicht verwechseln
Die Aufgaben des Rechnungswesens und seine Teilbereiche sind nicht dasselbe.
Zu den grundlegenden Aufgaben gehören beispielsweise Dokumentation, Information und Rechenschaft, Kontrolle sowie Planung und Entscheidungsvorbereitung.
Diese Aufgaben werden von unterschiedlichen Teilbereichen des Rechnungswesens erfüllt.
Die Finanzbuchhaltung übernimmt beispielsweise einen großen Teil der gesetzlichen Dokumentation, während die Kosten- und Leistungsrechnung vor allem Informationen für interne Entscheidungen liefert.
Mehr dazu findest du im Artikel Aufgaben des Rechnungswesens.
Die Teilbereiche im Überblick
| Bereich | Zentrale Frage | Typische Ergebnisse |
|---|---|---|
| Finanzbuchhaltung | Was ist im Unternehmen insgesamt passiert? | Bilanz, GuV, Konten |
| Kosten- und Leistungsrechnung | Welche Kosten und Leistungen sind betrieblich entstanden? | Selbstkosten, Kalkulationen, Betriebsergebnis |
| Auswertung betriebswirtschaftlicher Zahlen | Was sagen die Zahlen über das Unternehmen aus? | Kennzahlen, Vergleiche, Analysen |
| Planungsrechnung | Wie könnte oder sollte sich das Unternehmen künftig entwickeln? | Budgets, Planwerte, Sollgrößen |
Merksatz: Finanzbuchhaltung dokumentiert. Kostenrechnung analysiert den Betrieb. Auswertung beurteilt. Planungsrechnung blickt nach vorn.
1. Finanzbuchhaltung
Die Finanzbuchhaltung, kurz Fibu, erfasst die buchungspflichtigen Geschäftsvorfälle eines Unternehmens.
- Wareneinkäufe
- Warenverkäufe
- Zahlungseingänge
- Zahlungsausgänge
- Forderungen
- Verbindlichkeiten
- Löhne und Gehälter
- Investitionen
- Abschreibungen
Grundlage sind die jeweiligen Belege und die geltenden handels- und steuerrechtlichen Vorschriften.
Welche Aufgabe hat die Finanzbuchhaltung?
Die Finanzbuchhaltung dokumentiert insbesondere die Vermögenslage, Finanzlage, Aufwendungen, Erträge und den Unternehmenserfolg.
Sie bildet damit eine wesentliche Grundlage für den Jahresabschluss.
Bilanz und GuV sind Ergebnisse – keine eigenen gleichrangigen Funktionsbereiche
Im bisherigen Artikel wurden Bilanzierung und Gewinn- und Verlustrechnung als eigene Funktionsbereiche neben der Finanzbuchhaltung dargestellt.
Für einen Grundlagenartikel ist das missverständlich. Bilanz und GuV sind vielmehr zentrale Bestandteile beziehungsweise Ergebnisse des externen Rechnungswesens.
Bilanz
Die Bilanz stellt Vermögen und Kapital beziehungsweise die Mittelverwendung und Mittelherkunft zu einem bestimmten Stichtag gegenüber.
Mehr dazu findest du im Artikel Was ist eine Bilanz?.
Gewinn- und Verlustrechnung
Die GuV stellt die Aufwendungen und Erträge eines Zeitraums gegenüber.
Im Jahresabschluss führt die GuV über die dort erfassten Aufwendungen und Erträge zum Jahresergebnis.
Mehr dazu findest du im Artikel Gewinn- und Verlustrechnung.
Finanzbuchhaltung ist vor allem extern orientiert
Die Finanzbuchhaltung liefert zwar auch intern wichtige Informationen.
Ihre besondere Bedeutung liegt aber darin, dass sie gesetzliche Dokumentations- und Rechenschaftspflichten erfüllt.
- Unternehmensleitung
- Finanzverwaltung
- Banken
- Gläubiger
- Anteilseigner
Deshalb spricht man häufig vom externen Rechnungswesen.
2. Kosten- und Leistungsrechnung
Die Kosten- und Leistungsrechnung (KLR) gehört zum internen Rechnungswesen.
Sie untersucht das betriebszweckbezogene Leistungsgeschehen.
- Welche Kosten sind entstanden?
- Wo sind Kosten entstanden?
- Wofür sind Kosten entstanden?
- Welche Leistungen wurden erbracht?
- Wie hoch sind die Selbstkosten?
- Arbeitet ein Produkt oder Bereich wirtschaftlich?
Aufwand und Kosten sind nicht dasselbe
Ein wichtiger Unterschied zur Finanzbuchhaltung: Die Finanzbuchhaltung arbeitet insbesondere mit Aufwendungen und Erträgen. Die Kosten- und Leistungsrechnung arbeitet mit Kosten und Leistungen.
Diese Begriffe dürfen nicht einfach gleichgesetzt werden.
Beispielsweise kann ein Aufwand in der Finanzbuchhaltung vorhanden sein, ohne in gleicher Höhe als Kosten in die KLR übernommen zu werden. Umgekehrt kann die Kostenrechnung Werte berücksichtigen, denen kein entsprechender Aufwand gegenübersteht.
Dazu gehören beispielsweise Grundkosten, Anderskosten und Zusatzkosten. Mehr dazu findest du im Artikel Kostenarten.
Die drei Stufen der Kostenrechnung
Kostenartenrechnung
Welche Kosten sind entstanden?
- Materialkosten
- Personalkosten
- Energiekosten
- Abschreibungen
- kalkulatorische Kosten
Kostenstellenrechnung
Wo sind die Kosten entstanden?
- Material
- Fertigung
- Verwaltung
- Vertrieb
Ein wichtiges Instrument ist hier der Betriebsabrechnungsbogen (BAB).
Kostenträgerrechnung
Wofür sind die Kosten entstanden?
Die Kosten werden beispielsweise Produkten, Aufträgen oder Dienstleistungen zugerechnet.
Dazu gehören unter anderem Kostenträgerstückrechnung und Kostenträgerzeitrechnung. Mehr dazu findest du im Beitrag Kostenträgerzeit- und Kostenträgerstückrechnung.
Merksatz: Welche Kosten? → Kostenarten. Wo entstanden? → Kostenstellen. Wofür entstanden? → Kostenträger.
Betriebsabrechnung ist kein eigenständiger Hauptbereich
Im Altartikel wird die Betriebsabrechnung wie ein eigener Funktionsbereich dargestellt.
Besser ist die Einordnung: Die Betriebsabrechnung gehört zur Kostenrechnung.
Der Betriebsabrechnungsbogen dient insbesondere dazu, Gemeinkosten auf Kostenstellen zu verteilen und Zuschlagssätze zu ermitteln. Damit gehört er vor allem zur Kostenstellenrechnung.
Kalkulation gehört zur Kostenträgerrechnung
Auch die Kalkulation ist kein gleichrangiger Hauptbereich neben Finanzbuchhaltung und Kostenrechnung.
Sie ist ein wichtiges Instrument der Kostenträgerrechnung.
- Selbstkosten
- Angebotspreise
- Preisuntergrenzen
- Auftragskosten
Ein typisches Beispiel ist die Angebotskalkulation.
Betriebsergebnisrechnung
Die Betriebsergebnisrechnung stellt für eine Abrechnungsperiode Leistungen und Kosten gegenüber.
Leistungen − Kosten = Betriebsergebnis
Sie gehört damit zum internen Rechnungswesen beziehungsweise zur Kosten- und Leistungsrechnung.
Das Betriebsergebnis ist nicht automatisch mit dem Unternehmensergebnis der Finanzbuchhaltung identisch.
Unternehmensergebnis und Betriebsergebnis
Das ist eine wichtige Prüfungsunterscheidung.
Finanzbuchhaltung: Erträge − Aufwendungen = Unternehmensergebnis
Kosten- und Leistungsrechnung: Leistungen − Kosten = Betriebsergebnis
Im Jahresabschluss führt die GuV über die dort erfassten Aufwendungen und Erträge zum Jahresergebnis.
Unternehmensergebnis und Betriebsergebnis können voneinander abweichen, beispielsweise aufgrund neutraler Aufwendungen und Erträge sowie Anders- und Zusatzkosten.
Rechnungskreis I und Rechnungskreis II
In traditionellen Darstellungen werden Finanzbuchhaltung und Kostenrechnung häufig als zwei Rechnungskreise bezeichnet.
Rechnungskreis I
Finanzbuchhaltung
Typische Größen: Aufwendungen, Erträge, Vermögen und Schulden.
Ergebnis: Unternehmensergebnis.
Rechnungskreis II
Kosten- und Leistungsrechnung
Typische Größen: Kosten und Leistungen.
Ergebnis: Betriebsergebnis.
Diese Einteilung ist als Lernmodell weiterhin hilfreich. Sie bildet aber nicht sämtliche Teilbereiche des Rechnungswesens vollständig ab. Auswertung und Planungsrechnung gehen über diese reine Zweiteilung hinaus.
Beispiel Rechnungskreis I und II
Ein Unternehmen hat Erträge von 500.000 € und Aufwendungen von 450.000 €.
Unternehmensergebnis: 50.000 €.
Für die interne Kostenrechnung werden bestimmte neutrale Aufwendungen herausgerechnet und kalkulatorische Kosten ergänzt.
Leistungen: 470.000 €, Kosten: 430.000 €.
Betriebsergebnis: 40.000 €.
Damit gilt: Unternehmensergebnis ≠ zwingend Betriebsergebnis.
Finanzbuchhaltung und KLR im Vergleich
| Finanzbuchhaltung | Kosten- und Leistungsrechnung |
|---|---|
| vor allem externes Rechnungswesen | internes Rechnungswesen |
| gesetzlich stark geregelt | stärker nach internen Informationsbedürfnissen ausgestaltet |
| Aufwendungen und Erträge | Kosten und Leistungen |
| gesamtes Unternehmen | betriebszweckbezogenes Geschehen |
| Unternehmensergebnis | Betriebsergebnis |
| Bilanz und GuV | Kostenrechnung, Kalkulation, interne Erfolgsrechnung |
Beide Bereiche hängen eng zusammen. Viele Daten der Finanzbuchhaltung bilden die Ausgangsbasis für die KLR und werden dort für interne Zwecke aufbereitet.
3. Auswertung der betriebswirtschaftlichen Zahlen
Ein eigener Prüfungsbereich ist die Auswertung der betriebswirtschaftlichen Zahlen.
Dabei werden Daten aus Rechnungswesen und Jahresabschluss ausgewertet, verglichen und interpretiert.
Ziel ist nicht nur: „Welche Zahl steht dort?“, sondern: „Was sagt diese Zahl über das Unternehmen aus?“
- Kennzahlen
- Zeitvergleiche
- Betriebsvergleiche
- Soll-Ist-Vergleiche
- Abweichungsanalysen
- Bilanzanalyse
- Erfolgsanalyse
Beispiele für Kennzahlen
- Eigenkapitalquote
- Verschuldungsgrad
- Liquidität
- Rentabilität
- Wirtschaftlichkeit
- Umsatzrentabilität
Beispiel Eigenkapitalquote: Eigenkapital 300.000 €, Gesamtkapital 1.000.000 €.
300.000 € ÷ 1.000.000 € × 100 = 30 %
Die Eigenkapitalquote beträgt 30 %. Allein die Berechnung reicht in einer Prüfungsaufgabe häufig nicht aus. Anschließend muss das Ergebnis meist eingeordnet, verglichen und beurteilt werden.
Warum „Statistik“ allein zu kurz greift
In älteren Rechnungswesen-Darstellungen wird dieser Bereich häufig einfach Statistik genannt.
Statistische Darstellungen wie Tabellen, Diagramme oder Zeitreihen können dabei eine Rolle spielen. Der Prüfungsbegriff Auswertung der betriebswirtschaftlichen Zahlen beschreibt den Bereich aber treffender, weil es nicht nur um Darstellung, sondern um betriebswirtschaftliche Interpretation geht.
4. Planungsrechnung
Die Planungsrechnung richtet den Blick in die Zukunft.
Während Finanzbuchhaltung und große Teile der Kostenrechnung zunächst Ist- und Vergangenheitsdaten verarbeiten, werden in der Planungsrechnung zukünftige Entwicklungen vorbereitet.
- Welche Umsätze erwarten wir?
- Wie entwickeln sich die Kosten?
- Welche Liquidität benötigen wir?
- Welche Investitionen sind geplant?
- Welche Kapazitäten brauchen wir?
- Welches Ergebnis wollen wir erreichen?
Beispiele für Planungsrechnungen
- Umsatzplanung
- Kostenplanung
- Erfolgsplanung
- Liquiditätsplanung
- Investitionsplanung
- Finanzplanung
- Budgetplanung
Beispiel: Geplanter Umsatz 800.000 €, geplante Kosten 720.000 €.
Geplantes Ergebnis: 800.000 € − 720.000 € = 80.000 €.
Soll-Ist-Vergleich
Geplante Kosten: 100.000 €.
Tatsächliche Kosten: 112.000 €.
Abweichung: 112.000 € − 100.000 € = 12.000 €.
Die Kosten liegen damit 12.000 € über Plan. Anschließend muss untersucht werden, warum diese Abweichung entstanden ist.
Damit verbindet der Soll-Ist-Vergleich Planung und Kontrolle.
Investitionsrechnung als Instrument der Entscheidungsrechnung
Im Altartikel wird die Investitionsrechnung als eigener Funktionsbereich aufgeführt.
Sie ist zweifellos ein wichtiges betriebswirtschaftliches Instrument, sollte hier aber nicht auf dieselbe Ebene wie Finanzbuchhaltung oder Kosten- und Leistungsrechnung gestellt werden.
- Soll eine Maschine gekauft werden?
- Welche Investitionsalternative ist wirtschaftlicher?
- Wie hoch ist die erwartete Rendite?
- Wann amortisiert sich die Investition?
Die Investitionsrechnung gehört damit stärker in Investitions-, Planungs- und Entscheidungszusammenhänge.
Wirtschaftlichkeitsrechnung als Analyseinstrument
Ähnlich ist es mit der Wirtschaftlichkeitsrechnung.
Sie untersucht beispielsweise das Verhältnis zwischen Leistung und Kosten beziehungsweise Ertrag und Aufwand und unterstützt wirtschaftliche Entscheidungen.
Sie ist damit ein Instrument der Analyse und Kontrolle – aber kein eigener Hauptbereich, der gleichrangig neben Finanzbuchhaltung und KLR stehen muss.
Wie greifen die Bereiche ineinander?
In der Praxis arbeiten die einzelnen Bereiche nicht getrennt voneinander.
Schritt 1 – Finanzbuchhaltung: Eine Materialrechnung über 10.000 € wird erfasst.
Schritt 2 – Kostenrechnung: Es wird geprüft, welcher Teil davon betriebszweckbezogene Kosten darstellt und welchen Bereichen beziehungsweise Produkten diese Kosten zugeordnet werden.
Schritt 3 – Auswertung: Es wird festgestellt, dass die Materialkosten gegenüber dem Vorjahr um 15 % gestiegen sind.
Schritt 4 – Planung: Für das kommende Jahr werden neue Materialkosten geplant und eventuell Einsparmaßnahmen vorgesehen.
So wird aus einem einzelnen Geschäftsvorfall eine Informationskette: Erfassen → Zuordnen → Auswerten → Planen.
Externes und internes Rechnungswesen
Externes Rechnungswesen: insbesondere Finanzbuchhaltung und Jahresabschluss.
Internes Rechnungswesen: insbesondere Kosten- und Leistungsrechnung sowie interne Planungs-, Kontroll- und Entscheidungsrechnungen.
Die Auswertung betriebswirtschaftlicher Zahlen greift je nach Fragestellung auf Informationen aus beiden Bereichen zurück.
Die Abgrenzung ist deshalb hilfreich, aber nicht vollständig starr. Auch die Finanzbuchhaltung liefert intern wichtige Daten und interne Rechnungen greifen häufig auf Fibu-Daten zurück.
Die fünf Prüfungsbereiche im Rechnungswesen
Für die Wirtschaftsbezogenen Qualifikationen wird der Prüfungsbereich Rechnungswesen in folgende Themenfelder gegliedert:
- Grundlegende Aspekte des Rechnungswesens
- Finanzbuchhaltung
- Kosten- und Leistungsrechnung
- Auswertung der betriebswirtschaftlichen Zahlen
- Planungsrechnung
Diese Einteilung eignet sich sehr gut als Lernstruktur für Fachwirte.
Wo gehören die bereits behandelten Themen hin?
| Thema | Einordnung |
|---|---|
| Buchführungspflicht | Grundlagen / Finanzbuchhaltung |
| GoB | Grundlagen / Finanzbuchhaltung |
| Inventur und Inventar | Finanzbuchhaltung / Jahresabschluss |
| Bilanz | Finanzbuchhaltung |
| GuV | Finanzbuchhaltung |
| Abschreibung | Finanzbuchhaltung / handels- und steuerrechtliche Bewertung |
| GWG | Finanzbuchhaltung / steuerliche Bewertung |
| Kostenarten | Kosten- und Leistungsrechnung |
| BAB | Kostenstellenrechnung |
| Kostenträgerrechnung | Kosten- und Leistungsrechnung |
| Angebotskalkulation | Kostenträgerrechnung / Kalkulation |
| Maschinenstundensatz | Kostenrechnung |
| Deckungsbeitrag | Teilkostenrechnung / interne Steuerung |
| Kennzahlen | Auswertung betriebswirtschaftlicher Zahlen |
| Budget | Planungsrechnung |
Typische Fehler in der Prüfung
Bilanz als eigenen Hauptbereich neben Finanzbuchhaltung nennen
Die Bilanz ist ein zentrales Ergebnis beziehungsweise Bestandteil des Jahresabschlusses und gehört zum externen Rechnungswesen.
GuV als eigenen Funktionsbereich behandeln
Auch die GuV gehört zur Finanzbuchhaltung beziehungsweise zum Jahresabschluss.
Betriebsabrechnung und Kostenrechnung gleichsetzen
Die Betriebsabrechnung ist ein Instrument innerhalb der Kostenrechnung, insbesondere der Kostenstellenrechnung.
Kalkulation als völlig eigenständigen Rechnungswesensbereich behandeln
Kalkulation gehört insbesondere zur Kostenträgerrechnung.
Unternehmensergebnis und Betriebsergebnis gleichsetzen
Finanzbuchhaltung: Erträge − Aufwendungen = Unternehmensergebnis. KLR: Leistungen − Kosten = Betriebsergebnis. Die Ergebnisse können voneinander abweichen.
Statistik nur mit Diagrammen gleichsetzen
Bei der Auswertung betriebswirtschaftlicher Zahlen geht es insbesondere darum, Kennzahlen zu berechnen, Entwicklungen zu erkennen und Ergebnisse zu beurteilen.
Planungsrechnung mit reiner Vergangenheitsanalyse verwechseln
Planungsrechnung richtet sich auf zukünftige Soll- und Planwerte.
Rechnungskreis I und II als vollständige Gliederung des gesamten Rechnungswesens betrachten
Die Einteilung ist hilfreich für Fibu und KLR, bildet aber Auswertung und Planungsrechnung nicht vollständig ab.
Prüfungstipp: Was ist passiert? → Finanzbuchhaltung. Wo und wofür sind Kosten entstanden? → KLR. Was sagen die Zahlen aus? → Auswertung. Was planen wir für die Zukunft? → Planungsrechnung.
Merksatz für die Prüfung
Fibu → dokumentieren
KLR → Kosten und Leistungen analysieren
Auswertung → beurteilen
Planung → vorausrechnen
Oder als Prozess: Erfassen → Aufbereiten → Auswerten → Planen
Passende Fachwissen-Artikel
Zu diesem Grundlagenartikel passen besonders Aufgaben des Rechnungswesens, Grundsätze ordnungsmäßiger Buchführung, Buchführungspflichten, Jahresabschluss, Bilanz, Gewinn- und Verlustrechnung, Kostenarten, Betriebsabrechnungsbogen, Kostenträgerrechnung und Deckungsbeitrag.
Eine übergeordnete Einordnung findest du außerdem im Bereich Fachwirt Rechnungswesen und Prüfungswissen.
Häufige Fragen zu den Teilbereichen des Rechnungswesens
Welche Teilbereiche hat das Rechnungswesen?
Für den Fachwirt-Kontext sind insbesondere Finanzbuchhaltung, Kosten- und Leistungsrechnung, Auswertung der betriebswirtschaftlichen Zahlen und Planungsrechnung wichtig.
Was macht die Finanzbuchhaltung?
Sie erfasst die buchungspflichtigen Geschäftsvorfälle und bildet eine wesentliche Grundlage für Bilanz, GuV und Jahresabschluss.
Was macht die Kosten- und Leistungsrechnung?
Sie untersucht insbesondere, welche Kosten und Leistungen betrieblich entstanden sind, wo sie entstanden sind und welchen Produkten oder Leistungen sie zugeordnet werden können.
Was ist Rechnungskreis I?
Rechnungskreis I bezeichnet in traditionellen Darstellungen die Finanzbuchhaltung.
Was ist Rechnungskreis II?
Rechnungskreis II bezeichnet die Kosten- und Leistungsrechnung.
Was ist der Unterschied zwischen Unternehmensergebnis und Betriebsergebnis?
Das Unternehmensergebnis wird aus Erträgen und Aufwendungen ermittelt. Das Betriebsergebnis ergibt sich aus Leistungen und Kosten.
Gehört die Bilanz zu den Funktionsbereichen?
Die Bilanz ist kein eigenständiger Hauptbereich neben der Finanzbuchhaltung, sondern ein zentraler Bestandteil des Jahresabschlusses.
Gehört die Kalkulation zur Kostenrechnung?
Ja. Kalkulationen gehören insbesondere zur Kostenträgerrechnung.
Was bedeutet Auswertung der betriebswirtschaftlichen Zahlen?
Dabei werden Kennzahlen und andere Rechnungswesendaten analysiert, verglichen und zur Beurteilung der Unternehmenslage verwendet.
Was macht die Planungsrechnung?
Sie erstellt Soll- und Planwerte für zukünftige Entwicklungen, beispielsweise für Umsatz, Kosten, Ergebnis oder Liquidität.
Fazit
Die Teilbereiche des Rechnungswesens erfüllen unterschiedliche, aber eng miteinander verbundene Aufgaben.
Die Finanzbuchhaltung dokumentiert die Geschäftsvorfälle und liefert die Grundlage für den Jahresabschluss.
Die Kosten- und Leistungsrechnung untersucht Kosten, Leistungen und das betriebliche Ergebnis.
Die Auswertung der betriebswirtschaftlichen Zahlen interpretiert die vorhandenen Daten.
Die Planungsrechnung entwickelt daraus Werte und Ziele für die Zukunft.
Für die Prüfung ist deshalb weniger wichtig, möglichst viele Einzelbegriffe als eigene „Funktionsbereiche“ auswendig zu lernen.
Wichtiger ist die Logik: Erfassen → Kosten und Leistungen zuordnen → Zahlen auswerten → Zukunft planen.