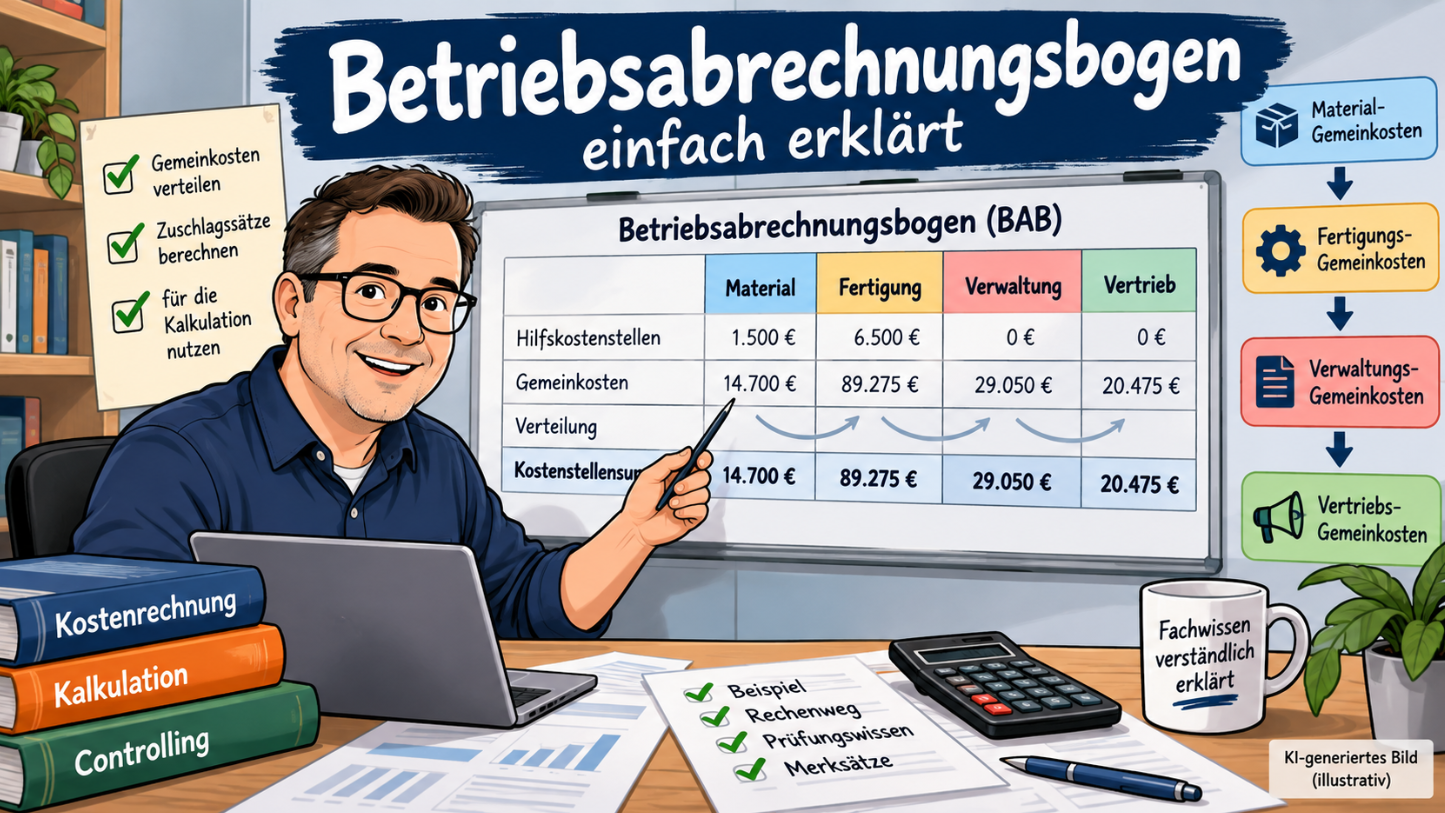
Der Betriebsabrechnungsbogen (BAB) ist ein wichtiges Instrument der Kosten- und Leistungsrechnung. Mit ihm werden Gemeinkosten auf die verschiedenen Kostenstellen eines Unternehmens verteilt. Typische Kostenstellen sind Material, Fertigung, Verwaltung und Vertrieb.
Für die Fachwirt-Prüfung ist vor allem wichtig, dass du verstehst, warum Gemeinkosten verteilt werden, wie der BAB aufgebaut ist und wie daraus Gemeinkostenzuschlagssätze berechnet werden.
Was ist ein Betriebsabrechnungsbogen?
Der Betriebsabrechnungsbogen ist eine tabellarische Form der Kostenstellenrechnung. Während Einzelkosten direkt einem Produkt oder Auftrag zugeordnet werden können, ist das bei Gemeinkosten nicht ohne Weiteres möglich.
Das Material, das unmittelbar für ein bestimmtes Produkt verwendet wird, kann diesem Produkt direkt zugerechnet werden. Heizkosten, Miete oder Verwaltungsgehälter betreffen dagegen häufig mehrere Produkte oder Bereiche. Solche Gemeinkosten werden deshalb zunächst auf Kostenstellen verteilt.
Merksatz: Der Betriebsabrechnungsbogen verteilt Gemeinkosten auf Kostenstellen und liefert daraus Zuschlagssätze für die Kalkulation.
Einzelkosten und Gemeinkosten unterscheiden
Einzelkosten
Einzelkosten können einem bestimmten Kostenträger unmittelbar zugerechnet werden. Typische Beispiele sind Fertigungsmaterial, Fertigungslöhne und Sondereinzelkosten.
Gemeinkosten
Gemeinkosten lassen sich einem einzelnen Produkt nicht direkt oder nicht wirtschaftlich sinnvoll zurechnen. Dazu können beispielsweise Miete, Energie, Gehälter, Hilfslöhne, Abschreibungen, kalkulatorische Zinsen und soziale Aufwendungen gehören.
Mehr zu den verschiedenen Kostenarten findest du im Fachwissensartikel Kostenarten.
Welche Kostenstellen gibt es im BAB?
- Material: Gemeinkosten rund um Beschaffung, Lagerung und Bereitstellung von Material.
- Fertigung: Gemeinkosten der Produktion, die nicht direkt einem einzelnen Produkt zugerechnet werden können.
- Verwaltung: allgemeine Verwaltungsaufgaben des Unternehmens.
- Vertrieb: Gemeinkosten, die mit Verkauf und Absatz der Produkte zusammenhängen.
In größeren Unternehmen kann ein BAB deutlich mehr Kostenstellen enthalten. Für grundlegende Prüfungsaufgaben wird häufig mit diesen vier Hauptkostenstellen gearbeitet.
Wie werden Gemeinkosten verteilt?
Gemeinkosten werden anhand einer möglichst verursachungsgerechten Verteilungsgrundlage auf die Kostenstellen verteilt. Welche Grundlage verwendet wird, ergibt sich in Prüfungsaufgaben normalerweise aus der Aufgabenstellung.
| Kostenart | Mögliche Verteilungsgrundlage |
|---|---|
| Energie / Heizung | Verbrauch, Fläche oder Rauminhalt |
| Hilfslöhne | Arbeitsstunden |
| Gehälter | Zuordnung oder Verhältniszahlen |
| Sozialabgaben | Lohnliste bzw. Personalkosten |
| Berufsgenossenschaft | Mitarbeiterzahl |
| Miete | genutzte Fläche |
| Abschreibungen | zugeordnete Anlagen bzw. Verhältniswerte |
| sonstige Kosten | direkte Zuordnung oder geeigneter Schlüssel |
Beispiel für einen Betriebsabrechnungsbogen
Das folgende Beispiel übernimmt die Werte aus dem bisherigen Fachwirt-Blog-Artikel in rechnerisch korrigierter Form. Bei den Hilfslöhnen beträgt der Gesamtwert 8.000 €, weil sich aus 1.500 € Material und 6.500 € Fertigung ebenfalls 8.000 € ergeben.
| Kostenart | Gesamt | Verteilungsgrundlage | Material | Fertigung | Verwaltung | Vertrieb |
|---|---|---|---|---|---|---|
| Hilfs- und Betriebsstoffe | 20.000 € | Materialentnahmescheine | 1.200 € | 13.300 € | 1.500 € | 4.000 € |
| Energie / Heizung | 6.000 € | nach m³ | 500 € | 5.000 € | 250 € | 250 € |
| Hilfslöhne | 8.000 € | nach Stunden | 1.500 € | 6.500 € | 0 € | 0 € |
| Gehälter | 40.000 € | nach Verhältniszahlen | 4.000 € | 21.000 € | 10.000 € | 5.000 € |
| SV-Abgaben | 19.000 € | Lohnliste | 1.900 € | 9.975 € | 4.750 € | 2.375 € |
| Berufsgenossenschaft | 2.500 € | nach Köpfen | 100 € | 1.900 € | 250 € | 250 € |
| soziale Aufwendungen | 5.000 € | nach Köpfen | 800 € | 3.200 € | 600 € | 400 € |
| Abschreibung | 15.000 € | im Verhältnis | 1.000 € | 9.000 € | 3.000 € | 2.000 € |
| kalkulatorische Zinsen | 5.000 € | im Verhältnis | 500 € | 3.500 € | 600 € | 400 € |
| Steuern | 3.000 € | im Verhältnis | 300 € | 1.800 € | 600 € | 300 € |
| Miete | 10.000 € | Raumgröße | 900 € | 6.100 € | 1.500 € | 1.500 € |
| sonstige Kosten | 20.000 € | direkt | 2.000 € | 8.000 € | 6.000 € | 4.000 € |
| Summe Ist-Gemeinkosten | 153.500 € | 14.700 € | 89.275 € | 29.050 € | 20.475 € |
Die vier Kostenstellensummen ergeben zusammen ebenfalls 153.500 €. Damit ist die Verteilung rechnerisch konsistent.
Wie werden die Gemeinkostenzuschlagssätze berechnet?
Die allgemeine Formel lautet:
Gemeinkostenzuschlagssatz = Gemeinkosten ÷ Zuschlagsgrundlage × 100
Materialgemeinkostenzuschlag
Materialgemeinkosten: 14.700 €
Zuschlagsgrundlage Fertigungsmaterial: 50.000 €
14.700 € ÷ 50.000 € × 100 = 29,4 %
Fertigungsgemeinkostenzuschlag
Fertigungsgemeinkosten: 89.275 €
Zuschlagsgrundlage Fertigungslöhne: 70.000 €
89.275 € ÷ 70.000 € × 100 = 127,5 %
Ein Zuschlagssatz von mehr als 100 % ist nicht automatisch ein Fehler. Die Gemeinkosten können höher sein als die verwendete Zuschlagsgrundlage.
Verwaltungsgemeinkostenzuschlag
Verwaltungsgemeinkosten: 29.050 €
Zuschlagsgrundlage Herstellkosten des Umsatzes: 223.975 €
29.050 € ÷ 223.975 € × 100 ≈ 13,0 %
Vertriebsgemeinkostenzuschlag
Vertriebsgemeinkosten: 20.475 €
Zuschlagsgrundlage Herstellkosten des Umsatzes: 223.975 €
20.475 € ÷ 223.975 € × 100 ≈ 9,1 %
| Zuschlag | Ergebnis |
|---|---|
| Materialgemeinkostenzuschlag | 29,4 % |
| Fertigungsgemeinkostenzuschlag | 127,5 % |
| Verwaltungsgemeinkostenzuschlag | 13,0 % |
| Vertriebsgemeinkostenzuschlag | 9,1 % |
Was passiert nach dem BAB?
Vereinfacht lässt sich die Kostenrechnung in drei Stufen einteilen:
- Kostenartenrechnung: Welche Kosten sind entstanden?
- Kostenstellenrechnung: Wo sind die Kosten entstanden?
- Kostenträgerrechnung: Wofür sind die Kosten entstanden?
Der Betriebsabrechnungsbogen gehört zur Kostenstellenrechnung. Danach können die ermittelten Zuschlagssätze beispielsweise in der Kostenträgerrechnung oder bei der Angebotskalkulation verwendet werden.
Kalkulationsschema nach dem BAB
Das folgende Schema zeigt die fachlich vollständige Grundlogik der Zuschlagskalkulation:
| Materialeinzelkosten | |
| + | Materialgemeinkosten |
| = | Materialkosten |
| Fertigungseinzelkosten / Fertigungslöhne | |
| + | Fertigungsgemeinkosten |
| + | Sondereinzelkosten der Fertigung |
| = | Fertigungskosten |
| Materialkosten | |
| + | Fertigungskosten |
| = | Herstellkosten der Erzeugung |
| + | Bestandsminderung |
| − | Bestandsmehrung |
| = | Herstellkosten des Umsatzes |
| + | Verwaltungsgemeinkosten |
| + | Vertriebsgemeinkosten |
| + | Sondereinzelkosten des Vertriebs |
| = | Selbstkosten |
Wichtig: Die Additionen sind bewusst mit „+“ gekennzeichnet. Eine Bestandsmehrung wird dagegen mit „−“ berücksichtigt.
Typische Fehler beim Betriebsabrechnungsbogen
Falsche Zuschlagsgrundlage verwenden
Material-, Fertigungs-, Verwaltungs- und Vertriebsgemeinkosten werden nicht durch dieselbe Bezugsgröße geteilt. In diesem Beispiel gelten Fertigungsmaterial, Fertigungslöhne und Herstellkosten des Umsatzes als jeweilige Zuschlagsgrundlagen.
Einzelkosten und Gemeinkosten verwechseln
Einzelkosten werden einem Kostenträger direkt zugerechnet. Gemeinkosten werden zunächst über Kostenstellen verteilt.
Verteilung nicht gegenprüfen
Kontrolliere, ob die auf die Kostenstellen verteilten Beträge zusammen wieder den Ausgangsbetrag der jeweiligen Kostenart ergeben. Im Beispiel müssen außerdem die vier Kostenstellensummen zusammen den Gesamtgemeinkosten von 153.500 € entsprechen.
Prüfungstipp: Schreibe bei Zuschlagsrechnungen zuerst die Formel auf und setze anschließend die Werte ein. So erkennst du leichter, ob du die richtige Zuschlagsgrundlage verwendest.
Merksatz für die Prüfung
Kostenarten zeigen, welche Kosten entstanden sind. Der BAB zeigt, wo die Gemeinkosten entstanden sind. Die Kostenträgerrechnung zeigt anschließend, wofür die Kosten entstanden sind.
Passende Fachwissen-Artikel
Wenn du den Betriebsabrechnungsbogen verstanden hast, passen besonders die Themen Kostenarten, Kostenträgerrechnung, Angebotskalkulation, Maschinenstundensatz und Deckungsbeitrag dazu. Eine übergeordnete Einordnung findest du außerdem im Bereich Prüfungswissen.
Häufige Fragen zum Betriebsabrechnungsbogen
Wofür braucht man einen Betriebsabrechnungsbogen?
Mit dem BAB werden Gemeinkosten auf Kostenstellen verteilt. Daraus können anschließend Gemeinkostenzuschlagssätze ermittelt werden.
Zu welcher Kostenrechnung gehört der BAB?
Der Betriebsabrechnungsbogen gehört zur Kostenstellenrechnung.
Was sind typische Kostenstellen im BAB?
In einfachen Aufgaben sind das häufig Material, Fertigung, Verwaltung und Vertrieb.
Wie lautet die Formel für einen Gemeinkostenzuschlag?
Gemeinkostenzuschlagssatz = Gemeinkosten ÷ Zuschlagsgrundlage × 100
Kann ein Gemeinkostenzuschlag über 100 Prozent liegen?
Ja. Das ist möglich, wenn die Gemeinkosten höher sind als die jeweilige Zuschlagsgrundlage.
Fazit
Der Betriebsabrechnungsbogen verteilt Gemeinkosten auf die verschiedenen Kostenstellen eines Unternehmens. Für die Prüfung solltest du vor allem Einzel- und Gemeinkosten unterscheiden, die Verteilung nachvollziehen und die richtigen Zuschlagsgrundlagen für die Berechnung der Gemeinkostenzuschlagssätze verwenden können.