Mit der Angebotskalkulation ermittelt ein Unternehmen, zu welchem Preis ein Produkt oder eine Leistung angeboten werden kann. Ausgangspunkt sind in der Regel die entstandenen beziehungsweise erwarteten Kosten. Darauf werden anschließend unter anderem Gewinn, Skonto und Rabatt berücksichtigt.
Gerade in Prüfungen zum Fachwirt ist wichtig, dass du das Kalkulationsschema sicher beherrschst und weißt, wann du mit einem Prozentsatz „vom Hundert“ oder „im Hundert“ rechnen musst.
Was ist eine Angebotskalkulation?
Die Angebotskalkulation gehört zur Kosten- und Leistungsrechnung. Sie hilft einem Unternehmen dabei, ausgehend von den Kosten einen wirtschaftlich sinnvollen Verkaufspreis zu bestimmen.
Dabei geht es vereinfacht um die Frage: Zu welchem Preis muss ein Produkt angeboten werden, damit die Kosten gedeckt sind und der gewünschte Gewinn erzielt werden kann?
Die Ausgangsbasis bilden meist die Selbstkosten. Diese ergeben sich aus den Material-, Fertigungs-, Verwaltungs- und Vertriebskosten. Wie Gemeinkosten verteilt und Zuschlagssätze ermittelt werden, erklärt der Beitrag Betriebsabrechnungsbogen (BAB).
Progressive und retrograde Angebotskalkulation
Progressive Angebotskalkulation
Bei der progressiven oder vorwärtsgerichteten Kalkulation beginnt die Rechnung bei den Kosten.
Kosten → Selbstkosten → Gewinn → Verkaufspreis
Das Unternehmen ermittelt also auf Basis seiner Kosten, welchen Preis es verlangen müsste.
Retrograde Angebotskalkulation
Bei der retrograden oder rückwärtsgerichteten Kalkulation steht der mögliche Markt- oder Angebotspreis bereits fest.
Marktpreis → Abzüge → möglicher Gewinn → Selbstkosten
Damit kann ein Unternehmen beispielsweise prüfen, ob sich ein Auftrag zu einem vorgegebenen Preis noch lohnt.
Merksatz: Progressiv bedeutet: von den Kosten zum Preis. Retrograd bedeutet: vom Preis zurück zu den Kosten.
Welche Kosten werden zuerst berücksichtigt?
Bevor Gewinn, Skonto oder Rabatt berechnet werden können, müssen zunächst die Selbstkosten feststehen. Ein typisches Schema sieht so aus:
| Materialeinzelkosten | |
| + | Materialgemeinkosten |
| = | Materialkosten |
| Fertigungseinzelkosten / Fertigungslöhne | |
| + | Fertigungsgemeinkosten |
| + | Sondereinzelkosten der Fertigung |
| = | Fertigungskosten |
| Materialkosten | |
| + | Fertigungskosten |
| = | Herstellkosten der Erzeugung |
| + | Bestandsminderung |
| − | Bestandsmehrung |
| = | Herstellkosten des Umsatzes |
| + | Verwaltungsgemeinkosten |
| + | Vertriebsgemeinkosten |
| + | Sondereinzelkosten des Vertriebs |
| = | Selbstkosten |
Mehr zu den zugrunde liegenden Kosten findest du in den Artikeln Kostenarten und Kostenträgerzeit- und Kostenträgerstückrechnung.
Das Schema der Angebotskalkulation
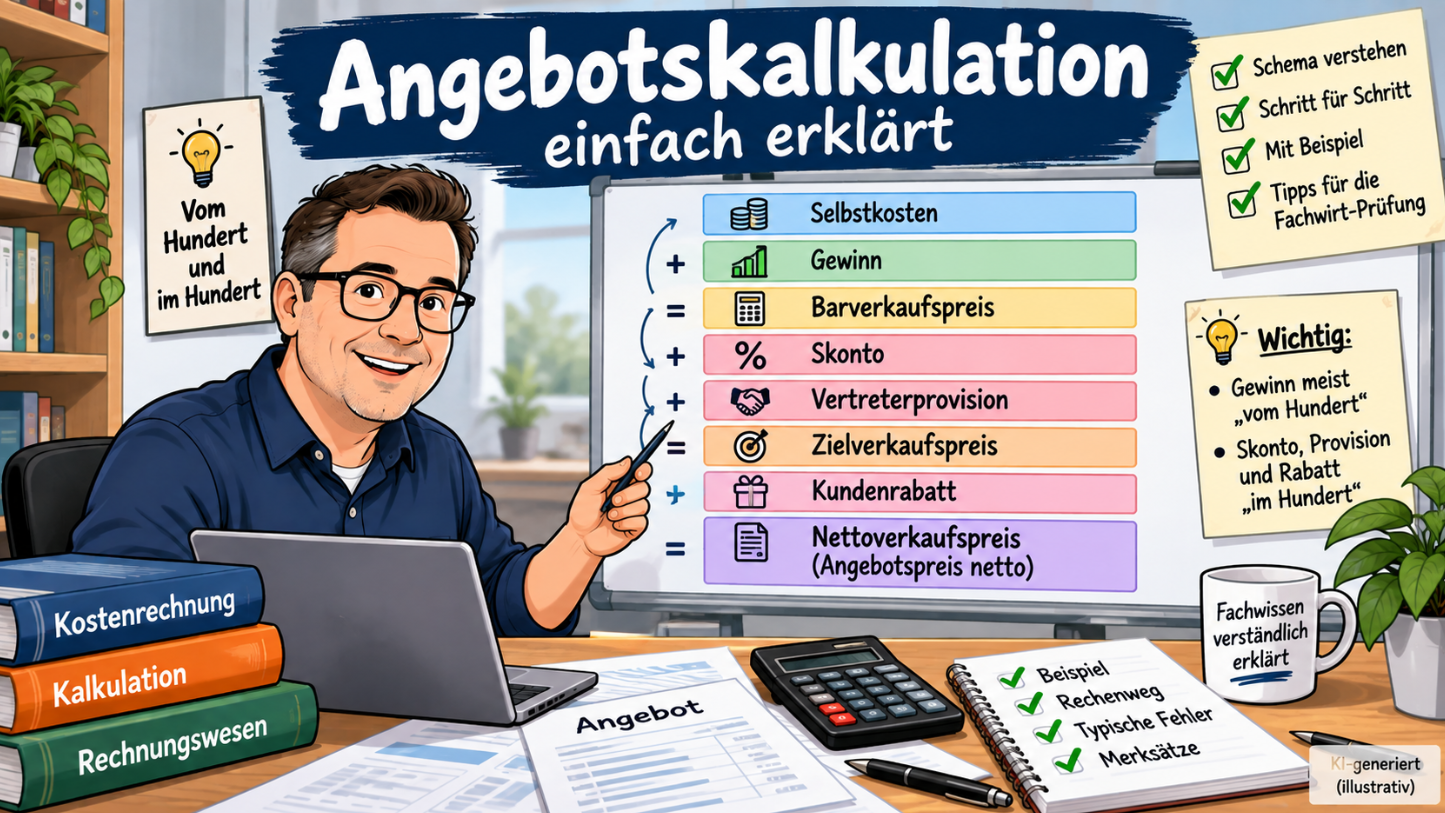
Stehen die Selbstkosten fest, kann der Verkaufspreis ermittelt werden. Ein häufig verwendetes Schema lautet:
| Selbstkosten | |
| + | Gewinn |
| = | Barverkaufspreis |
| + | Kundenskonto |
| + | ggf. Vertreterprovision |
| = | Zielverkaufspreis |
| + | Kundenrabatt |
| = | Nettoverkaufspreis / Angebotspreis netto |
Je nach Aufgabenstellung kann das Schema leicht abweichen. Entscheidend ist deshalb immer, welche Preisnachlässe oder Provisionen in der konkreten Aufgabe genannt werden.
Warum wird bei Gewinn, Skonto und Rabatt unterschiedlich gerechnet?
Beim Gewinnzuschlag wird meist „vom Hundert“ gerechnet. Die Selbstkosten entsprechen dabei 100 %. Bei 20 % Gewinn werden 20 % auf diese 100 % aufgeschlagen.
Bei Skonto oder Rabatt funktioniert die Rechnung anders. Soll nach Abzug eines Nachlasses ein bestimmter Betrag übrig bleiben, entspricht dieser Ausgangswert weniger als 100 % des späteren Gesamtwerts. Dann wird „im Hundert“ gerechnet.
Einfaches Beispiel zur Angebotskalkulation
Angenommen, die Selbstkosten eines Produkts betragen 1.000,00 €. Das Unternehmen möchte einen Gewinn von 20 % erzielen, gewährt 2 % Kundenskonto und anschließend 10 % Kundenrabatt. Eine Vertreterprovision wird in diesem Beispiel nicht berücksichtigt.
Schritt 1: Gewinn berechnen
1.000,00 € × 20 % = 200,00 €
1.000,00 € Selbstkosten
+ 200,00 € Gewinn
= 1.200,00 € Barverkaufspreis
Schritt 2: 2 % Kundenskonto berücksichtigen
Der Barverkaufspreis soll nach Abzug von 2 % Skonto übrig bleiben. Damit entsprechen die 1.200,00 € nur 98 % des Zielverkaufspreises.
1.200,00 € ÷ 98 × 100 = 1.224,49 €
Das enthaltene Skonto beträgt:
1.224,49 € − 1.200,00 € = 24,49 €
Schritt 3: 10 % Kundenrabatt berücksichtigen
Der Zielverkaufspreis soll nach einem Rabatt von 10 % erhalten bleiben. Damit entsprechen 1.224,49 € nur 90 % des Nettoverkaufspreises.
1.224,49 € ÷ 90 × 100 = 1.360,54 €
Der enthaltene Rabatt beträgt:
1.360,54 € − 1.224,49 € = 136,05 €
| Kalkulationsstufe | Betrag |
|---|---|
| Selbstkosten | 1.000,00 € |
| + Gewinn 20 % | 200,00 € |
| = Barverkaufspreis | 1.200,00 € |
| + Skonto 2 % im Hundert | 24,49 € |
| = Zielverkaufspreis | 1.224,49 € |
| + Rabatt 10 % im Hundert | 136,05 € |
| = Nettoverkaufspreis | 1.360,54 € |
Wie werden Skonto und Vertreterprovision berücksichtigt?
Kundenskonto und eine gegebenenfalls anfallende Vertreterprovision werden bei der Angebotskalkulation typischerweise auf den Zielverkaufspreis bezogen.
Sind beispielsweise 2 % Kundenskonto und 3 % Vertreterprovision vorgegeben, entfallen zusammen 5 % auf diese beiden Positionen. Der Barverkaufspreis entspricht damit 95 % des Zielverkaufspreises.
Barverkaufspreis ÷ 95 × 100 = Zielverkaufspreis
Bei einem Barverkaufspreis von 1.200,00 € ergibt sich damit:
1.200,00 € ÷ 95 × 100 = 1.263,16 € Zielverkaufspreis
Wichtig ist, Skonto und Vertreterprovision in einer solchen Aufgabe nicht nacheinander jeweils mit einer neuen Prozentbasis hochzurechnen. Wenn beide auf den Zielverkaufspreis bezogen sind, werden ihre Prozentsätze gemeinsam berücksichtigt.
Merksatz: Skonto und Vertreterprovision werden in der klassischen Angebotskalkulation gemeinsam „im Hundert“ berücksichtigt, wenn beide den Zielverkaufspreis als Bezugsbasis haben.
Video zur Angebotskalkulation
Das vorhandene Video erklärt die Angebotskalkulation ergänzend zum Artikel. Nutze es am besten nach der ersten eigenen Rechnung zur Wiederholung.
Was bedeutet „vom Hundert“?
„Vom Hundert“ bedeutet, dass der Grundwert 100 % beträgt und ein Prozentsatz darauf aufgeschlagen wird. Typisches Beispiel ist der Gewinnzuschlag.
Was bedeutet „im Hundert“?
Bei einer Rechnung „im Hundert“ steckt der gesuchte Prozentbetrag bereits im späteren Gesamtwert. Das ist typischerweise bei Skonto, Rabatt und gegebenenfalls Provision der Fall.
Deshalb darf beispielsweise ein 10-prozentiger Rabatt nicht einfach mit 10 % des Zielverkaufspreises aufgeschlagen werden. Stattdessen entspricht der Zielverkaufspreis bei 10 % Rabatt nur 90 % des späteren Preises.
Verbindung zum Betriebsabrechnungsbogen
Die Angebotskalkulation steht nicht isoliert. Die Gemeinkostenzuschläge für Material, Fertigung, Verwaltung und Vertrieb können zuvor mit Hilfe des Betriebsabrechnungsbogens ermittelt werden.
Kosten erfassen → Kostenstellen bilden → Zuschlagssätze ermitteln → Selbstkosten berechnen → Angebotspreis kalkulieren
Verbindung zur Kostenträgerrechnung
Auch die Kostenträgerstückrechnung hängt eng mit der Angebotskalkulation zusammen. Sie beantwortet die Frage, welche Kosten für ein bestimmtes Produkt oder einen bestimmten Auftrag entstehen. Auf Basis dieser Kosten kann anschließend ein Angebotspreis kalkuliert werden.
Typische Fehler in der Prüfung
Gewinn, Skonto und Rabatt gleich behandeln
Der Gewinn wird häufig „vom Hundert“ berechnet. Skonto und Rabatt müssen dagegen meist „im Hundert“ berücksichtigt werden.
Falsche Prozentbasis verwenden
Bei Prozentaufgaben ist entscheidend, welcher Wert 100 % entspricht. Schreibe deshalb bei schwierigeren Aufgaben neben jeden Betrag den zugehörigen Prozentsatz.
Gemeinkosten vergessen
Material- und Fertigungseinzelkosten allein ergeben noch nicht die Selbstkosten. Auch Gemeinkosten sowie gegebenenfalls Sondereinzelkosten müssen berücksichtigt werden.
Bestandsveränderungen falsch herum rechnen
Bei der Ermittlung der Herstellkosten des Umsatzes gilt: + Bestandsminderung und − Bestandsmehrung.
Skonto und Provision nacheinander hochrechnen
Wenn Skonto und Vertreterprovision beide auf den Zielverkaufspreis bezogen sind, werden ihre Prozentsätze gemeinsam berücksichtigt.
Prüfungstipp: Schreibe zuerst das vollständige Kalkulationsschema hin. Trage anschließend die vorhandenen Werte, Prozentwerte und gesuchten Größen ein. So wird meist schnell sichtbar, ob „vom Hundert“ oder „im Hundert“ gerechnet werden muss.
Merksatz zur Angebotskalkulation
Vom Hundert wird aufgeschlagen. Im Hundert wird aus einem späteren Gesamtwert zurückgerechnet.
Passende Fachwissen-Artikel
Zum Thema Angebotskalkulation passen besonders Betriebsabrechnungsbogen (BAB), Kostenarten, Kostenträgerzeit- und Kostenträgerstückrechnung, Maschinenstundensatz und Deckungsbeitrag. Eine übergeordnete Einordnung findest du außerdem im Bereich Prüfungswissen.
Häufige Fragen zur Angebotskalkulation
Was ist eine Angebotskalkulation?
Mit der Angebotskalkulation wird ausgehend von den Kosten beziehungsweise Selbstkosten ein wirtschaftlich sinnvoller Angebotspreis ermittelt.
Was ist der Unterschied zwischen progressiver und retrograder Kalkulation?
Bei der progressiven Kalkulation wird von den Kosten zum Verkaufspreis gerechnet. Bei der retrograden Kalkulation wird von einem vorgegebenen Markt- oder Angebotspreis zurückgerechnet.
Warum wird Skonto im Hundert gerechnet?
Weil der gewünschte Barverkaufspreis erst nach Abzug des Skontos übrig bleiben soll. Der Barverkaufspreis entspricht daher bei 2 % Skonto nur 98 % des Zielverkaufspreises.
Was ist der Barverkaufspreis?
Der Barverkaufspreis ergibt sich in diesem Schema aus den Selbstkosten zuzüglich des gewünschten Gewinns.
Was ist der Zielverkaufspreis?
Der Zielverkaufspreis berücksichtigt Zahlungsnachlässe wie das Kundenskonto sowie gegebenenfalls eine Vertreterprovision. Nach deren Abzug soll der gewünschte Barverkaufspreis erreicht werden.
Was ist der Nettoverkaufspreis?
Der Nettoverkaufspreis ist in diesem Kalkulationsschema der Preis nach Berücksichtigung des Kundenrabatts, jedoch noch ohne Umsatzsteuer.
Fazit
Bei der Angebotskalkulation wird aus den Selbstkosten Schritt für Schritt ein Angebotspreis entwickelt. Für die Prüfung solltest du besonders sicher die Ermittlung der Selbstkosten, das Kalkulationsschema, den Unterschied zwischen „vom Hundert“ und „im Hundert“ sowie die Berechnung von Gewinn, Skonto, Vertreterprovision und Rabatt beherrschen.