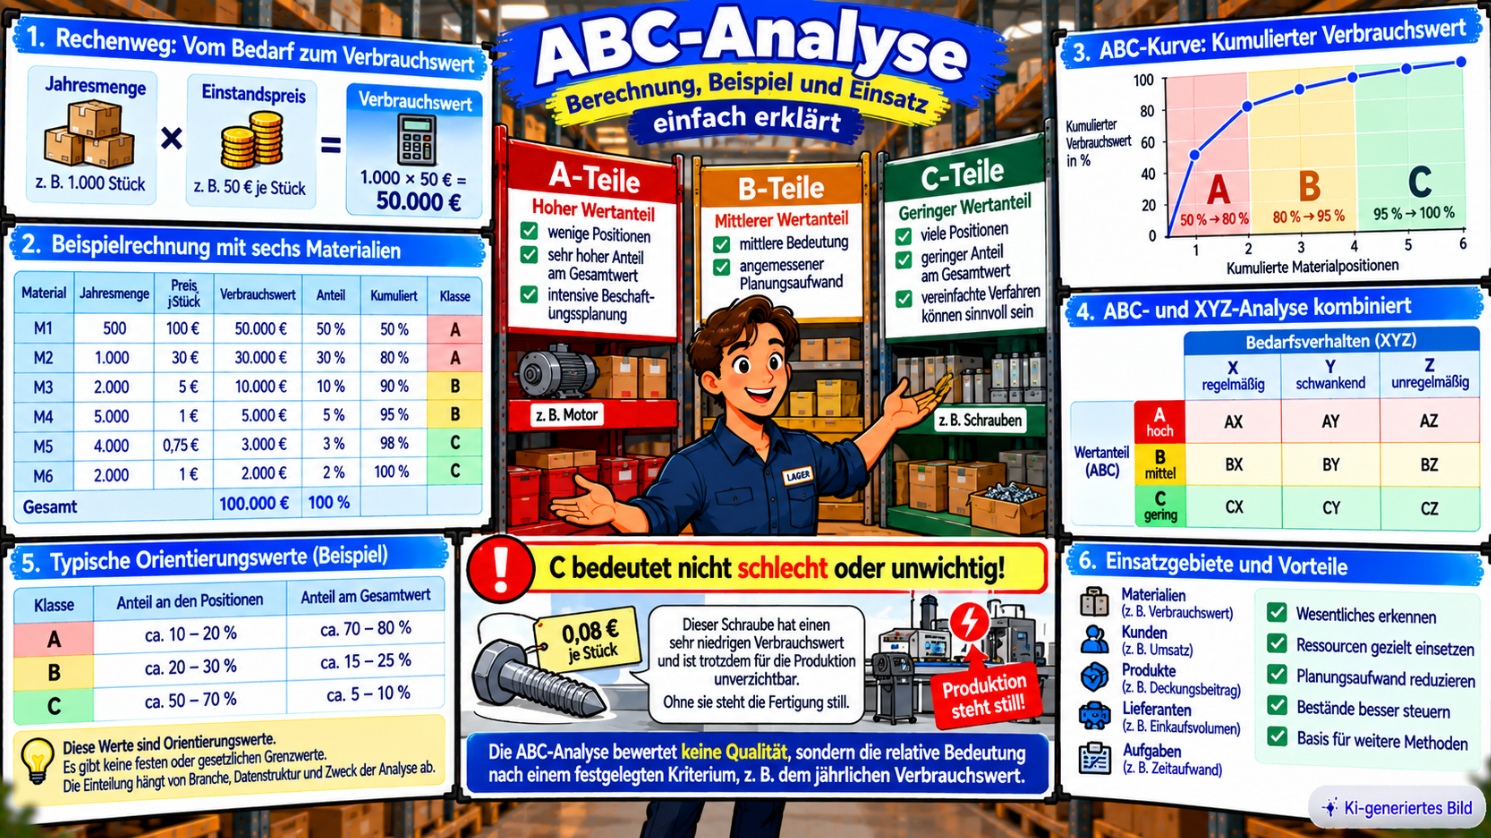
In Unternehmen gibt es häufig sehr viele Materialien, Produkte, Kunden oder Lieferanten. Nicht alle besitzen jedoch dieselbe wirtschaftliche Bedeutung.
Mit der ABC-Analyse können diese Objekte nach einem vorher festgelegten Kriterium in drei Klassen eingeteilt werden. Ziel ist es, Wesentliches von weniger Wesentlichem zu unterscheiden und Planungs- sowie Kontrollaufwand gezielter einzusetzen.
Was ist eine ABC-Analyse?
Die ABC-Analyse ist ein Verfahren zur Klassifizierung von Objekten nach ihrer relativen Bedeutung.
Wichtig: A, B und C beschreiben keine Qualität. Sie zeigen nur, wie bedeutend ein Objekt bezogen auf das gewählte Kriterium ist.
Bedeutung der A-, B- und C-Klassen
Hoher Wertanteil
Besonders intensive wirtschaftliche Betrachtung.
Mittlerer Wertanteil
Angemessener Planungs- und Kontrollaufwand.
Geringer Wertanteil
Vereinfachte Verfahren können sinnvoll sein.
Ein C-Teil kann sehr günstig und trotzdem für die Produktion unverzichtbar sein.
Welche Kriterien können untersucht werden?
Die ABC-Analyse kann mit unterschiedlichen Bewertungskriterien durchgeführt werden.
- Materialwirtschaft: Jahresverbrauchswert oder Einkaufsvolumen
- Produkte: Umsatz oder Deckungsbeitrag
- Kunden: Umsatz oder Ergebnisbeitrag
- Lieferanten: Einkaufsvolumen
Damit gilt: Die ABC-Klasse hängt immer vom gewählten Kriterium ab.
ABC-Analyse in der Materialwirtschaft
Besonders häufig wird der Jahresverbrauchswert betrachtet.
Jahresverbrauchswert = Jahresmenge × Einstandspreis
Beispiel: 1.000 Stück × 50 € = 50.000 € Jahresverbrauchswert.
Warum reicht die Verbrauchsmenge allein nicht aus?
Material A: 100 Stück × 1.000 € = 100.000 €.
Material B: 10.000 Stück × 2 € = 20.000 €.
Obwohl Material B mengenmäßig wesentlich häufiger benötigt wird, besitzt Material A den deutlich höheren Jahresverbrauchswert.
Typische Prozentverteilungen
| Klasse | Anteil an Positionen | Anteil am Gesamtwert |
|---|---|---|
| A | ca. 10–20 % | ca. 70–80 % |
| B | ca. 20–30 % | ca. 15–25 % |
| C | ca. 50–70 % | ca. 5–10 % |
Diese Werte sind Orientierungswerte und keine verbindlichen Klassengrenzen.
Warum gibt es keine festen Grenzwerte?
Die Wertverteilung kann sich zwischen Unternehmen stark unterscheiden. Die Klassen sollten deshalb sinnvoll zur konkreten Datenstruktur passen.
ABC-Analyse berechnen: Schritt für Schritt
- Untersuchungsobjekte festlegen
- Bewertungskriterium bestimmen
- Jahresverbrauchswert berechnen
- Materialien vom höchsten zum niedrigsten Wert sortieren
- Wertanteile berechnen
- Wertanteile kumulieren
- A-, B- und C-Klassen festlegen
Vollständiges Rechenbeispiel
| Material | Jahresmenge | Preis | Verbrauchswert |
|---|---|---|---|
| M1 | 500 | 100 € | 50.000 € |
| M2 | 1.000 | 30 € | 30.000 € |
| M3 | 2.000 | 5 € | 10.000 € |
| M4 | 5.000 | 1 € | 5.000 € |
| M5 | 4.000 | 0,75 € | 3.000 € |
| M6 | 2.000 | 1 € | 2.000 € |
Gesamtwert: 100.000 €.
Wertanteil berechnen
Wertanteil = Verbrauchswert ÷ Gesamtwert × 100
M1: 50.000 ÷ 100.000 × 100 = 50 %.
M2: 30.000 ÷ 100.000 × 100 = 30 %.
Gesamttabelle der ABC-Analyse
| Material | Verbrauchswert | Anteil | Kumuliert | Klasse |
|---|---|---|---|---|
| M1 | 50.000 € | 50 % | 50 % | A |
| M2 | 30.000 € | 30 % | 80 % | A |
| M3 | 10.000 € | 10 % | 90 % | B |
| M4 | 5.000 € | 5 % | 95 % | B |
| M5 | 3.000 € | 3 % | 98 % | C |
| M6 | 2.000 € | 2 % | 100 % | C |
| Gesamt | 100.000 € | 100 % |
Die Einteilung 80 % / 15 % / 5 % wurde hier bewusst als Beispiel gewählt.
Was bedeutet kumulieren?
Kumulieren bedeutet, Werte fortlaufend zu addieren: 50 % → 80 % → 90 % → 95 % → 98 % → 100 %.
ABC-Kurve
ABC-Analyse: kumulierter Verbrauchswert
Horizontale Achse: kumulierte Materialpositionen. Vertikale Achse: kumulierter Verbrauchswert in Prozent.
Die ersten zwei Materialien verursachen bereits 80 % des Gesamtverbrauchswerts.
Pareto-Prinzip und ABC-Analyse
Die ABC-Analyse erinnert an das Pareto-Prinzip. Die bekannte 80/20-Regel ist aber keine feste Naturregel. Beide Konzepte sind verwandt, jedoch nicht identisch.
Konsequenzen für A-, B- und C-Materialien
A-Materialien
- genaue Bedarfsermittlung,
- intensive Bestandskontrolle,
- sorgfältige Lieferantenauswahl,
- genaue Terminüberwachung,
- intensive Preisverhandlungen.
B-Materialien
Hier kann ein mittlerer Planungs- und Kontrollaufwand sinnvoll sein.
C-Materialien
Hier können vereinfachte Verfahren wirtschaftlich sinnvoll sein, etwa Sammelbestellungen, größere Bestellmengen oder automatisierte Bestellungen.
Warum C-Teile trotzdem kritisch sein können
0,08 € Stückwert
Geringer Wertanteil
Sehr hoch
Ohne Schraube steht die Fertigung still
C bedeutet nicht geringes Versorgungsrisiko.
ABC-Analyse und Sicherheitsbestand
Die ABC-Klasse allein beantwortet nicht, wie hoch der Sicherheitsbestand sein sollte. Zusätzlich wichtig sind Lieferzeit, Verbrauchsschwankungen, Lieferzuverlässigkeit und die Folgen eines Fehlbestands.
Mehr dazu im Beitrag Sicherheitsbestand: Berechnung, Meldebestand und Beispiele.
ABC-Analyse und Beschaffung
Bei A-Materialien kann eine intensive Beschaffungsplanung sinnvoll sein. Bei C-Materialien kann der administrative Aufwand dagegen schnell unverhältnismäßig hoch werden.
Mehr dazu im Beitrag Materialbeschaffung.
ABC-Analyse und optimale Bestellmenge
Die ABC-Analyse beantwortet, welche Positionen besonders wertbedeutend sind. Die optimale Bestellmenge beantwortet dagegen, wie viel bestellt werden sollte.
Mehr dazu im Beitrag Optimale Bestellmenge.
ABC- und XYZ-Analyse unterscheiden
ABC-Analyse: betrachtet beispielsweise die wertmäßige Bedeutung.
XYZ-Analyse: betrachtet die Regelmäßigkeit beziehungsweise Vorhersagbarkeit des Verbrauchs.
ABC-XYZ-Matrix
| X: regelmäßig | Y: schwankend | Z: unregelmäßig | |
|---|---|---|---|
| A: hoher Wertanteil | AX | AY | AZ |
| B: mittlerer Wertanteil | BX | BY | BZ |
| C: geringer Wertanteil | CX | CY | CZ |
AX: hoher Verbrauchswert und gut planbarer Bedarf.
AZ: hoher Verbrauchswert und unregelmäßiger Bedarf; Kapitalbindung und Versorgungsrisiko müssen besonders sorgfältig abgewogen werden.
CX: niedriger Verbrauchswert und regelmäßiger Bedarf; vereinfachte oder automatisierte Bestellverfahren können wirtschaftlich sein.
Auch aus der ABC-XYZ-Kombination ergibt sich keine zwingende Bestellstrategie. Lieferzeit, Mindestbestellmenge und Ausfallrisiko bleiben relevant.
Weitere Einsatzbereiche
Kunden
Kunden können etwa nach Umsatz, Deckungsbeitrag oder Ergebnisbeitrag klassifiziert werden. Umsatz allein zeigt aber nicht zwingend die strategische Bedeutung.
Produkte
Produkte können beispielsweise nach Umsatz, Deckungsbeitrag oder Absatzwert eingeteilt werden.
Lieferanten
Lieferanten können beispielsweise nach Einkaufsvolumen klassifiziert werden. Ergänzend sollten Qualität, Lieferzuverlässigkeit, Abhängigkeit und Innovationsfähigkeit betrachtet werden.
Zeitmanagement
Die A/B/C-Systematik wird teilweise auch auf Aufgaben übertragen. Dabei handelt es sich um eine Übertragung des Klassifikationsprinzips; die Verbrauchswertrechnung aus der Materialwirtschaft ist dort nicht anwendbar.
Zusammenhang mit Bedarfsermittlung und Beschaffungszeitraum
Die ABC-Analyse ergänzt weitere Instrumente der Materialplanung. Bedarfsermittlung und Wiederbeschaffungszeit bleiben wichtige Grundlagen für Beschaffung und Bestandsplanung.
Mehr dazu in den Beiträgen Bedarfsermittlung und Beschaffungszeitraum.
Vorteile der ABC-Analyse
- Konzentration auf wichtige Positionen,
- einfache Methodik,
- übersichtliche Ergebnisse,
- Unterstützung bei Prioritäten,
- breiter Einsatz.
Grenzen der ABC-Analyse
- meist nur ein Kriterium,
- grobe Klassen,
- Klassengrenzen müssen festgelegt werden,
- Datenqualität ist entscheidend,
- häufig Vergangenheitsbezug,
- keine automatische Handlungsempfehlung.
Die ABC-Klasse ist eine Entscheidungsgrundlage, aber keine vollständige Strategie.
ABC-Analyse regelmäßig aktualisieren
Preise, Verbrauchsmengen, Umsätze und Produktstrukturen verändern sich. Ein bisheriges C-Teil kann später B- oder A-Teil werden.
ABC-Analyse für die Fachwirt-Prüfung
ABC-Analyse: Verfahren zur Einteilung von Objekten in drei Klassen entsprechend ihrer relativen Bedeutung nach einem festgelegten Kriterium.
A-Klasse: hohe Bedeutung bezogen auf das Kriterium.
B-Klasse: mittlere Bedeutung.
C-Klasse: vergleichsweise geringe Bedeutung bezogen auf das Kriterium.
Jahresverbrauchswert: Jahresmenge × Einstandspreis.
Wertanteil: Verbrauchswert ÷ Gesamtwert × 100.
Kumulieren: Prozentanteile fortlaufend addieren.
Typische Prüfungsfehler
- C als schlechte Qualität verstehen,
- feste Prozentgrenzen voraussetzen,
- nur Stückzahlen betrachten,
- A-Material automatisch als mengenmäßig häufigstes Material ansehen,
- C-Material automatisch als unwichtig ansehen,
- ABC- und XYZ-Analyse verwechseln,
- aus der ABC-Klasse direkt eine Bestellstrategie ableiten.
Kleiner Selbsttest
Frage 1: Was ist eine ABC-Analyse?
Lösung: Eine Methode zur Einteilung von Objekten nach ihrer relativen Bedeutung.
Frage 2: Bedeutet C „schlecht“?
Lösung: Nein.
Frage 3: Wie berechnet man den Jahresverbrauchswert?
Lösung: Jahresverbrauchsmenge × Einstandspreis.
Frage 4: Ein Material wird 1.000-mal benötigt und kostet 50 €. Wie hoch ist der Jahresverbrauchswert?
Lösung: 50.000 €.
Frage 5: Müssen A-Teile immer genau 80 % des Gesamtwerts ausmachen?
Lösung: Nein. Klassengrenzen können variieren.
Frage 6: Warum werden die Wertanteile kumuliert?
Lösung: Damit sichtbar wird, wie stark sich der Gesamtwert auf die wichtigsten Positionen konzentriert.
Frage 7: Kann ein C-Teil produktionskritisch sein?
Lösung: Ja.
Frage 8: Was unterscheidet ABC- und XYZ-Analyse?
Lösung: ABC untersucht beispielsweise die wertmäßige Bedeutung, XYZ die Regelmäßigkeit beziehungsweise Vorhersagbarkeit des Verbrauchs.
Frage 9: Rechenaufgabe
800 Stück × 25 € = 20.000 €.
20.000 ÷ 200.000 × 100 = 10 % Wertanteil.
Wichtig: Daraus allein lässt sich die ABC-Klasse noch nicht bestimmen. Dafür werden zusätzlich Sortierung, kumulierte Werte und Klassengrenzen benötigt.
Frage 10: Warum sollte die ABC-Analyse regelmäßig aktualisiert werden?
Lösung: Weil sich Preise, Mengen und andere Ausgangsdaten verändern können.
Häufige Fragen zur ABC-Analyse
Was ist die ABC-Analyse?
Eine Methode zur Klassifizierung von Objekten nach ihrer relativen Bedeutung.
Was sind A-Güter?
Güter mit hoher Bedeutung bezogen auf das gewählte Kriterium.
Was sind B-Güter?
Güter mit mittlerer Bedeutung.
Was sind C-Güter?
Güter mit vergleichsweise geringer Bedeutung bezogen auf das Kriterium.
Ist C die schlechteste Klasse?
Nein.
Gibt es feste Prozentgrenzen?
Nein. Häufig werden Orientierungswerte verwendet.
Wie berechnet man den Verbrauchswert?
Jahresverbrauchsmenge × Einstandspreis.
Wie berechnet man den Wertanteil?
Verbrauchswert ÷ Gesamtwert × 100.
Was bedeutet kumulieren?
Prozentanteile werden fortlaufend addiert.
Was ist der Unterschied zwischen ABC- und XYZ-Analyse?
ABC betrachtet beispielsweise den Wertanteil, XYZ die Regelmäßigkeit des Verbrauchs.
Kann ein C-Teil trotzdem sehr wichtig sein?
Ja. Ein günstiges Teil kann für die Produktion unverzichtbar sein.
Kann man aus dem Wertanteil allein die ABC-Klasse bestimmen?
Nicht zwingend. Sortierung, kumulierte Werte und festgelegte Klassengrenzen werden ebenfalls benötigt.
Wofür wird die ABC-Analyse eingesetzt?
Unter anderem für Materialien, Kunden, Produkte und Lieferanten.
Was ist die wichtigste Grenze der Methode?
Sie reduziert eine komplexe Entscheidung häufig auf ein einziges Kriterium.