Ohne Material kann ein Produktionsunternehmen nicht arbeiten.
Fehlen Rohstoffe, Bauteile, Hilfsstoffe oder Betriebsstoffe, kann die Produktion im schlimmsten Fall stillstehen.
Zu hohe Lagerbestände sind aber ebenfalls problematisch. Sie verursachen unter anderem Lagerkosten, Kapitalbindung, Flächenbedarf sowie Risiken durch Beschädigung oder Veralterung.
Die Materialbeschaffung muss deshalb zwei Ziele miteinander verbinden: Material rechtzeitig verfügbar machen und gleichzeitig Beschaffungs- und Lagerkosten wirtschaftlich gestalten.
Was bedeutet Materialbeschaffung?
Materialbeschaffung umfasst die Versorgung eines Unternehmens mit den Materialien, die für Produktion und betriebliche Leistungserstellung benötigt werden.
Dazu gehören beispielsweise Rohstoffe, Hilfsstoffe, Betriebsstoffe, Kaufteile und Handelswaren.
Ziele der Materialbeschaffung
Das benötigte Material soll möglichst in der richtigen Art, Qualität und Menge, zum richtigen Zeitpunkt, am richtigen Ort und zu wirtschaftlichen Kosten verfügbar sein.
Dabei entstehen Zielkonflikte: Hohe Lagerbestände erhöhen häufig die Versorgungssicherheit, gleichzeitig steigen Kapitalbindung und Lagerkosten. Sehr kleine Bestände reduzieren diese Kosten, können aber das Risiko von Fehlbeständen und Produktionsunterbrechungen erhöhen.
Aufgaben der Materialbeschaffung
- Materialbedarf ermitteln,
- Lieferanten suchen,
- Angebote einholen,
- Angebote vergleichen,
- Lieferanten auswählen,
- Preise und Konditionen verhandeln,
- Bestellungen beziehungsweise Lieferabrufe auslösen,
- Liefertermine überwachen,
- Wareneingang kontrollieren,
- Rechnungen prüfen,
- Lieferanten bewerten.
Je nach Organisation können neben dem Einkauf auch Materialwirtschaft, Lager, Logistik, Qualitätssicherung und Rechnungswesen beteiligt sein.
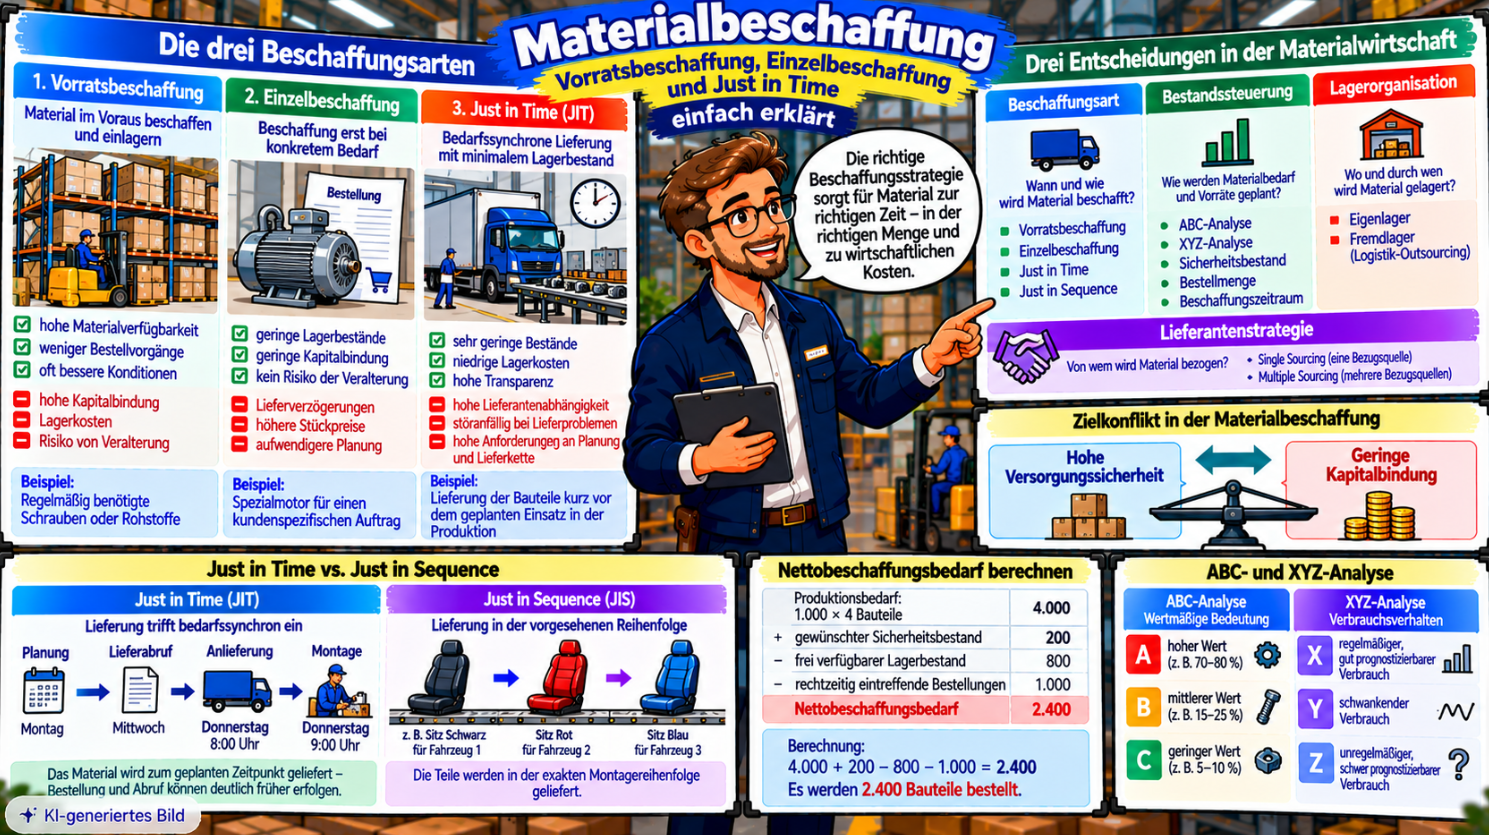
Drei unterschiedliche Entscheidungen in der Materialwirtschaft
Wann und wie bedarfsbezogen wird Material beschafft?
Vorrat, Einzelbeschaffung, JIT
Wie werden Materialbedarf und Vorräte geplant?
ABC/XYZ, Bestellmenge, Sicherheitsbestand
Wo und durch wen wird gelagert?
Eigenlager oder Fremdlager
Von wie vielen Bezugsquellen wird Material beschafft?
Single oder Multiple Sourcing
Merksatz: Beschaffungsart, Bestandssteuerung, Lagerorganisation und Lieferantenstrategie sind unterschiedliche Entscheidungen.
Welche Beschaffungsarten gibt es?
Für Fachwirte sind besonders drei grundlegende Beschaffungsarten wichtig:
- Vorratsbeschaffung,
- Einzelbeschaffung im Bedarfsfall,
- Just-in-Time-Beschaffung.
Die drei Beschaffungsarten im Überblick
| Beschaffungsart | Auslöser beziehungsweise Planung | Typische Lagerwirkung | Wesentliches Risiko |
|---|---|---|---|
| Vorratsbeschaffung | wiederkehrender Bedarf und Bestandsplanung | Vorrat im Unternehmen oder in der Lieferkette | Kapitalbindung, Überbestände |
| Einzelbeschaffung | konkreter Auftrag oder Bedarf | geringer ungebundener Vorrat | Lieferverzögerungen |
| Just in Time | vorausgeplante, bedarfssynchrone Lieferung | geringe Bestände am Verbrauchsort | hohe Anforderungen an die Lieferkette |
Diese Angaben sind typische Tendenzen und keine starren Regeln. Auch bei Vorratsbeschaffung kann häufig in relativ kleinen Mengen nachbestellt werden. Bei Just in Time können Lieferanten oder vorgelagerte Logistikstufen Pufferbestände halten.
Vorratsbeschaffung
Bei der Vorratsbeschaffung wird Material vor dem unmittelbaren Verbrauch beschafft und eingelagert.
Typische Beispiele sind Schrauben, Verpackungsmaterial, Standardbauteile oder häufig benötigte Rohstoffe.
Vorteile der Vorratsbeschaffung
- hohe Materialverfügbarkeit,
- geringeres Risiko kurzfristiger Produktionsunterbrechungen,
- größere Bestellmengen können günstigere Konditionen ermöglichen,
- weniger einzelne Bestellvorgänge.
Nachteile der Vorratsbeschaffung
- Kapitalbindung,
- Lagerkosten,
- Flächenbedarf,
- Beschädigungs- und Veralterungsrisiken.
Kapitalbindung durch Lagerbestände
Ein Unternehmen reduziert seinen durchschnittlichen Materialbestand von 200.000 € auf 120.000 €.
Bei einem angenommenen Kapitalbindungskostensatz von 6 % ergibt sich:
80.000 € × 0,06 = 4.800 €
Das entspricht 4.800 € geringeren kalkulatorischen Zinskosten pro Jahr.
Die 80.000 € sind freigesetztes Kapital und keine automatische Kostenersparnis in gleicher Höhe. Die tatsächliche Wirtschaftlichkeit hängt zusätzlich von Lager-, Bestell-, Transport- und Fehlmengenkosten ab.
Einzelbeschaffung im Bedarfsfall
Bei der Einzelbeschaffung im Bedarfsfall wird Material erst beschafft, wenn ein konkreter Bedarf beziehungsweise Auftrag vorliegt.
Beispiel: Ein Maschinenbauer bestellt einen speziellen Motor erst für einen konkreten Kundenauftrag.
Vorteile
- geringe Lagerbestände,
- geringe Kapitalbindung,
- geringer Flächenbedarf,
- geringes Veralterungsrisiko.
Nachteile
- Abhängigkeit von Lieferzeiten,
- Produktionsverzögerungen bei verspäteter Lieferung,
- möglicherweise schlechtere Konditionen bei kleinen Mengen,
- höherer Beschaffungsaufwand.
Just in Time
Bei der Just-in-Time-Beschaffung wird Material so angeliefert, dass es möglichst genau zu dem Zeitpunkt verfügbar ist, zu dem es benötigt wird.
Just in Time bedeutet nicht, dass erst unmittelbar vor dem Verbrauch bestellt wird. Planung, Bestellung und Lieferabruf können deutlich früher erfolgen. Entscheidend ist die bedarfssynchrone Anlieferung.
Zeitbeispiel Just in Time
Montag: Produktionsplanung – der Lieferant erhält Bedarfsinformationen.
Mittwoch: Lieferabruf – Menge und Zeitfenster werden abgestimmt.
Donnerstag, 8:00 Uhr: Anlieferung – die Sitze treffen kurz vor dem Einsatz ein.
Donnerstag, 9:00 Uhr: Montage – die Sitze werden verbaut.
Die Uhrzeiten sind nur ein vereinfachtes Beispiel. Entscheidend ist: Der Abruf kann deutlich vor dem Verbrauch erfolgen, die Lieferung erfolgt jedoch bedarfssynchron.
Vorteile von Just in Time
- geringe Bestände am Verbrauchsort,
- geringe Kapitalbindung,
- geringer Flächenbedarf,
- weniger interne Lagerbewegungen.
Nachteile von Just in Time
- hohe Lieferantenabhängigkeit,
- hohe Anforderungen an Lieferzuverlässigkeit,
- Störungen wirken sich schnell auf die Produktion aus,
- hoher Informations- und Abstimmungsbedarf.
JIT bedeutet nicht automatisch keine Lagerbestände
Bestände können weiterhin beim Lieferanten, in einem Logistikzentrum oder einem vorgelagerten Lager vorhanden sein. Entscheidend sind geringe Bestände am eigentlichen Verbrauchsort.
Just in Sequence
Just in Sequence ist eine spezielle Form der bedarfssynchronen Versorgung.
Das Material wird zum benötigten Zeitpunkt, in der benötigten Menge und zusätzlich in der richtigen Reihenfolge bereitgestellt.
Beispiel: Fahrzeuge werden in der Reihenfolge Schwarz → Rot → Blau produziert. Die passenden Sitze müssen in derselben Reihenfolge bereitstehen.
Welche Beschaffungsart passt zu welchem Material?
Es gibt keine Beschaffungsart, die immer optimal ist. Entscheidend sind unter anderem Materialwert, Verbrauchshäufigkeit, Lieferzeit, Lieferzuverlässigkeit, Lagerfähigkeit, Beschaffungsrisiko, Transportkosten und Produktionsstruktur.
Beispiel
Schrauben: geringer Stückwert, regelmäßiger Verbrauch → Vorratsbeschaffung kann sinnvoll sein.
Spezialmotor: hoher Wert, nur für Einzelauftrag → Einzelbeschaffung kann sinnvoll sein.
Fahrzeugsitze: laufender Bedarf, hoher Platzbedarf, gute Planbarkeit → JIT/JIS kann sinnvoll sein.
ABC-Analyse
Die ABC-Analyse ist keine Beschaffungsart, sondern ein Analyse- und Steuerungsinstrument. Materialien werden beispielsweise nach ihrer wertmäßigen Bedeutung unterschieden.
- A-Güter: geringer Mengenanteil, hoher Wertanteil,
- B-Güter: mittlere Bedeutung,
- C-Güter: hoher Mengenanteil, geringer Wertanteil.
XYZ-Analyse
Die XYZ-Analyse betrachtet die Regelmäßigkeit und Vorhersagbarkeit des Verbrauchs.
| Analyse | Unterscheidungsmerkmal |
|---|---|
| ABC-Analyse | wertmäßige Bedeutung des Materials |
| XYZ-Analyse | Regelmäßigkeit und Vorhersagbarkeit des Verbrauchs |
- X-Güter: relativ regelmäßiger, gut prognostizierbarer Verbrauch,
- Y-Güter: schwankender beziehungsweise saison- oder trendabhängiger Verbrauch,
- Z-Güter: unregelmäßiger und schwer prognostizierbarer Verbrauch.
Aus ABC- oder XYZ-Klasse folgt nicht automatisch eine bestimmte Beschaffungsart.
Sicherheitsbestand
Der Sicherheitsbestand soll unerwartete Schwankungen auffangen, etwa Lieferverzögerungen, höheren Verbrauch, Qualitätsprobleme oder Lieferausfälle.
Ein höherer Sicherheitsbestand erhöht die Versorgungssicherheit, aber gleichzeitig Lagerbestand und Kapitalbindung.
Beschaffungszeitraum
Wichtig ist auch die Frage, wie lange es von der Bedarfserkennung bis zur tatsächlichen Verfügbarkeit des Materials dauert.
Mehr dazu im Beitrag zum Beschaffungszeitraum und Meldebestand.
Bestellmenge
Große Bestellmengen können Bestellkosten reduzieren und Mengenrabatte ermöglichen. Gleichzeitig steigen häufig Lagerbestand, Lagerkosten und Kapitalbindung.
Kleinere Bestellmengen führen meist zu mehr Bestellungen, dafür aber zu geringeren durchschnittlichen Lagerbeständen.
Die optimale Bestellmenge versucht, diesen Zielkonflikt auszugleichen.
Lieferantenauswahl
Ein niedriger Einkaufspreis allein reicht für eine gute Lieferantenentscheidung nicht aus.
Mögliche Kriterien sind Preis, Qualität, Lieferzeit, Lieferzuverlässigkeit, Zahlungsbedingungen, Flexibilität, Service, geografische Lage und wirtschaftliche Stabilität.
Single Sourcing und Multiple Sourcing
Single Sourcing: Ein Material wird überwiegend von einem Lieferanten bezogen. Vorteil ist oft eine enge Zusammenarbeit, Nachteil die stärkere Abhängigkeit.
Multiple Sourcing: Ein Material wird von mehreren Lieferanten bezogen. Vorteil sind Ausweichmöglichkeiten, Nachteil ist der höhere Koordinationsaufwand.
Eigenlager und Fremdlager
Fremdlagerung ist keine Beschaffungsart. Hier lautet die Frage nicht: Wann wird Material beschafft? Sondern: Wo und durch wen wird Material gelagert?
Eigenlager
Mögliche Vorteile sind hohe Kontrolle und direkte Verfügbarkeit. Nachteile sind Investitionskosten, Personalaufwand, Fixkosten und Flächenbedarf.
Fremdlager
Mögliche Vorteile sind weniger eigene Lagerfläche und die flexible Nutzung externer Kapazitäten. Nachteile sind Abhängigkeit vom Dienstleister, zusätzliche Schnittstellen und Dienstleistungskosten.
Fremdlager und Just in Time sind nicht dasselbe
Ein Unternehmen kann auf Vorrat beschaffen und selbst lagern, auf Vorrat beschaffen und extern lagern oder Just in Time direkt anliefern lassen.
Beschaffungsart und Lagerorganisation sind zwei unterschiedliche Entscheidungen.
Praxisbeispiel zur Materialbedarfsplanung
Ein Unternehmen plant die Produktion von 1.000 Produkten. Pro Produkt werden 4 Bauteile X benötigt.
| Rechengröße | Stück |
|---|---|
| Produktionsbedarf: 1.000 × 4 | 4.000 |
| + gewünschter Sicherheitsbestand | 200 |
| − frei verfügbarer Lagerbestand | 800 |
| − rechtzeitig eintreffende Bestellungen | 1.000 |
| Nettobeschaffungsbedarf | 2.400 |
4.000 + 200 − 800 − 1.000 = 2.400 Stück
Voraussetzung ist, dass Lagerbestand tatsächlich frei verfügbar ist, offene Bestellungen rechtzeitig eintreffen und keine weiteren Reservierungen bestehen.
Zusammenhang mit der Bedarfsermittlung
Bevor bestellt werden kann, muss bekannt sein, was wann und in welcher Menge benötigt wird.
Mehr dazu im Beitrag zur Bedarfsermittlung mit Primär-, Sekundär- und Tertiärbedarf.
Verbindung zu den Bereitstellungsprinzipien
Die Auswahl zwischen Lagerhaltung, Einzelbeschaffung und bedarfssynchroner Versorgung hängt eng mit den Bereitstellungsprinzipien zusammen.
Materialbeschaffung für die Fachwirt-Prüfung
Vorratsbeschaffung: Material wird vor dem unmittelbaren Verbrauch beschafft und eingelagert.
Einzelbeschaffung: Material wird bei konkretem Bedarf beziehungsweise Auftrag beschafft.
Just in Time: Material wird vorausgeplant und bedarfssynchron angeliefert.
Just in Sequence: Material wird bedarfssynchron und zusätzlich in der benötigten Reihenfolge angeliefert.
ABC-Analyse: Klassifizierung nach wertmäßiger Bedeutung.
XYZ-Analyse: Klassifizierung nach Regelmäßigkeit und Prognostizierbarkeit des Verbrauchs.
Sicherheitsbestand: Reserve gegen Liefer- und Verbrauchsunsicherheiten.
Fremdlager: externe Lagerlösung, keine Beschaffungsart.
Single Sourcing: Bezug eines Materials überwiegend von einem Lieferanten.
Multiple Sourcing: Bezug eines Materials von mehreren Lieferanten.
Typische Prüfungsfehler
- ABC-Analyse als Beschaffungsart darstellen,
- XYZ-Analyse mit ABC-Analyse gleichsetzen,
- Fremdlagerung als Beschaffungsart einordnen,
- Just in Time als Bestellung im letzten Moment verstehen,
- JIT mit vollständiger Bestandsfreiheit gleichsetzen,
- nur den Einkaufspreis betrachten,
- Vorratsbeschaffung grundsätzlich als unwirtschaftlich ansehen,
- niedrige Bestände automatisch als optimal ansehen,
- freigesetztes Kapital mit Kostenersparnis gleichsetzen.
Kleiner Selbsttest
Frage 1: Welche drei klassischen Beschaffungsarten werden häufig unterschieden?
Lösung: Vorratsbeschaffung, Einzelbeschaffung im Bedarfsfall und Just-in-Time-Beschaffung.
Frage 2: Was kennzeichnet die Vorratsbeschaffung?
Lösung: Material wird vor dem unmittelbaren Verbrauch beschafft und eingelagert.
Frage 3: Wann eignet sich Einzelbeschaffung besonders?
Lösung: Zum Beispiel bei teuren, selten benötigten oder auftragsspezifischen Materialien.
Frage 4: Bedeutet Just in Time, dass erst unmittelbar vor Verbrauch bestellt wird?
Lösung: Nein. Planung und Abruf können deutlich früher erfolgen. Entscheidend ist die bedarfssynchrone Lieferung.
Frage 5: Bedeutet JIT automatisch, dass in der gesamten Lieferkette keine Bestände vorhanden sind?
Lösung: Nein. Bestände können beispielsweise beim Lieferanten oder in vorgelagerten Lagern vorhanden sein.
Frage 6: Was unterscheidet ABC- und XYZ-Analyse?
Lösung: ABC betrachtet die wertmäßige Bedeutung, XYZ die Regelmäßigkeit und Vorhersagbarkeit des Verbrauchs.
Frage 7: Was ist ein zentrales Risiko von Just in Time?
Lösung: Die hohe Abhängigkeit von einer zuverlässigen Lieferkette.
Frage 8: Ist Fremdlagerung eine Beschaffungsart?
Lösung: Nein. Sie betrifft die Lagerorganisation.
Frage 9: Ein Unternehmen benötigt 4.000 Teile, will 200 Teile Sicherheitsbestand halten, hat 800 Teile verfügbar und erwartet 1.000 Teile rechtzeitig. Wie hoch ist der Nettobeschaffungsbedarf?
Lösung: 2.400 Stück.
Frage 10: Was unterscheidet Single und Multiple Sourcing?
Lösung: Beim Single Sourcing wird überwiegend ein Lieferant genutzt, beim Multiple Sourcing werden mehrere Lieferanten eingesetzt.
Materialbeschaffung einfach erklärt
Materialbeschaffung soll sicherstellen, dass das benötigte Material in richtiger Menge, richtiger Qualität, zum richtigen Zeitpunkt und zu wirtschaftlichen Kosten verfügbar ist.
Vorratsbeschaffung: Material wird im Voraus beschafft und gelagert.
Einzelbeschaffung: Material wird bei konkretem Bedarf beschafft.
Just in Time: Material wird bedarfssynchron angeliefert.
Davon zu unterscheiden sind Bestandssteuerung, Lagerorganisation und Lieferantenstrategie.
Beschaffungsart, Bestandssteuerung, Lagerorganisation und Lieferantenstrategie sind unterschiedliche Entscheidungen.
Häufige Fragen zur Materialbeschaffung
Was versteht man unter Materialbeschaffung?
Die Versorgung eines Unternehmens mit den benötigten Materialien für Produktion und Leistungserstellung.
Welche Beschaffungsarten gibt es?
Typischerweise Vorratsbeschaffung, Einzelbeschaffung im Bedarfsfall und Just-in-Time-Beschaffung.
Was ist Vorratsbeschaffung?
Material wird vor dem unmittelbaren Verbrauch beschafft und gelagert.
Was ist Einzelbeschaffung?
Material wird bei einem konkreten Auftrag beziehungsweise Bedarf beschafft.
Was bedeutet Just in Time?
Material wird so geplant und angeliefert, dass es möglichst bedarfssynchron zur Verfügung steht.
Was bedeutet Just in Sequence?
Material wird bedarfssynchron und zusätzlich in der richtigen Produktionsreihenfolge bereitgestellt.
Was ist die ABC-Analyse?
Ein Instrument zur Klassifizierung von Materialien nach ihrer wertmäßigen Bedeutung.
Was ist die XYZ-Analyse?
Ein Instrument zur Einteilung von Materialien nach Regelmäßigkeit und Vorhersagbarkeit ihres Verbrauchs.
Was ist der Sicherheitsbestand?
Eine zusätzliche Materialreserve zur Absicherung gegen Liefer- und Verbrauchsunsicherheiten.
Was ist Single Sourcing?
Ein Material wird überwiegend von einem Lieferanten bezogen.
Was ist Multiple Sourcing?
Ein Material wird von mehreren Lieferanten bezogen.
Ist Fremdlagerung eine Beschaffungsart?
Nein. Fremdlagerung betrifft die Lagerorganisation.
Welche Beschaffungsart ist die beste?
Das hängt unter anderem von Materialwert, Verbrauch, Lieferzeit, Versorgungssicherheit, Lagerkosten und Produktionsstruktur ab.