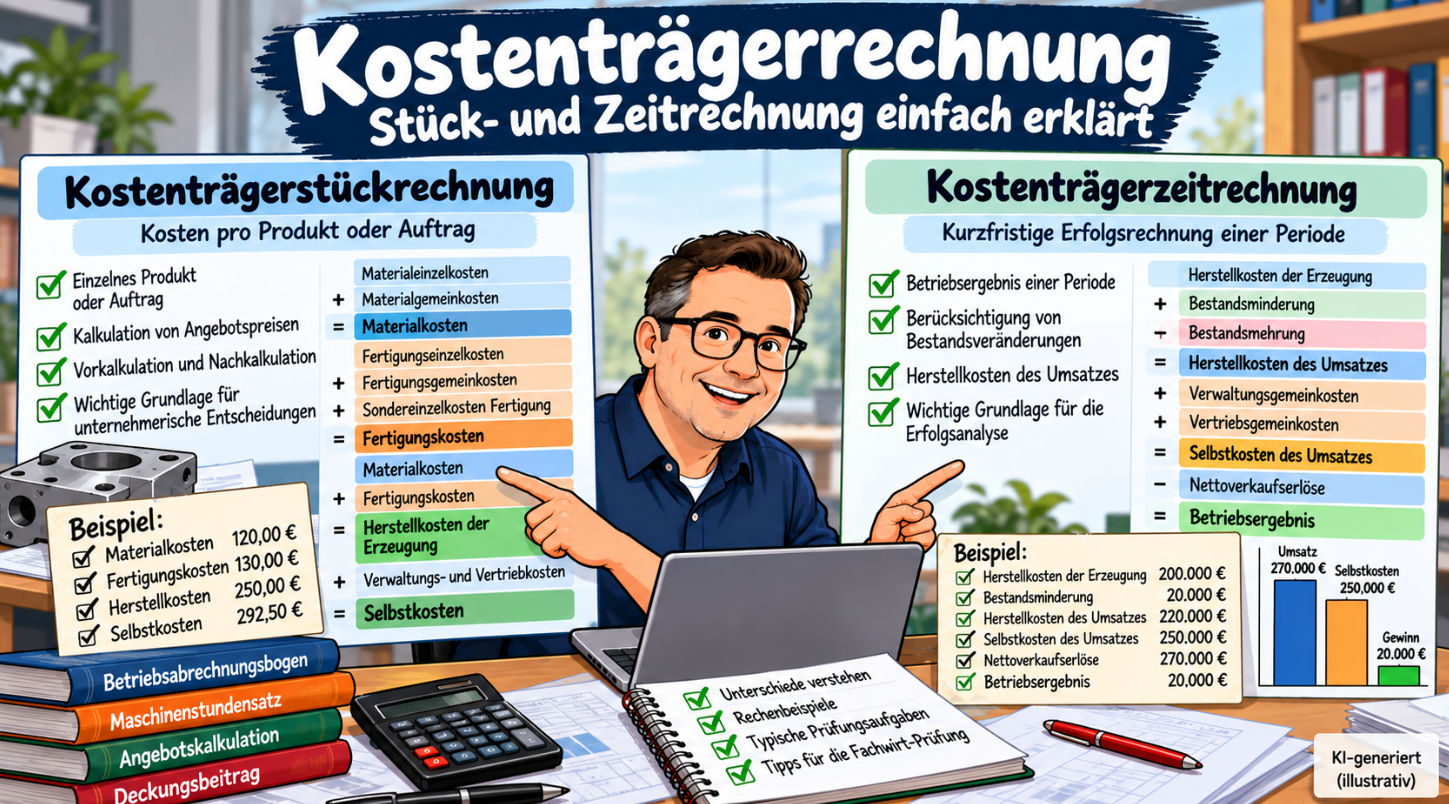
Die Kostenträgerrechnung beantwortet eine zentrale Frage der Kosten- und Leistungsrechnung:
Wofür sind die Kosten entstanden?
Kostenträger können beispielsweise einzelne Produkte, Aufträge, Produktgruppen oder Dienstleistungen sein.
Innerhalb der Kostenträgerrechnung werden vor allem zwei Bereiche unterschieden:
- Kostenträgerstückrechnung: Welche Kosten entfallen auf ein einzelnes Produkt oder einen Auftrag?
- Kostenträgerzeitrechnung: Welches Betriebsergebnis wurde innerhalb einer bestimmten Periode erzielt?
Für die Fachwirt-Prüfung ist wichtig, beide Verfahren auseinanderzuhalten und gleichzeitig ihren Zusammenhang zu verstehen.
Wo steht die Kostenträgerrechnung in der Kostenrechnung?
Die klassische Kostenrechnung lässt sich vereinfacht in drei Stufen gliedern:
- Kostenartenrechnung: Welche Kosten sind entstanden?
- Kostenstellenrechnung: Wo sind die Kosten entstanden?
- Kostenträgerrechnung: Wofür sind die Kosten entstanden?
Der Betriebsabrechnungsbogen (BAB) gehört zur Kostenstellenrechnung. Dort werden Gemeinkosten auf Kostenstellen verteilt und Zuschlagssätze ermittelt. Diese Zuschlagssätze können anschließend in der Kostenträgerrechnung verwendet werden.
Merksatz: Kostenarten → Kostenstellen → Kostenträger
Was ist die Kostenträgerstückrechnung?
Die Kostenträgerstückrechnung ermittelt die Kosten eines einzelnen Kostenträgers. Das kann beispielsweise ein einzelnes Produkt, ein Auftrag, eine Serie oder eine Dienstleistung sein.
Sie beantwortet also die Frage: Wie viel kostet uns ein bestimmtes Produkt oder ein bestimmter Auftrag?
Die Kostenträgerstückrechnung ist damit eine wichtige Grundlage für die Kalkulation von Angebotspreisen und für die Kontrolle der tatsächlich entstandenen Kosten.
Vorkalkulation und Nachkalkulation
Vorkalkulation
Die Vorkalkulation erfolgt vor der Herstellung beziehungsweise Auftragsausführung. Dabei wird mit geplanten oder erwarteten Werten gerechnet.
- voraussichtliche Selbstkosten bestimmen
- einen Angebotspreis vorbereiten
- die Wirtschaftlichkeit eines Auftrags einschätzen
Nachkalkulation
Die Nachkalkulation erfolgt nach Abschluss eines Auftrags. Dabei werden die tatsächlich entstandenen Kosten betrachtet.
- ob die geplanten Kosten eingehalten wurden
- wo Abweichungen entstanden sind
- ob ein Auftrag tatsächlich wirtschaftlich war
Der Vergleich zwischen Vor- und Nachkalkulation ist damit zugleich ein Instrument der Kostenkontrolle.
Schema der Kostenträgerstückrechnung
Für die Kalkulation eines einzelnen Kostenträgers kann ein vereinfachtes Schema so aussehen:
| Materialeinzelkosten | |
| + | Materialgemeinkosten |
| = | Materialkosten |
| Fertigungseinzelkosten | |
| + | Fertigungsgemeinkosten |
| + | Sondereinzelkosten der Fertigung |
| = | Fertigungskosten |
| Materialkosten | |
| + | Fertigungskosten |
| = | Herstellkosten des Kostenträgers |
| + | Verwaltungsgemeinkosten |
| + | Vertriebsgemeinkosten |
| + | ggf. Sondereinzelkosten des Vertriebs |
| = | Selbstkosten des Kostenträgers |
Wichtig ist insbesondere: Materialkosten + Fertigungskosten = Herstellkosten.
Die Bestandsveränderungen werden in diesem Abschnitt bewusst nicht weiter vertieft. Sie spielen vor allem bei der Überleitung von den Herstellkosten der Erzeugung zu den Herstellkosten des Umsatzes in der periodischen Kostenträgerzeitrechnung eine wichtige Rolle.
Einfaches Beispiel zur Kostenträgerstückrechnung
Angenommen, für einen Auftrag ergeben sich folgende Werte:
Materialeinzelkosten: 100,00 €
Materialgemeinkosten: 20,00 €
100,00 € + 20,00 € = 120,00 € Materialkosten
Fertigungseinzelkosten: 80,00 €
Fertigungsgemeinkosten: 40,00 €
Sondereinzelkosten der Fertigung: 10,00 €
80,00 € + 40,00 € + 10,00 € = 130,00 € Fertigungskosten
Nun werden Material- und Fertigungskosten zusammengeführt:
120,00 € + 130,00 € = 250,00 € Herstellkosten
Hinzu kommen:
Verwaltungsgemeinkosten: 25,00 €
Vertriebsgemeinkosten: 12,50 €
Sondereinzelkosten des Vertriebs: 5,00 €
250,00 € + 25,00 € + 12,50 € + 5,00 € = 292,50 € Selbstkosten
Die Selbstkosten des Auftrags betragen damit 292,50 €.
Verbindung zur Angebotskalkulation
Mit der Ermittlung der Selbstkosten ist die Kalkulation noch nicht zwingend abgeschlossen. Ausgehend von den Selbstkosten kann anschließend beispielsweise mit der Angebotskalkulation der Verkaufspreis aufgebaut werden.
Einzelkosten + Gemeinkosten → Herstellkosten → Selbstkosten → Angebotspreis
Maschinenkosten in der Kostenträgerstückrechnung
Bei einer maschinenintensiven Fertigung können Teile der Fertigungsgemeinkosten über einen Maschinenstundensatz verrechnet werden.
Maschinenstundensatz × Maschinenlaufzeit des Auftrags = Maschinenkosten des Auftrags
Diese Maschinenkosten gehen anschließend in die Fertigungskosten des Auftrags ein. Ein Maschinenstundensatz in €/h ist noch kein konkreter Kostenbetrag. Erst durch die Multiplikation mit der Maschinenzeit des Auftrags entsteht ein Betrag in Euro.
Video zur Kostenträgerstückrechnung
Das vorhandene Video erklärt die Kostenträgerstückrechnung ergänzend:
Was ist die Kostenträgerzeitrechnung?
Während sich die Kostenträgerstückrechnung auf ein Produkt oder einen Auftrag konzentriert, betrachtet die Kostenträgerzeitrechnung eine bestimmte Abrechnungsperiode.
Das kann beispielsweise ein Monat, ein Quartal oder ein Geschäftsjahr sein. Sie wird auch als kurzfristige Erfolgsrechnung bezeichnet.
Die zentrale Frage lautet: Welchen Erfolg hat das Unternehmen innerhalb der betrachteten Periode erzielt?
Dazu werden die Erlöse der Periode den entsprechenden Kosten gegenübergestellt.
Schema der Kostenträgerzeitrechnung
| Materialeinzelkosten | |
| + | Materialgemeinkosten |
| = | Materialkosten |
| Fertigungseinzelkosten | |
| + | Fertigungsgemeinkosten |
| + | Sondereinzelkosten der Fertigung |
| = | Fertigungskosten |
| Materialkosten | |
| + | Fertigungskosten |
| = | Herstellkosten der Erzeugung |
| + | Bestandsminderung |
| − | Bestandsmehrung |
| = | Herstellkosten des Umsatzes |
| + | Verwaltungsgemeinkosten |
| + | Vertriebsgemeinkosten |
| + | ggf. Sondereinzelkosten des Vertriebs |
| = | Selbstkosten des Umsatzes |
Anschließend wird das Ergebnis der Periode ermittelt:
| Nettoverkaufserlöse | |
| − | Selbstkosten des Umsatzes |
| = | Betriebsergebnis der Periode |
Warum werden Bestandsveränderungen berücksichtigt?
Ein Unternehmen produziert innerhalb einer Periode nicht zwingend genau so viele Erzeugnisse, wie es verkauft. Deshalb muss zwischen Herstellkosten der Erzeugung und Herstellkosten des Umsatzes unterschieden werden.
Bestandsminderung
Werden in einer Periode mehr Erzeugnisse verkauft als neu hergestellt, wird auf vorhandene Bestände zurückgegriffen. Die Herstellkosten des Umsatzes sind dann höher als die Herstellkosten der aktuellen Erzeugung.
Herstellkosten der Erzeugung + Bestandsminderung = Herstellkosten des Umsatzes
Bestandsmehrung
Werden dagegen mehr Erzeugnisse hergestellt als verkauft, erhöht sich der Bestand. Ein Teil der Herstellkosten gehört dann noch nicht zu den in dieser Periode verkauften Erzeugnissen.
Herstellkosten der Erzeugung − Bestandsmehrung = Herstellkosten des Umsatzes
Merksatz: Bestandsminderung +, Bestandsmehrung −
Beispiel 1: Kostenträgerzeitrechnung mit Bestandsminderung
Angenommen, die Herstellkosten der Erzeugung einer Periode betragen 200.000 €. Es liegt eine Bestandsminderung von 20.000 € vor.
200.000 € + 20.000 € = 220.000 € Herstellkosten des Umsatzes
Hinzu kommen Verwaltungsgemeinkosten von 20.000 € und Vertriebsgemeinkosten von 10.000 €.
220.000 € + 20.000 € + 10.000 € = 250.000 € Selbstkosten des Umsatzes
Die Nettoverkaufserlöse betragen 270.000 €.
270.000 € − 250.000 € = 20.000 € Betriebsergebnis
Das Unternehmen erzielt in diesem vereinfachten Beispiel ein positives Betriebsergebnis von 20.000 €.
| Position | Betrag |
|---|---|
| Herstellkosten der Erzeugung | 200.000 € |
| + Bestandsminderung | 20.000 € |
| = Herstellkosten des Umsatzes | 220.000 € |
| + Verwaltungsgemeinkosten | 20.000 € |
| + Vertriebsgemeinkosten | 10.000 € |
| = Selbstkosten des Umsatzes | 250.000 € |
| Nettoverkaufserlöse | 270.000 € |
| − Selbstkosten des Umsatzes | 250.000 € |
| = Betriebsergebnis | 20.000 € |
Beispiel 2: Was passiert bei einer Bestandsmehrung?
Angenommen, die Herstellkosten der Erzeugung betragen erneut 200.000 €. Diesmal steigt der Bestand um 20.000 €.
200.000 € − 20.000 € = 180.000 € Herstellkosten des Umsatzes
Die Bestandsmehrung wird also abgezogen, weil ein Teil der in der Periode produzierten Erzeugnisse noch nicht verkauft wurde.
Dieses zweite Beispiel soll vor allem den Unterschied verdeutlichen: Bestandsminderung → + und Bestandsmehrung → −.
Was sagt das Betriebsergebnis aus?
Das Betriebsergebnis zeigt in dieser Rechnung, ob die betriebliche Leistung der betrachteten Periode die entsprechenden betrieblichen Kosten decken konnte.
Ist Nettoverkaufserlös > Selbstkosten des Umsatzes, entsteht ein positives Betriebsergebnis.
Ist Nettoverkaufserlös < Selbstkosten des Umsatzes, entsteht ein negatives Betriebsergebnis.
Damit dient die Kostenträgerzeitrechnung insbesondere der kurzfristigen Erfolgskontrolle.
Unterschied zwischen Kostenträgerstück- und Kostenträgerzeitrechnung
| Kostenträgerstückrechnung | Kostenträgerzeitrechnung |
|---|---|
| betrachtet Produkt oder Auftrag | betrachtet eine Periode |
| ermittelt Kosten je Kostenträger | ermittelt den Erfolg der Periode |
| Grundlage für Kalkulation | Grundlage für kurzfristige Erfolgskontrolle |
| Vor- und Nachkalkulation möglich | Erlöse werden Periodenkosten gegenübergestellt |
Stückrechnung = Was kostet ein Produkt oder Auftrag?
Zeitrechnung = Welchen Erfolg haben wir in einer Periode erzielt?
Zusammenhang mit dem Betriebsabrechnungsbogen
Der Betriebsabrechnungsbogen liefert wichtige Grundlagen für beide Rechnungen. Dort werden Gemeinkosten auf Kostenstellen verteilt und Zuschlagssätze beispielsweise für Material, Fertigung, Verwaltung und Vertrieb ermittelt.
Diese Zuschlagssätze können anschließend in der Kostenträgerrechnung verwendet werden.
Kostenartenrechnung → Kostenstellenrechnung/BAB → Kostenträgerrechnung
Zusammenhang mit der Deckungsbeitragsrechnung
Die hier dargestellten Zuschlagskalkulationen gehören grundsätzlich zur Vollkostenrechnung. Davon zu unterscheiden ist die Deckungsbeitragsrechnung als Teilkostenrechnung.
Bei der Deckungsbeitragsrechnung werden fixe und variable Kosten getrennt betrachtet. Sie beantwortet damit andere Fragen, beispielsweise nach Deckungsbeitrag, Break-even-Point oder kurzfristiger Preisuntergrenze.
Video zur Kostenträgerzeitrechnung
Das vorhandene Video ergänzt die Erklärung der Kostenträgerzeitrechnung:
Typische Fehler in der Prüfung
Stückrechnung und Zeitrechnung verwechseln
Die Kostenträgerstückrechnung betrachtet einzelne Produkte oder Aufträge. Die Kostenträgerzeitrechnung betrachtet dagegen eine Abrechnungsperiode.
Materialkosten und Fertigungskosten nicht zusammenführen
Für die Herstellkosten gilt: Materialkosten + Fertigungskosten = Herstellkosten. Im alten Schema war diese Zusammenführung teilweise missverständlich dargestellt.
Bestandsveränderungen mit falschem Vorzeichen berücksichtigen
Richtig ist: + Bestandsminderung und − Bestandsmehrung.
Sondereinzelkosten vergessen
Sondereinzelkosten der Fertigung gehören zu den Fertigungskosten. Sondereinzelkosten des Vertriebs können bei der Ermittlung der Selbstkosten ebenfalls zu berücksichtigen sein.
Herstellkosten der Erzeugung und Herstellkosten des Umsatzes verwechseln
Die Herstellkosten der Erzeugung beziehen sich auf die in der Periode hergestellten Erzeugnisse. Erst nach Berücksichtigung der Bestandsveränderung ergeben sich die Herstellkosten des Umsatzes.
Selbstkosten mit Verkaufspreis verwechseln
Die Selbstkosten zeigen zunächst, welche Kosten einem Kostenträger zugerechnet werden. Für einen Angebotspreis können anschließend weitere Kalkulationsstufen wie Gewinn, Skonto und Rabatt folgen.
Prüfungstipp: Kläre zuerst, ob ein einzelner Kostenträger oder eine ganze Periode betrachtet wird. Einzelnes Produkt/Auftrag bedeutet Kostenträgerstückrechnung, Abrechnungsperiode/Betriebsergebnis bedeutet Kostenträgerzeitrechnung. Schreibe anschließend das vollständige Schema auf und trage erst danach die Werte ein.
Merksatz für die Prüfung
Kostenträgerstückrechnung: Was kostet ein Stück oder Auftrag?
Kostenträgerzeitrechnung: Welchen Erfolg erzielt das Unternehmen in einer Periode?
Für die Bestandsveränderung gilt: Bestandsminderung +, Bestandsmehrung −.
Passende Fachwissen-Artikel
Zu diesem Thema passen besonders Betriebsabrechnungsbogen (BAB), Kostenarten, Maschinenstundensatz, Angebotskalkulation und Deckungsbeitrag. Eine übergeordnete Einordnung findest du außerdem im Bereich Prüfungswissen.
Häufige Fragen zur Kostenträgerrechnung
Was ist eine Kostenträgerrechnung?
Die Kostenträgerrechnung zeigt, wofür Kosten entstanden sind. Kostenträger können beispielsweise Produkte, Aufträge oder Dienstleistungen sein.
Was ist die Kostenträgerstückrechnung?
Sie ermittelt die Kosten eines einzelnen Kostenträgers, beispielsweise eines Produkts oder Auftrags.
Was ist die Kostenträgerzeitrechnung?
Sie betrachtet eine bestimmte Periode und dient insbesondere der kurzfristigen Erfolgsermittlung.
Was ist der Unterschied zwischen Vor- und Nachkalkulation?
Die Vorkalkulation erfolgt vor der Leistungserstellung mit geplanten Werten. Die Nachkalkulation erfolgt nach Abschluss mit tatsächlich entstandenen Kosten.
Wie berechnet man die Herstellkosten?
In der Stückrechnung vereinfacht: Materialkosten + Fertigungskosten = Herstellkosten des Kostenträgers.
Wie entstehen die Herstellkosten des Umsatzes?
In der Zeitrechnung gilt: Herstellkosten der Erzeugung + Bestandsminderung − Bestandsmehrung = Herstellkosten des Umsatzes. Dabei liegt für einen betrachteten Bestand zwischen Anfangs- und Endbestand entweder eine Bestandsminderung oder eine Bestandsmehrung vor.
Wie wird das Betriebsergebnis in der Kostenträgerzeitrechnung ermittelt?
Vereinfacht: Nettoverkaufserlöse − Selbstkosten des Umsatzes = Betriebsergebnis.
Gehört die Kostenträgerrechnung zur Kosten- und Leistungsrechnung?
Ja. Sie ist neben Kostenarten- und Kostenstellenrechnung ein zentraler Bestandteil der Kosten- und Leistungsrechnung.
Fazit
Die Kostenträgerrechnung verbindet viele Bereiche der Kostenrechnung miteinander.
Die Kostenträgerstückrechnung zeigt, welche Kosten einem einzelnen Produkt oder Auftrag zugerechnet werden. Die Kostenträgerzeitrechnung zeigt dagegen, welches Betriebsergebnis innerhalb einer bestimmten Periode erzielt wurde.
Für die Prüfung solltest du insbesondere sicher beherrschen: den Unterschied zwischen Stück- und Zeitrechnung, die Ermittlung von Material- und Fertigungskosten, Herstellkosten des Kostenträgers sowie Herstellkosten der Erzeugung und des Umsatzes, Bestandsminderung und Bestandsmehrung, Selbstkosten sowie die Ermittlung des Betriebsergebnisses.