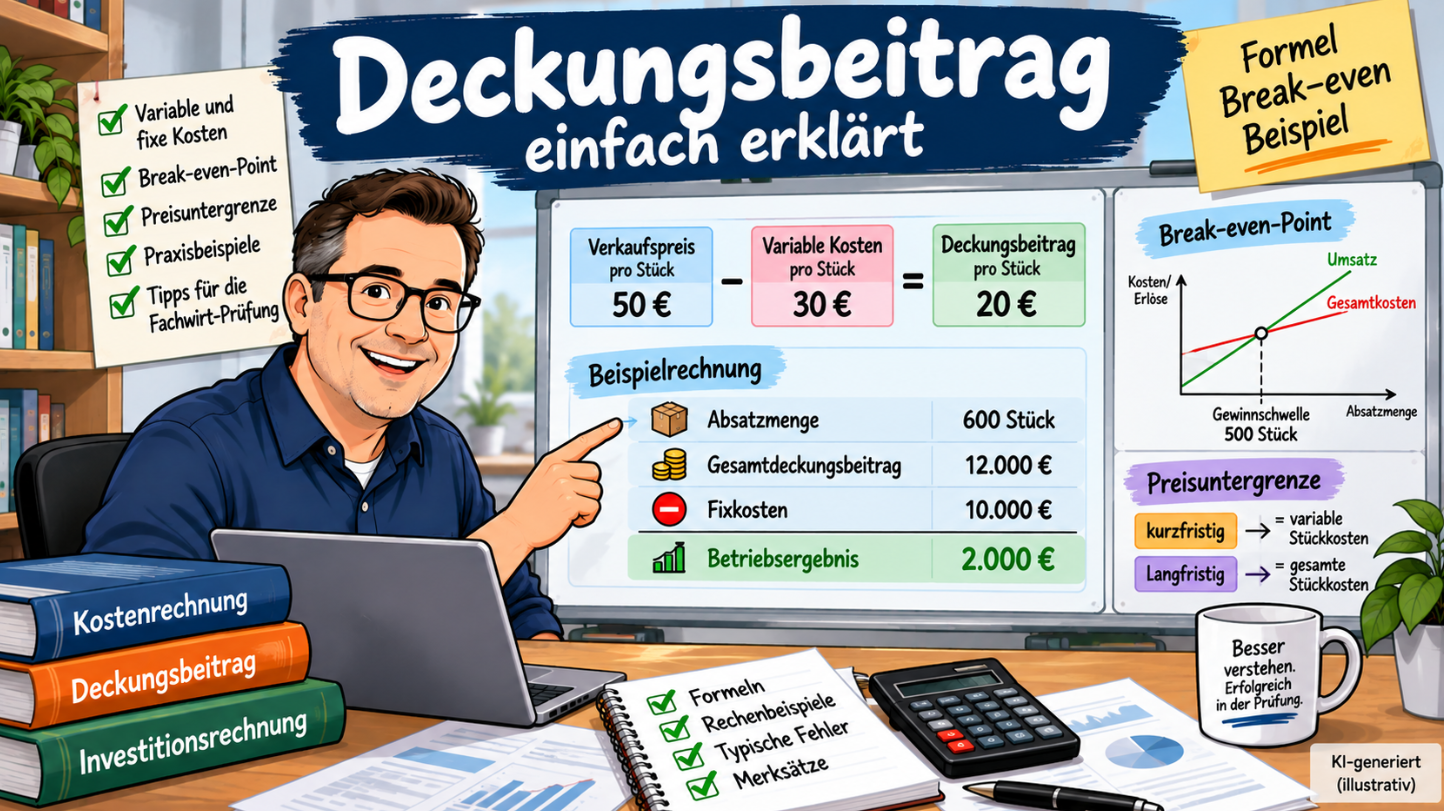
Der Deckungsbeitrag zeigt, welcher Betrag nach Abzug der variablen Kosten vom Verkaufserlös übrig bleibt. Dieser Betrag steht anschließend zur Verfügung, um die Fixkosten eines Unternehmens zu decken.
Sind die Fixkosten vollständig gedeckt, trägt jeder weitere positive Deckungsbeitrag zum Gewinn bei. Gerade in der Fachwirt-Prüfung ist der Deckungsbeitrag wichtig, weil er eng mit Themen wie Break-even-Point, Preisuntergrenze und kurzfristigen Entscheidungen zusammenhängt.
Was ist der Deckungsbeitrag?
Die Grundidee ist einfach:
Verkaufserlös − variable Kosten = Deckungsbeitrag
Ein Produkt soll also nicht nur seine unmittelbar von der Menge abhängigen Kosten decken. Es soll möglichst auch einen Beitrag zu den Kosten leisten, die unabhängig von der Produktions- oder Absatzmenge anfallen.
Merksatz: Der Deckungsbeitrag ist der Betrag, der nach Abzug der variablen Kosten vom Erlös zur Deckung der Fixkosten übrig bleibt.
Variable und fixe Kosten unterscheiden
Variable Kosten
Variable Kosten verändern sich mit der Produktions- beziehungsweise Absatzmenge. Beispiele können Materialverbrauch, Stückverpackungen, mengenabhängige Frachtkosten oder Akkordlöhne sein.
Fixe Kosten
Fixkosten fallen innerhalb eines bestimmten Betrachtungszeitraums zunächst unabhängig davon an, wie viele Produkte hergestellt oder verkauft werden. Beispiele sind Miete, feste Gehälter oder Versicherungen.
Mehr zu den unterschiedlichen Kostenarten findest du im Fachwissensartikel Kostenarten.
Deckungsbeitrag pro Stück berechnen
Für ein einzelnes Produkt lautet die Formel:
Stückdeckungsbeitrag = Verkaufspreis pro Stück − variable Kosten pro Stück
Einfaches Beispiel
Ein Unternehmen verkauft ein Produkt für 50 € pro Stück. Die variablen Kosten betragen 30 € pro Stück.
50 € − 30 € = 20 € Deckungsbeitrag pro Stück
Mit jedem verkauften Stück stehen somit 20 € zur Deckung der Fixkosten zur Verfügung.
Gesamtdeckungsbeitrag berechnen
Werden mehrere Einheiten verkauft, lässt sich der Gesamtdeckungsbeitrag berechnen:
Gesamtdeckungsbeitrag = Stückdeckungsbeitrag × Absatzmenge
Alternativ gilt:
Gesamtdeckungsbeitrag = Umsatzerlöse − gesamte variable Kosten
Werden beispielsweise 600 Stück mit einem Stückdeckungsbeitrag von 20 € verkauft:
600 × 20 € = 12.000 € Gesamtdeckungsbeitrag
Wie wird das Betriebsergebnis berechnet?
Vom Gesamtdeckungsbeitrag werden anschließend die Fixkosten abgezogen.
Betriebsergebnis = Gesamtdeckungsbeitrag − Fixkosten
Angenommen, die Fixkosten betragen 10.000 €. Dann ergibt sich bei einem Gesamtdeckungsbeitrag von 12.000 €:
12.000 € − 10.000 € = 2.000 € Betriebsergebnis
Das Unternehmen erzielt in diesem vereinfachten Beispiel einen Gewinn von 2.000 €.
Deckungsbeitrag und Break-even-Point
Der Break-even-Point, auch Gewinnschwelle genannt, bezeichnet die Absatzmenge, bei der weder Gewinn noch Verlust entsteht.
An diesem Punkt gilt:
Umsatz = Gesamtkosten
beziehungsweise:
Gesamtdeckungsbeitrag = Fixkosten
Die Formel für die Break-even-Menge lautet:
Break-even-Menge = Fixkosten ÷ Stückdeckungsbeitrag
Beispiel zum Break-even-Point
Wir verwenden die bisherigen Werte:
- Verkaufspreis pro Stück: 50 €
- variable Kosten pro Stück: 30 €
- Stückdeckungsbeitrag: 20 €
- Fixkosten: 10.000 €
10.000 € ÷ 20 € = 500 Stück
Der Break-even-Point liegt somit bei 500 Stück.
Bei genau 500 verkauften Einheiten beträgt der Gesamtdeckungsbeitrag:
500 × 20 € = 10.000 €
Damit sind die Fixkosten genau gedeckt. Der Gewinn beträgt 0 €. Erst ab dem 501. Stück entsteht unter diesen vereinfachten Annahmen ein positiver Gewinn.
| Kennzahl | Wert |
|---|---|
| Verkaufspreis pro Stück | 50 € |
| variable Kosten pro Stück | 30 € |
| Deckungsbeitrag pro Stück | 20 € |
| Fixkosten | 10.000 € |
| Break-even-Menge | 500 Stück |
| Absatz im Gewinnbeispiel | 600 Stück |
| Gesamtdeckungsbeitrag bei 600 Stück | 12.000 € |
| Betriebsergebnis bei 600 Stück | 2.000 € Gewinn |
Was ist der kritische Beschäftigungsgrad?
Ist zusätzlich die maximale Kapazität eines Unternehmens bekannt, kann aus der Break-even-Menge ein kritischer Beschäftigungsgrad berechnet werden.
Kritischer Beschäftigungsgrad = Break-even-Menge ÷ maximale Kapazität × 100
Liegt die maximale Kapazität beispielsweise bei 1.000 Stück und die Break-even-Menge bei 500 Stück:
500 ÷ 1.000 × 100 = 50 %
Das Unternehmen muss seine Kapazität in diesem vereinfachten Beispiel also zu mindestens 50 % auslasten, um die Gewinnschwelle zu erreichen.
Was bedeutet ein positiver Deckungsbeitrag?
Ein positiver Deckungsbeitrag bedeutet zunächst, dass der Verkaufserlös höher ist als die variablen Kosten. Diese Differenz trägt zur Deckung der Fixkosten bei.
Das bedeutet aber noch nicht automatisch, dass das Unternehmen insgesamt Gewinn erzielt. Solange der Gesamtdeckungsbeitrag kleiner ist als die Fixkosten, bleibt das Betriebsergebnis negativ.
Was bedeutet ein negativer Deckungsbeitrag?
Ist der Verkaufspreis niedriger als die variablen Kosten, entsteht ein negativer Deckungsbeitrag.
Beispiel:
Verkaufspreis: 25 €
variable Kosten: 30 €
25 € − 30 € = −5 €
Mit jedem zusätzlich verkauften Stück würde sich das Betriebsergebnis unter diesen Bedingungen um weitere 5 € verschlechtern.
Kurzfristige Preisuntergrenze
Die Deckungsbeitragsrechnung spielt auch bei der Frage eine Rolle, bis zu welchem Preis ein Auftrag kurzfristig noch sinnvoll sein kann.
Bei einer vereinfachten Betrachtung entspricht die kurzfristige Preisuntergrenze den variablen Stückkosten.
Im Beispiel betragen die variablen Kosten pro Stück 30 €. Ein Verkaufspreis von genau 30 € erzeugt einen Deckungsbeitrag von 0 €. Die variablen Kosten wären damit gedeckt, es würde aber nichts zur Deckung der Fixkosten beitragen.
Ein Preis unterhalb von 30 € würde in diesem vereinfachten Fall zu einem negativen Deckungsbeitrag führen.
Langfristige Preisuntergrenze
Langfristig reicht es nicht aus, nur die variablen Kosten zu decken. Ein Unternehmen muss langfristig auch seine Fixkosten erwirtschaften.
Bei einer vereinfachten Vollkostenbetrachtung entspricht die langfristige Preisuntergrenze deshalb den gesamten Stückkosten.
Merksatz: Kurzfristig müssen mindestens die variablen Kosten gedeckt sein. Langfristig müssen die gesamten Kosten gedeckt werden.
Deckungsbeitrag und Angebotskalkulation
Die Deckungsbeitragsrechnung und die Angebotskalkulation betrachten Preise aus unterschiedlichen Blickwinkeln.
Bei der Angebotskalkulation wird ausgehend von den Kosten ein Angebotspreis aufgebaut. Bei der Deckungsbeitragsrechnung wird dagegen beispielsweise geprüft, welchen Beitrag ein Produkt zur Fixkostendeckung leistet, ob ein zusätzlicher Auftrag kurzfristig sinnvoll sein kann und wie viele Einheiten bis zum Break-even verkauft werden müssen.
Deckungsbeitrag und Vollkostenrechnung
Die Deckungsbeitragsrechnung gehört zur Teilkostenrechnung. Dabei werden die Kosten in fixe und variable Bestandteile aufgeteilt. In der Vollkostenrechnung werden dagegen sämtliche Kosten auf die Kostenträger verrechnet.
Den Zusammenhang zur Kostenträgerrechnung findest du im Artikel Kostenträgerzeit- und Kostenträgerstückrechnung.
Video zum Deckungsbeitrag
Das vorhandene Video ergänzt die Erklärung. Versuche am besten zuerst, die Formeln und das Beispiel selbst nachzurechnen, und nutze das Video anschließend zur Wiederholung.
Typische Fehler in der Prüfung
Deckungsbeitrag mit Gewinn verwechseln
Ein positiver Deckungsbeitrag bedeutet nicht automatisch Gewinn. Erst wenn der Gesamtdeckungsbeitrag die Fixkosten übersteigt, entsteht ein positives Betriebsergebnis.
Fixkosten vom Stückdeckungsbeitrag abziehen
Für die Break-even-Berechnung werden die gesamten Fixkosten durch den Deckungsbeitrag pro Stück geteilt:
Fixkosten ÷ Stückdeckungsbeitrag
Am Break-even variable Kosten noch einmal abziehen
Die variablen Kosten wurden bereits bei der Berechnung des Deckungsbeitrags berücksichtigt. Am Break-even gilt deshalb:
Gesamtdeckungsbeitrag = Fixkosten
Break-even-Menge und Beschäftigungsgrad verwechseln
Die Break-even-Menge wird in Stück beziehungsweise Mengeneinheiten angegeben. Der kritische Beschäftigungsgrad ist dagegen ein Prozentwert und setzt die Break-even-Menge ins Verhältnis zur maximalen Kapazität.
Prüfungstipp: Gehe bei Deckungsbeitragsaufgaben am besten in dieser Reihenfolge vor: Verkaufspreis feststellen, variable Kosten abziehen, Stückdeckungsbeitrag bestimmen, Gesamtdeckungsbeitrag berechnen, Fixkosten berücksichtigen und anschließend – falls gefragt – die Break-even-Menge ermitteln.
Merksatz für die Prüfung
Erlös − variable Kosten = Deckungsbeitrag.
Gesamtdeckungsbeitrag − Fixkosten = Betriebsergebnis (Gewinn oder Verlust).
Beim Break-even ist der Gesamtdeckungsbeitrag genau so hoch wie die Fixkosten.
Passende Fachwissen-Artikel
Zum Deckungsbeitrag passen besonders Kostenarten, Angebotskalkulation, Betriebsabrechnungsbogen, Kostenträgerzeit- und Kostenträgerstückrechnung und Maschinenstundensatz. Eine übergeordnete Einordnung findest du außerdem im Bereich Prüfungswissen.
Häufige Fragen zum Deckungsbeitrag
Was ist der Deckungsbeitrag einfach erklärt?
Der Deckungsbeitrag ist die Differenz zwischen Erlös und variablen Kosten. Er steht zur Deckung der Fixkosten zur Verfügung.
Wie lautet die Deckungsbeitragsformel?
Für ein Produkt gilt: Deckungsbeitrag pro Stück = Verkaufspreis pro Stück − variable Kosten pro Stück. Für eine Periode gilt: Gesamtdeckungsbeitrag = Umsatzerlöse − gesamte variable Kosten.
Ist Deckungsbeitrag gleich Gewinn?
Nein. Vom Gesamtdeckungsbeitrag müssen noch die Fixkosten gedeckt werden.
Wann ist der Break-even-Point erreicht?
Wenn Umsatz und Gesamtkosten gleich hoch sind. Gleichzeitig entspricht dann der Gesamtdeckungsbeitrag den Fixkosten.
Wie berechnet man die Break-even-Menge?
Break-even-Menge = Fixkosten ÷ Deckungsbeitrag pro Stück
Kann ein Auftrag mit positivem Deckungsbeitrag trotzdem zu einem Verlust führen?
Ja. Ein positiver Deckungsbeitrag trägt zwar zur Deckung der Fixkosten bei. Reicht der gesamte Deckungsbeitrag aber nicht aus, um alle Fixkosten zu decken, bleibt das Betriebsergebnis negativ.
Was ist die kurzfristige Preisuntergrenze?
Bei einer vereinfachten Betrachtung entspricht sie den variablen Stückkosten.
Fazit
Die Deckungsbeitragsrechnung zeigt, wie viel vom Verkaufserlös nach Abzug der variablen Kosten zur Deckung der Fixkosten übrig bleibt.
Für die Prüfung solltest du insbesondere sicher unterscheiden können zwischen variablen und fixen Kosten, Stückdeckungsbeitrag und Gesamtdeckungsbeitrag, Deckungsbeitrag und Gewinn, Break-even-Menge und kritischem Beschäftigungsgrad sowie kurzfristiger und langfristiger Preisuntergrenze.
Wer diese Zusammenhänge verstanden hat, kann viele Aufgaben zur Kostenrechnung wesentlich leichter lösen.