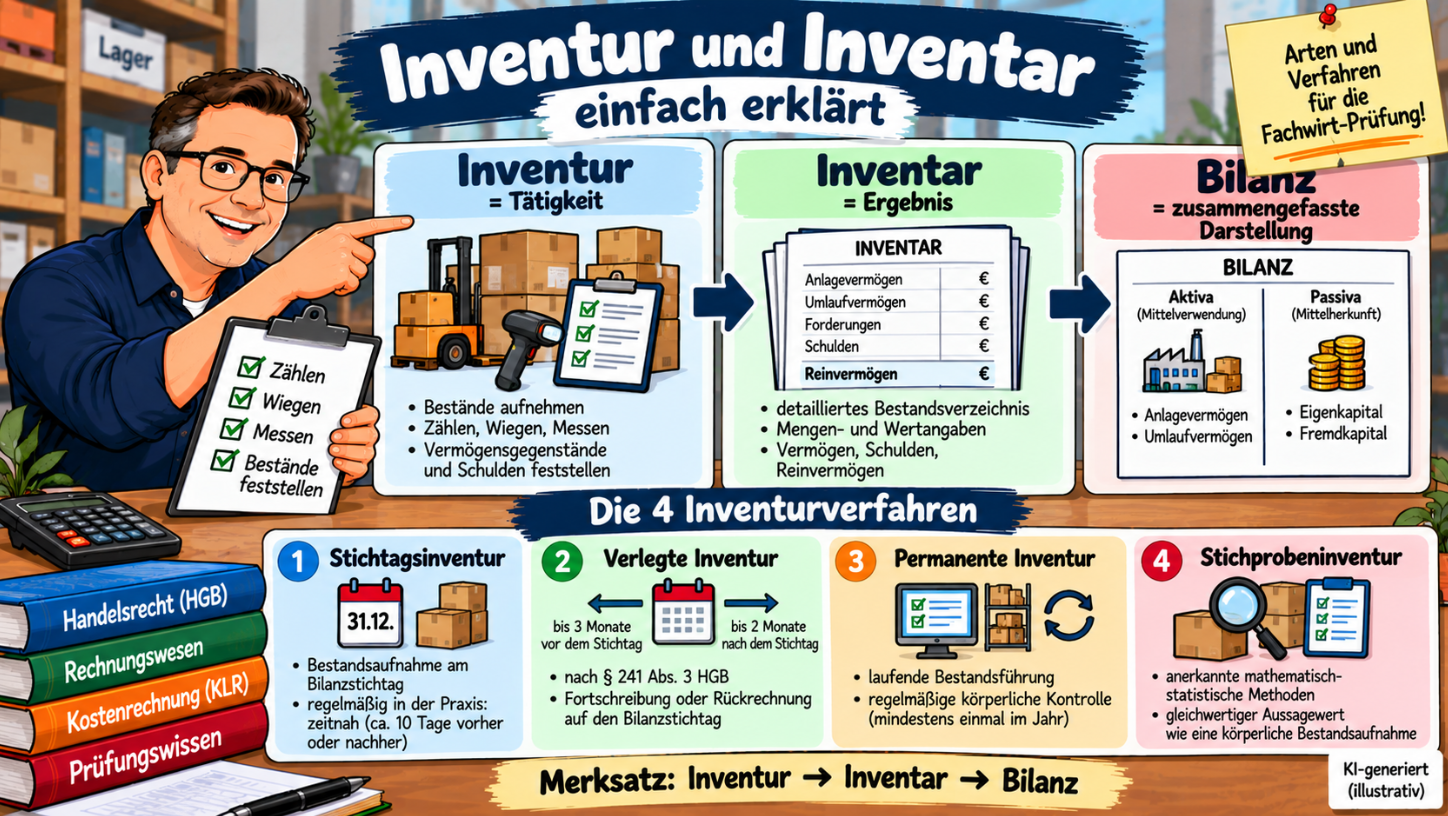
Inventur und Inventar gehören zu den Grundlagen des Rechnungswesens und werden häufig miteinander verwechselt.
Der Unterschied lässt sich einfach merken:
Inventur = Tätigkeit
Inventar = Ergebnis dieser Tätigkeit
Bei der Inventur werden die Vermögensgegenstände und Schulden eines Unternehmens festgestellt. Das Inventar ist anschließend das daraus erstellte detaillierte Bestandsverzeichnis.
Für die Fachwirt-Prüfung solltest du insbesondere unterscheiden können zwischen Inventur und Inventar, körperlicher Inventur und Buchinventur, Stichtagsinventur, verlegter Inventur, permanenter Inventur, Stichprobeninventur sowie Inventar und Bilanz.
Was ist eine Inventur?
Die Inventur ist die Bestandsaufnahme der Vermögensgegenstände und Schulden eines Unternehmens.
Dabei werden die vorhandenen Bestände je nach Art beispielsweise durch Zählen, Wiegen, Messen oder anhand von Buchführungsunterlagen festgestellt.
Ziel ist es, die tatsächlich vorhandenen Vermögenswerte und Schulden zu erfassen und zu bewerten.
Was ist ein Inventar?
Das Inventar ist das Ergebnis der Inventur.
Es handelt sich um ein detailliertes Verzeichnis der Vermögensgegenstände, Schulden und der daraus ableitbaren Reinvermögensposition.
Das Inventar enthält die einzelnen Bestände wesentlich ausführlicher als die spätere Bilanz.
Merksatz: Inventur = Bestände feststellen. Inventar = Bestände auflisten.
Wer muss ein Inventar aufstellen?
Nach § 240 HGB hat grundsätzlich jeder Kaufmann zu Beginn seines Handelsgewerbes ein Inventar aufzustellen.
Außerdem ist für den Schluss jedes Geschäftsjahres ein Inventar zu erstellen.
Dabei werden insbesondere Grundstücke, Forderungen, Schulden, Bargeld und sonstige Vermögensgegenstände erfasst. Zusätzlich ist der Wert der einzelnen Vermögensgegenstände und Schulden anzugeben.
Gibt es Ausnahmen?
Ja. § 241a HGB enthält eine Befreiung für bestimmte Einzelkaufleute.
Einzelkaufleute brauchen die §§ 238 bis 241 HGB grundsätzlich nicht anzuwenden, wenn sie an den Abschlussstichtagen von zwei aufeinanderfolgenden Geschäftsjahren nicht mehr als 800.000 € Umsatzerlöse und 80.000 € Jahresüberschuss aufweisen.
Bei einer Neugründung kann die Befreiung bereits greifen, wenn die Grenzen am ersten Abschlussstichtag nicht überschritten werden.
Prüfungshinweis: Nicht jeder Einzelkaufmann ist automatisch inventurpflichtig.
Wie hängen Inventur, Inventar und Bilanz zusammen?
Die grundlegende Lernkette lautet:
Inventur → Inventar → Bilanz
Inventur
Die tatsächlichen Bestände werden festgestellt.
Inventar
Die ermittelten Vermögensgegenstände und Schulden werden detailliert aufgelistet.
Bilanz
Die Werte werden anschließend stärker zusammengefasst und in Aktiv- und Passivseite gegliedert.
Einfaches Beispiel
Ein Unternehmen stellt bei der Inventur unter anderem fest:
- Maschine: 50.000 €
- Warenbestand: 30.000 €
- Bankguthaben: 20.000 €
- Kassenbestand: 5.000 €
- Forderungen: 15.000 €
- Bankdarlehen: 40.000 €
- Lieferantenverbindlichkeiten: 10.000 €
Vermögen:
50.000 € + 30.000 € + 20.000 € + 5.000 € + 15.000 € = 120.000 €
Schulden:
40.000 € + 10.000 € = 50.000 €
Reinvermögen:
120.000 € − 50.000 € = 70.000 €
Dieses Reinvermögen entspricht vereinfacht dem Eigenkapital.
Typischer Aufbau eines Inventars
A. Vermögen
Anlagevermögen, zum Beispiel Grundstücke, Gebäude, Maschinen und Fahrzeuge.
Umlaufvermögen, zum Beispiel Rohstoffe, Waren, Forderungen, Bankguthaben und Kassenbestand.
B. Schulden
Zum Beispiel Bankdarlehen, Verbindlichkeiten aus Lieferungen und Leistungen und sonstige Verbindlichkeiten.
C. Reinvermögen
Vermögen − Schulden = Reinvermögen
Was ist der Unterschied zwischen Inventar und Bilanz?
| Inventar | Bilanz |
|---|---|
| detaillierte Aufstellung | zusammengefasste Darstellung |
| Vermögen und Schulden einzeln aufgeführt | Positionen werden zusammengefasst |
| typischerweise Staffelform | Kontoform mit Aktiv- und Passivseite |
| enthält mengen- und wertmäßige Informationen | enthält im Wesentlichen Wertangaben |
| zeigt Reinvermögen | zeigt Eigenkapital auf der Passivseite |
Vereinfacht: Inventar = ausführlich. Bilanz = zusammengefasst.
Mehr dazu findest du im Artikel Was ist eine Bilanz?.
Welche Arten der Inventur gibt es?
Bei der Durchführung lassen sich insbesondere körperliche Inventur und Buchinventur unterscheiden.
Körperliche Inventur
Bei der körperlichen Inventur werden körperlich erfassbare Vermögensgegenstände durch Zählen, Wiegen oder Messen aufgenommen. Je nach Art des Vermögensgegenstands und angewendetem Inventurverfahren kann die Bestandsfeststellung auch durch geeignete Aufzeichnungen unterstützt werden.
Typische Beispiele sind Waren, Rohstoffe, Betriebsstoffe, Maschinen oder Fahrzeuge.
Anschließend werden die ermittelten Mengen bewertet.
Beispiel: Im Lager werden 500 Stück eines Artikels gezählt. Wert pro Stück: 20 €.
500 × 20 € = 10.000 €
Der Bestand wird mit 10.000 € in das Inventar aufgenommen, sofern dieser Wert nach den anzuwendenden Bewertungsvorschriften maßgeblich ist.
Buchinventur
Nicht alle Vermögensgegenstände und Schulden lassen sich körperlich zählen.
Bei der Buchinventur werden Bestände deshalb anhand von Unterlagen und Aufzeichnungen festgestellt.
- Bankguthaben
- Forderungen
- Verbindlichkeiten
- Darlehen
Als Nachweise können beispielsweise Kontoauszüge, Rechnungen, Saldenlisten oder Vertragsunterlagen dienen.
Anlageninventur
Bei Vermögensgegenständen des Anlagevermögens kann die Bestandsfeststellung häufig mithilfe einer ordnungsgemäß geführten Anlagenbuchhaltung beziehungsweise eines Anlagenverzeichnisses unterstützt werden.
- genaue Bezeichnung
- Anschaffungsdatum
- Anschaffungs- oder Herstellungskosten
- Nutzungsdauer
- Abschreibungen
- Buchwert
- Abgangsdatum
Das ersetzt jedoch nicht pauschal jede Pflicht zur tatsächlichen Bestandskontrolle. Entscheidend ist, welches gesetzlich zulässige Inventurverfahren angewendet wird.
Wann muss die Inventur stattfinden?
Grundsätzlich muss für den Schluss des Geschäftsjahres ein ordnungsgemäßes Inventar vorliegen.
Die Bestandsaufnahme muss jedoch nicht zwingend exakt am Bilanzstichtag erfolgen. Hierfür existieren verschiedene zulässige Verfahren.
Zeitnahe Stichtagsinventur
Bei der klassischen beziehungsweise zeitnahen Stichtagsinventur wird der Bestand in engem zeitlichen Zusammenhang mit dem Bilanzstichtag aufgenommen.
In der steuerlichen Verwaltungspraxis gilt eine Bestandsaufnahme regelmäßig als zeitnah, wenn sie innerhalb von 10 Tagen vor oder 10 Tagen nach dem Bilanzstichtag stattfindet.
Veränderungen zwischen dem Tag der Bestandsaufnahme und dem Bilanzstichtag müssen ordnungsgemäß berücksichtigt werden.
Beispiel: Bilanzstichtag 31. Dezember, Inventur 5. Januar. Dann müssen die Bestandsbewegungen zwischen dem 31. Dezember und dem 5. Januar nachvollziehbar berücksichtigt werden.
Verlegte Inventur
§ 241 Abs. 3 HGB erlaubt unter bestimmten Voraussetzungen eine zeitlich verlegte Bestandsaufnahme.
Sie kann stattfinden innerhalb der letzten drei Monate vor dem Bilanzstichtag oder der ersten zwei Monate nach dem Bilanzstichtag.
Bei einem Bilanzstichtag am 31. Dezember liegt der mögliche Zeitraum damit grundsätzlich zwischen 1. Oktober und 28./29. Februar.
Die zum Inventurstichtag ermittelten Werte müssen anschließend ordnungsgemäß auf den Bilanzstichtag fortgeschrieben oder zurückgerechnet werden.
Beispiel zur verlegten Inventur
Bilanzstichtag: 31. Dezember
Inventurstichtag: 30. November
Warenbestand am 30. November: 100.000 €
Zwischen 1. und 31. Dezember verändern Geschäftsvorfälle den Bestand. Diese Veränderungen müssen berücksichtigt werden, damit der Bestand zum 31. Dezember ordnungsgemäß ermittelt werden kann.
Es reicht also nicht, einfach den Novemberbestand unverändert in die Bilanz zu übernehmen.
Permanente Inventur
Bei der permanenten Inventur werden die Bestände laufend in Lagerbüchern beziehungsweise Lagerkarteien fortgeschrieben.
- Anfangsbestände
- Zugänge
- Abgänge
- laufende Bestände
Dadurch muss nicht der gesamte Bestand genau am Bilanzstichtag körperlich aufgenommen werden.
Voraussetzungen der permanenten Inventur
Für eine ordnungsgemäße permanente Inventur müssen die Lageraufzeichnungen zuverlässig geführt werden. Insbesondere müssen Bestände sowie Zu- und Abgänge nachvollziehbar erfasst sein.
Außerdem muss grundsätzlich mindestens einmal in jedem Wirtschaftsjahr durch körperliche Bestandsaufnahme geprüft werden, ob die in den Aufzeichnungen ausgewiesenen Vorräte tatsächlich vorhanden sind.
Festgestellte Abweichungen müssen anschließend korrigiert werden.
Wichtig: Permanente Inventur bedeutet nicht: „Es wird überhaupt nicht mehr körperlich gezählt.“ Die körperliche Kontrolle wird lediglich zeitlich über das Jahr verteilt.
Beispiel zur permanenten Inventur
Ein Unternehmen verfügt über mehrere Lagerbereiche. Statt am 31. Dezember das gesamte Lager gleichzeitig zu zählen, werden einzelne Bestände im Laufe des Jahres körperlich überprüft.
Die Lagerbuchführung wird jeweils mit dem tatsächlichen Bestand verglichen und gegebenenfalls korrigiert. Zum Bilanzstichtag kann der Bestand dann auf Grundlage der ordnungsgemäßen Lageraufzeichnungen festgestellt werden.
Stichprobeninventur
Bei der Stichprobeninventur muss nicht jeder einzelne Bestand vollständig körperlich aufgenommen werden.
§ 241 Abs. 1 HGB erlaubt die Ermittlung anhand anerkannter mathematisch-statistischer Verfahren.
- das Verfahren entspricht den Grundsätzen ordnungsmäßiger Buchführung
- der Aussagewert muss dem einer vollständigen körperlichen Bestandsaufnahme entsprechen
Keine pauschale 1-%-Grenze im HGB
Im bisherigen Artikel wurde behauptet, der Schätzfehler dürfe bei der Stichprobeninventur höchstens 1 % betragen.
Eine solche starre Grenze steht in § 241 HGB nicht.
Für einen Grundlagenartikel sollte deshalb nicht mit einer allgemeinen gesetzlichen 1-%-Grenze gearbeitet werden. Entscheidend sind vielmehr das mathematisch-statistische Verfahren und dessen ausreichender Aussagewert.
Übersicht der Inventurverfahren
| Verfahren | Zeitpunkt / Prinzip | Besonderheit |
|---|---|---|
| zeitnahe Stichtagsinventur | nahe am Bilanzstichtag | Bestandsbewegungen bis zum Stichtag berücksichtigen |
| verlegte Inventur | bis 3 Monate vorher / 2 Monate nachher | Fortschreibung oder Rückrechnung erforderlich |
| permanente Inventur | während des Geschäftsjahres | laufende Lagerbuchführung und körperliche Kontrolle |
| Stichprobeninventur | statistische Bestandsaufnahme | anerkannte mathematisch-statistische Verfahren |
Stichtagsinventur und verlegte Inventur nicht verwechseln
Zeitnahe Stichtagsinventur
- zeitlich sehr nah am Bilanzstichtag
- regelmäßig höchstens zehn Tage vorher oder nachher
- Bestandsbewegungen werden berücksichtigt
Verlegte Inventur
- deutlich größerer Zeitraum
- bis zu drei Monate vor
- bis zu zwei Monate nach dem Bilanzstichtag
- wertmäßige Fortschreibung oder Rückrechnung notwendig
Festwertverfahren
Neben den eigentlichen Inventurvereinfachungsverfahren enthält § 240 HGB weitere Vereinfachungen.
Beim Festwertverfahren können bestimmte regelmäßig ersetzte Vermögensgegenstände unter gesetzlichen Voraussetzungen mit einer gleichbleibenden Menge und einem gleichbleibenden Wert angesetzt werden.
Das betrifft beispielsweise bestimmte Vermögensgegenstände des Sachanlagevermögens sowie Roh-, Hilfs- und Betriebsstoffe.
- sie werden regelmäßig ersetzt
- ihr Gesamtwert ist für das Unternehmen von nachrangiger Bedeutung
- der Bestand unterliegt nur geringen Veränderungen
In der Regel muss mindestens alle drei Jahre eine körperliche Bestandsaufnahme erfolgen.
Gruppenbewertung
§ 240 HGB erlaubt außerdem unter bestimmten Voraussetzungen die Gruppenbewertung.
Gleichartige beziehungsweise annähernd gleichwertige Vermögensgegenstände können dabei zu Gruppen zusammengefasst und mit einem gewogenen Durchschnittswert bewertet werden.
Festwert- und Gruppenbewertung sind vor allem Bewertungsvereinfachungen. Sie sollten deshalb nicht einfach mit Stichtags-, permanenter oder Stichprobeninventur in eine einzige Liste geworfen werden.
Inventurdifferenzen
Bei der körperlichen Bestandsaufnahme kann festgestellt werden, dass der tatsächliche Bestand vom buchmäßigen Bestand abweicht.
Dann liegt eine Inventurdifferenz vor.
- Schwund
- Verderb
- Bruch
- Diebstahl
- Buchungsfehler
- Erfassungsfehler
- falsche Wareneingänge oder -ausgänge
Beispiel: Laut Lagerbuch 1.000 Stück, tatsächlich gezählt 970 Stück.
Inventurdifferenz: −30 Stück
Die Aufzeichnungen müssen entsprechend geprüft und korrigiert werden.
Sollbestand und Istbestand
Für Inventuraufgaben ist die Unterscheidung wichtig:
Sollbestand: Bestand laut Buchführung beziehungsweise Warenwirtschaftssystem.
Istbestand: Tatsächlich bei der Inventur festgestellter Bestand.
Istbestand − Sollbestand = Inventurdifferenz
Beispiel: Istbestand 970 Stück, Sollbestand 1.000 Stück.
970 − 1.000 = −30 Stück
Es liegt ein Minderbestand von 30 Stück vor.
Warum ist die Inventur wichtig?
Die Inventur erfüllt mehrere Funktionen.
- tatsächliche Bestände feststellen
- Buchbestände kontrollieren
- Inventurdifferenzen aufdecken
- Vermögen und Schulden für das Inventar ermitteln
- Grundlagen für Bilanz und Jahresabschluss bereitstellen
Damit ist sie ein wichtiger Bestandteil eines ordnungsgemäßen Rechnungswesens.
Zusammenhang mit dem Jahresabschluss
Die Inventur ist ein wichtiger vorbereitender Schritt für den Jahresabschluss.
Inventur → Inventar → Bilanz → Jahresabschluss
Die Inventur liefert die tatsächlichen Bestände. Das Inventar dokumentiert diese. Die Bilanz verdichtet sie. Bilanz und GuV bilden anschließend grundsätzlich den Jahresabschluss.
Mehr dazu findest du im Artikel Jahresabschluss.
Video zu Inventur und Inventar
Das vorhandene Video ergänzt den Artikel. Nach dem Video solltest du insbesondere erklären können, was Inventur und Inventar unterscheidet, welche Inventurverfahren es gibt und wie Inventar und Bilanz zusammenhängen.
Typische Fehler in der Prüfung
Inventur und Inventar verwechseln
Inventur = Tätigkeit. Inventar = Ergebnis.
Inventar und Bilanz gleichsetzen
Das Inventar enthält wesentlich detailliertere Angaben. Die Bilanz fasst die Werte zusammen.
Permanente Inventur mit „keine körperliche Inventur“ verwechseln
Auch bei der permanenten Inventur müssen die Buchbestände grundsätzlich körperlich überprüft werden. Diese Prüfung wird lediglich über das Geschäftsjahr verteilt.
Die Zeiträume vertauschen
Für die verlegte Inventur gilt: 3 Monate vorher / 2 Monate nachher.
Zehn-Tage-Frist mit § 241 Abs. 3 HGB verwechseln
Die regelmäßig verwendete Zehn-Tage-Frist gehört zur zeitnahen Inventurpraxis. Die gesetzlichen drei beziehungsweise zwei Monate betreffen dagegen die verlegte Inventur nach § 241 Abs. 3 HGB.
Bei der Stichprobeninventur pauschal eine 1-%-Grenze nennen
§ 241 HGB enthält keine allgemeine gesetzliche 1-%-Fehlergrenze.
Verkauf oder Auflösung pauschal als §-240-Inventurzeitpunkt nennen
§ 240 HGB nennt ausdrücklich den Beginn des Handelsgewerbes und den Schluss jedes Geschäftsjahres. Weitere besondere Situationen sollten nicht ohne die jeweils einschlägige Rechtsgrundlage einfach dieser gesetzlichen Liste hinzugefügt werden.
Prüfungstipp: Achte bei Inventuraufgaben besonders auf den genannten Zeitpunkt: nah am Bilanzstichtag = zeitnahe Stichtagsinventur; mehrere Wochen oder Monate vor beziehungsweise nach dem Bilanzstichtag = verlegte Inventur; laufende Lageraufzeichnungen und körperliche Kontrollen während des Jahres = permanente Inventur; mathematisch-statistische Auswahlverfahren = Stichprobeninventur.
Merksatz für die Prüfung
Inventur = aufnehmen
Inventar = auflisten
Bilanz = zusammenfassen
Bei den Verfahren:
Stichtag → zeitnah
verlegt → 3 Monate vorher / 2 Monate nachher
permanent → laufende Lagerbuchführung + körperliche Kontrolle
Stichprobe → mathematisch-statistisches Verfahren
Passende Fachwissen-Artikel
Zu Inventur und Inventar passen besonders Was ist eine Bilanz?, Jahresabschluss, Grundsätze ordnungsmäßiger Buchführung, Buchführungspflichten nach Handels- und Steuerrecht sowie die Beiträge zu Einzelbewertung und Abschreibungen. Eine übergeordnete Einordnung findest du außerdem im Bereich Fachwirt Rechnungswesen und Prüfungswissen.
Häufige Fragen zu Inventur und Inventar
Was ist eine Inventur einfach erklärt?
Die Inventur ist die Bestandsaufnahme der Vermögensgegenstände und Schulden eines Unternehmens.
Was ist das Inventar?
Das Inventar ist das detaillierte Bestandsverzeichnis, das aus der Inventur entsteht.
Was ist der Unterschied zwischen Inventur und Inventar?
Die Inventur ist der Vorgang der Bestandsaufnahme. Das Inventar ist das Ergebnis.
Wann muss ein Inventar erstellt werden?
Nach § 240 HGB grundsätzlich zu Beginn des Handelsgewerbes und zum Schluss jedes Geschäftsjahres, soweit keine gesetzliche Befreiung greift.
Was ist eine körperliche Inventur?
Dabei werden körperlich erfassbare Vermögensgegenstände beispielsweise gezählt, gewogen oder gemessen.
Was ist eine Buchinventur?
Dabei werden insbesondere nicht körperlich erfassbare Bestände und Schulden anhand von Buchführungsunterlagen festgestellt.
Was ist eine permanente Inventur?
Bei ihr werden die Lagerbestände laufend fortgeschrieben und im Laufe des Geschäftsjahres körperlich überprüft.
Was ist eine verlegte Inventur?
Unter den Voraussetzungen des § 241 Abs. 3 HGB kann die Bestandsaufnahme innerhalb der letzten drei Monate vor oder der ersten zwei Monate nach dem Ende des Geschäftsjahres erfolgen.
Was ist eine Stichprobeninventur?
Dabei wird der Bestand mithilfe anerkannter mathematisch-statistischer Stichprobenverfahren ermittelt.
Was ist der Unterschied zwischen Inventar und Bilanz?
Das Inventar ist detailliert und enthält Einzelangaben. Die Bilanz fasst Vermögen und Kapital zu größeren Positionen zusammen.
Fazit
Inventur, Inventar und Bilanz bauen unmittelbar aufeinander auf.
Die Inventur stellt die tatsächlichen Bestände fest. Das Inventar dokumentiert Vermögen und Schulden detailliert. Die Bilanz fasst diese Werte anschließend zusammen.
Für die Prüfung solltest du insbesondere sicher unterscheiden können zwischen Inventur und Inventar, körperlicher und Buchinventur, zeitnaher Stichtagsinventur, verlegter Inventur, permanenter Inventur, Stichprobeninventur sowie Inventar und Bilanz.
Die wichtigste Lernkette lautet: Inventur → Inventar → Bilanz → Jahresabschluss