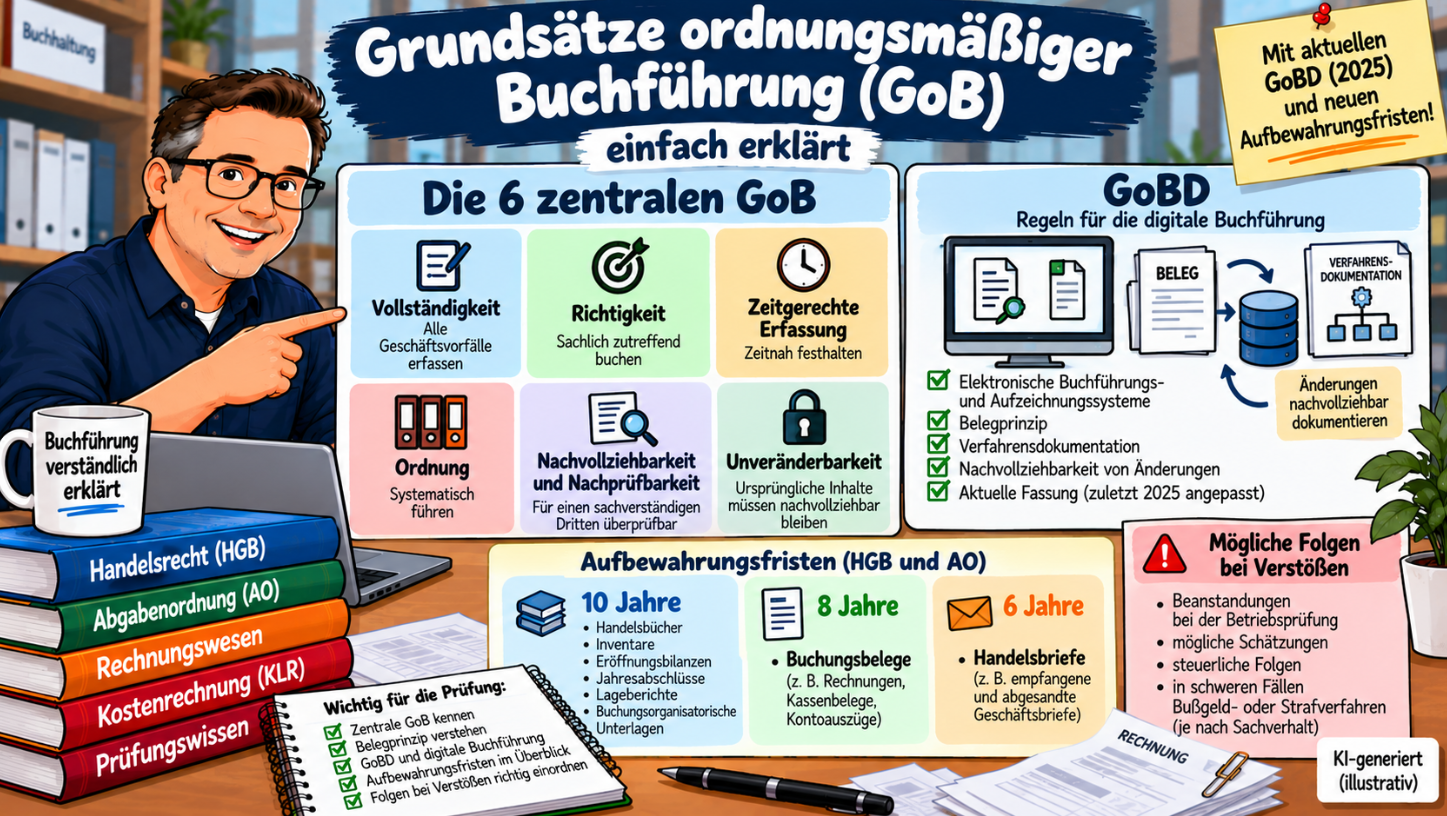
Die Grundsätze ordnungsmäßiger Buchführung, kurz GoB, bilden wichtige Regeln für eine nachvollziehbare und verlässliche Buchführung.
Sie sollen insbesondere sicherstellen, dass Geschäftsvorfälle vollständig, richtig, zeitgerecht, geordnet, nachvollziehbar und nachprüfbar erfasst werden.
Für die Fachwirt-Prüfung solltest du vor allem verstehen, warum es die GoB gibt, welche zentralen Anforderungen daraus folgen und wie sie sich auf eine elektronische Buchführung übertragen.
Was sind die GoB?
Die GoB sind kein einzelner, vollständig in einem Paragraphen aufgeschriebener Regelkatalog.
Sie ergeben sich vielmehr aus gesetzlichen Vorschriften, kaufmännischen Grundsätzen, Rechtsprechung, Verwaltungsanweisungen und der Entwicklung ordnungsmäßiger Rechnungslegung.
Zentrale gesetzliche Grundlagen finden sich insbesondere im Handelsgesetzbuch (HGB) und in der Abgabenordnung (AO).
Was verlangt § 238 HGB?
§ 238 HGB verpflichtet Kaufleute grundsätzlich zur Führung von Büchern.
Die Buchführung muss so beschaffen sein, dass ein sachverständiger Dritter innerhalb angemessener Zeit einen Überblick über die Geschäftsvorfälle und über die Lage des Unternehmens erhalten kann.
Außerdem müssen sich Geschäftsvorfälle in ihrer Entstehung und Abwicklung verfolgen lassen. Das ist eine zentrale Grundlage der Nachvollziehbarkeit und Nachprüfbarkeit.
Welche Bedeutung hat § 145 AO?
Auch § 145 AO verlangt, dass die Buchführung einem sachverständigen Dritten innerhalb angemessener Zeit einen Überblick über die Geschäftsvorfälle und die Lage des Unternehmens ermöglicht.
Geschäftsvorfälle müssen in ihrer Entstehung und Abwicklung nachvollziehbar bleiben. Damit verfolgen Handelsrecht und Steuerrecht in diesem Punkt eine sehr ähnliche Grundidee.
Die wichtigsten GoB im Überblick
| Grundsatz | Kernaussage |
|---|---|
| Nachvollziehbarkeit und Nachprüfbarkeit | Geschäftsvorfälle müssen überprüfbar bleiben |
| Vollständigkeit | Geschäftsvorfälle dürfen nicht fehlen |
| Richtigkeit | Buchungen müssen sachlich zutreffend sein |
| Zeitgerechte Erfassung | Vorgänge müssen zeitnah festgehalten werden |
| Ordnung | Unterlagen und Buchungen müssen systematisch geführt werden |
| Unveränderbarkeit | ursprüngliche Inhalte müssen nachvollziehbar bleiben |
| Belegprinzip | Buchungen müssen belegmäßig nachweisbar sein |
Diese Grundsätze gelten nicht nur für Papierunterlagen, sondern auch für elektronische Buchführungs- und Aufzeichnungssysteme.
1. Nachvollziehbarkeit und Nachprüfbarkeit
Ein sachverständiger Dritter muss die Buchführung innerhalb angemessener Zeit verstehen und prüfen können.
Dabei muss nachvollziehbar sein, welcher Geschäftsvorfall stattgefunden hat, wann er stattgefunden hat, wie er erfasst wurde, auf welchem Beleg er beruht und wie er in der Buchführung verarbeitet wurde.
Die GoBD beschreiben hierzu sowohl eine progressive als auch eine retrograde Prüfbarkeit.
Progressive Prüfung: Beleg → Buchung → Konto → Bilanz/GuV
Retrograde Prüfung: Bilanz/GuV → Konto → Buchung → Beleg
Der gesamte Weg eines Geschäftsvorfalls soll also nachvollziehbar bleiben.
2. Vollständigkeit
Die Buchführung muss grundsätzlich alle aufzeichnungspflichtigen Geschäftsvorfälle enthalten.
Es dürfen also beispielsweise nicht Einnahmen weggelassen, Rechnungen ignoriert, Geschäftsvorfälle erfunden oder einzelne Vorgänge absichtlich nicht erfasst werden.
§ 239 HGB und § 146 AO verlangen ausdrücklich vollständige Aufzeichnungen.
3. Richtigkeit
Geschäftsvorfälle müssen inhaltlich richtig erfasst werden.
Dazu gehören beispielsweise richtiger Betrag, richtiges Konto, zutreffender Geschäftsvorfall und korrekte Zuordnung.
Beispiel: Eine Maschine für 20.000 € darf nicht einfach als Büromaterial für 20.000 € gebucht werden. Der Geschäftsvorfall wäre zwar erfasst, aber sachlich falsch zugeordnet.
4. Zeitgerechte Buchungen und Aufzeichnungen
Geschäftsvorfälle müssen in einem ausreichenden zeitlichen Zusammenhang mit ihrer Entstehung erfasst werden.
Belege dürfen also nicht über längere Zeit ungeordnet gesammelt und erst irgendwann nachträglich ohne nachvollziehbare Sicherung erfasst werden.
Die konkrete zulässige zeitliche Organisation hängt allerdings auch von Art und Umfang des Geschäftsbetriebs sowie dem verwendeten System ab. Besonders streng sind die Anforderungen beispielsweise bei Kassenvorgängen.
5. Ordnung
Buchführung und Aufzeichnungen müssen geordnet sein.
Ein sachverständiger Dritter muss erkennen können, welche Unterlagen zusammengehören, welchem Zeitraum sie zuzuordnen sind und welcher Geschäftsvorfall dokumentiert wird.
Bei Papierunterlagen kann dies beispielsweise eine systematische Ablage bedeuten. Bei elektronischen Systemen können unter anderem eindeutige Zuordnungen, Suchmöglichkeiten, strukturierte Daten und nachvollziehbare Verknüpfungen erforderlich sein.
6. Unveränderbarkeit
Eine besonders wichtige Regel lautet: Eine Buchung oder Aufzeichnung darf nicht so verändert werden, dass der ursprüngliche Inhalt anschließend nicht mehr feststellbar ist.
Das bedeutet nicht: „Eine einmal falsche Buchung darf niemals korrigiert werden.“
Natürlich dürfen Fehler berichtigt werden. Aber die Änderung muss nachvollziehbar bleiben.
Falsch wäre beispielsweise, eine vorhandene Buchung einfach spurlos zu überschreiben oder zu löschen.
Richtig ist eine Korrektur, bei der erkennbar bleibt, was ursprünglich erfasst wurde, was geändert wurde und wann die Änderung erfolgte.
Bei elektronischen Systemen spielt deshalb die nachvollziehbare Protokollierung von Änderungen eine wichtige Rolle.
Das Belegprinzip
Eine der bekanntesten Buchführungsregeln lautet:
Keine Buchung ohne Beleg.
Die GoBD formulieren das genauer: Buchungen und Aufzeichnungen müssen durch einen Beleg nachgewiesen sein oder nachgewiesen werden können.
Ein Beleg dokumentiert, dass ein Geschäftsvorfall tatsächlich stattgefunden hat.
Welche Belegarten gibt es?
Fremdbelege
Sie stammen von externen Stellen, zum Beispiel Eingangsrechnungen, Kontoauszüge oder Lieferantenbelege.
Eigenbelege
Sie werden im eigenen Unternehmen erstellt, zum Beispiel Ausgangsrechnungen, interne Umbuchungen oder bestimmte Abrechnungen.
Ersatz- oder Notbelege
Fehlt ausnahmsweise ein ursprünglicher Beleg, kann unter bestimmten Voraussetzungen eine interne Dokumentation erforderlich sein.
Ein solcher Eigen- oder Ersatzbeleg ersetzt aber nicht beliebig jede fehlende Rechnung und insbesondere nicht automatisch steuerrechtlich erforderliche Nachweise.
Was sollte ein Beleg erkennen lassen?
- Datum
- Betrag
- Geschäftspartner
- Inhalt des Geschäftsvorfalls
- gegebenenfalls Rechnungs- oder Belegnummer
- Zuordnung zur Buchung
Ziel ist immer: Beleg und Buchung müssen zusammenpassen.
Müssen Buchführungsunterlagen auf Deutsch geführt werden?
Nicht zwingend.
§ 239 HGB verlangt eine lebende Sprache. Auch § 146 AO erlaubt grundsätzlich eine lebende Sprache.
Wird eine andere Sprache als Deutsch verwendet, kann die Finanzbehörde jedoch eine Übersetzung verlangen.
Deshalb ist die Aussage „Die Buchführung muss auf Deutsch sein“ zu pauschal.
Was bedeutet „lebende Sprache“?
Damit soll sichergestellt werden, dass Aufzeichnungen verständlich und prüfbar bleiben.
Auch verwendete Abkürzungen, Zeichen, Buchstaben oder Symbole müssen eindeutig verständlich sein.
Es reicht also nicht, ein unternehmensinternes Kürzelsystem zu verwenden, das ein Außenstehender überhaupt nicht nachvollziehen kann.
Handelsbriefe und Wiedergaben
Nach § 238 HGB muss der Kaufmann eine mit der Urschrift übereinstimmende Wiedergabe abgesandter Handelsbriefe zurückbehalten.
Darunter können je nach Geschäftsvorfall beispielsweise geschäftliche Briefe, geschäftliche E-Mails oder andere geschäftsbezogene Korrespondenz fallen.
Entscheidend ist der geschäftliche Inhalt – nicht, ob das Dokument ursprünglich auf Papier oder elektronisch entstanden ist.
GoB und elektronische Buchführung
Die Grundsätze gelten auch bei elektronischer Buchführung.
§ 239 HGB erlaubt ausdrücklich die Führung von Handelsbüchern und Aufzeichnungen auf Datenträgern, sofern das Verfahren den GoB entspricht.
Dabei muss insbesondere sichergestellt sein, dass die Daten während der Aufbewahrungsfrist verfügbar bleiben und innerhalb angemessener Zeit lesbar gemacht werden können.
Was sind die GoBD?
Für elektronische Buchführung und Aufzeichnungen sind heute insbesondere die GoBD wichtig.
Die Abkürzung steht für Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff.
Die GoBD konkretisieren aus Sicht der Finanzverwaltung unter anderem Anforderungen an elektronische Buchführung, elektronische Belege, Datenverarbeitungssysteme, Aufbewahrung, Unveränderbarkeit, Datenzugriff und Verfahrensdokumentation.
GoBS oder GoBD?
Im alten Artikel wurde noch von GoBS gesprochen.
Die früheren GoBS waren ein Vorgängerregelwerk für DV-gestützte Buchführung. Ihre Inhalte gingen später zusammen mit weiteren Verwaltungsregelungen in die GoBD ein. Für die aktuelle elektronische Buchführung sind daher die GoBD relevant.
Die GoBD wurden seit ihrer Neufassung 2019 mehrfach angepasst; zuletzt unter anderem aufgrund der gesetzlichen Änderungen rund um die elektronische Rechnung.
Welche Grundsätze nennen die GoBD besonders?
- Nachvollziehbarkeit und Nachprüfbarkeit
- Vollständigkeit
- Einzelaufzeichnung
- Richtigkeit
- zeitgerechte Buchungen und Aufzeichnungen
- Ordnung
- Unveränderbarkeit
Damit werden die klassischen GoB auf moderne elektronische Systeme übertragen.
Was ist eine Verfahrensdokumentation?
Bei elektronischen Buchführungs- und Aufzeichnungssystemen spielt die Verfahrensdokumentation eine wichtige Rolle.
Sie beschreibt, wie das eingesetzte Verfahren organisatorisch und technisch funktioniert.
- wie Belege entstehen oder eingehen
- wie sie erfasst werden
- wie die Verarbeitung erfolgt
- wo Daten gespeichert werden
- wie sie wiedergefunden werden
- wie Änderungen nachvollzogen werden
- wie Daten gesichert werden
Muss jedes kleine Unternehmen eine riesige Verfahrensdokumentation schreiben?
Nein. Der erforderliche Umfang hängt unter anderem von Unternehmensgröße, Geschäftsprozessen, Komplexität und eingesetzten IT-Systemen ab.
Auch bei kleineren Unternehmen muss das eingesetzte Verfahren nachvollziehbar und nachprüfbar sein. Umfang und Ausgestaltung der Verfahrensdokumentation richten sich nach dem konkreten Verfahren und dessen Komplexität.
Entscheidend ist, dass die Dokumentation zum tatsächlich eingesetzten Verfahren passt.
Wer ist für die Ordnungsmäßigkeit verantwortlich?
Auch wenn ein Unternehmen beispielsweise einen Steuerberater, einen Buchhaltungsdienstleister oder eine Cloud-Software nutzt, bleibt die Verantwortung für die Ordnungsmäßigkeit grundsätzlich beim Steuerpflichtigen beziehungsweise beim Unternehmen.
Ein externes System nimmt dem Unternehmer die Verantwortung nicht vollständig ab.
Aufbewahrungsfristen: Wie lange müssen Unterlagen aufbewahrt werden?
Hier hat sich gegenüber älteren Lernunterlagen eine wichtige Änderung ergeben.
10 Jahre
Unter anderem für Handelsbücher, Inventare, Eröffnungsbilanzen, Jahresabschlüsse, Lageberichte und die zum Verständnis erforderlichen Organisationsunterlagen.
8 Jahre
Grundsätzlich für Buchungsbelege.
6 Jahre
Insbesondere für empfangene Handelsbriefe und Wiedergaben abgesandter Handelsbriefe.
Auch § 147 AO arbeitet mittlerweile grundsätzlich mit dieser Staffelung von zehn, acht und sechs Jahren.
Warum steht in älteren Unterlagen noch „10 Jahre für Buchungsbelege“?
Weil die Aufbewahrungsfrist für Buchungsbelege früher zehn Jahre betrug.
Sie wurde gesetzlich auf grundsätzlich acht Jahre verkürzt.
Deshalb sollte bei älteren Lernunterlagen immer geprüft werden, ob dort noch die alte Zehn-Jahres-Frist genannt wird.
Wann beginnt die Aufbewahrungsfrist?
Die Frist beginnt nicht einfach am Tag der Rechnung oder Buchung.
Nach § 257 HGB beginnt sie grundsätzlich mit dem Schluss des Kalenderjahres, in dem beispielsweise die letzte Eintragung vorgenommen, das Inventar aufgestellt, der Jahresabschluss festgestellt, der Handelsbrief empfangen oder abgesandt oder der Buchungsbeleg entstanden ist.
Beispiel:
Buchungsbeleg vom 15. März 2026
Beginn der Aufbewahrungsfrist: mit Ablauf des 31. Dezember 2026
grundsätzlich 8 Jahre → Aufbewahrung grundsätzlich bis zum Ablauf des 31. Dezember 2034.
Die genaue Berechnung sollte bei konkreten steuerlichen Fällen immer anhand der jeweils einschlägigen Vorschriften erfolgen.
Müssen elektronische Unterlagen ausgedruckt werden?
Nicht grundsätzlich.
Elektronische Unterlagen können beziehungsweise müssen je nach Ausgangsform elektronisch aufbewahrt werden. Entscheidend ist insbesondere, dass die gesetzlichen und GoBD-Anforderungen eingehalten werden.
Bei originär elektronischen Daten kann ein bloßer Papierausdruck die erforderliche elektronische Aufbewahrung nicht ohne Weiteres ersetzen.
Warum ist die Unveränderbarkeit digital besonders wichtig?
Bei Papierunterlagen sieht man eine nachträgliche Änderung häufig unmittelbar. Digitale Daten könnten dagegen technisch sehr einfach überschrieben, gelöscht, ersetzt oder verändert werden.
Deshalb muss das eingesetzte Verfahren sicherstellen, dass Änderungen nicht unbemerkt erfolgen können.
Die GoBD verlangen entsprechend, dass einmal in den Verarbeitungsprozess eingebrachte Informationen nicht einfach ohne Kennzeichnung unterdrückt, überschrieben, gelöscht oder verändert werden können.
Ist eine Excel-Datei automatisch GoBD-konform?
Nein. Entscheidend ist nicht allein das Programm.
Es kommt auf das gesamte Verfahren an.
Eine frei veränderbare Tabelle, in der frühere Werte ohne nachvollziehbare Änderungshistorie überschrieben werden können, kann beispielsweise problematisch sein.
Umgekehrt macht auch der Kauf einer als „GoBD-konform“ beworbenen Software die gesamte Buchführung nicht automatisch ordnungsgemäß. Organisation, Nutzung, Belegablage, Berechtigungen und Dokumentation spielen ebenfalls eine Rolle.
Gibt es eine amtliche GoBD-Zertifizierung für Buchhaltungssoftware?
Eine allgemeine amtliche Zertifizierung, mit der ein Softwareanbieter garantieren könnte, dass jede mit seinem Programm geführte Buchhaltung automatisch GoBD-konform ist, sollte nicht unterstellt werden.
Entscheidend bleibt das konkret eingesetzte Verfahren.
Merksatz: Nicht nur die Software, sondern der gesamte Buchführungsprozess muss ordnungsgemäß sein.
Verbindung zum Jahresabschluss
Die GoB gelten nicht nur für das laufende Buchen.
Sie bilden auch die Grundlage für Inventur und Inventar, Bewertung, Bilanz, GuV und Jahresabschluss.
Der Jahresabschluss muss nach § 243 HGB nach den Grundsätzen ordnungsmäßiger Buchführung aufgestellt werden.
Damit verbindet das Thema GoB viele unserer Rechnungswesenartikel miteinander.
Was passiert bei Verstößen gegen die GoB?
Hier sollte man nicht pauschal sagen: „Jeder GoB-Verstoß führt zu einer Geld- oder Freiheitsstrafe.“
Die Folgen hängen vom konkreten Sachverhalt und der Schwere des Mangels ab.
- Beanstandungen bei einer Betriebsprüfung
- Zweifel an der Ordnungsmäßigkeit der Buchführung
- steuerliche Hinzuschätzungen beziehungsweise Schätzungen
- steuerliche Mehrbelastungen
- bei zusätzlichen Tatbeständen auch Bußgeld- oder Strafverfahren
Ein kleiner formeller Fehler ist also nicht automatisch eine Straftat.
Bedeutet jeder formelle Fehler, dass die Buchführung verworfen wird?
Nein.
Auch die GoBD stellen klar, dass beispielsweise eine fehlende oder ungenügende Verfahrensdokumentation nicht automatisch dazu führt, dass die gesamte Buchführung verworfen werden kann.
Entscheidend ist insbesondere, ob der Mangel die Nachvollziehbarkeit und Nachprüfbarkeit tatsächlich beeinträchtigt und welches sachliche Gewicht er hat.
Prüfungshinweis: Mängel immer nach Art und Bedeutung beurteilen – nicht jeden Fehler automatisch mit Steuerstrafrecht gleichsetzen.
Video: Grundsätze ordnungsmäßiger Buchführung
Das vorhandene Video ergänzt den Artikel. Nach dem Video solltest du insbesondere erklären können, was die GoB sind, was Nachvollziehbarkeit bedeutet, welche Rolle das Belegprinzip spielt, was Unveränderbarkeit bedeutet und was GoB und GoBD unterscheidet.
Typische Fehler in der Prüfung
GoB als einen einzigen Gesetzestext darstellen
Die GoB ergeben sich aus verschiedenen gesetzlichen Vorschriften und weiteren anerkannten Grundsätzen.
§ 238 HGB und § 145 AO mit allen GoB gleichsetzen
Beide Paragraphen enthalten zentrale Anforderungen, aber die GoB gehen über diese beiden Vorschriften hinaus.
„Keine Buchung ohne Beleg“ zu eng verstehen
Ein Geschäftsvorfall muss belegmäßig nachweisbar sein. Der Beleg kann je nach Sachverhalt in unterschiedlicher Form vorliegen.
Änderungen grundsätzlich verbieten
Fehler dürfen korrigiert werden. Die ursprüngliche Aufzeichnung und die Änderung müssen jedoch nachvollziehbar bleiben.
GoBS statt GoBD verwenden
Für aktuelle elektronische Buchführung sollte von GoBD gesprochen werden.
Buchungsbelege pauschal zehn Jahre aufbewahren
Die gesetzliche Aufbewahrungsfrist beträgt aktuell grundsätzlich acht Jahre.
Alle Unterlagen gleich lange aufbewahren
Je nach Dokument gelten insbesondere 10 Jahre, 8 Jahre oder 6 Jahre.
Buchführung müsse zwingend auf Deutsch erfolgen
Das HGB verlangt eine lebende Sprache. Bei einer anderen Sprache kann allerdings eine Übersetzung verlangt werden.
Jede GoB-Verletzung als Straftat darstellen
Die rechtlichen Folgen hängen vom konkreten Verstoß ab.
Prüfungstipp: Wenn eine Aufgabe nach ordnungsmäßiger Buchführung fragt, denke zunächst an: nachvollziehbar – vollständig – richtig – zeitgerecht – geordnet – unveränderbar. Bei elektronischer Buchführung zusätzlich: GoBD – Verfahrensdokumentation – Datenzugriff – elektronische Aufbewahrung.
Merksatz für die Prüfung
Buchführung muss nachvollziehbar, vollständig, richtig, zeitgerecht, geordnet und unveränderbar sein.
Zusätzlich gilt: Keine Buchung ohne nachvollziehbaren Beleg.
Für digitale Systeme: GoB + elektronische Konkretisierung durch GoBD
Passende Fachwissen-Artikel
Zu den GoB passen besonders Buchführungspflichten nach Handels- und Steuerrecht, Inventur und Inventar, Jahresabschluss, Was ist eine Bilanz? und Gewinn- und Verlustrechnung. Eine übergeordnete Einordnung findest du außerdem im Bereich Fachwirt Rechnungswesen und Prüfungswissen.
Häufige Fragen zu den GoB
Was bedeutet GoB?
GoB steht für Grundsätze ordnungsmäßiger Buchführung.
Was ist das Ziel der GoB?
Die Buchführung soll vollständig, richtig, nachvollziehbar und überprüfbar sein und ein zutreffendes Bild der Geschäftsvorfälle ermöglichen.
Wo stehen die GoB im Gesetz?
Es gibt keinen einzigen abschließenden GoB-Paragraphen. Wichtige Vorschriften finden sich unter anderem in §§ 238 und 239 HGB sowie §§ 145 und 146 AO.
Was bedeutet das Belegprinzip?
Buchungen und Aufzeichnungen müssen durch einen Beleg nachgewiesen sein oder nachgewiesen werden können.
Darf eine falsche Buchung geändert werden?
Ja. Die Änderung muss jedoch nachvollziehbar sein. Der ursprüngliche Inhalt darf nicht spurlos verschwinden.
Was sind die GoBD?
Die GoBD konkretisieren insbesondere die Anforderungen an elektronische Bücher, Aufzeichnungen, Unterlagen, deren Aufbewahrung und den Datenzugriff.
Sind GoBS und GoBD dasselbe?
Nein. Die früheren GoBS waren ein Vorgängerregelwerk für DV-gestützte Buchführung. Ihre Inhalte gingen später zusammen mit weiteren Verwaltungsregelungen in die GoBD ein. Für die aktuelle elektronische Buchführung sind daher die GoBD relevant.
Wie lange müssen Buchungsbelege aufbewahrt werden?
Grundsätzlich acht Jahre.
Wie lange müssen Handelsbücher und Jahresabschlüsse aufbewahrt werden?
Grundsätzlich zehn Jahre.
Wie lange müssen Handelsbriefe aufbewahrt werden?
Grundsätzlich sechs Jahre.
Muss jede Buchhaltungssoftware zertifiziert sein?
Entscheidend ist nicht allein eine Software, sondern das gesamte eingesetzte Verfahren und dessen Ordnungsmäßigkeit.
Fazit
Die Grundsätze ordnungsmäßiger Buchführung sorgen dafür, dass eine Buchführung verlässlich, nachvollziehbar und prüfbar bleibt.
Zu den besonders wichtigen Anforderungen gehören Nachvollziehbarkeit und Nachprüfbarkeit, Vollständigkeit, Richtigkeit, zeitgerechte Erfassung, Ordnung, Unveränderbarkeit und Belegprinzip.
Bei elektronischen Systemen werden diese Anforderungen insbesondere durch die GoBD konkretisiert.
Für die Prüfung solltest du deshalb nicht nur einzelne Regeln auswendig lernen, sondern die Grundidee verstehen: Ein sachverständiger Dritter muss Geschäftsvorfälle innerhalb angemessener Zeit nachvollziehen und überprüfen können.