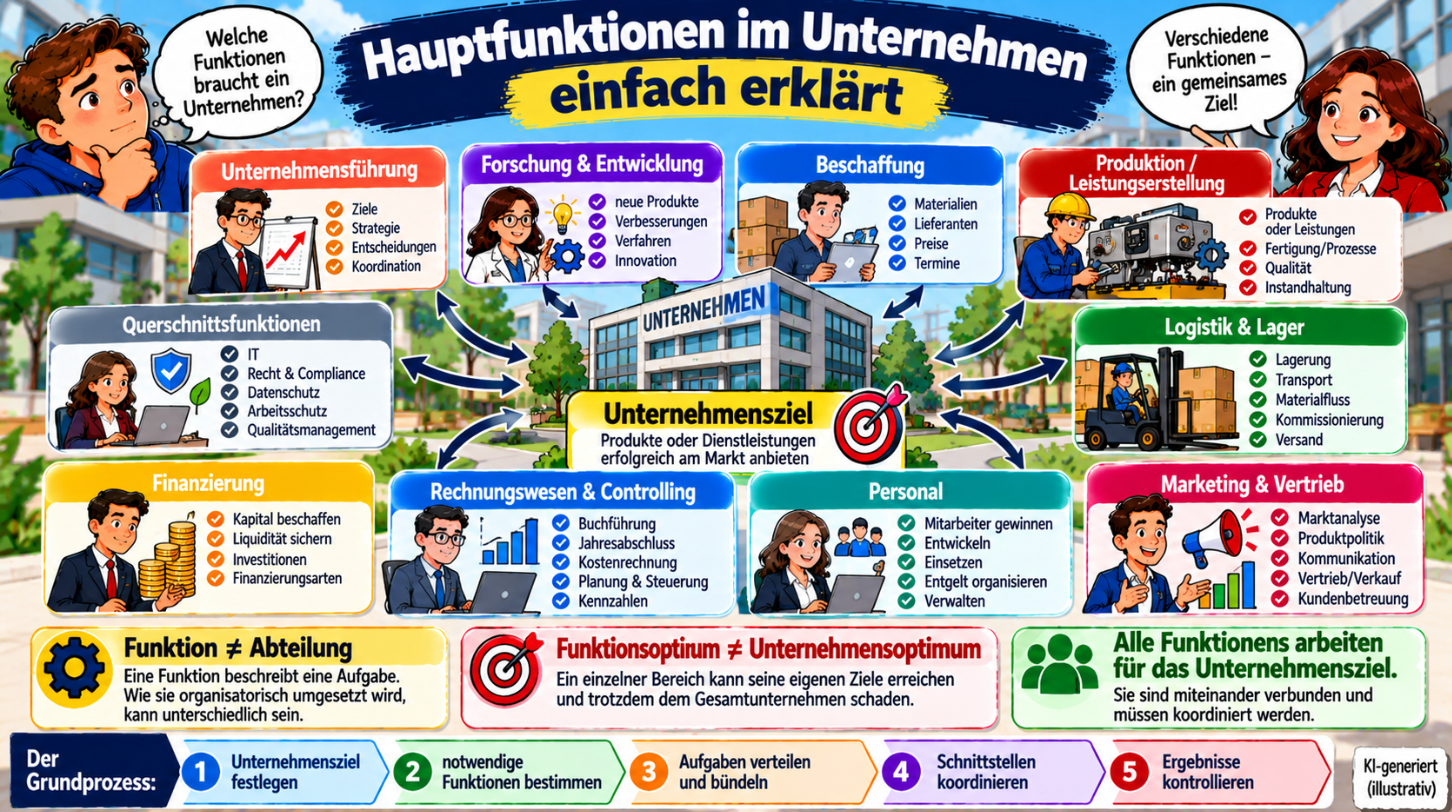
Damit ein Unternehmen seine Ziele erreichen kann, müssen sehr unterschiedliche Aufgaben erfüllt werden.
Produkte oder Dienstleistungen müssen beispielsweise geplant, beschafft, hergestellt beziehungsweise erbracht, verkauft, finanziert und abgerechnet werden.
Diese Aufgaben lassen sich zu betrieblichen Funktionen zusammenfassen.
Für Fachwirt-Aufgaben ist dabei besonders wichtig:
Funktion ≠ Abteilung.
Eine Funktion beschreibt zunächst: Welche Aufgabe muss im Unternehmen erfüllt werden?
Wie diese Aufgabe organisatorisch verteilt wird, kann von Unternehmen zu Unternehmen unterschiedlich sein.
Unternehmensziel → notwendige Funktionen → Aufgaben verteilen → Schnittstellen koordinieren → Ergebnisse kontrollieren
Was ist eine betriebliche Funktion?
Eine betriebliche Funktion ist ein zusammengehöriger Aufgabenbereich innerhalb des Unternehmens.
- Beschaffung
- Produktion beziehungsweise Leistungserstellung
- Absatz
- Personal
- Rechnungswesen
Diese Funktionen tragen gemeinsam dazu bei, dass die Gesamtaufgabe des Unternehmens erfüllt werden kann.
Gesamtaufgabe des Unternehmens → mehrere betriebliche Teilfunktionen
Gibt es eine feste Liste von Hauptfunktionen?
Nein. Welche Funktionen benötigt werden, hängt insbesondere von Branche, Unternehmensgröße, Produkten oder Dienstleistungen, Fertigungstiefe, Geschäftsmodell und Organisationsstruktur ab.
Ein Industriebetrieb benötigt typischerweise einen ausgeprägten Produktionsbereich. Ein Beratungsunternehmen möglicherweise nicht.
Ein kleines Unternehmen kann mehrere Funktionen in einer einzigen Stelle bündeln. In einem Konzern können einzelne Funktionen dagegen auf zahlreiche Abteilungen verteilt sein.
Funktion beschreiben – nicht starre Abteilungen auswendig lernen.
Typische Hauptfunktionen eines Unternehmens
- Unternehmensführung
- Forschung und Entwicklung
- Beschaffung
- Produktion beziehungsweise Leistungserstellung
- Logistik und Lager
- Marketing und Vertrieb
- Personal
- Rechnungswesen und Controlling
- Finanzierung
- unterstützende Querschnittsfunktionen
Je nach Unternehmen können einzelne Bereiche zusammengelegt oder weiter untergliedert werden.
Primäre und unterstützende Funktionen
Als Lernmodell kann eine einfache Unterscheidung helfen.
Primäre Funktionen
Primäre Funktionen sind unmittelbar am betrieblichen Leistungserstellungs- beziehungsweise Absatzprozess beteiligt.
Beschaffung → Leistungserstellung → Absatz
Unterstützende Funktionen
Unterstützende Funktionen ermöglichen, begleiten oder steuern diesen Prozess.
- Personal
- Rechnungswesen
- Controlling
- IT
Die Einteilung ist kein starres Gesetz. Bei einem IT-Dienstleister gehört IT selbstverständlich unmittelbar zur eigentlichen Leistungserstellung.
Unternehmensführung
Die Unternehmensführung bestimmt die grundlegende Ausrichtung des Unternehmens.
- Unternehmensziele festlegen
- Strategien entwickeln
- Entscheidungen treffen
- Ressourcen verteilen
- Organisation gestalten
- Bereiche koordinieren
- Ergebnisse kontrollieren
Strategische Führung
Sie beschäftigt sich insbesondere mit langfristigen Fragen wie Märkten, Produkten, Positionierung und Investitionen.
Operative Führung
Sie konzentriert sich stärker auf Budgets, Kapazitäten, kurzfristige Maßnahmen und die laufende Zielerreichung.
Strategisch → langfristige Richtung
Operativ → konkrete Umsetzung
Forschung und Entwicklung
Forschung und Entwicklung – häufig F&E – beschäftigt sich mit neuen oder verbesserten Produkten, Dienstleistungen und Verfahren.
- neue Produkte entwickeln
- bestehende Produkte verbessern
- technische Lösungen entwickeln
- Kundenanforderungen umsetzen
- Prototypen erstellen
- Produktionsverfahren verbessern
Nicht jedes Unternehmen besitzt dafür eine eigene Entwicklungsabteilung.
Beschaffung
Die Beschaffung stellt sicher, dass die für den Leistungserstellungsprozess benötigten Ressourcen verfügbar sind.
- Rohstoffe
- Materialien
- Handelswaren
- Maschinen
- Dienstleistungen
- Energie
- Informationen
Typische Aufgaben sind Bedarfsermittlung, Lieferantensuche, Angebotsvergleich, Verhandlung, Bestellung, Terminüberwachung und Lieferantenbewertung.
Beschaffung → benötigte Ressourcen in geeigneter Menge, Qualität, Zeit und zu wirtschaftlichen Bedingungen bereitstellen
Die klassischen Beschaffungsziele
- richtige Menge
- richtige Qualität
- richtiger Zeitpunkt
- richtiger Ort
- geeigneter Lieferant
- wirtschaftlicher Preis
Diese Ziele können miteinander in Konflikt geraten. Ein extrem niedriger Einkaufspreis hilft wenig, wenn der Lieferant regelmäßig zu spät liefert.
Produktion beziehungsweise Leistungserstellung
In Industriebetrieben ist die Produktion der Bereich, in dem aus eingesetzten Produktionsfaktoren Produkte hergestellt werden.
Bei Dienstleistungsunternehmen spricht man allgemeiner von Leistungserstellung.
Nicht jedes Unternehmen produziert materielle Güter – jedes Unternehmen besitzt aber einen Leistungserstellungsprozess.
- Produktionsplanung
- Kapazitätsplanung
- Arbeitsvorbereitung
- Fertigungssteuerung
- Qualitätssicherung
- Instandhaltung
- Terminüberwachung
Logistik und Lager
Logistik sorgt dafür, dass Güter, Materialien und Informationen zur richtigen Zeit am richtigen Ort verfügbar sind.
Lagerung ist nur ein Teil der Logistik.
- Wareneingang
- Lagerung
- innerbetrieblicher Transport
- Materialbereitstellung
- Kommissionierung
- Versand
Ein typischer Zielkonflikt lautet: hohe Lieferbereitschaft ↔ geringe Lagerbestände.
Marketing und Vertrieb
Marketing und Vertrieb werden häufig gemeinsam betrachtet, erfüllen aber nicht exakt dieselbe Aufgabe.
Marketing → Markt und Kunden systematisch bearbeiten
Vertrieb → Leistungen konkret verkaufen
Informationen aus dem Markt fließen außerdem zurück in Entwicklung, Beschaffung, Leistungserstellung und Kalkulation.
Personalwesen
Das Personalwesen beschäftigt sich mit dem Produktionsfaktor Arbeit beziehungsweise Personal.
- Personalbedarf ermitteln
- Mitarbeiter gewinnen
- Mitarbeiter auswählen
- Personal einsetzen
- Personal entwickeln
- Arbeitsentgelt organisieren
- Personal verwalten
- Personal abbauen
Ein Unternehmen benötigt die richtige Anzahl geeigneter Beschäftigter zum richtigen Zeitpunkt am richtigen Einsatzort.
Keine eigene Personalabteilung bedeutet deshalb nicht, dass keine Personalfunktion vorhanden ist.
Rechnungswesen
Das Rechnungswesen erfasst, dokumentiert und verarbeitet wirtschaftlich relevante Vorgänge.
- Buchführung
- Jahresabschluss
- Kosten- und Leistungsrechnung
- betriebliche Auswertungen
- Kennzahlen
Rechnungswesen → wirtschaftliche Vorgänge erfassen, dokumentieren und auswerten
Controlling
Controlling bedeutet nicht einfach „Kontrolle“. Der Bereich unterstützt insbesondere Planung, Steuerung, Kontrolle und Informationsversorgung.
Rechnungswesen liefert Daten
Controlling nutzt Daten zur Steuerungsunterstützung
Finanzierung
Die Finanzierungsfunktion stellt sicher, dass ausreichend finanzielle Mittel vorhanden sind und die Zahlungsfähigkeit gesichert bleibt.
- Finanzbedarf ermitteln
- Liquidität planen
- Finanzierungsformen auswählen
- Kapital beschaffen
- Zahlungsfähigkeit sichern
Finanzierung ≠ Rechnungswesen.
Investition und Finanzierung unterscheiden
Ein Unternehmen möchte eine Maschine für 500.000 Euro kaufen.
Investition: Ist die Maschine wirtschaftlich sinnvoll?
Finanzierung: Woher kommen die 500.000 Euro?
Unterstützende Querschnittsfunktionen
- IT
- Recht
- Compliance
- Qualitätsmanagement
- Datenschutz
- Arbeitsschutz
- Facility Management
- Unternehmenskommunikation
Diese Funktionen erzeugen häufig nicht unmittelbar das verkaufte Produkt, ermöglichen oder unterstützen aber den betrieblichen Leistungserstellungsprozess.
Funktionen sind keine isolierten Inseln
Eine der wichtigsten Erkenntnisse lautet: Funktionsbereiche sind voneinander abhängig.
Gewinnt der Vertrieb beispielsweise einen Großauftrag, müssen möglicherweise Entwicklung, Beschaffung, Produktion, Personal, Finanzierung, Logistik und Rechnungswesen gleichzeitig reagieren.
Beispiel: Kundenauftrag vom Markt bis zur Zahlung
Vertrieb → Entwicklung → Beschaffung → Lager/Logistik → Produktion → Qualitätssicherung → Logistik → Rechnungswesen → Controlling
Das zeigt den betrieblichen Wertschöpfungsprozess.
Was bedeutet Wertschöpfung?
Unternehmen setzen Ressourcen ein und erstellen daraus Leistungen, die für Kunden einen Wert besitzen.
Input → betrieblicher Prozess → Output
Hauptfunktionen und Aufbauorganisation
Die betrieblichen Funktionen beantworten: Was muss getan werden?
Die Aufbauorganisation beantwortet: Wer übernimmt welche Aufgaben und mit welchen Befugnissen?
Funktion → Aufgabe
Aufbauorganisation → organisatorische Zuordnung
Mehr dazu findest du in Was versteht man unter einer Aufbauorganisation?.
Hauptfunktionen und Ablauforganisation
Die Ablauforganisation beantwortet insbesondere: Wann, wo und in welcher Reihenfolge werden Aufgaben erledigt?
Aufbauorganisation → Wer macht was?
Ablauforganisation → Wie läuft es ab?
Mehr dazu findest du in Was versteht man unter Aufbau- und Ablauforganisation?.
Schnittstellen sind besonders wichtig
Probleme entstehen häufig nicht innerhalb einer einzelnen Funktion, sondern zwischen Funktionsbereichen.
- Vertrieb ↔ Produktion: unrealistische Liefertermine
- Einkauf ↔ Produktion: Material kommt zu spät
- Personal ↔ Fachabteilung: Qualifikation passt nicht
- Rechnungswesen ↔ Controlling: Daten stehen zu spät bereit
Deshalb ist Schnittstellenmanagement eine wichtige Führungs- und Organisationsaufgabe.
Zielkonflikte zwischen Funktionen
Funktionsbereiche können unterschiedliche Ziele verfolgen.
Einkauf: große Mengen für Mengenrabatte.
Lager: geringe Bestände und geringe Kapitalbindung.
Oder:
Produktion: lange Serien für niedrige Rüstkosten.
Vertrieb: hohe Flexibilität für Kundenwünsche.
Funktionsoptimum ist nicht Unternehmensoptimum
Eine Abteilung kann ihre eigenen Ziele perfekt erreichen und trotzdem dem Gesamtunternehmen schaden.
Bestellt der Einkauf beispielsweise riesige Mengen für den niedrigsten Stückpreis, können Lagerkosten, Kapitalbindung und Überbestandsrisiken stark steigen.
Funktionsoptimum ≠ Unternehmensoptimum.
Zentralisierung und Dezentralisierung von Funktionen
Funktionen können organisatorisch unterschiedlich verteilt werden.
Zentralisierung: Eine Funktion wird an einer zentralen Stelle gebündelt.
Dezentralisierung: Die Funktion wird auf mehrere Bereiche oder Standorte verteilt.
Mehr dazu findest du in Zentralisierung und Dezentralisierung.
Outsourcing von Unternehmensfunktionen
Nicht jede Funktion muss intern erledigt werden. Unternehmen können Aufgaben an externe Dienstleister vergeben.
- Lohnabrechnung
- IT-Betrieb
- Logistik
- Reinigung
- Rechtsberatung
Funktion notwendig ≠ Funktion muss intern ausgeführt werden.
Kernkompetenzen
Unternehmen sollten besonders darauf achten, welche Tätigkeiten für ihren Wettbewerbserfolg besonders wichtig sind. Solche Fähigkeiten können Kernkompetenzen darstellen.
Kernkompetenzen sollten nicht leichtfertig ausgelagert werden, wenn dadurch entscheidendes Know-how oder Wettbewerbsvorteile verloren gehen.
Typische Fehler in der Prüfung
- „Jede Funktion braucht eine eigene Abteilung“: Falsch.
- „Jedes Unternehmen besitzt dieselben Hauptfunktionen“: Zu pauschal.
- „Verwaltung ist eine einzelne klar abgegrenzte Funktion“: Zu ungenau.
- „Marketing und Vertrieb sind dasselbe“: Zu pauschal.
- „Lager und Logistik sind dasselbe“: Falsch.
- „Rechnungswesen und Controlling sind dasselbe“: Falsch.
- „Finanzierung gehört einfach zur Buchhaltung“: Zu pauschal.
- „Beschaffung soll immer den niedrigsten Preis erzielen“: Falsch.
- „Eine Abteilung sollte nur ihr eigenes Ziel optimieren“: Falsch.
- „Outsourcing bedeutet, dass die Funktion nicht mehr benötigt wird“: Falsch.
Prüfungsfall 1: günstiger Einkauf
Ein Einkäufer bestellt die zehnfache Materialmenge, weil dadurch der Stückpreis sinkt.
Zu prüfen sind neben dem Einkaufspreis auch Lagerbestand, Kapitalbindung, Lagerkosten und Verbrauchsrisiko.
Nicht nur Einkaufsoptimum betrachten – Unternehmensoptimum prüfen.
Prüfungsfall 2: Sonderauftrag
Der Vertrieb gewinnt einen kurzfristigen Großauftrag.
- Material vorhanden?
- Produktionskapazität?
- Personal verfügbar?
- Finanzierung des Umlaufvermögens?
- Liefertermin realistisch?
- Logistik gesichert?
Prüfungsfall 3: kleines Unternehmen
Ein Handwerksbetrieb mit zehn Beschäftigten besitzt keine eigene Personalabteilung.
Trotzdem müssen Personalbedarf, Einstellung, Entgeltabrechnung und Personalverwaltung erledigt werden.
Keine Personalabteilung ≠ keine Personalfunktion.
Prüfungsfall 4: Dienstleistungsunternehmen
Eine Unternehmensberatung besitzt keine klassische Fertigung. Trotzdem gibt es eine Leistungserstellungsfunktion – die eigentliche Beratungsleistung.
Prüfungsschema betriebliche Funktionen
- Was ist das Unternehmensziel?
- Welche Leistungen werden erstellt?
- Welche Funktionen sind erforderlich?
- Welche Aufgaben gehören zu den Funktionen?
- Wie hängen die Funktionen zusammen?
- Welche Zielkonflikte bestehen?
- Wie sind die Aufgaben organisatorisch verteilt?
- Zentral oder dezentral?
- Intern oder extern?
- Gesamtoptimum erreicht?
Merksatz für die Prüfung
Unternehmensziel → Gesamtaufgabe → betriebliche Funktionen → Aufgaben und Verantwortlichkeiten → Schnittstellen → Koordination → Kontrolle
Funktion ≠ Abteilung
Funktionsoptimum ≠ Unternehmensoptimum
Keine eigene Abteilung ≠ Funktion existiert nicht
Passende Fachwissen-Artikel
Zu diesem Beitrag passen insbesondere Was versteht man unter einer Aufbauorganisation?, Aufbau- und Ablauforganisation, Die Möglichkeiten der Materialbeschaffung, Die Personalbedarfsplanung, Aufgaben des Rechnungswesens, Absatz- und Produktionsplanung und Zentralisierung und Dezentralisierung.
Häufige Fragen zu Unternehmensfunktionen
Was sind betriebliche Funktionen?
Zusammengehörige Aufgabenbereiche, die zur Erfüllung der Gesamtaufgabe eines Unternehmens erforderlich sind.
Welche Hauptfunktionen gibt es?
Typische Funktionen sind Unternehmensführung, Entwicklung, Beschaffung, Leistungserstellung, Logistik, Marketing und Vertrieb, Personal, Rechnungswesen, Controlling und Finanzierung.
Ist eine Funktion dasselbe wie eine Abteilung?
Nein. Eine Funktion beschreibt eine Aufgabe. Eine Abteilung ist eine organisatorische Einheit.
Hat jedes Unternehmen dieselben Funktionen?
Nein. Die konkrete Ausprägung hängt von Geschäftsmodell, Branche und Unternehmensgröße ab.
Warum müssen Unternehmensfunktionen koordiniert werden?
Weil Entscheidungen eines Bereichs Auswirkungen auf andere Funktionen haben und Bereichsziele miteinander in Konflikt geraten können.
Fazit
Betriebliche Hauptfunktionen sind nicht einfach eine Liste von Abteilungen.
Sie beantworten vielmehr die Frage: Welche Aufgaben müssen erfüllt werden, damit das Unternehmen sein Ziel erreicht?
Unternehmensziel → notwendige Funktionen → Aufgaben verteilen → Schnittstellen koordinieren → Zielkonflikte lösen → Ergebnisse kontrollieren
Am Ende zählt nicht das beste Ergebnis einer einzelnen Abteilung, sondern das bestmögliche Ergebnis für das gesamte Unternehmen.