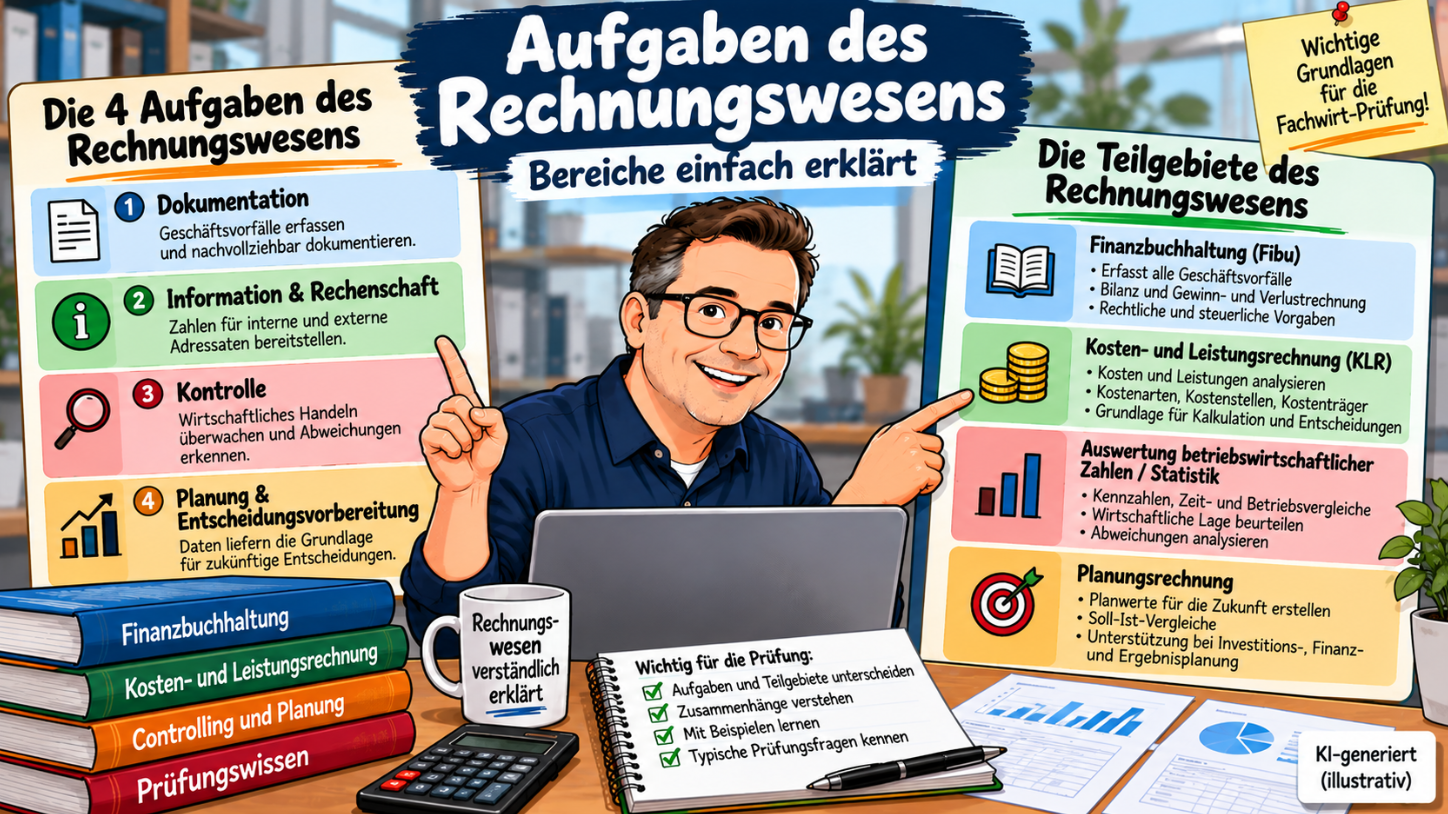
Das betriebliche Rechnungswesen erfasst, verarbeitet und wertet wirtschaftliche Vorgänge eines Unternehmens aus.
Es liefert damit wichtige Informationen darüber, was im Unternehmen passiert ist, wie wirtschaftlich gearbeitet wurde, wie sich Vermögen, Schulden, Kosten und Erträge entwickelt haben und welche Entscheidungen für die Zukunft sinnvoll sein können.
Für die Fachwirt-Prüfung solltest du vor allem zwei Dinge unterscheiden können:
- Welche Aufgaben hat das Rechnungswesen?
- Welche Teilbereiche des Rechnungswesens gibt es?
Diese beiden Fragen gehören zusammen, sind aber nicht identisch.
Welche Aufgaben hat das Rechnungswesen?
Die grundlegenden Aufgaben des Rechnungswesens lassen sich vereinfacht in vier Bereiche gliedern:
- Dokumentation
- Information und Rechenschaft
- Kontrolle
- Planung und Entscheidungsvorbereitung
1. Dokumentation
Eine zentrale Aufgabe des Rechnungswesens ist die systematische Erfassung und Dokumentation von Geschäftsvorfällen.
- Wareneinkäufe
- Verkäufe
- Lohn- und Gehaltszahlungen
- Investitionen
- Zahlungseingänge
- Zahlungsausgänge
In der Finanzbuchhaltung gilt grundsätzlich das Prinzip: Keine Buchung ohne Beleg. Ein Beleg kann beispielsweise eine Rechnung, ein Kassenbon, ein Bankbeleg oder eine Gutschrift sein.
Die Dokumentation macht wirtschaftliche Vorgänge nachvollziehbar und bildet zugleich die Grundlage für weitere Auswertungen.
2. Information und Rechenschaft
Das Rechnungswesen stellt Informationen für unterschiedliche Interessengruppen bereit.
Interne Adressaten
- Geschäftsführung
- Abteilungsleitungen
- Controlling
- Unternehmensplanung
Sie benötigen Zahlen unter anderem für Entscheidungen über Preise, Investitionen, Kosten, Finanzierung und Kapazitäten.
Externe Adressaten
Je nach Unternehmen und gesetzlicher Verpflichtung können Informationen außerdem für externe Stellen wichtig sein, beispielsweise für Finanzverwaltung, Banken, Gläubiger oder Anteilseigner.
Eine besondere Rolle spielt dabei der Jahresabschluss. Je nach Unternehmen können dazu insbesondere Bilanz, Gewinn- und Verlustrechnung und gegebenenfalls weitere Bestandteile gehören.
Damit erfüllt das Rechnungswesen auch eine Rechenschaftsfunktion.
3. Kontrolle
Das Rechnungswesen dient außerdem der laufenden wirtschaftlichen Kontrolle. Beobachtet werden können beispielsweise Kosten, Erlöse, Liquidität, Rentabilität, Wirtschaftlichkeit sowie Forderungen und Verbindlichkeiten.
Dabei werden häufig aktuelle Werte mit früheren Werten oder geplanten Zielgrößen verglichen. So können Abweichungen erkannt und Ursachen untersucht werden.
4. Planung und Entscheidungsvorbereitung
Die Daten des Rechnungswesens liefern eine wichtige Grundlage für zukünftige Entscheidungen.
- Wie hoch darf ein Angebotspreis sein?
- Können wir eine neue Maschine finanzieren?
- Wie entwickeln sich unsere Kosten?
- Welche Absatzmenge müssen wir erreichen?
- Reicht unsere Liquidität?
- Wo liegen Einsparpotenziale?
Aus Vergangenheits- und Ist-Daten können damit Planwerte für die Zukunft entwickelt werden.
Aufgaben des Rechnungswesens im Überblick
| Aufgabe | Typische Frage |
|---|---|
| Dokumentation | Was ist passiert? |
| Information/Rechenschaft | Wie stellt sich die Unternehmenslage dar? |
| Kontrolle | Haben wir wirtschaftlich gearbeitet? |
| Planung/Entscheidung | Was sollten wir künftig tun? |
Merksatz: Dokumentieren → Informieren → Kontrollieren → Planen
Welche Teilgebiete hat das Rechnungswesen?
Neben den Aufgaben werden im Rechnungswesen verschiedene Teilbereiche unterschieden. Für die Fachwirt-Prüfung sind insbesondere wichtig:
- Finanzbuchhaltung
- Kosten- und Leistungsrechnung
- Auswertung betriebswirtschaftlicher Zahlen / Statistik
- Planungsrechnung
Finanzbuchhaltung
Die Finanzbuchhaltung, kurz Fibu, erfasst grundsätzlich alle buchungspflichtigen Geschäftsvorfälle des Unternehmens nach den geltenden handels- und steuerrechtlichen Vorgaben.
Sie betrachtet insbesondere Vermögen, Schulden, Aufwendungen und Erträge. Grundlage sind die Belege der Geschäftsvorfälle.
- Geschäftsvorfälle buchen
- Forderungen und Verbindlichkeiten erfassen
- Konten führen
- Abschlussarbeiten durchführen
- Jahresabschluss vorbereiten beziehungsweise erstellen
Was entsteht aus der Finanzbuchhaltung?
Bilanz
Die Bilanz stellt Vermögen und Kapital beziehungsweise Schulden eines Unternehmens zu einem bestimmten Zeitpunkt gegenüber.
Gewinn- und Verlustrechnung
Die GuV stellt Aufwendungen und Erträge gegenüber.
Erträge − Aufwendungen = Jahresergebnis
Damit lässt sich erkennen, ob innerhalb des betrachteten Zeitraums ein Gewinn oder Verlust entstanden ist.
Finanzbuchhaltung ist vor allem extern orientiert
Die Finanzbuchhaltung dient nicht nur internen Informationszwecken. Sie erfüllt insbesondere auch gesetzliche Dokumentations- und Rechenschaftspflichten.
Das unterscheidet sie von der stärker intern ausgerichteten Kosten- und Leistungsrechnung.
Kosten- und Leistungsrechnung
Die Kosten- und Leistungsrechnung (KLR) grenzt das betriebszweckbezogene Leistungsgeschehen ab und betrachtet Kosten und Leistungen aus interner Sicht.
- Welche Kosten sind entstanden?
- Wo sind die Kosten entstanden?
- Wofür sind die Kosten entstanden?
- Wie wirtschaftlich wurde gearbeitet?
- Welche Selbstkosten entstehen für Produkte oder Aufträge?
Die drei Stufen der Kostenrechnung
Kostenartenrechnung
Welche Kosten sind entstanden? Hier werden Kosten beispielsweise nach ihrer Art erfasst und gegliedert. Mehr dazu findest du im Beitrag Kostenarten.
Kostenstellenrechnung
Wo sind die Kosten entstanden? Gemeinkosten werden beispielsweise auf Bereiche wie Material, Fertigung, Verwaltung und Vertrieb verteilt. Ein wichtiges Instrument dafür ist der Betriebsabrechnungsbogen (BAB).
Kostenträgerrechnung
Wofür sind die Kosten entstanden? Hier werden Kosten beispielsweise Produkten, Aufträgen oder Dienstleistungen zugerechnet. Dazu gehören unter anderem Kostenträgerstückrechnung und Kostenträgerzeitrechnung.
Mehr dazu findest du im Beitrag Kostenträgerzeit- und Kostenträgerstückrechnung.
Merksatz: Welche Kosten? → Kostenarten. Wo entstanden? → Kostenstellen. Wofür entstanden? → Kostenträger.
Unterschied zwischen Finanzbuchhaltung und Kostenrechnung
| Finanzbuchhaltung | Kosten- und Leistungsrechnung |
|---|---|
| gesetzlich geprägt | internes Steuerungsinstrument |
| erfasst grundsätzlich alle buchungspflichtigen Geschäftsvorfälle des Unternehmens | grenzt das betriebszweckbezogene Leistungsgeschehen ab und betrachtet Kosten und Leistungen |
| arbeitet mit Aufwendungen und Erträgen | arbeitet mit Kosten und Leistungen |
| externe und interne Information | vor allem interne Information |
| Jahresabschluss | Kalkulation, Kostenkontrolle und Betriebsergebnis |
Dabei hängen beide Bereiche eng zusammen. Viele Daten der Finanzbuchhaltung bilden die Ausgangsbasis für die Kostenrechnung. Sie werden dort jedoch nach betriebswirtschaftlichen Gesichtspunkten aufbereitet.
Aufwand ist nicht immer gleich Kosten
Ein wichtiger Unterschied zwischen Finanzbuchhaltung und Kostenrechnung lautet: Aufwand und Kosten sind nicht automatisch dasselbe.
In der Kostenrechnung wird beispielsweise zwischen Grundkosten, Anderskosten und Zusatzkosten unterschieden. Das zeigt, dass Werte aus der Finanzbuchhaltung nicht immer unverändert in die Kostenrechnung übernommen werden.
Die Unterschiede werden im Artikel Kostenarten ausführlicher erklärt.
Auswertung betriebswirtschaftlicher Zahlen / Statistik
Ein weiterer Bereich ist die Auswertung betriebswirtschaftlicher Zahlen. Häufig wird in älteren Darstellungen auch von Statistik gesprochen.
Dabei werden Daten aus Finanzbuchhaltung und Kostenrechnung aufbereitet und miteinander verglichen.
- Kennzahlen
- Tabellen
- Diagramme
- Zeitreihen
- Vergleichsrechnungen
Zeitvergleich
Beim Zeitvergleich werden Werte unterschiedlicher Perioden desselben Unternehmens miteinander verglichen.
| Jahr | Umsatz |
|---|---|
| 2024 | 1,0 Mio. € |
| 2025 | 1,1 Mio. € |
| 2026 | 1,2 Mio. € |
Dadurch können Entwicklungen und Trends erkannt werden.
Betriebsvergleich
Beim Betriebsvergleich können eigene Kennzahlen mit anderen Unternehmen beziehungsweise Branchenwerten verglichen werden. Dabei muss berücksichtigt werden, ob die Unternehmen tatsächlich vergleichbar sind.
Kennzahlen
Aus den Daten des Rechnungswesens können zahlreiche Kennzahlen ermittelt werden, beispielsweise Rentabilität, Liquidität, Eigenkapitalquote, Verschuldungsgrad oder Produktivität.
Kennzahlen verdichten umfangreiche Informationen und erleichtern die Beurteilung der Unternehmenssituation.
Planungsrechnung
Die Planungsrechnung richtet den Blick stärker in die Zukunft. Auf Basis bisheriger Daten und erwarteter Entwicklungen werden Planwerte erstellt.
- Umsatzplanung
- Kostenplanung
- Liquiditätsplanung
- Investitionsplanung
- Absatzplanung
Dadurch können Ziele formuliert und Maßnahmen vorbereitet werden.
Soll-Ist-Vergleich
Ein wichtiges Instrument ist der Soll-Ist-Vergleich. Dabei wird verglichen, was geplant war und was tatsächlich eingetreten ist.
Geplante Materialkosten: 100.000 €
Tatsächliche Materialkosten: 110.000 €
Abweichung: +10.000 €
Anschließend sollte geprüft werden, warum diese Abweichung entstanden ist.
Wie hängen die vier Bereiche zusammen?
Die Teilgebiete des Rechnungswesens stehen nicht isoliert nebeneinander.
Geschäftsvorfälle erfassen → Finanzbuchhaltung → Kosten und Leistungen intern aufbereiten → Kosten- und Leistungsrechnung → Kennzahlen und Entwicklungen analysieren → Auswertung betriebswirtschaftlicher Zahlen / Statistik → Planwerte entwickeln → Planungsrechnung
Die Ergebnisse fließen anschließend wieder in neue Entscheidungen und Kontrollen ein.
Einfaches Unternehmensbeispiel
Ein Unternehmen stellt fest, dass die Materialkosten innerhalb eines Jahres stark gestiegen sind.
Finanzbuchhaltung
Die Rechnungen und Zahlungen wurden zunächst ordnungsgemäß erfasst.
Kostenrechnung
Anschließend wird untersucht, welche Produkte oder Bereiche die höheren Materialkosten verursacht haben.
Auswertung
Die aktuellen Kosten werden mit früheren Zeiträumen und Planwerten verglichen.
Planung
Das Unternehmen kann daraufhin beispielsweise neue Lieferanten prüfen, Preise neu kalkulieren, Einkaufsmengen verändern oder Einsparziele festlegen.
Verbindung zu den Fachwissen-Artikeln
Viele Themen auf Fachwirt-Blog.de lassen sich direkt einem Teilgebiet zuordnen.
Finanzbuchhaltung
- Bilanz
- Gewinn- und Verlustrechnung
- Jahresabschluss
- Buchführungspflichten
- Inventur und Inventar
Kosten- und Leistungsrechnung
- Kostenarten
- Betriebsabrechnungsbogen
- Kostenträgerrechnung
- Maschinenstundensatz
- Deckungsbeitrag
- Angebotskalkulation
Damit ist dieser Artikel zugleich ein guter Einstieg in den gesamten Rechnungswesen-Bereich.
Video: Aufgaben und Bereiche des Rechnungswesens
Das vorhandene Video ergänzt den Artikel. Beim Lernen solltest du anschließend versuchen, die vier Teilgebiete selbst zu erklären und zu jedem Bereich mindestens ein typisches Beispiel zu nennen.
Typische Fehler in der Prüfung
Aufgaben und Teilgebiete verwechseln
Dokumentation, Information, Kontrolle und Planung beschreiben Aufgaben. Finanzbuchhaltung, KLR, Auswertung und Planungsrechnung sind dagegen Teilbereiche beziehungsweise Instrumente.
Finanzbuchhaltung und KLR gleichsetzen
Die Finanzbuchhaltung arbeitet unter anderem mit Aufwendungen und Erträgen. Die Kosten- und Leistungsrechnung betrachtet dagegen Kosten und Leistungen aus betrieblicher Sicht.
Kostenrechnung nur als Preiskalkulation verstehen
Die Kostenrechnung dient nicht nur dazu, Verkaufspreise zu bestimmen. Sie unterstützt auch Wirtschaftlichkeitskontrolle, Kostenkontrolle, Entscheidungsfindung und Erfolgsrechnung.
Statistik nur als Diagramme verstehen
Diagramme sind lediglich eine Form der Darstellung. Entscheidend ist die Auswertung und der Vergleich betriebswirtschaftlicher Daten.
Planungsrechnung mit einer sicheren Zukunftsprognose verwechseln
Planwerte sind Annahmen und Zielwerte. Die tatsächliche Entwicklung kann davon abweichen. Deshalb werden Planwerte regelmäßig mit Ist-Werten verglichen.
Prüfungstipp: Wenn eine Aufgabe nach dem Zweck des Rechnungswesens fragt, denke zuerst an Dokumentation, Information, Kontrolle und Planung. Wenn dagegen nach den Teilgebieten gefragt wird, denke an Finanzbuchhaltung, Kosten- und Leistungsrechnung, Auswertung betriebswirtschaftlicher Zahlen / Statistik und Planungsrechnung.
Merksatz für die Prüfung
Aufgaben: Dokumentieren → Informieren → Kontrollieren → Planen
Teilgebiete: Finanzbuchhaltung → Kostenrechnung → Auswertung → Planung
Passende Fachwissen-Artikel
Zum Thema passen besonders Kostenarten, Betriebsabrechnungsbogen, Kostenträgerzeit- und Kostenträgerstückrechnung, Maschinenstundensatz, Deckungsbeitrag und Angebotskalkulation. Eine übergeordnete Einordnung findest du außerdem im Bereich Prüfungswissen und auf der Seite Fachwirt Rechnungswesen.
Häufige Fragen zu den Aufgaben des Rechnungswesens
Welche Aufgaben hat das Rechnungswesen?
Zu den wichtigsten Aufgaben gehören Dokumentation, Information und Rechenschaft, Kontrolle sowie die Bereitstellung von Daten für Planung und Entscheidungen.
Welche Teilgebiete hat das Rechnungswesen?
Typischerweise werden Finanzbuchhaltung, Kosten- und Leistungsrechnung, Auswertung betriebswirtschaftlicher Zahlen beziehungsweise Statistik und Planungsrechnung unterschieden.
Was macht die Finanzbuchhaltung?
Sie erfasst Geschäftsvorfälle systematisch und bildet unter anderem die Grundlage für den Jahresabschluss.
Was macht die Kosten- und Leistungsrechnung?
Sie ermittelt und analysiert betriebliche Kosten und Leistungen und unterstützt Kalkulation, Kostenkontrolle und Entscheidungen.
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Die Finanzbuchhaltung arbeitet unter anderem mit Aufwendungen und Erträgen und erfüllt gesetzliche Dokumentationsaufgaben. Die Kostenrechnung betrachtet intern die betriebsbezogenen Kosten und Leistungen.
Was ist die Planungsrechnung?
Sie verwendet vorhandene Daten und Erwartungen, um Planwerte für zukünftige Perioden zu erstellen.
Wozu dient ein Soll-Ist-Vergleich?
Mit ihm wird überprüft, ob tatsächliche Werte den geplanten Werten entsprechen. Abweichungen können anschließend analysiert werden.
Warum ist Rechnungswesen für die Unternehmensführung wichtig?
Weil es Informationen für Entscheidungen, Kontrolle, Planung und die Beurteilung der wirtschaftlichen Situation liefert.
Fazit
Das Rechnungswesen ist weit mehr als das Buchen von Rechnungen. Es dokumentiert wirtschaftliche Vorgänge, liefert Informationen, ermöglicht Kontrolle und schafft die Grundlage für zukünftige Entscheidungen.
Dabei erfüllen die einzelnen Bereiche unterschiedliche Aufgaben: Die Finanzbuchhaltung dokumentiert Geschäftsvorfälle und bildet die Grundlage des Jahresabschlusses, die Kosten- und Leistungsrechnung untersucht die betriebliche Leistungserstellung, die Auswertung betriebswirtschaftlicher Zahlen / Statistik verdichtet Zahlen zu Kennzahlen und Vergleichen und die Planungsrechnung richtet den Blick in die Zukunft.
Für die Prüfung ist besonders wichtig, Aufgaben und Teilgebiete des Rechnungswesens nicht miteinander zu verwechseln.