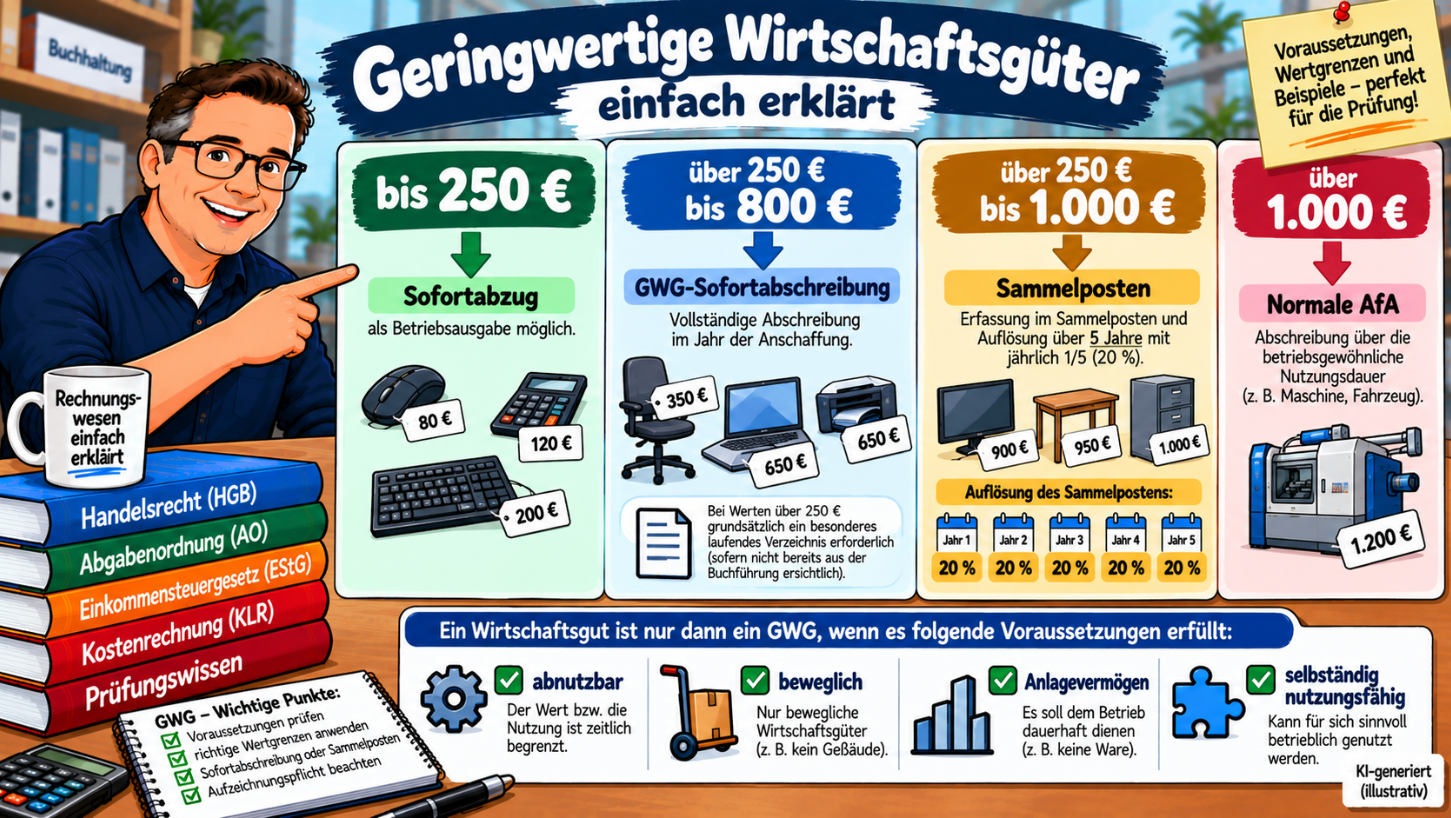
Für geringwertige Wirtschaftsgüter – kurz GWG – gelten im Steuerrecht besondere Vereinfachungsregeln.
Statt ein Wirtschaftsgut über mehrere Jahre nach seiner normalen Nutzungsdauer abzuschreiben, können bestimmte Wirtschaftsgüter unter den Voraussetzungen des § 6 EStG sofort vollständig als Betriebsausgabe abgezogen oder in einen Sammelposten aufgenommen und über fünf Jahre verteilt werden.
Für die Fachwirt-Prüfung solltest du vor allem folgende Grenzen unterscheiden: bis 250 €, über 250 € bis 800 € und über 250 € bis 1.000 € beim Sammelposten.
Wichtig ist aber: Nicht jeder Gegenstand unter 800 € ist automatisch ein GWG.
Was ist ein geringwertiges Wirtschaftsgut?
Ein Wirtschaftsgut kann steuerlich als GWG behandelt werden, wenn es grundsätzlich abnutzbar, beweglich, dem Anlagevermögen zuzuordnen und selbständig nutzungsfähig ist.
Erst danach wird geprüft, ob die maßgebliche Wertgrenze eingehalten wird.
Gesetzliche Grundlage
Die wichtigsten Vorschriften stehen in § 6 Abs. 2 EStG für die Sofortabschreibung geringwertiger Wirtschaftsgüter und in § 6 Abs. 2a EStG für den Sammelposten.
Damit handelt es sich in erster Linie um eine steuerrechtliche Vereinfachungsregel.
Welche Wertgrenzen gelten aktuell?
| Anschaffungs-/Herstellungskosten | Mögliche steuerliche Behandlung |
|---|---|
| bis 250 € | Sofortabzug möglich |
| über 250 € bis 800 € | Sofortabschreibung als GWG möglich |
| über 250 € bis 1.000 € | alternativ Sammelposten möglich |
| über 800 € ohne Sammelposten | normale AfA nach Nutzungsdauer |
| über 1.000 € | grundsätzlich normale AfA |
800 € – brutto oder netto?
Für die GWG-Grenzen kommt es grundsätzlich auf die Anschaffungs- oder Herstellungskosten vermindert um einen darin enthaltenen abziehbaren Vorsteuerbetrag an.
Bei einem zum Vorsteuerabzug berechtigten Unternehmer wird deshalb typischerweise mit dem Nettobetrag gerechnet.
Beispiel: Nettopreis 750 €, Umsatzsteuer 142,50 €, Bruttopreis 892,50 €. Ist die Vorsteuer vollständig abziehbar, beträgt der für die GWG-Prüfung maßgebliche Wert 750 €. Die 800-€-Grenze wird damit eingehalten.
Was passiert, wenn keine Vorsteuer abgezogen werden kann?
Dann darf man nicht einfach immer mit dem Nettopreis rechnen. Ist die Vorsteuer nicht abziehbar, gehört sie grundsätzlich zu den Anschaffungs- beziehungsweise Herstellungskosten.
Deshalb sollte bei einer Prüfungsaufgabe immer zuerst geklärt werden: Ist der Unternehmer zum Vorsteuerabzug berechtigt?
Mehr dazu findest du im Artikel Einzelbewertung und Bewertungsvereinfachungen.
Voraussetzung 1: Das Wirtschaftsgut muss abnutzbar sein
Ein GWG muss ein abnutzbares Wirtschaftsgut sein. Sein wirtschaftlicher Wert beziehungsweise seine Nutzung ist also nicht unbegrenzt.
- Bürostuhl
- Schreibtisch
- Werkzeug
- Monitor
- kleiner Drucker
- bestimmte elektrische Geräte
Nicht abnutzbarer Grund und Boden kann beispielsweise kein GWG sein.
Voraussetzung 2: Das Wirtschaftsgut muss beweglich sein
§ 6 Abs. 2 EStG betrifft bewegliche Wirtschaftsgüter des Anlagevermögens.
Ein Gebäude oder ein fest mit dem Gebäude verbundener Gebäudebestandteil wird deshalb nicht aufgrund eines niedrigen Einzelpreises zum GWG.
Voraussetzung 3: Anlagevermögen
Das Wirtschaftsgut muss zum Anlagevermögen gehören. Es soll dem Betrieb dauerhaft dienen.
Waren, die ein Händler einkauft, um sie anschließend weiterzuverkaufen, gehören dagegen zum Umlaufvermögen. Sie sind keine GWG im Sinne dieser Regelung.
Voraussetzung 4: selbständige Nutzungsfähigkeit
Besonders prüfungsrelevant ist die selbständige Nutzungsfähigkeit.
Ein Wirtschaftsgut ist nicht selbständig nutzungsfähig, wenn es nach seiner betrieblichen Zweckbestimmung nur zusammen mit anderen Wirtschaftsgütern des Anlagevermögens genutzt werden kann und technisch in diesen Nutzungszusammenhang eingebunden ist.
Vereinfacht: Kann der Gegenstand für sich sinnvoll betrieblich genutzt werden?
Beispiel: Bürostuhl
Ein Bürostuhl kann unabhängig von einem bestimmten anderen Wirtschaftsgut verwendet werden. Er ist grundsätzlich selbständig nutzungsfähig.
Liegt sein maßgeblicher Wert beispielsweise bei 350 €, kann die GWG-Regelung grundsätzlich in Betracht kommen.
Beispiel: Computerbestandteil
Bei einzelnen Computerbestandteilen muss genauer geprüft werden.
Ein Bauteil, das nur zusammen mit einem bestimmten Gesamtsystem sinnvoll funktioniert, kann unter Umständen nicht selbständig nutzungsfähig sein.
Deshalb sollte man nicht pauschal sagen: „Jedes Computerteil unter 800 € ist ein GWG.“
Sofortabschreibung bis 800 €
Nach § 6 Abs. 2 EStG können die Anschaffungs- oder Herstellungskosten eines begünstigten Wirtschaftsguts im Jahr der Anschaffung beziehungsweise Herstellung vollständig als Betriebsausgabe abgezogen werden, wenn der maßgebliche Wert 800 € nicht übersteigt.
Das Wirtschaftsgut wird dann nicht über seine normale Nutzungsdauer verteilt abgeschrieben.
Beispiel zur 800-€-Sofortabschreibung
Ein Unternehmen kauft einen selbständig nutzbaren Bürostuhl für 600 € netto.
Das Wirtschaftsgut ist beweglich, abnutzbar, Anlagevermögen und selbständig nutzungsfähig. Der maßgebliche Wert liegt unter 800 €.
Damit kann der Betrag grundsätzlich vollständig im Jahr der Anschaffung als Betriebsausgabe abgezogen werden.
Was gilt bis 250 €?
Für begünstigte Wirtschaftsgüter mit einem Wert bis 250 € ist ebenfalls ein sofortiger Betriebsausgabenabzug möglich.
Die 250-€-Grenze ist vor allem deshalb wichtig, weil ab einem höheren Wert zusätzliche Aufzeichnungsvorschriften beziehungsweise die Sammelpostenregelung relevant werden.
Besondere Aufzeichnungspflicht über 250 €
Wird die Sofortabschreibung nach § 6 Abs. 2 EStG genutzt und liegt der Wert des Wirtschaftsguts über 250 €, muss das Wirtschaftsgut grundsätzlich in ein besonderes laufendes Verzeichnis aufgenommen werden.
- Tag der Anschaffung, Herstellung oder Einlage
- Anschaffungs- oder Herstellungskosten beziehungsweise maßgeblicher Wert
Das besondere Verzeichnis ist allerdings nicht erforderlich, wenn diese Angaben bereits aus der Buchführung ersichtlich sind.
Was ist der Sammelposten?
Statt bestimmte Wirtschaftsgüter sofort abzuschreiben, kann nach § 6 Abs. 2a EStG ein sogenannter Sammelposten gebildet werden.
Häufig wird auch von Poolabschreibung gesprochen.
In diesen Sammelposten können begünstigte Wirtschaftsgüter aufgenommen werden, deren maßgeblicher Einzelwert mehr als 250 €, aber nicht mehr als 1.000 € beträgt.
Wie wird der Sammelposten abgeschrieben?
Der Sammelposten wird über insgesamt 5 Jahre verteilt.
Dabei wird in jedem Jahr 1/5 = 20 % des ursprünglichen Sammelpostens gewinnmindernd aufgelöst.
Das gilt im Jahr der Bildung und in den vier folgenden Wirtschaftsjahren.
Beispiel Sammelposten
Ein Unternehmen entscheidet sich im Jahr 2026 für die Sammelpostenregelung.
- Bürostuhl: 400 €
- Drucker: 600 €
- Werkzeug: 800 €
Gesamt: 1.800 €.
Dieser Betrag wird in den Sammelposten 2026 eingestellt.
Jährliche Auflösung: 1.800 € ÷ 5 = 360 €.
Muss beim Sammelposten monatsgenau abgeschrieben werden?
Nein. Der Sammelposten wird grundsätzlich unabhängig vom konkreten Anschaffungsmonat mit 1/5 pro Wirtschaftsjahr aufgelöst.
Was passiert, wenn ein Wirtschaftsgut aus dem Sammelposten verkauft oder verschrottet wird?
Scheidet ein im Sammelposten enthaltenes Wirtschaftsgut später aus dem Betriebsvermögen aus, wird der bestehende Sammelposten dadurch grundsätzlich nicht vermindert.
Die jährliche Auflösung des Sammelpostens läuft weiter.
Jedes Jahr entsteht ein eigener Sammelposten
Wird die Sammelpostenregelung in mehreren Jahren genutzt, entsteht für jedes Wirtschaftsjahr ein eigener Pool.
Sammelposten 2026 – Sammelposten 2027 – Sammelposten 2028
Jeder dieser Sammelposten wird separat über fünf Jahre aufgelöst.
Kann man Sofortabschreibung und Sammelposten beliebig mischen?
Nein. Hier muss sauber unterschieden werden.
Wird für ein Wirtschaftsjahr die Sammelpostenregelung nach § 6 Abs. 2a EStG gewählt, sind die begünstigten Wirtschaftsgüter mit Anschaffungs- oder Herstellungskosten von mehr als 250 € bis höchstens 1.000 € dieses Wirtschaftsjahres grundsätzlich einheitlich in den Sammelposten einzubeziehen. Wirtschaftsgüter bis 250 € können weiterhin sofort als Betriebsausgabe berücksichtigt werden.
Beispiel: Wahl zwischen Sofortabschreibung und Sammelposten
Ein Unternehmen kauft einen selbständig nutzbaren Gegenstand für 700 €.
Variante 1: Sofortabschreibung nach § 6 Abs. 2 EStG → 700 € sofort als Betriebsausgabe.
Variante 2: Sammelposten nach § 6 Abs. 2a EStG → Gegenstand wird in den Jahrespool aufgenommen und der Pool über fünf Jahre verteilt.
Wichtig: Die Wahl des Sammelpostens erfolgt nicht isoliert für diesen einzelnen Gegenstand, sondern ist im Zusammenhang mit den übrigen begünstigten Wirtschaftsgütern des Wirtschaftsjahres zu betrachten.
Was passiert mit Wirtschaftsgütern bis 250 € beim Sammelposten?
Auch wenn die Sammelpostenregelung gewählt wird, können begünstigte Wirtschaftsgüter bis 250 € im Jahr der Anschaffung beziehungsweise Herstellung vollständig als Betriebsausgabe abgezogen werden.
Was gilt bei 900 €?
Ein selbständig nutzbares Wirtschaftsgut kostet 900 €.
Die 800-€-Grenze für die normale GWG-Sofortabschreibung ist überschritten.
Ohne Sammelposten: normale AfA über die betriebsgewöhnliche Nutzungsdauer.
Bei Anwendung des Sammelpostens: Aufnahme in den Sammelposten, weil der Wert über 250 € und nicht über 1.000 € liegt.
Was gilt bei genau 800 €?
Bei einem maßgeblichen Wert von genau 800 € ist die Sofortabschreibung nach § 6 Abs. 2 EStG grundsätzlich möglich.
Was gilt bei genau 1.000 €?
Ein Wirtschaftsgut mit genau 1.000 € kann grundsätzlich noch in den Sammelposten aufgenommen werden.
Was gilt bei 1.001 €?
Bei 1.001 € ist die Sammelpostengrenze überschritten. Dann erfolgt grundsätzlich die normale steuerliche Behandlung mit AfA über die Nutzungsdauer, sofern keine andere Sonderregel greift.
Übersicht der wichtigsten Grenzen
| Wert | Behandlung |
|---|---|
| bis 250 € | Sofortabzug möglich |
| > 250 € bis 800 € | GWG-Sofortabschreibung möglich |
| > 250 € bis 1.000 € | bei Wahl Sammelposten möglich |
| > 800 € bis 1.000 € | ohne Sammelposten normale AfA |
| > 1.000 € | grundsätzlich normale AfA |
Beispiel mit Anschaffungsnebenkosten
Ein Gerät kostet 760 € netto. Zusätzliche notwendige Frachtkosten: 60 €.
Maßgebliche Anschaffungskosten: 760 € + 60 € = 820 €.
Damit ist die 800-€-Grenze überschritten. Eine Sofortabschreibung als GWG nach § 6 Abs. 2 EStG ist damit grundsätzlich nicht mehr möglich.
Bei Anwendung der Sammelpostenregelung kann das Wirtschaftsgut aber grundsätzlich in den Bereich bis 1.000 € fallen.
Selbständig nutzbar und selbständig bewertbar nicht verwechseln
Ein Wirtschaftsgut kann als eigener Vermögensgegenstand beziehungsweise eigenes Wirtschaftsgut bewertbar sein, aber trotzdem nicht die besondere Voraussetzung der selbständigen Nutzungsfähigkeit für die GWG-Regel erfüllen.
Für § 6 Abs. 2 und 2a EStG ist die selbständige Nutzungsfähigkeit ausdrücklich wichtig.
Sind Software und Lizenzen GWG?
Hier muss genauer hingesehen werden.
Die klassische GWG-Regelung nach § 6 Abs. 2 EStG bezieht sich auf abnutzbare bewegliche Wirtschaftsgüter des Anlagevermögens.
Immaterielle Wirtschaftsgüter sollten deshalb nicht einfach pauschal wie ein Bürostuhl unter die GWG-Regelung eingeordnet werden. Für Software können je nach Art und steuerlicher Einordnung eigene Regeln relevant sein.
Für einen Grundlagenartikel genügt daher: GWG-Regel nicht automatisch auf jedes immaterielle Wirtschaftsgut übertragen.
GWG und normale Abschreibung nicht verwechseln
Die normale Abschreibung verteilt Anschaffungs- oder Herstellungskosten grundsätzlich über die Nutzungsdauer.
Bei der GWG-Sofortabschreibung wird dagegen unter den Voraussetzungen des § 6 Abs. 2 EStG der vollständige Betrag bereits im Anschaffungs- beziehungsweise Herstellungsjahr berücksichtigt.
Beispiel: Bürostuhl 600 €. Bei zulässiger GWG-Sofortabschreibung: 600 € sofort statt Verteilung über mehrere Jahre.
GWG und IAB nicht verwechseln
Auch der Investitionsabzugsbetrag aus § 7g EStG ist etwas anderes.
GWG: betrifft ein bereits angeschafftes oder hergestelltes Wirtschaftsgut und vereinfacht dessen steuerliche Abschreibung.
IAB: kann bereits vor einer geplanten Investition zu einer steuerlichen Gewinnminderung führen.
Mehr dazu findest du im Artikel Was ist eine Abschreibung?.
Auswirkungen auf Gewinn und Steuer
Bei der Sofortabschreibung wird der gesamte zulässige Betrag bereits im Anschaffungsjahr als Betriebsausgabe berücksichtigt.
Dadurch wird der steuerliche Gewinn dieses Jahres – bei sonst gleichen Bedingungen – stärker reduziert als bei einer über mehrere Jahre verteilten AfA.
Beim Sammelposten erfolgt die Gewinnminderung dagegen gleichmäßig über fünf Jahre.
Beispielvergleich
Wirtschaftsgut: 800 €.
Sofortabschreibung: Jahr 1 → 800 € Betriebsausgabe, danach 0 €.
Sammelposten: Vereinfachend nur dieses Wirtschaftsgut im Pool → fünf Jahre lang jeweils 160 €.
Gesamt ebenfalls 800 €. Der Unterschied liegt vor allem im Zeitpunkt der steuerlichen Berücksichtigung.
GWG im Handelsrecht
Die GWG-Grenzen von 250 € / 800 € / 1.000 € stammen aus dem Steuerrecht.
Für einen Fachwirt-Grundlagenartikel sollte deshalb nicht der Eindruck entstehen, das HGB enthalte exakt dieselben GWG-Wertgrenzen.
Für Lernzwecke gilt: GWG nach § 6 Abs. 2 und 2a EStG = steuerrechtliches Thema.
Zusammenhang mit der Abschreibung
GWG sind ein Sonderfall innerhalb des größeren Themas Abschreibung.
- Wirtschaftsgut bestimmen
- Anschaffungs-/Herstellungskosten bestimmen
- selbständige Nutzungsfähigkeit prüfen
- GWG-Grenzen prüfen
- Sofortabschreibung, Sammelposten oder normale AfA wählen beziehungsweise anwenden
Typische Fehler in der Prüfung
Noch mit 150 € und 1.000 € als alleinigen GWG-Grenzen arbeiten
Die frühere Grenze von 150 € ist für aktuelle Anschaffungen veraltet. Heute ist insbesondere die Grenze von 250 € für Aufzeichnung und Sammelposten relevant.
Die 800-€-Grenze vergessen
Die klassische GWG-Sofortabschreibung ist aktuell grundsätzlich bis 800 € möglich.
Jeden Gegenstand unter 800 € als GWG behandeln
Es müssen weitere Voraussetzungen erfüllt sein: beweglich, abnutzbar, Anlagevermögen und selbständig nutzungsfähig.
Mit Bruttopreisen rechnen, obwohl Vorsteuer abziehbar ist
Bei abziehbarer Vorsteuer wird für die GWG-Grenze grundsätzlich der um die Vorsteuer verminderte Wert betrachtet.
Die 1.000-€-Grenze als Sofortabschreibungsgrenze verwenden
1.000 € ist keine allgemeine Sofortabschreibungsgrenze. Sie gehört zur Sammelpostenregelung.
Sammelposten und normale AfA verwechseln
Der Sammelposten wird unabhängig von der individuellen Nutzungsdauer über fünf Jahre aufgelöst.
Ausscheiden eines Pool-Wirtschaftsguts vom Sammelposten abziehen
Das ist falsch. Der Sammelposten wird durch das Ausscheiden eines einzelnen darin enthaltenen Wirtschaftsguts grundsätzlich nicht vermindert.
Sammelposten nur für einzelne gewünschte Wirtschaftsgüter bilden
Wird die Poolregel für ein Wirtschaftsjahr gewählt, sind die begünstigten Wirtschaftsgüter über 250 € bis einschließlich 1.000 € dieses Wirtschaftsjahres grundsätzlich einheitlich einzubeziehen.
„GWG = handelsrechtliche 800-€-Regel“ sagen
Die dargestellten Wertgrenzen stammen aus § 6 EStG und sind steuerrechtliche Regeln.
Prüfungstipp: Prüfe zuerst, ob das Wirtschaftsgut abnutzbar, beweglich, Anlagevermögen und selbständig nutzungsfähig ist. Erst danach prüfst du Vorsteuer und die Grenzen 250 €, 800 € und 1.000 €.
Merksatz für die Prüfung
GWG = abnutzbar + beweglich + Anlagevermögen + selbständig nutzungsfähig
bis 250 € → Sofortabzug möglich
über 250 € bis 800 € → Sofortabschreibung möglich
über 250 € bis 1.000 € → Sammelposten möglich
Sammelposten: 5 Jahre × 20 %
Passende Fachwissen-Artikel
Zu den geringwertigen Wirtschaftsgütern passen besonders Was ist eine Abschreibung?, Einzelbewertung und Bewertungsvereinfachungen, Jahresabschluss, Was ist eine Bilanz? und Gewinn- und Verlustrechnung. Eine übergeordnete Einordnung findest du außerdem im Bereich Fachwirt Rechnungswesen und Prüfungswissen.
Häufige Fragen zu geringwertigen Wirtschaftsgütern
Was ist ein GWG?
Ein geringwertiges Wirtschaftsgut ist vereinfacht ein begünstigtes abnutzbares, bewegliches und selbständig nutzungsfähiges Wirtschaftsgut des Anlagevermögens innerhalb der gesetzlichen Wertgrenzen.
Wie hoch ist die GWG-Grenze?
Für die Sofortabschreibung nach § 6 Abs. 2 EStG beträgt die Grenze aktuell 800 € des maßgeblichen Werts.
Sind die 800 € brutto oder netto?
Bei einem zum Vorsteuerabzug berechtigten Unternehmer wird grundsätzlich ein enthaltener abziehbarer Vorsteuerbetrag herausgerechnet.
Was gilt bei Wirtschaftsgütern bis 250 €?
Begünstigte Wirtschaftsgüter bis 250 € können grundsätzlich sofort als Betriebsausgabe abgezogen werden.
Wann ist ein GWG-Verzeichnis erforderlich?
Bei Anwendung der Sofortabschreibung nach § 6 Abs. 2 EStG sind begünstigte Wirtschaftsgüter mit einem Wert über 250 € grundsätzlich in einem besonderen laufenden Verzeichnis zu erfassen, sofern die erforderlichen Angaben nicht bereits aus der Buchführung ersichtlich sind.
Wie hoch ist die Grenze für den Sammelposten?
Mehr als 250 € bis höchstens 1.000 €.
Wie lange wird ein Sammelposten abgeschrieben?
Über fünf Wirtschaftsjahre mit jeweils 1/5 beziehungsweise 20 %.
Was passiert, wenn ein Wirtschaftsgut aus dem Sammelposten verkauft wird?
Der Sammelposten wird dadurch grundsätzlich nicht vermindert.
Kann ein Gegenstand für 900 € sofort als GWG abgeschrieben werden?
Nicht nach der klassischen 800-€-Sofortabschreibung. Ohne Sammelposten erfolgt grundsätzlich normale AfA. Bei Anwendung des Sammelpostens kann ein begünstigtes Wirtschaftsgut für 900 € in diesen aufgenommen werden.
Ist jedes Wirtschaftsgut unter 800 € ein GWG?
Nein. Es muss unter anderem beweglich, abnutzbar, Anlagevermögen und selbständig nutzungsfähig sein.
Ist ein GWG dasselbe wie ein Sammelposten?
Nein. Ein GWG kann unter den Voraussetzungen des § 6 Abs. 2 EStG sofort abgeschrieben werden. Der Sammelposten nach § 6 Abs. 2a EStG ist eine alternative Vereinfachungsregel für bestimmte Wirtschaftsgüter über 250 € bis 1.000 €.
Fazit
Die Regeln für geringwertige Wirtschaftsgüter vereinfachen die steuerliche Behandlung kleinerer Investitionen.
Für die Prüfung sind vier Voraussetzungen besonders wichtig: abnutzbar, beweglich, Anlagevermögen und selbständig nutzungsfähig.
Danach kommen die Wertgrenzen: 250 € – 800 € – 1.000 €.
Die wichtigste Unterscheidung lautet: Sofortabschreibung bis 800 € oder Sammelposten über 250 € bis 1.000 € mit fünfjähriger Auflösung.
Erst die Voraussetzungen prüfen – danach entscheidet die Wertgrenze über die mögliche Behandlung.