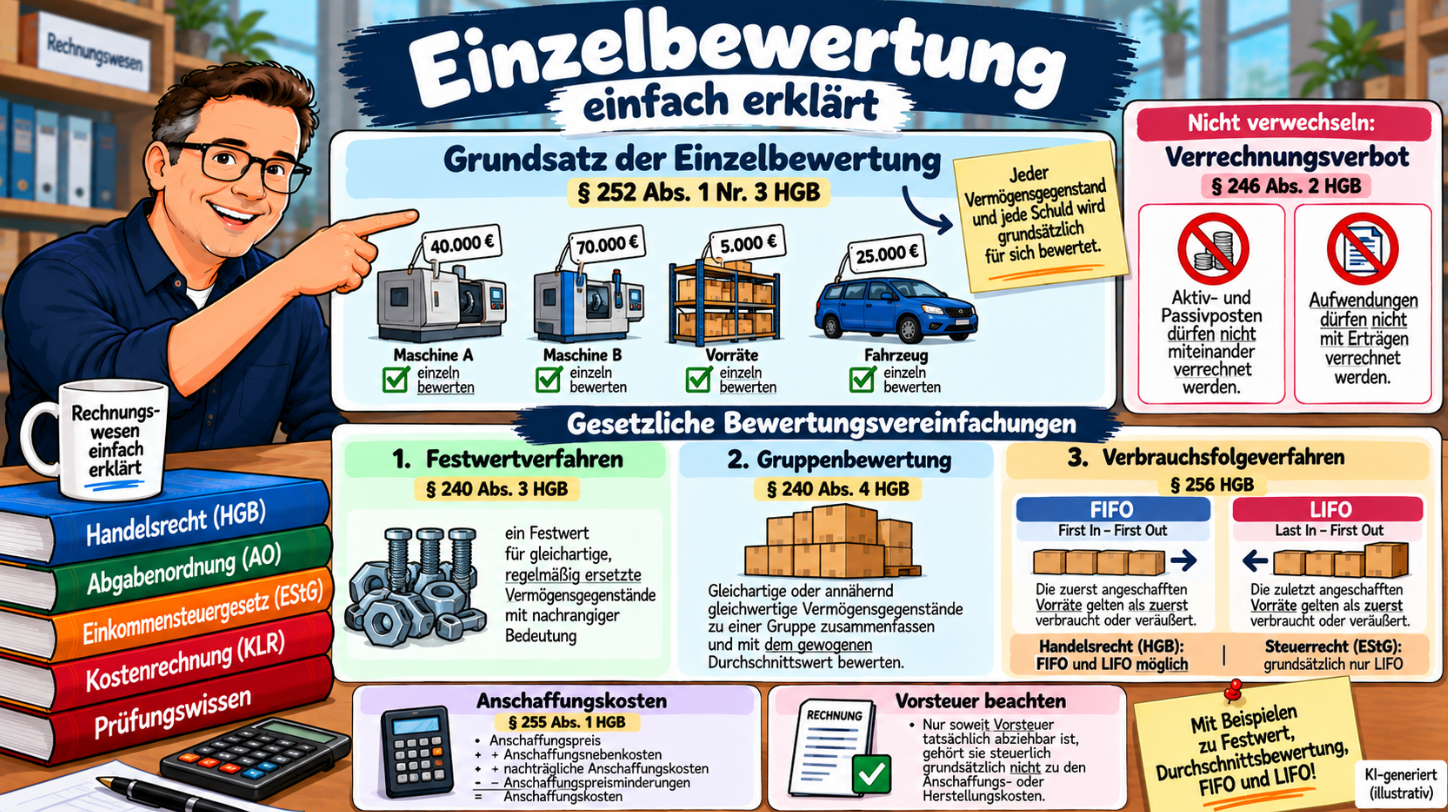
Bei der Bewertung im Jahresabschluss gilt grundsätzlich: Vermögensgegenstände und Schulden sind einzeln zu bewerten.
Dieser Grundsatz steht in § 252 Abs. 1 Nr. 3 HGB.
Das bedeutet: Jeder Vermögensgegenstand und jede Schuld wird grundsätzlich für sich betrachtet und mit dem jeweils zutreffenden Wert angesetzt.
Allerdings gibt es gesetzlich zulässige Bewertungsvereinfachungen. Dazu gehören insbesondere das Festwertverfahren, die Gruppenbewertung mit gewogenem Durchschnittswert sowie Verbrauchsfolgeverfahren wie FIFO und LIFO.
Für die Fachwirt-Prüfung ist vor allem wichtig, zunächst den Grundsatz der Einzelbewertung zu verstehen und anschließend die zulässigen Vereinfachungen sauber davon zu trennen.
Was bedeutet Einzelbewertung?
Die Einzelbewertung soll verhindern, dass unterschiedliche Vermögensgegenstände oder Schulden einfach pauschal miteinander verrechnet oder gemeinsam bewertet werden.
Beispiel: Ein Unternehmen besitzt zwei Maschinen. Maschine A: 40.000 €, Maschine B: 70.000 €.
Grundsätzlich wird jede Maschine separat bewertet. Es genügt also nicht, einfach einen Gesamtwert von 110.000 € zu bilden und mögliche Wertveränderungen nur auf Ebene der Gesamtsumme zu betrachten.
Gesetzliche Grundlage der Einzelbewertung
§ 252 Abs. 1 Nr. 3 HGB bestimmt: Vermögensgegenstände und Schulden sind zum Abschlussstichtag grundsätzlich einzeln zu bewerten.
Der Grundsatz gehört damit zu den allgemeinen Bewertungsgrundsätzen des Jahresabschlusses.
Wichtig: § 240 HGB ist nicht die eigentliche gesetzliche Grundlage des Einzelbewertungsgrundsatzes. § 240 regelt das Inventar und enthält zugleich bestimmte Bewertungsvereinfachungen wie Festwert und Gruppenbewertung.
Einzelbewertung und Inventar
Bereits beim Inventar werden Vermögensgegenstände und Schulden grundsätzlich einzeln erfasst.
Im Jahresabschluss setzt sich dieser Gedanke bei der Bewertung fort.
Inventur → einzelne Bestände feststellen
Inventar → einzelne Bestände auflisten
Bewertung → einzelne Vermögensgegenstände und Schulden bewerten
Mehr dazu findest du im Artikel Inventur und Inventar.
Einzelbewertung und Verrechnungsverbot sind nicht dasselbe
Der Grundsatz der Einzelbewertung darf nicht mit dem Verrechnungsverbot verwechselt werden.
Einzelbewertung: Wie wird ein einzelner Vermögensgegenstand oder eine einzelne Schuld bewertet?
Verrechnungsverbot: Dürfen Aktiv- und Passivposten beziehungsweise Aufwendungen und Erträge miteinander saldiert werden?
§ 246 Abs. 2 HGB bestimmt grundsätzlich: Aktivposten dürfen nicht mit Passivposten verrechnet werden, Aufwendungen nicht mit Erträgen und Grundstücksrechte nicht mit Grundstückslasten.
Beide Grundsätze verfolgen also unterschiedliche Ziele.
Gibt es Ausnahmen vom Verrechnungsverbot?
Ja. § 246 Abs. 2 HGB enthält eine wichtige Ausnahme.
Bestimmte Vermögensgegenstände, die dem Zugriff aller übrigen Gläubiger entzogen sind und ausschließlich der Erfüllung bestimmter Altersversorgungsverpflichtungen oder vergleichbarer langfristiger Verpflichtungen dienen, sind mit den entsprechenden Schulden zu verrechnen.
Das betrifft einen speziellen gesetzlichen Ausnahmefall. Deshalb sollte man nicht allgemein sagen: „Vermögensgegenstände, die irgendwie für Schulden vorgesehen sind, dürfen verrechnet werden.“
Was ist der allgemeine Bewertungsmaßstab?
Bei entgeltlich erworbenen Vermögensgegenständen bilden die Anschaffungskosten einen zentralen Ausgangspunkt.
Bei selbst hergestellten Vermögensgegenständen sind die Herstellungskosten wichtig.
§ 255 HGB definiert beide Begriffe.
Danach gehören zu den Anschaffungskosten grundsätzlich die Aufwendungen, die geleistet werden, um einen Vermögensgegenstand zu erwerben und in einen betriebsbereiten Zustand zu versetzen, soweit sie dem Vermögensgegenstand einzeln zugeordnet werden können.
Wie werden Anschaffungskosten berechnet?
Vereinfacht:
Anschaffungspreis + Anschaffungsnebenkosten + nachträgliche Anschaffungskosten − Anschaffungspreisminderungen = Anschaffungskosten
Beispiel zu den Anschaffungskosten
Kaufpreis einer Maschine: 50.000 €
Fracht: 1.500 €
Montage: 2.500 €
Rabatt: 2.000 €
50.000 € + 1.500 € + 2.500 € − 2.000 € = 52.000 € Anschaffungskosten
Welche Anschaffungsnebenkosten können dazugehören?
- Fracht
- Transportversicherung
- Montage
- Provisionen
- bestimmte Gebühren
Voraussetzung ist grundsätzlich, dass die Aufwendungen dem konkreten Vermögensgegenstand zugeordnet werden können.
Was sind Anschaffungspreisminderungen?
Anschaffungspreisminderungen reduzieren die Anschaffungskosten.
- Rabatte
- Boni
- Skonti
- Preisnachlässe
Gehört die Vorsteuer zu den Anschaffungskosten?
Nicht immer.
Soweit ein Unternehmer die Vorsteuer nach § 15 UStG abziehen kann, gehört sie nach § 9b EStG steuerlich grundsätzlich nicht zu den Anschaffungs- oder Herstellungskosten.
Deshalb ist die pauschale Aussage „Vorsteuer gehört nie zu den Anschaffungskosten“ zu weitgehend. Bei nicht abziehbarer Vorsteuer kann sich die Behandlung anders darstellen.
Für die Prüfung solltest du deshalb immer darauf achten, ob im Sachverhalt ein Vorsteuerabzug möglich ist.
Müssen Finanzinstrumente immer zum Verkehrswert bewertet werden?
Nein. Diese Aussage aus dem Altartikel ist zu pauschal.
Auch für Finanzinstrumente gelten grundsätzlich die einschlägigen handelsrechtlichen Ansatz- und Bewertungsvorschriften.
Der beizulegende Zeitwert spielt zwar in bestimmten gesetzlichen Sonderfällen eine Rolle, ist aber nicht automatisch der allgemeine Bewertungsmaßstab für jede Aktie, Schuldverschreibung oder jedes Finanzinstrument.
Für die Fachwirt-Prüfung reicht deshalb zunächst: Anschaffungs-/Herstellungskosten sind der Ausgangspunkt – Sondervorschriften können andere Wertansätze verlangen.
Warum gibt es Bewertungsvereinfachungen?
In der Praxis wäre eine Einzelbewertung manchmal unverhältnismäßig aufwendig.
- große Mengen gleichartiger Schrauben
- Rohstoffe mit ständig wechselnden Einkaufspreisen
- sehr viele ähnliche Lagerartikel
- regelmäßig ersetzte geringwertige Bestände
Deshalb erlaubt das HGB bestimmte Vereinfachungen.
Welche Bewertungsvereinfachungen gibt es?
- Festwertverfahren
- Gruppenbewertung mit gewogenem Durchschnittswert
- Verbrauchsfolgeverfahren wie FIFO und LIFO
Nicht jede Methode ist in derselben Vorschrift geregelt und nicht jede handelsrechtlich zulässige Methode ist steuerrechtlich in gleicher Weise zulässig.
Festwertverfahren
§ 240 Abs. 3 HGB erlaubt unter bestimmten Voraussetzungen einen Festwert.
Er kann insbesondere angewendet werden auf Vermögensgegenstände des Sachanlagevermögens sowie Roh-, Hilfs- und Betriebsstoffe.
Voraussetzungen des Festwertverfahrens
- regelmäßiger Ersatz
- für das Unternehmen insgesamt von nachrangiger Bedeutung
- nur geringe Veränderungen in Bestand, Größe, Wert und Zusammensetzung
In der Regel ist mindestens alle drei Jahre eine körperliche Bestandsaufnahme erforderlich.
Beispiel zum Festwert
Ein Unternehmen verfügt dauerhaft über einen Bestand an Werkzeugen, die regelmäßig ersetzt werden.
Der Bestand schwankt nur gering und ist im Verhältnis zum Gesamtvermögen von untergeordneter Bedeutung.
Unter den gesetzlichen Voraussetzungen kann hierfür ein gleichbleibender Festwert angesetzt werden. Das Unternehmen muss dann nicht jedes Jahr jeden einzelnen Gegenstand vollständig neu bewerten.
Gruppenbewertung mit gewogenem Durchschnittswert
§ 240 Abs. 4 HGB erlaubt die Gruppenbewertung.
Zusammengefasst werden können insbesondere gleichartige Vermögensgegenstände des Vorratsvermögens, andere gleichartige oder annähernd gleichwertige bewegliche Vermögensgegenstände sowie unter bestimmten Voraussetzungen Schulden.
Diese können als Gruppe mit einem gewogenen Durchschnittswert angesetzt werden.
Beispiel zur Gruppenbewertung
Ein Unternehmen hat viele gleichartige Schrauben desselben Typs im Lager.
Es wäre praktisch kaum sinnvoll, jede Schraube einzeln mit ihrem individuellen Einkaufspreis zu bewerten. Stattdessen kann unter den gesetzlichen Voraussetzungen eine Gruppe gebildet und ein gewogener Durchschnittswert verwendet werden.
Wie wird der gewogene Durchschnitt berechnet?
Beispiel:
100 Stück werden für 10 € je Stück gekauft.
Weitere 200 Stück werden für 13 € je Stück gekauft.
Gesamtkosten:
100 × 10 € = 1.000 €
200 × 13 € = 2.600 €
Summe: 3.600 €
Gesamtmenge: 300 Stück
3.600 € ÷ 300 = 12 € je Stück
Der gewogene Durchschnittswert beträgt damit 12 € je Stück.
Was sind Verbrauchsfolgeverfahren?
Bei großen Vorratsbeständen ist oft nicht mehr feststellbar, welche konkrete Einheit zuerst verbraucht oder verkauft wurde.
Deshalb erlaubt § 256 HGB unter bestimmten Voraussetzungen sogenannte Verbrauchsfolgeverfahren.
Dabei wird eine bestimmte Reihenfolge unterstellt.
- FIFO
- LIFO
FIFO – First in, first out
FIFO bedeutet: First in – first out.
Es wird unterstellt, dass die zuerst angeschafften oder hergestellten Vermögensgegenstände auch zuerst verbraucht oder verkauft werden.
Der Endbestand besteht damit rechnerisch überwiegend aus den zuletzt angeschafften Beständen.
Beispiel zu FIFO
Ein Unternehmen kauft 100 Stück zu 10 € und danach 100 Stück zu 12 €.
Es werden 100 Stück verbraucht.
Bei FIFO wird unterstellt, dass die zuerst gekauften 100 Stück zu 10 € verbraucht wurden.
Im Endbestand verbleiben: 100 Stück × 12 € = 1.200 €.
LIFO – Last in, first out
LIFO bedeutet: Last in – first out.
Es wird unterstellt, dass die zuletzt angeschafften oder hergestellten Vermögensgegenstände zuerst verbraucht oder verkauft werden.
Beispiel zu LIFO
Wieder werden 100 Stück zu 10 € und anschließend 100 Stück zu 12 € gekauft.
100 Stück werden verbraucht.
Bei LIFO wird unterstellt, dass die zuletzt gekauften 100 Stück zu 12 € zuerst verbraucht wurden.
Im Endbestand verbleiben: 100 Stück × 10 € = 1.000 €.
Sind FIFO und LIFO handelsrechtlich zulässig?
Handelsrecht (§ 256 HGB): FIFO und LIFO können unter den gesetzlichen Voraussetzungen als Verbrauchsfolgeverfahren angewendet werden.
§ 256 HGB erlaubt für gleichartige Vermögensgegenstände des Vorratsvermögens grundsätzlich die Annahme, dass die zuerst oder die zuletzt angeschafften beziehungsweise hergestellten Vermögensgegenstände zuerst verbraucht oder veräußert wurden, soweit dies den Grundsätzen ordnungsmäßiger Buchführung entspricht.
Und steuerrechtlich?
Steuerrecht (§ 6 Abs. 1 Nr. 2a EStG): Als gesetzliches Verbrauchsfolgeverfahren ist LIFO vorgesehen; FIFO ist steuerrechtlich nicht als entsprechendes unterstelltes Verbrauchsfolgeverfahren zugelassen.
§ 6 Abs. 1 Nr. 2a EStG erlaubt bei gleichartigen Wirtschaftsgütern des Vorratsvermögens grundsätzlich die LIFO-Methode, soweit sie den handelsrechtlichen Grundsätzen ordnungsmäßiger Buchführung entspricht.
Das ist ein wichtiger Prüfungsunterschied.
Ist LIFO dasselbe wie tatsächlicher Verbrauch?
Nein. Bei LIFO wird eine Verbrauchsfolge unterstellt.
Sie muss nicht zwingend der tatsächlichen physischen Lagerbewegung entsprechen. Entscheidend sind die gesetzlichen Voraussetzungen.
Was ist mit der sogenannten Sammelbewertung?
Der Begriff Sammelbewertung wird in Lernunterlagen teilweise als Oberbegriff für Bewertungsvereinfachungen verwendet.
Das HGB arbeitet jedoch konkret mit unterschiedlichen Regelungen wie Festwert, Gruppenbewertung und Verbrauchsfolgeverfahren.
Für die Prüfung ist es deshalb besser, die einzelnen Verfahren sauber zu benennen, statt alle unter einem unscharfen Begriff zusammenzufassen.
Steuerrechtliche Einzelbewertung
Auch im Steuerrecht ist die Bewertung grundsätzlich auf das einzelne Wirtschaftsgut ausgerichtet.
§ 6 EStG enthält die Bewertungsregeln für die einzelnen Wirtschaftsgüter des Betriebsvermögens.
Auch das Steuerrecht kennt jedoch gesetzliche Vereinfachungen. Dazu gehört beispielsweise die LIFO-Methode.
Handelsbilanz und Steuerbilanz nicht automatisch gleichsetzen
Eine handelsrechtlich zulässige Bewertungsmethode muss nicht automatisch steuerrechtlich in gleicher Weise zulässig sein.
Gerade bei Verbrauchsfolgeverfahren zeigt sich dieser Unterschied deutlich.
Handelsrecht: FIFO und LIFO können zulässig sein.
Steuerrecht: Als gesetzliches Verbrauchsfolgeverfahren ist LIFO vorgesehen.
Deshalb sollte bei Prüfungsaufgaben immer gefragt werden: Geht es um Handelsrecht oder Steuerrecht?
Einzelbewertung und Abschreibung
Auch bei der Abschreibung ist grundsätzlich der einzelne Vermögensgegenstand beziehungsweise das einzelne Wirtschaftsgut zu betrachten.
Beispiel: Eine Maschine kostet 60.000 €, Nutzungsdauer 10 Jahre.
Bei vereinfachter linearer Abschreibung: 60.000 € ÷ 10 = 6.000 € pro Jahr.
Mehr dazu findest du im Artikel Was ist eine Abschreibung?.
Einzelbewertung und niedrigere Werte
Einzelbewertung bedeutet nicht, dass ein Vermögensgegenstand immer dauerhaft mit seinen ursprünglichen Anschaffungskosten in der Bilanz steht.
Je nach Vermögensart und Sachverhalt greifen weitere Bewertungsregeln.
- planmäßige Abschreibungen
- außerplanmäßige Abschreibungen
- Niederstwertprinzip
- Wertaufholung
Die Einzelbewertung beantwortet also zunächst die Frage: Welche Position wird separat betrachtet?
Die konkrete Bewertung beantwortet anschließend: Mit welchem Wert ist diese Position anzusetzen?
Typische Prüfungsfrage
Ein Unternehmen hat drei unterschiedliche Maschinen:
- Maschine A: 50.000 €
- Maschine B: 80.000 €
- Maschine C: 30.000 €
Maschine B verliert dauerhaft deutlich an Wert.
Falsch wäre, den Wertverlust von Maschine B einfach durch einen höheren Wert von Maschine A auszugleichen.
Richtig ist: Maschine B wird grundsätzlich separat bewertet und die für sie geltenden Bewertungsregeln werden angewendet.
Video: Einzelbewertung und Bewertungsvereinfachungen
Das vorhandene Video ergänzt den Artikel. Nach dem Video solltest du insbesondere erklären können, was der Grundsatz der Einzelbewertung ist, wo er im HGB steht, was Einzelbewertung und Verrechnungsverbot unterscheidet sowie was Festwert, Gruppenbewertung, FIFO und LIFO bedeuten.
Typische Fehler in der Prüfung
§ 240 HGB als Grundlage der Einzelbewertung nennen
Der eigentliche Grundsatz steht in § 252 Abs. 1 Nr. 3 HGB. § 240 HGB regelt dagegen insbesondere das Inventar und enthält Bewertungsvereinfachungen.
Einzelbewertung und Verrechnungsverbot gleichsetzen
Das sind zwei unterschiedliche Grundsätze. Einzelbewertung betrifft die Bewertung einer Position. Das Verrechnungsverbot betrifft die Saldierung verschiedener Positionen.
Finanzinstrumente pauschal zum Verkehrswert bewerten
Für Finanzinstrumente gelten die jeweiligen gesetzlichen Ansatz- und Bewertungsvorschriften. Ein allgemeiner Grundsatz „immer Verkehrswert“ existiert nicht.
Festwert und Gruppenbewertung mit Inventurverfahren verwechseln
Festwert und Gruppenbewertung sind Bewertungsvereinfachungen. Stichtags-, permanente und Stichprobeninventur betreffen dagegen die Bestandsaufnahme.
FIFO und LIFO steuerlich gleich behandeln
Handelsrechtlich können FIFO und LIFO unter den Voraussetzungen des § 256 HGB zulässig sein. Steuerrechtlich ist als gesetzliches Verbrauchsfolgeverfahren LIFO vorgesehen; FIFO ist nicht als entsprechendes unterstelltes Verbrauchsfolgeverfahren zugelassen.
Vorsteuer pauschal immer herausrechnen
Nur soweit die Vorsteuer tatsächlich abziehbar ist, gehört sie steuerlich grundsätzlich nicht zu den Anschaffungs- oder Herstellungskosten.
Durchschnittspreis falsch berechnen
Beim gewogenen Durchschnitt müssen Mengen und jeweilige Preise berücksichtigt werden. Ein einfacher Durchschnitt der Einkaufspreise reicht nicht immer aus.
Prüfungstipp: Gehe bei Bewertungsaufgaben in dieser Reihenfolge vor: Welcher Vermögensgegenstand oder welche Schuld wird bewertet? Gilt Einzelbewertung? Gibt es eine Bewertungsvereinfachung? Geht es um Handelsrecht oder Steuerrecht? Welcher Bewertungsmaßstab gilt? Gibt es Abschreibungen oder andere Folgebewertungen?
Merksatz für die Prüfung
Grundsatz: Einzelbewertung → § 252 Abs. 1 Nr. 3 HGB
Festwert → § 240 Abs. 3 HGB
Gruppenbewertung mit gewogenem Durchschnitt → § 240 Abs. 4 HGB
FIFO/LIFO → § 256 HGB
Steuerrecht: LIFO → § 6 Abs. 1 Nr. 2a EStG
Passende Fachwissen-Artikel
Zur Einzelbewertung passen besonders Inventur und Inventar, Jahresabschluss, Grundsätze ordnungsmäßiger Buchführung, Was ist eine Bilanz?, Was ist eine Abschreibung? und Geringwertige Wirtschaftsgüter. Eine übergeordnete Einordnung findest du außerdem im Bereich Fachwirt Rechnungswesen und Prüfungswissen.
Häufige Fragen zur Einzelbewertung
Was bedeutet Einzelbewertung?
Vermögensgegenstände und Schulden werden grundsätzlich jeweils separat bewertet.
Wo steht der Grundsatz der Einzelbewertung?
In § 252 Abs. 1 Nr. 3 HGB.
Was ist der Unterschied zwischen Einzelbewertung und Verrechnungsverbot?
Einzelbewertung betrifft den Wert eines einzelnen Vermögensgegenstands oder einer Schuld. Das Verrechnungsverbot betrifft die Saldierung unterschiedlicher Bilanz- beziehungsweise Erfolgspositionen.
Welche Bewertungsvereinfachungen gibt es?
Das HGB erlaubt verschiedene Vereinfachungen, insbesondere Festwert, Gruppenbewertung mit gewogenem Durchschnittswert sowie Verbrauchsfolgeverfahren.
Was ist das Festwertverfahren?
Bestimmte regelmäßig ersetzte Vermögensgegenstände können unter den Voraussetzungen des § 240 Abs. 3 HGB mit gleichbleibender Menge und gleichbleibendem Wert angesetzt werden.
Was ist Gruppenbewertung?
Gleichartige beziehungsweise annähernd gleichwertige Vermögensgegenstände oder bestimmte Schulden können zu Gruppen zusammengefasst und mit einem gewogenen Durchschnittswert bewertet werden.
Was bedeutet FIFO?
FIFO bedeutet „First in – first out“. Es wird unterstellt, dass die zuerst angeschafften Bestände zuerst verbraucht oder verkauft werden.
Was bedeutet LIFO?
LIFO bedeutet „Last in – first out“. Es wird unterstellt, dass die zuletzt angeschafften Bestände zuerst verbraucht oder verkauft werden.
Ist FIFO steuerrechtlich zulässig?
Als gesetzliches Verbrauchsfolgeverfahren sieht § 6 Abs. 1 Nr. 2a EStG LIFO vor. FIFO ist steuerrechtlich nicht als entsprechendes unterstelltes Verbrauchsfolgeverfahren zugelassen.
Gehört Vorsteuer zu den Anschaffungskosten?
Soweit die Vorsteuer abziehbar ist, gehört sie steuerlich grundsätzlich nicht zu den Anschaffungs- oder Herstellungskosten.
Fazit
Im Jahresabschluss gilt grundsätzlich das Prinzip der Einzelbewertung.
Jeder Vermögensgegenstand und jede Schuld werden grundsätzlich separat betrachtet.
Da dies in der Praxis teilweise sehr aufwendig wäre, erlaubt das HGB verschiedene Bewertungsvereinfachungen.
Besonders wichtig sind Festwert, Gruppenbewertung mit gewogenem Durchschnitt sowie FIFO und LIFO.
Für die Prüfung solltest du dir vor allem merken: Einzelbewertung = Grundsatz. Bewertungsvereinfachungen = gesetzlich geregelte Ausnahmen. Außerdem ist immer zwischen Handelsrecht und Steuerrecht zu unterscheiden.