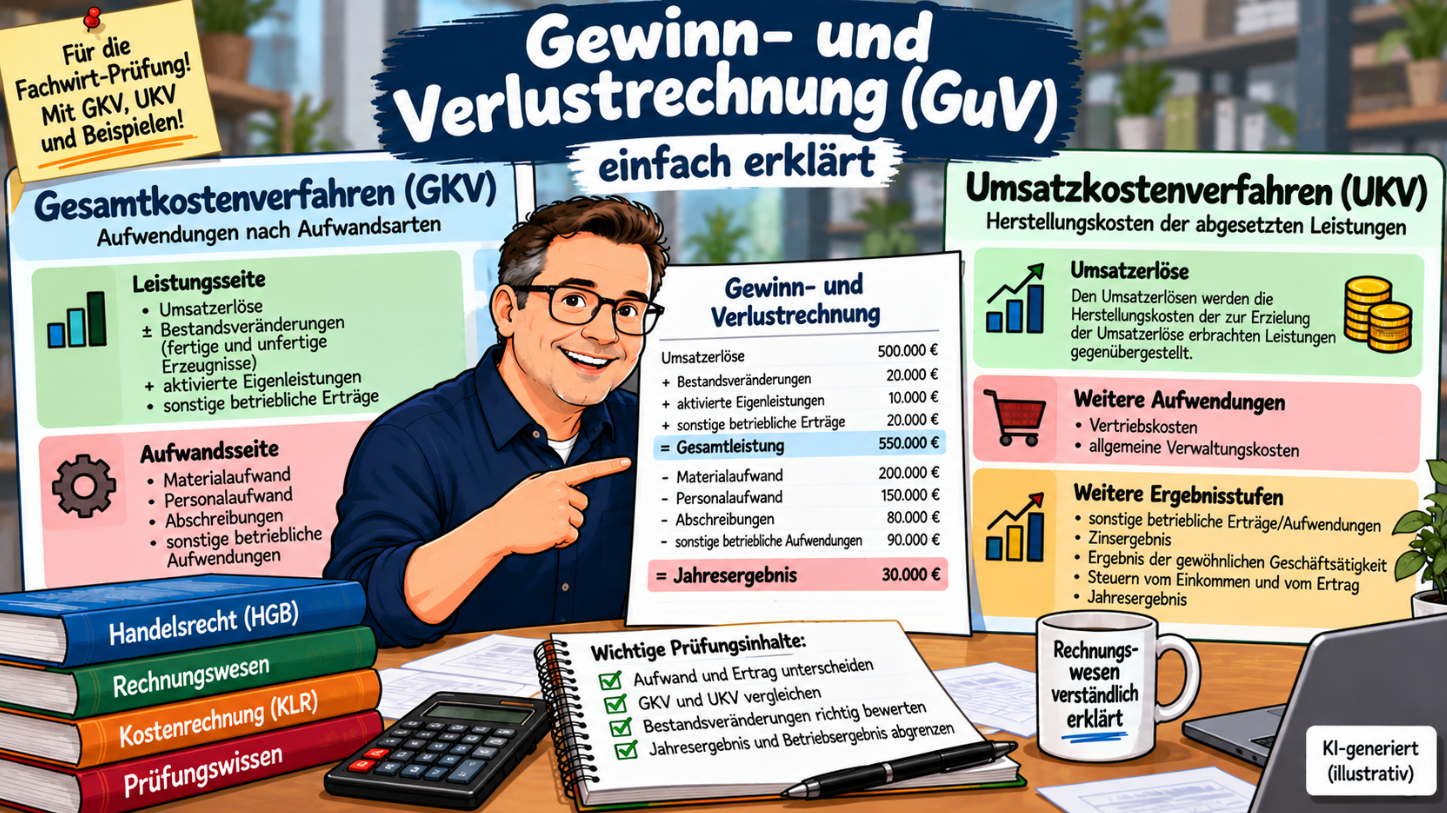
Die Gewinn- und Verlustrechnung, kurz GuV, zeigt, welche Aufwendungen und Erträge innerhalb eines bestimmten Zeitraums entstanden sind.
Sie beantwortet damit eine zentrale Frage: Hat das Unternehmen innerhalb der betrachteten Periode einen Gewinn oder einen Verlust erzielt?
Vereinfacht gilt:
Erträge − Aufwendungen = Jahresergebnis
Sind die Erträge höher als die Aufwendungen, entsteht ein Gewinn beziehungsweise Jahresüberschuss. Sind die Aufwendungen höher als die Erträge, entsteht ein Verlust beziehungsweise Jahresfehlbetrag.
Was ist eine Gewinn- und Verlustrechnung?
Die GuV ist eine Zeitraumrechnung.
Während eine Bilanz beispielsweise die Vermögens- und Finanzlage zum 31. Dezember zeigt, betrachtet die GuV die Entwicklung innerhalb eines Zeitraums – typischerweise eines Geschäftsjahres.
Nach § 242 HGB hat der Kaufmann grundsätzlich für den Schluss eines Geschäftsjahres eine Gegenüberstellung der Aufwendungen und Erträge dieses Geschäftsjahres aufzustellen, soweit keine gesetzliche Ausnahme greift.
Bilanz und GuV bilden grundsätzlich gemeinsam den Jahresabschluss.
Merksatz: Bilanz = Stichtag. GuV = Zeitraum.
Was sind Aufwendungen?
Aufwendungen vermindern vereinfacht das Eigenkapital beziehungsweise den Erfolg eines Unternehmens.
- Materialaufwand
- Personalaufwand
- Mietaufwand
- Abschreibungen
- Zinsaufwendungen
- sonstige betriebliche Aufwendungen
Ein Unternehmen zahlt beispielsweise innerhalb eines Geschäftsjahres 80.000 € Löhne und Gehälter. Dieser Betrag stellt einen Personalaufwand dar.
Was sind Erträge?
Erträge erhöhen vereinfacht das Eigenkapital beziehungsweise den Erfolg.
- Umsatzerlöse
- Zinserträge
- Beteiligungserträge
- sonstige betriebliche Erträge
Verkauft ein Unternehmen beispielsweise Waren für 300.000 €, entstehen daraus Umsatzerlöse von 300.000 €.
Einfaches GuV-Beispiel
| Erträge | Betrag |
|---|---|
| Umsatzerlöse | 300.000 € |
| sonstige betriebliche Erträge | 10.000 € |
| Summe Erträge | 310.000 € |
| Aufwendungen | Betrag |
|---|---|
| Materialaufwand | 120.000 € |
| Personalaufwand | 100.000 € |
| Abschreibungen | 20.000 € |
| sonstige Aufwendungen | 30.000 € |
| Summe Aufwendungen | 270.000 € |
310.000 € − 270.000 € = 40.000 € Gewinn
Das Unternehmen erzielt in diesem vereinfachten Beispiel einen Überschuss von 40.000 €.
Was passiert bei einem Verlust?
Sind die Aufwendungen höher als die Erträge, entsteht ein Verlust.
Beispiel: Erträge 250.000 €, Aufwendungen 280.000 €.
250.000 € − 280.000 € = −30.000 €
Das Unternehmen erzielt einen Verlust von 30.000 €.
Wie hängen GuV und Bilanz zusammen?
Bilanz und GuV gehören eng zusammen. Die GuV ermittelt das Ergebnis einer Periode. Die Bilanz zeigt unter anderem das Eigenkapital zu einem bestimmten Stichtag.
Ein Gewinn erhöht grundsätzlich das Eigenkapital. Ein Verlust vermindert grundsätzlich das Eigenkapital.
Gewinn → Eigenkapital steigt
Verlust → Eigenkapital sinkt
Damit erklärt die GuV, wie das Jahresergebnis entstanden ist, während sich dieses Ergebnis anschließend in der Bilanz niederschlägt.
Mehr dazu findest du im Artikel Was ist eine Bilanz?.
Gesamtkostenverfahren und Umsatzkostenverfahren
Für Kapitalgesellschaften regelt § 275 HGB die Gliederung der Gewinn- und Verlustrechnung. Die GuV ist dabei grundsätzlich in Staffelform aufzustellen.
Es stehen zwei Verfahren zur Verfügung:
- Gesamtkostenverfahren (GKV)
- Umsatzkostenverfahren (UKV)
Beide Verfahren sollen zum gleichen Jahresergebnis führen. Der Unterschied liegt vor allem darin, wie die betrieblichen Aufwendungen gegliedert und den Leistungen beziehungsweise Umsätzen gegenübergestellt werden.
Was ist das Gesamtkostenverfahren?
Beim Gesamtkostenverfahren werden die Aufwendungen grundsätzlich nach Aufwandsarten gegliedert, beispielsweise Materialaufwand, Personalaufwand, Abschreibungen und sonstige betriebliche Aufwendungen.
Auf der Leistungsseite werden insbesondere Umsatzerlöse, Bestandsveränderungen bei fertigen und unfertigen Erzeugnissen, andere aktivierte Eigenleistungen und sonstige betriebliche Erträge berücksichtigt.
Warum gibt es beim GKV Bestandsveränderungen?
Das Gesamtkostenverfahren berücksichtigt grundsätzlich die gesamte innerhalb der Periode erbrachte Produktionsleistung.
Produziert ein Unternehmen mehr, als es verkauft, steigt der Bestand an fertigen oder unfertigen Erzeugnissen. Diese Bestandserhöhung erhöht die Gesamtleistung der Periode.
Werden dagegen mehr Erzeugnisse verkauft, als in derselben Periode hergestellt wurden, kann eine Bestandsverminderung entstehen. Diese mindert die Gesamtleistung.
Vereinfacht:
Umsatzerlöse + Bestandserhöhung − Bestandsverminderung + andere aktivierte Eigenleistungen = betriebliche Gesamtleistung
Diese Darstellung ist eine didaktische Vereinfachung. Die gesetzliche GuV nach § 275 HGB enthält darüber hinaus weitere Positionen.
Beispiel zum Gesamtkostenverfahren
Ein Unternehmen erzielt Umsatzerlöse von 500.000 €. Zusätzlich steigt der Bestand an fertigen und unfertigen Erzeugnissen um 20.000 €. Andere aktivierte Eigenleistungen betragen 10.000 €.
500.000 € + 20.000 € + 10.000 € = 530.000 € Gesamtleistung
Dem stehen in diesem stark vereinfachten Beispiel betriebliche Aufwendungen von 480.000 € gegenüber.
530.000 € − 480.000 € = 50.000 €
In diesem stark vereinfachten Beispiel ergibt sich aus den bisher berücksichtigten Positionen ein Überschuss von 50.000 €.
Für eine vollständige handelsrechtliche GuV müssen selbstverständlich auch die weiteren nach § 275 HGB vorgesehenen Positionen berücksichtigt werden.
Was ist das Umsatzkostenverfahren?
Beim Umsatzkostenverfahren werden den Umsatzerlösen die Herstellungskosten der tatsächlich zur Erzielung dieser Umsätze erbrachten Leistungen gegenübergestellt.
Die Aufwendungen werden dabei stärker nach Funktionsbereichen gegliedert. Typische Positionen sind insbesondere Umsatzerlöse, Herstellungskosten der zur Erzielung der Umsatzerlöse erbrachten Leistungen, Bruttoergebnis vom Umsatz, Vertriebskosten, allgemeine Verwaltungskosten sowie sonstige betriebliche Erträge und Aufwendungen.
Einfaches Beispiel zum Umsatzkostenverfahren
Angenommen, ein Unternehmen erzielt 500.000 € Umsatzerlöse. Die Herstellungskosten der tatsächlich verkauften Leistungen betragen 320.000 €.
500.000 € − 320.000 € = 180.000 € Bruttoergebnis vom Umsatz
Hinzu kommen beispielsweise Vertriebskosten von 60.000 € und allgemeine Verwaltungskosten von 50.000 €.
180.000 € − 60.000 € − 50.000 € = 70.000 €
Die 70.000 € sind in diesem vereinfachten Beispiel noch kein Jahresüberschuss, weil weitere GuV-Positionen fehlen. Sie zeigen lediglich den Saldo der bis hier berücksichtigten Positionen.
Unterschied zwischen GKV und UKV
| Gesamtkostenverfahren | Umsatzkostenverfahren |
|---|---|
| Aufwendungen nach Kosten-/Aufwandsarten gegliedert | Aufwendungen stärker nach Funktionen gegliedert |
| berücksichtigt Bestandsveränderungen ausdrücklich | stellt Umsätzen die Herstellungskosten der umgesetzten Leistungen gegenüber |
| z. B. Material- und Personalaufwand | z. B. Herstellungskosten, Vertriebskosten, Verwaltungskosten |
| Produktionsleistung der Periode steht stärker im Mittelpunkt | verkaufte beziehungsweise umgesetzte Leistungen stehen stärker im Mittelpunkt |
Merksatz: GKV = Welche Aufwandsarten sind entstanden? UKV = Für welche betrieblichen Funktionen beziehungsweise Umsätze sind Aufwendungen entstanden?
Führen GKV und UKV zum gleichen Ergebnis?
Bei korrekter Anwendung führen beide Verfahren zum gleichen Jahresüberschuss beziehungsweise Jahresfehlbetrag.
Sie unterscheiden sich also nicht dadurch, dass eines der Verfahren einen höheren „echten Gewinn“ erzeugen würde. Unterschiedlich ist die Darstellung und Gliederung des Weges zum Ergebnis.
Wie sieht die handelsrechtliche GuV nach dem Gesamtkostenverfahren aus?
Für Kapitalgesellschaften enthält § 275 Abs. 2 HGB aktuell unter anderem folgende Positionen:
- Umsatzerlöse
- Erhöhung oder Verminderung des Bestands an fertigen und unfertigen Erzeugnissen
- andere aktivierte Eigenleistungen
- sonstige betriebliche Erträge
- Materialaufwand
- Personalaufwand
- Abschreibungen
- sonstige betriebliche Aufwendungen
- Beteiligungserträge
- weitere Erträge aus Finanzanlagen
- sonstige Zinsen und ähnliche Erträge
- Abschreibungen auf Finanzanlagen und bestimmte Wertpapiere
- Zinsen und ähnliche Aufwendungen
- Steuern vom Einkommen und vom Ertrag
- Ergebnis nach Steuern
- sonstige Steuern
- Jahresüberschuss/Jahresfehlbetrag
Für das Lernen ist es meist sinnvoller, zunächst die Grundlogik zu verstehen, bevor sämtliche Positionen auswendig gelernt werden.
Wie sieht die handelsrechtliche GuV nach dem Umsatzkostenverfahren aus?
Nach § 275 Abs. 3 HGB beginnt das Umsatzkostenverfahren insbesondere mit:
- Umsatzerlöse
- Herstellungskosten der zur Erzielung der Umsatzerlöse erbrachten Leistungen
- Bruttoergebnis vom Umsatz
- Vertriebskosten
- allgemeine Verwaltungskosten
Danach folgen unter anderem weitere betriebliche Erträge und Aufwendungen sowie Finanz- und Steuerpositionen bis zum Jahresüberschuss beziehungsweise Jahresfehlbetrag.
Muss jede GuV genau so aussehen?
Nein. § 275 HGB gehört zu den ergänzenden Vorschriften insbesondere für Kapitalgesellschaften. Außerdem bestehen größenabhängige Erleichterungen.
Kleinstkapitalgesellschaften können beispielsweise unter den gesetzlichen Voraussetzungen eine verkürzte GuV-Gliederung verwenden.
Deshalb sollte man nicht pauschal sagen: „Jede GuV jedes Unternehmens muss exakt das vollständige §-275-Schema enthalten.“
Kontoform oder Staffelform?
In älteren Lernunterlagen findet man die GuV teilweise noch vereinfacht als zweiseitige Gegenüberstellung: Aufwendungen | Erträge.
Diese Darstellung kann helfen, die Grundidee von Gewinn und Verlust zu verstehen. Für Kapitalgesellschaften schreibt § 275 HGB jedoch die Staffelform vor.
Für den Fachwirt solltest du deshalb beides auseinanderhalten: Didaktische Kontendarstellung = gut zum Verständnis. Handelsrechtliche Gliederung nach § 275 HGB = Staffelform.
Gewinn und Verlust in der Kontendarstellung
Wenn man die GuV zu Lernzwecken als Konto darstellt, muss sie ausgeglichen werden.
Sind die Erträge größer als die Aufwendungen, wird der Gewinn auf der Aufwandsseite eingetragen.
Sind die Aufwendungen größer als die Erträge, wird der Verlust auf der Ertragsseite eingetragen.
Der Gewinn beziehungsweise Verlust dient in dieser Kontendarstellung als Ausgleichsbetrag. Diese Darstellung sollte jedoch nicht mit der gesetzlichen Staffelform nach § 275 HGB verwechselt werden.
GuV und Jahresabschluss
Nach § 242 HGB bilden Bilanz und GuV grundsätzlich gemeinsam den Jahresabschluss des Kaufmanns.
Für Kapitalgesellschaften gelten zusätzliche Vorschriften. Nach § 264 HGB wird der Jahresabschluss einer Kapitalgesellschaft grundsätzlich um einen Anhang erweitert. Zusätzlich ist grundsätzlich ein Lagebericht aufzustellen.
Dabei bestehen wichtige Erleichterungen. Kleine Kapitalgesellschaften brauchen beispielsweise keinen Lagebericht aufzustellen; für Kleinstkapitalgesellschaften bestehen unter bestimmten Voraussetzungen weitere Vereinfachungen beim Anhang.
Anhang und Lagebericht sind damit nicht Bestandteil der GuV, sondern gehören in den übergeordneten Zusammenhang des Jahresabschlusses beziehungsweise der Rechnungslegung.
Was ist der Unterschied zwischen GuV und Bilanz?
| Bilanz | GuV |
|---|---|
| stichtagsbezogen | zeitraumbezogen |
| Vermögen und Finanzierung | Aufwendungen und Erträge |
| zeigt Vermögens- und Finanzierungsstruktur | ermittelt Periodenerfolg |
| Aktiv- und Passivseite | Jahresüberschuss oder Jahresfehlbetrag |
Bilanz = Was ist zu einem bestimmten Zeitpunkt vorhanden und wie wurde es finanziert?
GuV = Wie ist innerhalb eines Zeitraums der Gewinn oder Verlust entstanden?
GuV und Kosten- und Leistungsrechnung
Die GuV gehört zur Finanzbuchhaltung. Die Kosten- und Leistungsrechnung verfolgt dagegen eine interne betriebswirtschaftliche Perspektive.
Deshalb gilt: Aufwand ist nicht automatisch gleich Kosten. Ebenso ist Ertrag nicht automatisch gleich Leistung.
Beispielsweise können in der Kostenrechnung Anders- oder Zusatzkosten berücksichtigt werden. Mehr dazu findest du im Artikel Kostenarten.
Jahresergebnis und Betriebsergebnis nicht verwechseln
Das Jahresergebnis ergibt sich aus der Finanzbuchhaltung beziehungsweise GuV. Das Betriebsergebnis ist ein Begriff der internen Kosten- und Leistungsrechnung.
Beide Werte können voneinander abweichen, weil Finanzbuchhaltung und KLR unterschiedliche Abgrenzungen und Bewertungsansätze verwenden können.
Video zur Gewinn- und Verlustrechnung
Das vorhandene GuV-Video ergänzt die Erklärung. Nach dem Video solltest du insbesondere selbst erklären können, was die GuV ist, was sie von der Bilanz unterscheidet, worin sich GKV und UKV unterscheiden und wie Gewinn beziehungsweise Verlust entstehen.
Typische Fehler in der Prüfung
GuV und Bilanz verwechseln
Die Bilanz ist stichtagsbezogen. Die GuV betrachtet einen Zeitraum.
Umsatz mit Gewinn verwechseln
Umsatzerlöse sind noch kein Gewinn. Vom Ertrag müssen die entsprechenden Aufwendungen berücksichtigt werden.
GKV und UKV nur anhand von Bestandsveränderungen unterscheiden
Die Bestandsveränderungen sind ein wichtiges Merkmal des GKV. Der grundlegende Unterschied liegt aber auch in der Gliederung der Aufwendungen.
Bestandserhöhung mit falschem Vorzeichen berücksichtigen
Im Gesamtkostenverfahren erhöht eine Bestandserhöhung die Gesamtleistung. Eine Bestandsverminderung vermindert sie.
Herstellungskosten des Umsatzes mit allen Produktionskosten gleichsetzen
Beim Umsatzkostenverfahren stehen den Umsatzerlösen grundsätzlich die Herstellungskosten der tatsächlich zur Erzielung dieser Umsätze erbrachten Leistungen gegenüber. Nicht automatisch sämtliche Herstellungskosten der gesamten Produktion einer Periode.
Jahresergebnis und Betriebsergebnis gleichsetzen
Das Jahresergebnis gehört zur Finanzbuchhaltung. Das Betriebsergebnis stammt aus der internen Kosten- und Leistungsrechnung.
Anhang und Lagebericht als Teil der GuV behandeln
Anhang und Lagebericht gehören in den übergeordneten Zusammenhang der Rechnungslegung beziehungsweise des Jahresabschlusses, nicht in die GuV selbst.
Prüfungstipp: Wenn du GKV und UKV unterscheiden sollst, frage dich: Werden die Aufwendungen nach Arten wie Material, Personal und Abschreibungen dargestellt? Dann spricht das für das GKV. Werden den Umsatzerlösen dagegen die Kosten der umgesetzten Leistungen und anschließend Funktionsbereiche wie Vertrieb und Verwaltung gegenübergestellt? Dann spricht das für das UKV.
Merksatz für die Prüfung
GuV = Aufwendungen und Erträge einer Periode
Erträge > Aufwendungen → Gewinn
Aufwendungen > Erträge → Verlust
GKV → Gliederung nach Aufwandsarten
UKV → Gliederung nach Funktionen und den umgesetzten Leistungen
Passende Fachwissen-Artikel
Zur Gewinn- und Verlustrechnung passen besonders Was ist eine Bilanz?, Jahresabschluss, Aufgaben des Rechnungswesens, Inventur und Inventar und Kostenarten. Eine übergeordnete Einordnung findest du außerdem im Bereich Fachwirt Rechnungswesen und Prüfungswissen.
Häufige Fragen zur Gewinn- und Verlustrechnung
Was ist die GuV einfach erklärt?
Die GuV stellt Aufwendungen und Erträge einer Periode gegenüber und ermittelt daraus Gewinn oder Verlust.
Wie berechnet man den Gewinn?
Vereinfacht: Erträge − Aufwendungen = Gewinn, sofern die Erträge größer sind.
Wie entsteht ein Verlust?
Ein Verlust entsteht, wenn die Aufwendungen höher als die Erträge sind.
Was ist der Unterschied zwischen Bilanz und GuV?
Die Bilanz betrachtet einen bestimmten Stichtag. Die GuV betrachtet einen Zeitraum.
Was ist das Gesamtkostenverfahren?
Beim Gesamtkostenverfahren werden die Aufwendungen insbesondere nach Aufwandsarten gegliedert. Bestandsveränderungen und aktivierte Eigenleistungen werden bei der Ermittlung der Gesamtleistung berücksichtigt.
Was ist das Umsatzkostenverfahren?
Beim Umsatzkostenverfahren werden den Umsatzerlösen die Herstellungskosten der umgesetzten Leistungen gegenübergestellt. Weitere Aufwendungen werden unter anderem nach Funktionsbereichen wie Vertrieb und Verwaltung gegliedert.
Führen GKV und UKV zum gleichen Ergebnis?
Ja. Bei korrekter Anwendung führen beide Verfahren zum gleichen Jahresüberschuss beziehungsweise Jahresfehlbetrag.
Ist die GuV Teil des Jahresabschlusses?
Ja. Bilanz und GuV bilden nach § 242 HGB grundsätzlich den Jahresabschluss. Abhängig von Rechtsform und gesetzlichen Vorschriften kommen weitere Bestandteile hinzu.
Muss die GuV in Kontoform erstellt werden?
Für Kapitalgesellschaften schreibt § 275 HGB die Staffelform vor. Eine Kontendarstellung kann aber zu Lernzwecken verwendet werden.
Fazit
Die Gewinn- und Verlustrechnung zeigt, wie sich innerhalb eines Zeitraums Gewinn oder Verlust entwickelt hat.
Sie stellt Aufwendungen und Erträge gegenüber und ist damit ein zentraler Bestandteil des Jahresabschlusses.
Für die Prüfung solltest du insbesondere sicher unterscheiden können zwischen Bilanz und GuV, Aufwand und Ertrag, Gewinn und Umsatz, Gesamtkostenverfahren und Umsatzkostenverfahren sowie Jahresergebnis und Betriebsergebnis.
Besonders wichtig ist: GKV und UKV sind zwei unterschiedliche Darstellungswege, führen bei korrekter Anwendung aber zum gleichen Jahresergebnis.