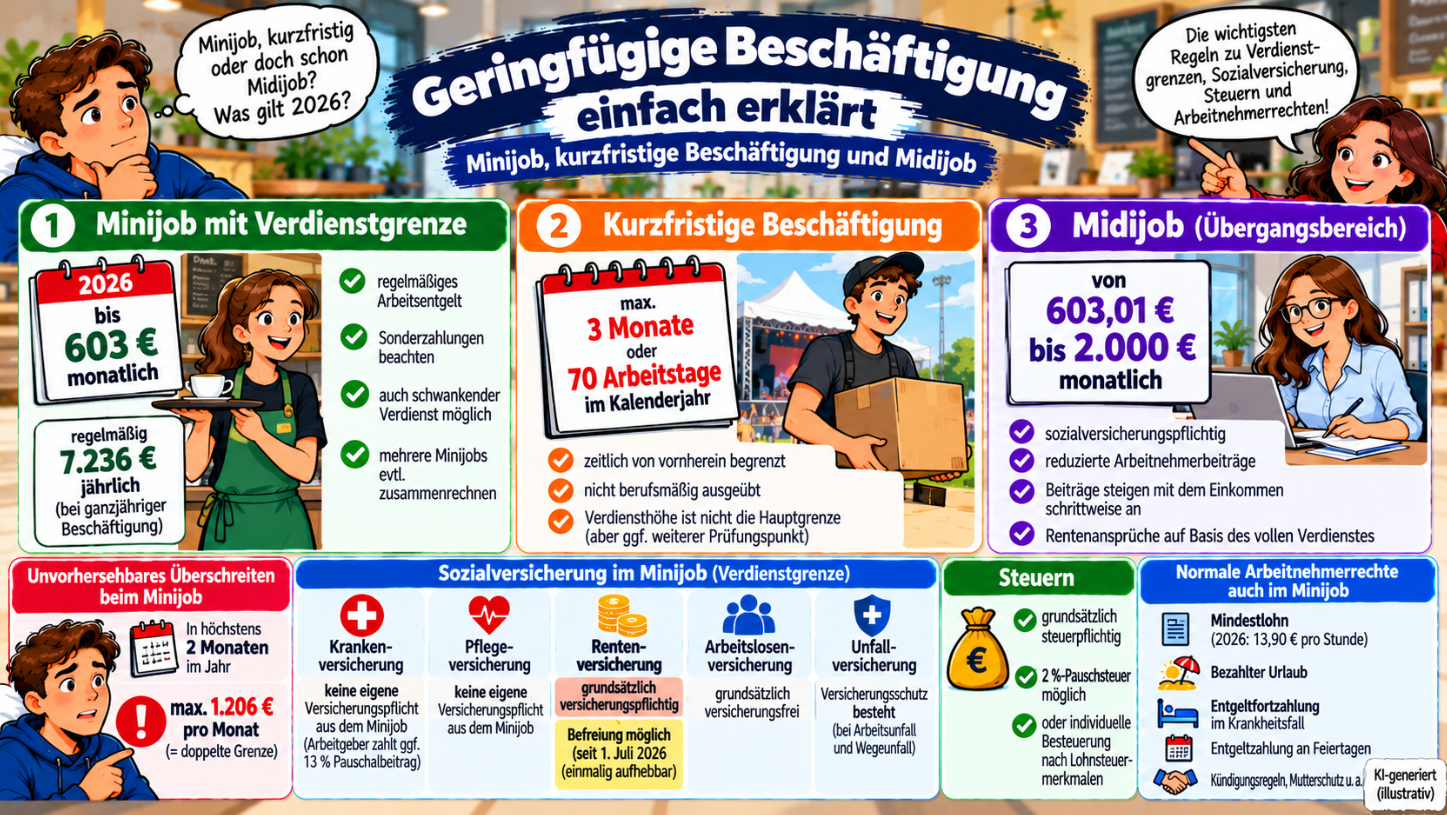
Eine geringfügige Beschäftigung wird umgangssprachlich meist einfach als Minijob bezeichnet.
Sozialversicherungsrechtlich muss aber genauer unterschieden werden.
§ 8 SGB IV kennt insbesondere zwei Formen:
Minijob mit Verdienstgrenze
kurzfristige Beschäftigung
Für Fachwirt-Aufgaben lautet die wichtigste Frage deshalb nicht: „Arbeitet die Person nur wenige Stunden?“, sondern: „Welche Form der Beschäftigung liegt sozialversicherungsrechtlich vor?“
Die zentrale Prüfung lautet:
Beschäftigungsform → Verdienst oder Zeitgrenze → weitere Beschäftigungen → Sozialversicherung → Rentenversicherung → Steuer → Arbeitsrechte → Midijob
Wo ist die geringfügige Beschäftigung geregelt?
Die zentrale Vorschrift ist § 8 SGB IV.
Daneben sind je nach Fragestellung insbesondere Kranken-, Renten-, Arbeitslosen- und Unfallversicherungsrecht sowie Mindestlohn-, Urlaubs- und Entgeltfortzahlungsrecht relevant.
Zwei Arten geringfügiger Beschäftigung
| Form | Entscheidend |
|---|---|
| Minijob mit Verdienstgrenze | regelmäßiger Verdienst |
| Kurzfristige Beschäftigung | zeitliche Begrenzung |
Minijob mit Verdienstgrenze → Geld entscheidend
Kurzfristige Beschäftigung → Zeit entscheidend
Minijob-Grenze 2026
Seit dem 1. Januar 2026 beträgt die dynamische Minijob-Grenze 603 Euro monatlich.
Bei ganzjähriger Beschäftigung entspricht das regelmäßig 7.236 Euro jährlich.
Die Grenze ist an den gesetzlichen Mindestlohn gekoppelt und deshalb nicht dauerhaft festgeschrieben.
Warum ist die Minijob-Grenze dynamisch?
Die Berechnung orientiert sich grundsätzlich an zehn Wochenstunden zum gesetzlichen Mindestlohn.
Seit dem 1. Januar 2026 beträgt der Mindestlohn 13,90 Euro pro Stunde. Daraus ergibt sich die monatliche Grenze von 603 Euro.
Regelmäßiges Arbeitsentgelt statt einzelner Monatsbetrachtung
Entscheidend ist nicht nur, was in einem einzelnen Monat tatsächlich ausgezahlt wird. Zu Beginn der Beschäftigung muss eine vorausschauende Prognose des regelmäßigen Arbeitsentgelts vorgenommen werden.
Schwankende Monatsverdienste sind deshalb möglich, solange die Beschäftigung insgesamt die Voraussetzungen erfüllt.
Sonderzahlungen zählen mit
Vorhersehbare Sonderzahlungen müssen grundsätzlich in die Verdienstprognose einbezogen werden.
- Weihnachtsgeld
- Urlaubsgeld
- vertraglich zugesagte Einmalzahlungen
Vorhersehbares Weihnachtsgeschäft oder fest zugesagte Sonderzahlung → von Anfang an in die Prognose einbeziehen.
Unvorhersehbares Überschreiten der Verdienstgrenze
Ein Minijob endet nicht automatisch, wenn die monatliche Grenze ausnahmsweise überschritten wird.
Bei einem gelegentlichen und unvorhersehbaren Überschreiten kann der Minijob unter den gesetzlichen Voraussetzungen bestehen bleiben.
2026 gilt grundsätzlich:
- höchstens zwei Kalendermonate innerhalb eines Zeitjahres,
- Verdienst in diesen Monaten höchstens das Doppelte der monatlichen Grenze.
Das sind 2026 höchstens 1.206 Euro in dem jeweiligen Überschreitungsmonat.
Unerwartete Krankheitsvertretung → unvorhersehbares Überschreiten prüfen.
Minijob bedeutet nicht komplett sozialversicherungsfrei
| Bereich | Typischer Minijob mit Verdienstgrenze |
|---|---|
| Krankenversicherung | keine eigene Versicherungspflicht aus dem Minijob |
| Pflegeversicherung | keine eigene Versicherungspflicht aus dem Minijob |
| Rentenversicherung | grundsätzlich versicherungspflichtig, Befreiung möglich |
| Arbeitslosenversicherung | grundsätzlich versicherungsfrei |
| Unfallversicherung | Versicherungsschutz besteht |
Krankenversicherung im Minijob
Ein Minijob mit Verdienstgrenze begründet grundsätzlich keinen eigenen Krankenversicherungsschutz.
Der Versicherungsschutz kann beispielsweise bestehen über Familienversicherung, eine versicherungspflichtige Hauptbeschäftigung, freiwillige gesetzliche Krankenversicherung oder private Krankenversicherung.
Mehr dazu findest du im Beitrag Gesetzliche Krankenversicherung.
Pauschalbeitrag zur Krankenversicherung
Bei einem gewerblichen Minijob zahlt der Arbeitgeber grundsätzlich einen pauschalen Krankenversicherungsbeitrag von 13 %, wenn der Minijobber in der deutschen gesetzlichen Krankenversicherung versichert ist.
Der 13-%-Pauschalbeitrag schafft keinen eigenen Krankenversicherungsschutz und keinen automatischen Krankengeldanspruch.
Rentenversicherung: Grundsatz ist Versicherungspflicht
Beim Minijob mit Verdienstgrenze besteht grundsätzlich Rentenversicherungspflicht.
Das ist ein wichtiger Unterschied zum alten Modell des Artikels: Der Arbeitnehmer zahlt den Eigenanteil nicht „freiwillig dazu“, sondern aufgrund der bestehenden Versicherungspflicht.
Beiträge zur Rentenversicherung
Beim typischen gewerblichen Minijob zahlt der Arbeitgeber grundsätzlich 15 %. Bei einem allgemeinen Rentenversicherungsbeitragssatz von 18,6 % trägt der Minijobber grundsätzlich die Differenz von 3,6 %.
Arbeitgeber → 15 %
Arbeitnehmer → 3,6 %
zusammen → 18,6 %
Befreiung von der Rentenversicherungspflicht
Minijobber können sich unter den gesetzlichen Voraussetzungen von der Rentenversicherungspflicht befreien lassen.
Der Antrag erfolgt über den Arbeitgeber.
Seit dem 1. Juli 2026 kann eine solche Befreiung unter den gesetzlichen Voraussetzungen einmalig wieder aufgehoben werden.
Grundsatz: Rentenversicherungspflicht → Eigenanteil → Befreiung möglich → seit Juli 2026 einmalige Rückkehr möglich.
Warum kann Rentenversicherungspflicht sinnvoll sein?
Pflichtbeiträge können für Wartezeiten, Erwerbsminderungsrente, Rehabilitationsleistungen und spätere Altersrente Bedeutung haben.
Eine Befreiung sollte deshalb nicht nur unter dem Gesichtspunkt „mehr Netto“ betrachtet werden.
Minijob im Privathaushalt
Für Minijobs in Privathaushalten gelten teilweise abweichende Beitragssätze. Beispielsweise beträgt der pauschale Arbeitgeberbeitrag zur Rentenversicherung grundsätzlich 5 % statt 15 %.
Für den Grundlagenartikel genügt: gewerblicher Minijob und Privathaushalt bei Beitragssätzen nicht vermischen.
Arbeitslosen- und Unfallversicherung
Aus dem Minijob mit Verdienstgrenze werden grundsätzlich keine Beiträge zur Arbeitslosenversicherung gezahlt. Aus dieser Beschäftigung allein entstehen daher grundsätzlich keine entsprechenden Ansprüche.
Der gesetzliche Unfallversicherungsschutz besteht dagegen grundsätzlich auch für Minijobber.
Steuern im Minijob
Ein Minijob ist nicht automatisch steuerfrei.
Typisch sind insbesondere die 2-%-Pauschsteuer oder eine individuelle Besteuerung nach den Lohnsteuermerkmalen.
Für die Prüfung reicht: Besteuerungsart bestimmen – nicht pauschal „Minijob ist steuerfrei“ sagen.
Minijob bedeutet nicht „Arbeitsrecht light“
Minijobber sind Arbeitnehmer und besitzen grundsätzlich normale arbeitsrechtliche Schutzrechte.
- gesetzlicher Mindestlohn
- bezahlter Urlaub
- Entgeltfortzahlung im Krankheitsfall
- Entgeltzahlung an Feiertagen
- Kündigungsfristen
- Mutterschutz
- Gleichbehandlungsgrundsatz
Minijob bedeutet nicht Arbeitsrecht light.
Mindestlohn im Minijob
Seit dem 1. Januar 2026 beträgt der gesetzliche Mindestlohn grundsätzlich 13,90 Euro pro Stunde.
Auch Minijobber haben grundsätzlich Anspruch darauf.
Die Orientierung an rund zehn Wochenstunden dient der Berechnung der dynamischen Grenze. Sie bedeutet nicht, dass ein Minijob arbeitszeitrechtlich immer auf exakt zehn Stunden pro Woche beschränkt wäre.
Urlaub, Krankheit und Feiertage
Minijobber haben grundsätzlich Anspruch auf bezahlten Erholungsurlaub. Für die Berechnung ist insbesondere entscheidend, an wie vielen Tagen pro Woche gearbeitet wird.
Auch das Entgeltfortzahlungsgesetz gilt grundsätzlich für Minijobber. Bei Krankheit und gesetzlichen Feiertagen können daher unter den gesetzlichen Voraussetzungen Entgeltfortzahlungsansprüche bestehen.
Mehrere Minijobs ohne Hauptbeschäftigung
Besteht keine versicherungspflichtige Hauptbeschäftigung, werden mehrere Minijobs mit Verdienstgrenze grundsätzlich zusammengerechnet.
2026 dürfen die regelmäßigen Verdienste zusammen grundsätzlich nicht mehr als 603 Euro monatlich betragen.
Mehrere Minijobs ohne Hauptjob → zusammenrechnen.
Minijob neben einer Hauptbeschäftigung
Neben einer sozialversicherungspflichtigen Hauptbeschäftigung kann grundsätzlich ein Minijob mit Verdienstgrenze privilegiert bestehen bleiben.
Kommt ein weiterer Minijob hinzu, muss die sozialversicherungsrechtliche Zusammenrechnung neu geprüft werden.
Hauptjob + erster Minijob → grundsätzlich privilegiert möglich
Hauptjob + weiterer Minijob → Zusammenrechnung neu prüfen
Kurzfristige Beschäftigung
Die zweite Form der geringfügigen Beschäftigung ist die kurzfristige Beschäftigung.
Sie ist grundsätzlich von vornherein begrenzt auf höchstens drei Monate oder 70 Arbeitstage innerhalb eines Kalenderjahres.
Hier ist nicht die 603-Euro-Grenze das Hauptkriterium.
Bei höherem Entgelt muss insbesondere zusätzlich geprüft werden, ob die Beschäftigung berufsmäßig ausgeübt wird.
Sozialversicherung bei kurzfristiger Beschäftigung
Eine echte kurzfristige Beschäftigung ist grundsätzlich in Kranken-, Pflege-, Renten- und Arbeitslosenversicherung versicherungsfrei.
Der gesetzliche Unfallversicherungsschutz besteht dennoch.
Vom Minijob zum Midijob
Wird die Minijob-Grenze regelmäßig überschritten, ist als Nächstes der Übergangsbereich – Midijob zu prüfen.
2026 gilt grundsätzlich:
bis 603 Euro → Minijob prüfen
603,01 bis 2.000 Euro → Übergangsbereich/Midijob
über 2.000 Euro → reguläre Beitragsberechnung
Was ist ein Midijob?
Ein Midijob ist eine sozialversicherungspflichtige Beschäftigung. Der Arbeitnehmeranteil zu den Sozialversicherungsbeiträgen ist im unteren Übergangsbereich reduziert und steigt mit zunehmendem Einkommen an.
Die Rentenansprüche werden grundsätzlich auf Grundlage des vollen tatsächlichen Verdienstes ermittelt.
Midijob ≠ Minijob.
Beispiel 1: klassischer Minijob
Arbeitnehmer A verdient regelmäßig 500 Euro monatlich.
- regelmäßiges Arbeitsentgelt?
- unter 603 Euro?
- weitere Beschäftigungen?
- Krankenversicherung?
- Rentenversicherungspflicht?
- Befreiung beantragt?
- Steuer?
- Unfallversicherung?
Beispiel 2: Weihnachtsgeld
Arbeitnehmer B erhält 580 Euro monatlich und laut Arbeitsvertrag jedes Jahr 600 Euro Weihnachtsgeld.
Die vorhersehbare Sonderzahlung ist grundsätzlich bereits in die Verdienstprognose einzubeziehen.
Beispiel 3: Krankheitsvertretung
Arbeitnehmer C verdient regelmäßig 603 Euro. Wegen einer unerwarteten Krankheitsvertretung verdient er in einem Monat 1.000 Euro.
- Überschreitung unvorhersehbar?
- höchstens zwei Kalendermonate im Zeitjahr?
- Monatsverdienst höchstens 1.206 Euro?
Beispiel 4: Hauptjob plus Minijob
Arbeitnehmer D arbeitet sozialversicherungspflichtig in Vollzeit und verdient zusätzlich 450 Euro bei einem anderen Arbeitgeber.
Ein einzelner Minijob kann grundsätzlich neben der Hauptbeschäftigung bestehen bleiben.
Beispiel 5: mehrere Minijobs
Arbeitnehmer E hat keinen Hauptjob und verdient 350 Euro bei Arbeitgeber A sowie 300 Euro bei Arbeitgeber B.
Gesamt: 650 Euro. Die Minijobs sind grundsätzlich zusammenzurechnen. Die Minijob-Grenze ist überschritten.
Beispiel 6: kurzfristige Beschäftigung
- Beschäftigung von vornherein befristet?
- höchstens drei Monate oder 70 Arbeitstage?
- weitere kurzfristige Beschäftigungen?
- Berufsmäßigkeit?
- Sozialversicherung?
Beispiel 7: Übergangsbereich
Arbeitnehmer G verdient regelmäßig 900 Euro monatlich.
Das ist 2026 kein Minijob. Zu prüfen ist der Midijob im Übergangsbereich.
Typische Fehler in der Prüfung
- „Geringfügige Beschäftigung ist einfach Teilzeitarbeit“: Falsch.
- „Die Minijob-Grenze beträgt 520 Euro“: Veraltet. 2026 beträgt sie 603 Euro.
- „Die 603-Euro-Grenze gilt dauerhaft“: Falsch. Sie ist dynamisch.
- „Minijob bedeutet komplett sozialversicherungsfrei“: Falsch.
- „Minijobber sind rentenversicherungsfrei“: Grundsätzlich falsch.
- „Der Arbeitnehmer zahlt freiwillig 3,6 %“: Falsch. Der Eigenanteil folgt grundsätzlich aus der Versicherungspflicht.
- „Nach einer Befreiung kann man niemals zurück“: Seit 1. Juli 2026 zu pauschal.
- „Der 13-%-Krankenversicherungsbeitrag versichert den Minijobber“: Falsch.
- „Minijob ist steuerfrei“: Falsch.
- „Minijobber haben keinen bezahlten Urlaub“: Falsch.
- „Bei Krankheit gibt es im Minijob keinen Lohn“: Falsch.
- „603 Euro dürfen niemals überschritten werden“: Zu pauschal.
- „Weihnachtsgeld spielt keine Rolle“: Falsch.
- „Mehrere Minijobs werden immer getrennt betrachtet“: Falsch.
- „Neben einem Hauptjob sind beliebig viele Minijobs privilegiert“: Falsch.
- „Kurzfristige Beschäftigung bedeutet weniger als 603 Euro“: Falsch.
- „Midijob ist nur ein größerer Minijob“: Falsch.
Prüfungsschema geringfügige Beschäftigung
- Liegt eine Beschäftigung vor?
- Welche Form kommt infrage? Minijob mit Verdienstgrenze oder kurzfristige Beschäftigung?
- Wie hoch ist das regelmäßige Arbeitsentgelt? 2026 grundsätzlich 603 Euro monatlich beziehungsweise 7.236 Euro jährlich.
- Sind Sonderzahlungen zu berücksichtigen?
- Wurde die Grenze überschritten? regelmäßig, vorhersehbar oder unvorhersehbar?
- Gibt es weitere Beschäftigungen?
- Welche Sozialversicherungszweige greifen?
- Rentenversicherungspflicht oder Befreiung?
- Welche Besteuerung?
- Welche arbeitsrechtlichen Ansprüche?
- Bei kurzfristiger Beschäftigung: Zeitgrenze und Berufsmäßigkeit?
- Bei regelmäßig höherem Entgelt: Midijob beziehungsweise reguläre Beschäftigung prüfen.
Merksatz für die Prüfung
Minijob mit Verdienstgrenze → Geld entscheidend
Kurzfristige Beschäftigung → Zeit entscheidend
2026: 603 Euro monatlich / 7.236 Euro jährlich
Unvorhersehbares Überschreiten → bis zu 2 Monate / höchstens 1.206 Euro
Rentenversicherung → grundsätzlich Pflicht, Befreiung möglich
Mehrere Minijobs ohne Hauptjob → zusammenrechnen
Hauptjob + erster Minijob → grundsätzlich privilegiert möglich
Hauptjob + weiterer Minijob → neu prüfen
bis 603 Euro → Minijob
603,01–2.000 Euro → Midijob
darüber → reguläre Beitragsberechnung
Passende Fachwissen-Artikel
Zu diesem Thema passen besonders Gesetzliche Krankenversicherung, Das Sozialversicherungsrecht, Das Entgeltfortzahlungsgesetz, Die gesetzliche Unfallversicherung und Rechte und Pflichten aus dem Arbeitsverhältnis.
Eine übergeordnete Einordnung findest du außerdem im Bereich Prüfungswissen.
Häufige Fragen zur geringfügigen Beschäftigung
Wie hoch ist die Minijob-Grenze 2026?
603 Euro monatlich.
Wie hoch ist die Jahresgrenze?
Bei ganzjähriger Beschäftigung regelmäßig 7.236 Euro.
Sind Minijobber rentenversicherungspflichtig?
Grundsätzlich ja. Eine Befreiung ist unter den gesetzlichen Voraussetzungen möglich.
Kann eine Befreiung wieder aufgehoben werden?
Seit dem 1. Juli 2026 ist unter den gesetzlichen Voraussetzungen eine einmalige Aufhebung möglich.
Bin ich durch meinen Minijob krankenversichert?
Ein Minijob mit Verdienstgrenze begründet grundsätzlich keinen eigenen Krankenversicherungsschutz.
Haben Minijobber Anspruch auf Urlaub und Entgeltfortzahlung?
Ja, unter den allgemeinen arbeitsrechtlichen Voraussetzungen.
Was ist eine kurzfristige Beschäftigung?
Eine von vornherein zeitlich begrenzte Beschäftigung, grundsätzlich höchstens drei Monate oder 70 Arbeitstage im Kalenderjahr, wenn die weiteren Voraussetzungen erfüllt sind.
Was ist ein Midijob?
Eine sozialversicherungspflichtige Beschäftigung im Übergangsbereich. 2026 liegt dieser grundsätzlich zwischen 603,01 Euro und 2.000 Euro monatlich.
Fazit
Die geringfügige Beschäftigung lässt sich nicht mehr mit dem alten Satz erklären: „Bis 520 Euro zahlt der Arbeitnehmer keine Sozialversicherung.“
Die richtige Prüfung lautet: Beschäftigungsform → regelmäßiger Verdienst oder Zeitgrenze → weitere Jobs → Sozialversicherung → Rentenversicherung → Steuer → Arbeitsrechte → Minijob, kurzfristige Beschäftigung oder Midijob.