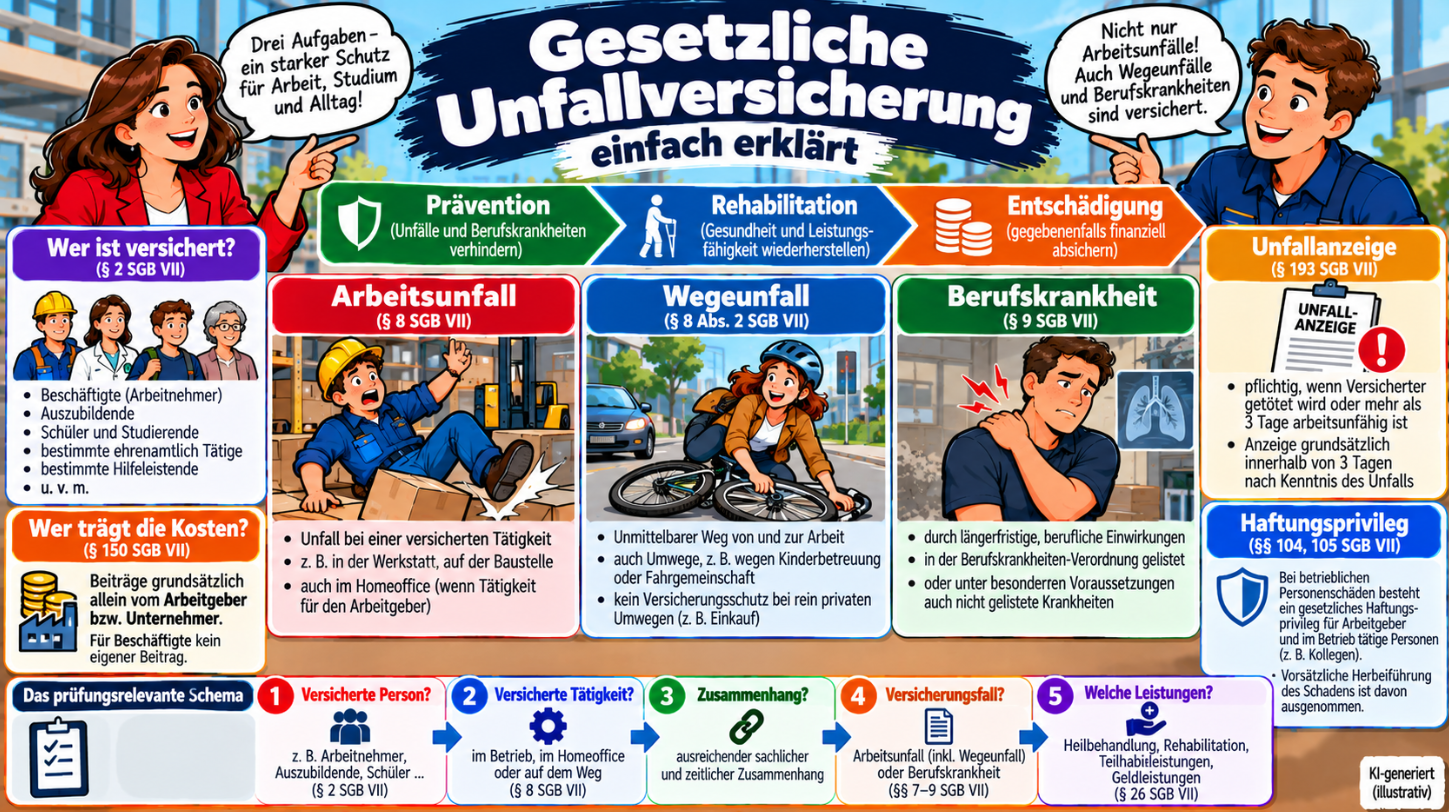
Die gesetzliche Unfallversicherung gehört zu den fünf klassischen Zweigen der Sozialversicherung.
Sie schützt Versicherte insbesondere bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Ihre Aufgabe beginnt aber nicht erst, wenn bereits etwas passiert ist.
Die gesetzliche Unfallversicherung verfolgt drei zentrale Ziele:
Prävention → Rehabilitation → Entschädigung
Für Fachwirt-Aufgaben ist deshalb nicht nur die Frage wichtig: „Ist ein Unfall passiert?“, sondern: „War die Person versichert und stand das Ereignis in einem ausreichenden Zusammenhang mit einer versicherten Tätigkeit?“
Wo ist die gesetzliche Unfallversicherung geregelt?
Die gesetzliche Unfallversicherung ist im Siebten Buch Sozialgesetzbuch – SGB VII geregelt.
Wichtige Vorschriften für Grundlagenfälle sind insbesondere:
- § 1 SGB VII → Aufgaben
- § 2 SGB VII → Versicherung kraft Gesetzes
- § 7 SGB VII → Versicherungsfälle
- § 8 SGB VII → Arbeitsunfall
- § 9 SGB VII → Berufskrankheit
- § 26 SGB VII → Leistungen
- §§ 104, 105 SGB VII → Haftungsprivilegien
- § 150 SGB VII → Beitragspflicht
- § 193 SGB VII → Unfallanzeige
Was sind Versicherungsfälle?
§ 7 SGB VII nennt zwei Versicherungsfälle:
Arbeitsunfälle und Berufskrankheiten.
Der Wegeunfall ist keine dritte eigenständige Versicherungsfallart. Er wird vielmehr in § 8 SGB VII als versicherter Weg im Zusammenhang mit einem Arbeitsunfall geregelt.
Merksatz: Versicherungsfälle = Arbeitsunfall + Berufskrankheit. Wegeunfall = besonderer Fall des Arbeitsunfalls.
Welche Aufgaben hat die gesetzliche Unfallversicherung?
Prävention
Arbeitsunfälle, Berufskrankheiten und arbeitsbedingte Gesundheitsgefahren sollen möglichst verhindert werden.
Rehabilitation
Nach einem Versicherungsfall sollen Gesundheit und Leistungsfähigkeit möglichst wiederhergestellt werden.
Entschädigung
Versicherte beziehungsweise Hinterbliebene können unter den gesetzlichen Voraussetzungen Geldleistungen erhalten.
Prävention ist ein zentraler Auftrag
Die Unfallversicherungsträger sollen nicht nur bereits eingetretene Schäden bezahlen. Sie haben auch die Aufgabe, Arbeitsunfälle, Berufskrankheiten und arbeitsbedingte Gesundheitsgefahren zu verhüten und für wirksame Erste Hilfe zu sorgen.
- Beratung von Unternehmen
- Unfallverhütungsvorschriften
- Überwachung
- Schulungen
- Informationen
- Präventionsmaßnahmen
Damit besteht eine direkte Verbindung zum Arbeitsschutzrecht.
Wer ist gesetzlich unfallversichert?
Die gesetzliche Unfallversicherung ist keine reine Arbeitnehmerversicherung. § 2 SGB VII nennt zahlreiche Personengruppen, die kraft Gesetzes versichert sind.
- Beschäftigte
- Auszubildende
- Schüler
- Studierende
- Kinder in bestimmten Betreuungseinrichtungen
- bestimmte ehrenamtlich Tätige
- bestimmte Hilfeleistende
- Personen in bestimmten Rehabilitations- oder Bildungssituationen
Für den typischen Fachwirt-Fall ist allerdings meistens der beschäftigte Arbeitnehmer der Ausgangspunkt.
Muss ein Arbeitnehmer sich selbst anmelden?
Beschäftigte müssen nicht privat einen Versicherungsvertrag mit einer Berufsgenossenschaft abschließen. Der gesetzliche Versicherungsschutz folgt grundsätzlich aus dem Gesetz.
Versicherung kraft Gesetzes.
Wer sind die Träger der gesetzlichen Unfallversicherung?
Im gewerblichen Bereich sind insbesondere die Berufsgenossenschaften zuständig.
Für den öffentlichen Bereich bestehen insbesondere Unfallkassen und andere Unfallversicherungsträger der öffentlichen Hand.
Die Zuständigkeit richtet sich nach dem jeweiligen Unternehmen beziehungsweise Tätigkeitsbereich.
Was ist ein Arbeitsunfall?
§ 8 Abs. 1 SGB VII definiert Arbeitsunfälle als Unfälle von Versicherten infolge einer versicherten Tätigkeit.
Der Unfall ist dabei ein zeitlich begrenztes, von außen auf den Körper einwirkendes Ereignis, das zu einem Gesundheitsschaden oder zum Tod führt.
Prüfung eines Arbeitsunfalls
- Versicherte Person?
- Versicherte Tätigkeit?
- Unfallereignis?
- Gesundheitsschaden oder Tod?
- Zusammenhang? Ist der Unfall gerade infolge der versicherten Tätigkeit eingetreten?
Beispiel: klassischer Arbeitsunfall
Ein Lagerarbeiter hebt während seiner Arbeit eine Palette mit einem Hubwagen an. Die Palette kippt und verletzt seinen Fuß.
- Beschäftigter → versichert
- Lagerarbeit → versicherte Tätigkeit
- umfallende Palette → Unfallereignis
- Fußverletzung → Gesundheitsschaden
- Zusammenhang mit der Arbeit → gegeben
→ grundsätzlich Arbeitsunfall.
Unfall am Arbeitsplatz ist nicht automatisch Arbeitsunfall
Ein sehr wichtiger Prüfungspunkt lautet: Ort des Ereignisses allein entscheidet nicht.
Nur weil ein Unfall im Betrieb passiert, liegt noch nicht automatisch ein Arbeitsunfall vor. Entscheidend ist der Zusammenhang mit der versicherten Tätigkeit.
Arbeitsplatz ≠ automatisch Arbeitsunfall.
Verbotswidriges Handeln schließt Versicherungsschutz nicht automatisch aus
§ 7 SGB VII stellt ausdrücklich klar, dass verbotswidriges Handeln einen Versicherungsfall nicht automatisch ausschließt.
Ein Beschäftigter kann also gegen eine Sicherheitsvorschrift verstoßen und dennoch einen versicherten Arbeitsunfall erleiden. Arbeitsrechtliche Folgen sind davon getrennt zu prüfen.
Arbeitsunfall im Homeoffice
Wird eine versicherte Tätigkeit im Haushalt oder an einem anderen Ort ausgeübt, kann grundsätzlich ebenfalls gesetzlicher Unfallversicherungsschutz bestehen.
Aber auch hier gilt: Nicht jeder Unfall zu Hause ist automatisch Arbeitsunfall. Entscheidend bleibt der Zusammenhang mit einer versicherten Tätigkeit.
Beispiel Homeoffice
Arbeitnehmer A arbeitet im Homeoffice. Während er betriebliche Unterlagen aus einem anderen Raum holt, stürzt er auf der Treppe.
Dann ist zu prüfen, ob der Weg konkret im Zusammenhang mit seiner versicherten beruflichen Tätigkeit stand.
Was ist ein Wegeunfall?
Auch der Weg zur Arbeit und von der Arbeit nach Hause kann versichert sein.
§ 8 Abs. 2 SGB VII erfasst insbesondere das Zurücklegen des mit der versicherten Tätigkeit zusammenhängenden unmittelbaren Weges nach und von dem Ort der Tätigkeit.
Muss der kürzeste Weg genommen werden?
Nicht zwingend. „Unmittelbarer Weg“ bedeutet nicht automatisch geografisch kürzeste Strecke.
Auch ein längerer Weg kann versichert sein, wenn sachliche Gründe dafür bestehen, etwa Verkehrslage, Umleitung oder eine sinnvollere Verkehrsverbindung.
Fahrgemeinschaften
Auch Abweichungen vom direkten Weg können versichert sein, wenn sie mit einer Fahrgemeinschaft zusammenhängen.
Kinderbetreuung und Arbeitsweg
Auch ein Umweg kann versichert sein, wenn er erforderlich ist, um ein Kind wegen der eigenen beruflichen Tätigkeit oder der beruflichen Tätigkeit des Ehegatten beziehungsweise Lebenspartners fremder Obhut anzuvertrauen.
Private Umwege
Anders sieht es bei rein privaten Erledigungen aus. Ein privater Abweg kann den Versicherungsschutz unterbrechen.
Beruflich veranlasster Weg → grundsätzlich geschützt. Rein privater Abweg → Versicherungsschutz kann entfallen.
Alkohol und Arbeitsunfall
Alkoholkonsum schließt den Versicherungsschutz nicht automatisch aus. Entscheidend ist im Einzelfall, ob noch ein ausreichender Zusammenhang zwischen der versicherten Tätigkeit und dem Unfall besteht.
Was ist eine Berufskrankheit?
Nicht jede Erkrankung, die während des Arbeitslebens entsteht, ist automatisch eine Berufskrankheit.
§ 9 SGB VII stellt besondere Anforderungen. Berufskrankheiten sind grundsätzlich Krankheiten, die durch Rechtsverordnung als Berufskrankheiten bezeichnet sind und die Versicherte infolge ihrer versicherten Tätigkeit erleiden.
Typische Ursachen von Berufskrankheiten
- Lärm
- Gefahrstoffe
- Staub
- bestimmte chemische Einwirkungen
- biologische Einwirkungen
- langjährige körperliche Belastungen
- hautschädigende Einwirkungen
Berufskrankheiten-Verordnung
Viele anerkannte Berufskrankheiten sind in der Berufskrankheiten-Verordnung – BKV aufgeführt.
Eine wichtige Prüfungsfrage lautet deshalb: Ist die Erkrankung als Berufskrankheit bezeichnet und sind deren Voraussetzungen erfüllt?
Erkrankung nicht auf der Liste – automatisch kein Schutz?
Nein. § 9 Abs. 2 SGB VII ermöglicht unter besonderen Voraussetzungen die Anerkennung einer Krankheit wie eine Berufskrankheit, wenn neue Erkenntnisse der medizinischen Wissenschaft die gesetzlichen Voraussetzungen erfüllen.
Arbeitsbedingte Gesundheitsgefahr und Berufskrankheit nicht verwechseln
Die Unfallversicherung hat einen Präventionsauftrag auch für arbeitsbedingte Gesundheitsgefahren. Aber: arbeitsbedingte Gesundheitsgefahr ≠ automatisch anerkannte Berufskrankheit.
Arbeitsunfall oder Berufskrankheit?
Arbeitsunfall: typischerweise zeitlich begrenztes Ereignis.
Berufskrankheit: typischerweise Erkrankung aufgrund besonderer beruflicher Einwirkungen über einen längeren Zeitraum.
Diese Gegenüberstellung ist nur eine Lernhilfe und ersetzt nicht die gesetzlichen Voraussetzungen.
Welche Leistungen erbringt die gesetzliche Unfallversicherung?
Nach einem Versicherungsfall steht nicht zuerst die Zahlung einer Rente im Mittelpunkt. Ziel ist zunächst, Gesundheit und Erwerbsfähigkeit möglichst wiederherzustellen.
- Heilbehandlung
- medizinische Rehabilitation
- Leistungen zur Teilhabe am Arbeitsleben
- Leistungen zur sozialen Teilhabe
- Pflegeleistungen
- ergänzende Leistungen
- Geldleistungen
Verletztengeld
Kann ein Versicherter wegen eines Arbeitsunfalls oder einer Berufskrankheit nicht arbeiten, kann unter den gesetzlichen Voraussetzungen Verletztengeld gezahlt werden.
Verletztengeld sollte nicht mit Krankengeld der gesetzlichen Krankenversicherung verwechselt werden.
Verletztenrente
Eine Verletztenrente gibt es nicht automatisch nach jedem Arbeitsunfall.
Grundsätzlich setzt § 56 SGB VII insbesondere voraus, dass die Erwerbsfähigkeit infolge des Versicherungsfalls über die 26. Woche hinaus um mindestens 20 Prozent gemindert ist.
Diese sogenannte Minderung der Erwerbsfähigkeit – MdE ist ein zentraler Begriff der gesetzlichen Unfallversicherung.
MdE ist nicht dasselbe wie Arbeitsunfähigkeit
Arbeitsunfähigkeit fragt insbesondere, ob die konkrete bisherige Tätigkeit krankheitsbedingt ausgeübt werden kann.
Minderung der Erwerbsfähigkeit bewertet dagegen die unfall- oder berufskrankheitsbedingte Einschränkung der Erwerbsmöglichkeiten auf dem allgemeinen Arbeitsmarkt.
Arbeitsunfähigkeit ≠ automatisch bestimmte MdE.
Hinterbliebenenleistungen
Führt ein Versicherungsfall zum Tod, können unter den gesetzlichen Voraussetzungen Leistungen an Hinterbliebene entstehen, etwa Sterbegeld oder Hinterbliebenenrenten.
Wer finanziert die gesetzliche Unfallversicherung?
Für Beschäftigte werden die Beiträge grundsätzlich vom Unternehmer beziehungsweise Arbeitgeber getragen.
Arbeitnehmer zahlen hierfür grundsätzlich keinen eigenen Arbeitnehmerbeitrag.
Gesetzliche Unfallversicherung → für Beschäftigte grundsätzlich Arbeitgeber-/Unternehmerfinanzierung.
Muss ein Arbeitsunfall gemeldet werden?
Nicht jeder kleine Unfall führt automatisch zu einer förmlichen Unfallanzeige.
Nach § 193 SGB VII muss der Unternehmer einen Unfall insbesondere anzeigen, wenn der Versicherte getötet oder so verletzt wird, dass er mehr als drei Tage arbeitsunfähig ist.
Frist für die Unfallanzeige
Die Anzeige ist grundsätzlich binnen drei Tagen zu erstatten, nachdem der Unternehmer von dem anzeigepflichtigen Unfall Kenntnis erlangt hat.
Das sind zwei unterschiedliche Regeln:
mehr als drei Tage arbeitsunfähig → Anzeigepflicht prüfen
Kenntnis des anzeigepflichtigen Unfalls → grundsätzlich drei Tage Zeit für die Anzeige
Betriebsrat oder Personalrat bei der Unfallanzeige
Besteht ein Betriebs- oder Personalrat, enthält § 193 SGB VII auch Beteiligungsregeln bei der Unfallanzeige.
Außerdem sind unter anderem Fachkraft für Arbeitssicherheit und Betriebsarzt über Unfall- und Berufskrankheitenanzeigen zu informieren.
Wer entscheidet, ob ein Arbeitsunfall vorliegt?
Nicht der Arbeitgeber entscheidet abschließend darüber, ob ein Versicherungsfall anerkannt wird.
Die rechtliche Prüfung erfolgt durch den zuständigen Unfallversicherungsträger.
Arbeitgeber meldet – Unfallversicherungsträger entscheidet.
Durchgangsarzt
Nach einem Arbeitsunfall kann je nach Art und Schwere der Verletzung ein Durchgangsarzt – D-Arzt eine wichtige Rolle spielen.
Durchgangsärzte sind besonders für die Behandlung von Arbeitsunfällen qualifiziert und in das Heilverfahren der gesetzlichen Unfallversicherung eingebunden.
Arbeitsunfall und Entgeltfortzahlung
Auch bei einem Arbeitsunfall kann zunächst unter den gesetzlichen Voraussetzungen Entgeltfortzahlung durch den Arbeitgeber bestehen.
Danach kann beispielsweise Verletztengeld relevant werden.
Arbeitsunfall und Krankenversicherung
Bei einem anerkannten Arbeitsunfall ist grundsätzlich die gesetzliche Unfallversicherung der zuständige Sozialversicherungszweig.
Für die Prüfung lautet die erste Frage deshalb nicht: „Welche Krankenkasse zahlt?“, sondern: „Liegt ein Versicherungsfall der gesetzlichen Unfallversicherung vor?“
Haftungsprivileg des Arbeitgebers
Die gesetzliche Unfallversicherung verändert auch das zivilrechtliche Haftungssystem.
§ 104 SGB VII beschränkt bei einem betrieblichen Versicherungsfall grundsätzlich die persönliche Haftung des Unternehmers für Personenschäden gegenüber Versicherten.
Insbesondere bei vorsätzlicher Herbeiführung des Versicherungsfalls greifen wichtige Ausnahmen.
Bei Wegeunfällen gelten für die Haftungsprivilegien besondere gesetzliche Ausnahmen, die im Einzelfall gesondert geprüft werden müssen.
Haftung unter Kollegen
Auch für andere im Betrieb tätige Personen enthält das SGB VII ein besonderes Haftungsprivileg.
§ 105 SGB VII kann bei betrieblich verursachten Versicherungsfällen die persönliche Haftung gegenüber Versicherten desselben Betriebs für Personenschäden grundsätzlich ausschließen.
Insbesondere bei vorsätzlicher Herbeiführung greift das Privileg nicht.
Mehr dazu findest du im Artikel Arbeitnehmerhaftung.
Sachschaden und Personenschaden unterscheiden
Das Haftungsprivileg betrifft insbesondere Personenschäden. Sachschäden müssen gesondert geprüft werden.
Beispiel 1: Unfall an der Maschine
- Versicherte Person?
- versicherte Tätigkeit?
- Unfallereignis?
- Gesundheitsschaden?
- Zusammenhang zwischen Tätigkeit und Unfall?
- Arbeitsunfall?
- Leistungen der Unfallversicherung?
Beispiel 2: Weg zur Arbeit
Arbeitnehmer B fährt morgens auf direktem Weg zur Arbeit und stürzt mit dem Fahrrad.
→ grundsätzlich kann ein Wegeunfall vorliegen.
Beispiel 3: Kita-Umweg
Arbeitnehmerin C bringt ihr Kind vor Arbeitsbeginn zur Betreuung und fährt anschließend zur Arbeit. Auf dem notwendigen Umweg ereignet sich ein Verkehrsunfall.
Dann ist zu prüfen, ob die gesetzliche Sonderregel für den Weg zur Unterbringung des Kindes greift.
Beispiel 4: privater Einkauf
Arbeitnehmer D verlässt auf dem Heimweg den Arbeitsweg, um ausschließlich privat einzukaufen.
Dann muss geprüft werden, ob der versicherte Arbeitsweg unterbrochen wurde.
Beispiel 5: Homeoffice
Arbeitnehmer E arbeitet zu Hause und holt betriebliche Unterlagen aus einem anderen Raum. Auf dem Weg stürzt er.
- versicherte Beschäftigung?
- betrieblicher Zweck des Weges?
- Unfall?
- Gesundheitsschaden?
- Zusammenhang mit der versicherten Tätigkeit?
Beispiel 6: mögliche Berufskrankheit
Arbeitnehmer F arbeitet über viele Jahre in starkem beruflichem Lärm. Später wird eine erhebliche Hörminderung festgestellt.
- versicherte Person?
- berufliche Einwirkung?
- Erkrankung?
- Berufskrankheiten-Verordnung einschlägig?
- Voraussetzungen erfüllt?
- Zusammenhang mit der beruflichen Tätigkeit?
Typische Fehler in der Prüfung
„Die gesetzliche Unfallversicherung zahlt nur nach Arbeitsunfällen“: Falsch. Sie hat auch Präventionsaufgaben und erbringt Leistungen bei Berufskrankheiten.
„Nur Arbeitnehmer sind gesetzlich unfallversichert“: Falsch. § 2 SGB VII erfasst zahlreiche weitere Personengruppen.
„Versicherungsfälle sind Arbeitsunfall, Wegeunfall und Berufskrankheit“: Nicht ganz richtig. Versicherungsfälle sind Arbeitsunfall und Berufskrankheit; der Wegeunfall ist ein besonderer Fall des Arbeitsunfalls.
„Jeder Unfall im Betrieb ist Arbeitsunfall“: Falsch. Entscheidend ist der Zusammenhang mit einer versicherten Tätigkeit.
„Ein Verstoß gegen Sicherheitsregeln beendet automatisch den Versicherungsschutz“: Falsch. Verbotswidriges Handeln schließt den Versicherungsfall nicht automatisch aus.
„Im Homeoffice gibt es keinen Unfallversicherungsschutz“: Falsch. Auch dort kann Versicherungsschutz bestehen.
„Nur der kürzeste Arbeitsweg ist versichert“: Zu pauschal. Auch andere Wege und gesetzlich anerkannte Abweichungen können versichert sein.
„Jede arbeitsbedingte Krankheit ist eine Berufskrankheit“: Falsch. § 9 SGB VII und die BKV enthalten besondere Voraussetzungen.
„Nach jedem Arbeitsunfall gibt es eine Unfallrente“: Falsch. Eine Verletztenrente setzt besondere Voraussetzungen voraus.
„20 % MdE bedeutet 20 % Arbeitsunfähigkeit“: Falsch. MdE und Arbeitsunfähigkeit sind unterschiedliche Begriffe.
„Arbeitnehmer zahlen einen Anteil zur Berufsgenossenschaft“: Im normalen Beschäftigtenfall falsch. Die Beiträge trägt grundsätzlich der Unternehmer.
„Jeder kleine Unfall muss als förmliche Unfallanzeige gemeldet werden“: Zu pauschal. § 193 SGB VII nennt besondere Voraussetzungen.
„Mehr als drei Tage arbeitsunfähig bedeutet drei Tage Zeit für die Meldung“: Falsch. Das sind zwei getrennte Regeln.
Prüfungsschema gesetzliche Unfallversicherung
- Ist die Person versichert? Insbesondere § 2 SGB VII prüfen.
- Welche Tätigkeit wurde ausgeübt? War sie versichert?
- Welcher Versicherungsfall kommt infrage? Arbeitsunfall oder Berufskrankheit?
- Bei Arbeitsunfall: liegt ein Unfall vor? zeitlich begrenztes Ereignis, äußere Einwirkung, Gesundheitsschaden oder Tod?
- Besteht der erforderliche Zusammenhang?
- Bei Wegeunfall: war der Weg versichert?
- Bei Berufskrankheit: berufliche Einwirkung, Krankheit, BKV, Voraussetzungen?
- Welche Leistungen kommen infrage?
- Besteht eine Anzeigepflicht? § 193 SGB VII.
- Gibt es Haftungsfragen? §§ 104, 105 SGB VII prüfen.
Merksatz für die Prüfung
Gesetzliche Unfallversicherung = Prävention → Rehabilitation → Entschädigung
Versicherungsfälle = Arbeitsunfall + Berufskrankheit
Wegeunfall = besonderer Fall des Arbeitsunfalls
Arbeitsunfall = versicherte Person + versicherte Tätigkeit + Unfall + Gesundheitsschaden + Zusammenhang
Finanzierung bei Beschäftigten = grundsätzlich Arbeitgeber/Unternehmer
Ort allein entscheidet nicht – entscheidend ist der Zusammenhang mit der versicherten Tätigkeit.
Passende Fachwissen-Artikel
Zu diesem Thema passen besonders Das Sozialversicherungsrecht, Das Arbeitsschutzrecht, Die Arbeitnehmerhaftung, Rechte und Pflichten aus dem Arbeitsverhältnis und Der Betriebsrat.
Eine übergeordnete Einordnung findest du außerdem im Bereich Prüfungswissen.
Häufige Fragen zur gesetzlichen Unfallversicherung
Was ist die gesetzliche Unfallversicherung?
Ein Zweig der Sozialversicherung, der insbesondere Arbeitsunfälle und Berufskrankheiten absichert und zugleich Präventionsaufgaben übernimmt.
Wo ist die Unfallversicherung geregelt?
Im SGB VII.
Wer ist versichert?
Insbesondere Beschäftigte, aber auch zahlreiche weitere gesetzlich bestimmte Personengruppen.
Was ist ein Arbeitsunfall?
Ein Unfall eines Versicherten infolge einer versicherten Tätigkeit.
Was ist ein Wegeunfall?
Ein Unfall auf einem versicherten Weg nach oder von dem Ort der Tätigkeit. Er wird rechtlich dem Arbeitsunfall zugeordnet.
Bin ich im Homeoffice gesetzlich unfallversichert?
Auch im Homeoffice kann Versicherungsschutz bestehen. Entscheidend ist, ob das Unfallereignis im Zusammenhang mit einer versicherten Tätigkeit stand.
Was ist eine Berufskrankheit?
Eine Erkrankung, die die besonderen gesetzlichen Voraussetzungen des § 9 SGB VII erfüllt.
Wer zahlt die Beiträge zur Unfallversicherung?
Bei Beschäftigten grundsätzlich der Unternehmer beziehungsweise Arbeitgeber.
Gibt es nach jedem Arbeitsunfall eine Rente?
Nein. Eine Verletztenrente setzt insbesondere eine hinreichende Minderung der Erwerbsfähigkeit über die gesetzlich bestimmte Dauer voraus.
Wann muss ein Arbeitgeber einen Unfall anzeigen?
Insbesondere wenn ein Versicherter getötet oder so verletzt wird, dass er mehr als drei Tage arbeitsunfähig ist.
Wer entscheidet, ob ein Unfall anerkannt wird?
Der zuständige Unfallversicherungsträger.
Fazit
Die gesetzliche Unfallversicherung ist weit mehr als: „Die Berufsgenossenschaft bezahlt nach einem Arbeitsunfall.“
Die richtige Prüfung lautet: Wer ist versichert? → Welche Tätigkeit wurde ausgeübt? → Arbeitsunfall, Wegeunfall oder Berufskrankheit? → Besteht der erforderliche Zusammenhang zur versicherten Tätigkeit? → Welche Leistungen kommen infrage? → Muss der Versicherungsfall angezeigt werden? → Greifen besondere Haftungsregeln?