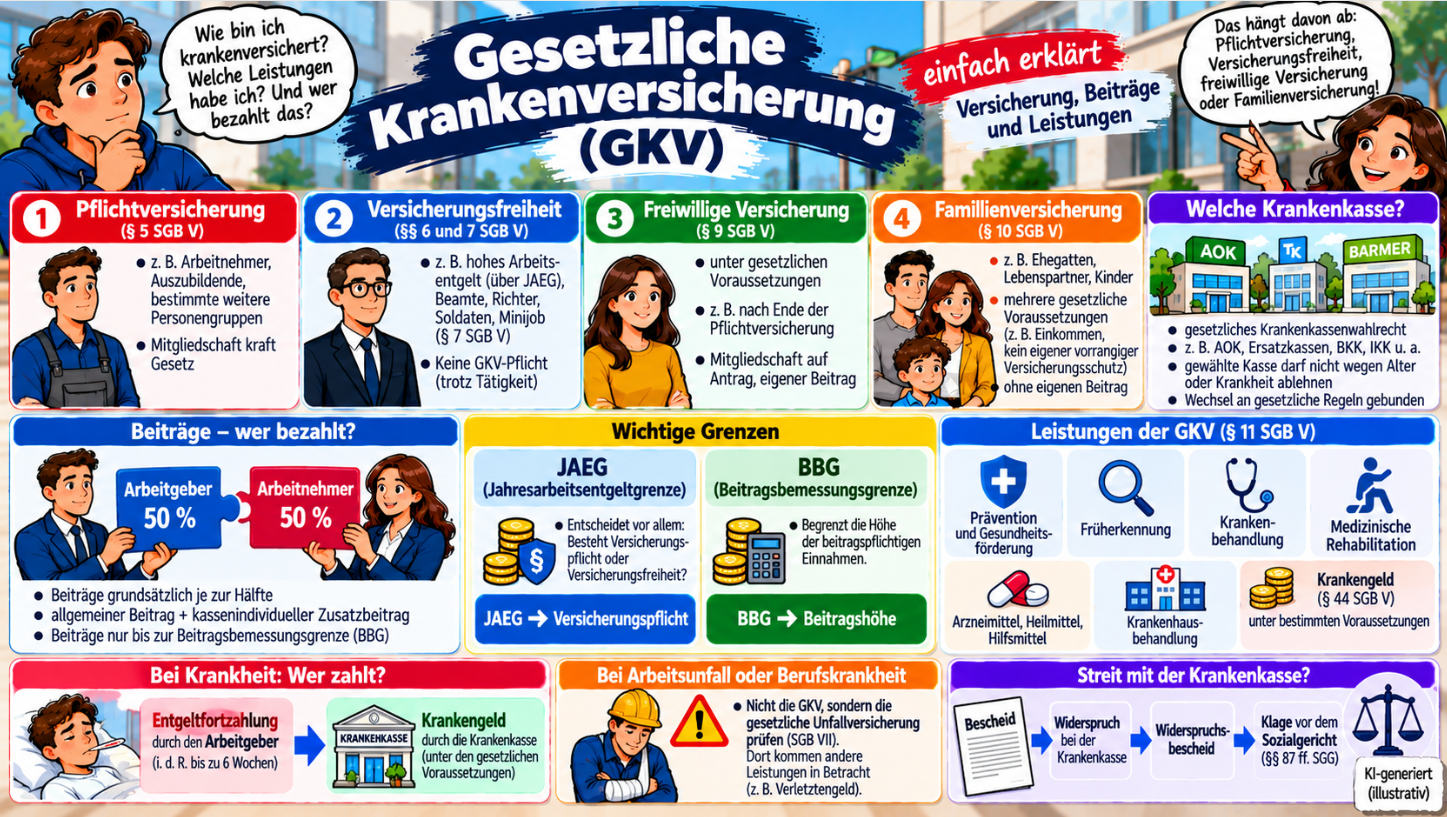
Die gesetzliche Krankenversicherung – kurz GKV – gehört zu den fünf klassischen Zweigen der Sozialversicherung.
Für Fachwirt-Aufgaben ist besonders wichtig: Nicht zuerst fragen „Welche Krankenkasse hat die Person?“, sondern „Wie ist die Person überhaupt krankenversichert?“
Die grundlegende Prüfung lautet:
§ 5 Versicherungspflicht → §§ 6/7 Versicherungsfreiheit → § 9 freiwillige Versicherung → § 10 Familienversicherung.
Erst danach folgen Krankenkassenwahl, Leistungen, Beiträge und mögliche Rechtsbehelfe.
Wo ist die gesetzliche Krankenversicherung geregelt?
Die zentrale Rechtsgrundlage ist das Fünfte Buch Sozialgesetzbuch – SGB V.
- § 1 SGB V → Solidarität und Eigenverantwortung
- § 5 SGB V → Versicherungspflicht
- §§ 6 und 7 SGB V → Versicherungsfreiheit
- § 9 SGB V → freiwillige Versicherung
- § 10 SGB V → Familienversicherung
- § 11 SGB V → Leistungsarten
- § 12 SGB V → Wirtschaftlichkeitsgebot
- § 44 SGB V → Krankengeld
- §§ 173 ff. SGB V → Krankenkassenwahl
Solidarität und Eigenverantwortung
§ 1 SGB V beschreibt die gesetzliche Krankenversicherung als Solidargemeinschaft. Ihre Aufgabe ist es, die Gesundheit der Versicherten zu erhalten, wiederherzustellen oder zu bessern.
Gleichzeitig betont das Gesetz die Eigenverantwortung der Versicherten, etwa durch gesundheitsbewusste Lebensführung, Vorsorge und Mitwirkung bei Behandlung und Rehabilitation.
Vier Versicherungsformen unterscheiden
| Versicherungsform | Grundidee |
|---|---|
| Pflichtversicherung | Mitgliedschaft kraft Gesetzes. |
| Versicherungsfreiheit | Keine GKV-Pflicht trotz grundsätzlich relevanter Stellung oder Beschäftigung. |
| Freiwillige Versicherung | Freiwillige Mitgliedschaft unter gesetzlichen Voraussetzungen. |
| Familienversicherung | Beitragsfreie Mitversicherung bestimmter Angehöriger unter den Voraussetzungen des § 10 SGB V. |
Versicherungspflicht nach § 5 SGB V
Für Fachwirt-Aufgaben besonders wichtig sind gegen Arbeitsentgelt beschäftigte Arbeitnehmer und Auszubildende.
Daneben nennt § 5 SGB V weitere versicherungspflichtige Gruppen, etwa bestimmte Bezieher von Sozialleistungen, Studierende oder Rentner unter gesetzlichen Voraussetzungen.
Abhängige Beschäftigung gegen Arbeitsentgelt → grundsätzlich GKV-Versicherungspflicht prüfen.
Nicht jeder Arbeitnehmer ist automatisch GKV-pflichtversichert
Die Aussage „Jeder Arbeitnehmer ist gesetzlich krankenversicherungspflichtig“ ist zu pauschal.
Insbesondere Versicherungsfreiheit nach § 6 SGB V und Sonderregeln zur geringfügigen Beschäftigung nach § 7 SGB V müssen mitgeprüft werden.
Versicherungsfreiheit und JAEG
Ein besonders wichtiger Fall betrifft Arbeitnehmer mit einem regelmäßigen Jahresarbeitsentgelt oberhalb der Jahresarbeitsentgeltgrenze – JAEG.
Wird die JAEG überschritten, kann Versicherungsfreiheit eintreten.
JAEG überschritten ≠ automatisch PKV.
Je nach Voraussetzungen kann die Person freiwillig in der GKV bleiben oder privaten Krankenversicherungsschutz wählen.
Wann endet die Versicherungspflicht bei Überschreiten der JAEG?
Eine Gehaltserhöhung über die JAEG führt nicht automatisch schon im Folgemonat zum Ende der Versicherungspflicht.
Bei Arbeitnehmern ist insbesondere die kalenderjahresbezogene Regel des § 6 SGB V zu beachten. Vereinfacht gilt: JAEG überschritten → Zeitpunkt des Endes der Versicherungspflicht gesondert prüfen.
JAEG und Beitragsbemessungsgrenze nicht verwechseln
JAEG → Versicherungspflicht
BBG → Beitragshöhe
Die Jahresarbeitsentgeltgrenze beantwortet insbesondere, ob ein Arbeitnehmer noch der GKV-Pflicht unterliegt. Die Beitragsbemessungsgrenze begrenzt dagegen die Einnahmen, aus denen Beiträge berechnet werden.
Konkrete Eurobeträge ändern sich regelmäßig und werden deshalb in diesem Grundlagenartikel bewusst nicht festgeschrieben.
Freiwillige Krankenversicherung
Wer nicht mehr versicherungspflichtig ist, muss die gesetzliche Krankenversicherung nicht automatisch verlassen.
Unter den gesetzlichen Voraussetzungen kann eine freiwillige Mitgliedschaft bestehen oder fortgeführt werden.
Versicherungsfreiheit ≠ automatisch Ende jeder GKV-Mitgliedschaft.
Freiwillige Versicherung bedeutet allerdings nicht beitragsfreie Versicherung. Bei der Beitragsbemessung können weitere Einnahmen stärker berücksichtigt werden.
Familienversicherung nach § 10 SGB V
Bestimmte Angehörige können beitragsfrei familienversichert sein, insbesondere Ehegatten, Lebenspartner und Kinder.
Aber: Familienangehöriger + kein Arbeitsentgelt = nicht automatisch familienversichert.
Zu prüfen sind insbesondere:
- Personenkreis
- Wohnsitz oder gewöhnlicher Aufenthalt
- eigener Versicherungsstatus
- keine hauptberufliche Selbstständigkeit
- maßgebliches Gesamteinkommen
- bei Kindern zusätzliche Alters- und Ausbildungsregeln
Geringfügige Beschäftigung
Bei einer geringfügigen Beschäftigung gelten besondere Regeln. § 7 SGB V bestimmt grundsätzlich Krankenversicherungsfreiheit.
Das bedeutet aber nicht, dass ein Minijobber überhaupt keinen Krankenversicherungsschutz hat. Dieser kann beispielsweise über Familienversicherung, eine andere Beschäftigung, freiwillige Versicherung oder private Absicherung bestehen.
Arbeitgeberpauschale beim Minijob ≠ eigene Pflichtmitgliedschaft des Minijobbers in der GKV.
Mehr dazu findest du im Beitrag Geringfügige Beschäftigung.
Krankenkassenwahl
Versicherungspflicht und Krankenkassenwahl sind zwei verschiedene Fragen.
Versicherte besitzen unter den gesetzlichen Voraussetzungen ein Krankenkassenwahlrecht. Die konkrete Wahl und ein späterer Wechsel richten sich nach den gesetzlichen Regeln der §§ 173 ff. SGB V.
Für die Prüfung genügt: erst Versicherungsstatus klären, dann Krankenkasse.
Welche Leistungen erbringt die GKV?
§ 11 SGB V enthält einen Überblick über die Leistungsarten.
Prävention → Früherkennung → Behandlung → Rehabilitation → Krankengeld
Prävention und Früherkennung
Die GKV soll Krankheiten nicht nur behandeln, sondern auch verhindern oder möglichst früh erkennen.
Krankenbehandlung
Je nach gesetzlichen Voraussetzungen kann die Krankenbehandlung beispielsweise ärztliche und zahnärztliche Behandlung, Arzneimittel, Heilmittel, Hilfsmittel, Krankenhausbehandlung oder häusliche Krankenpflege umfassen.
Wirtschaftlichkeitsgebot nach § 12 SGB V
Leistungen müssen ausreichend, zweckmäßig und wirtschaftlich sein und dürfen das Maß des Notwendigen nicht überschreiten.
Alles medizinisch Denkbare = nicht automatisch GKV-Leistung.
Sachleistungsprinzip
Ein charakteristisches Merkmal der gesetzlichen Krankenversicherung ist das Sachleistungsprinzip.
Der Versicherte erhält medizinische Leistungen grundsätzlich, ohne die gesamten Behandlungskosten zunächst selbst bezahlen und anschließend bei der Krankenkasse einreichen zu müssen.
Sachleistung = Grundprinzip
Kostenerstattung = besondere gesetzliche Konstellation
Krankengeld
Krankengeld ist eine wichtige Geldleistung der gesetzlichen Krankenversicherung.
Nach § 44 SGB V kann unter den gesetzlichen Voraussetzungen Anspruch bestehen, wenn Krankheit arbeitsunfähig macht oder eine entsprechende stationäre Behandlung vorliegt.
GKV-Mitgliedschaft ≠ automatisch Krankengeldanspruch.
Entgeltfortzahlung, Krankengeld und Verletztengeld
Entgeltfortzahlung → Arbeitgeber
Krankengeld → Krankenkasse
Verletztengeld → Unfallversicherung
Bei normalen Arbeitnehmern ist bei Arbeitsunfähigkeit regelmäßig zuerst die Entgeltfortzahlung zu prüfen. Nach deren Ende kann unter den Voraussetzungen des SGB V Krankengeld relevant werden.
Arbeitsunfall und Berufskrankheit
Bei einem Arbeitsunfall oder einer Berufskrankheit darf nicht automatisch nur die Krankenversicherung geprüft werden.
Normale Krankheit → GKV prüfen
Arbeitsunfall/Berufskrankheit → gesetzliche Unfallversicherung prüfen
Mehr dazu findest du im Beitrag Die gesetzliche Unfallversicherung.
Rehabilitation
Auch medizinische Rehabilitation kann zum Leistungssystem der GKV gehören. Je nach Ziel und Ursache können jedoch auch andere Rehabilitationsträger wie Renten- oder Unfallversicherung zuständig sein.
Reha ≠ automatisch Krankenkasse.
Wer finanziert die gesetzliche Krankenversicherung?
Bei typischen versicherungspflichtig beschäftigten Arbeitnehmern tragen Arbeitnehmer und Arbeitgeber die auf das Arbeitsentgelt entfallenden Beiträge grundsätzlich jeweils zur Hälfte.
Das gilt grundsätzlich auch für den kassenindividuellen Zusatzbeitrag.
Beitrag und Zusatzbeitrag
Der Krankenversicherungsbeitrag besteht bei typischen Beschäftigten insbesondere aus allgemeinem beziehungsweise je nach Versicherungsverhältnis ermäßigtem Beitrag und kassenindividuellem Zusatzbeitrag.
Auf feste Eurobeträge wird hier bewusst verzichtet, weil Rechengrößen und Zusatzbeiträge regelmäßig angepasst werden.
Beitragsbemessungsgrenze
Die Beitragsbemessungsgrenze – BBG begrenzt die Einnahmen, aus denen Beiträge berechnet werden.
Verdient ein Arbeitnehmer mehr als die BBG, erhöht der darüber liegende Teil des Arbeitsentgelts den GKV-Beitrag grundsätzlich nicht weiter.
Beitragspflichtige Einnahmen
Bei versicherungspflichtig Beschäftigten ist insbesondere das Arbeitsentgelt beitragsrelevant. In anderen Versicherungsverhältnissen können weitere Einnahmen berücksichtigt werden.
Bei freiwillig Versicherten kann die Beitragsbemessung stärker auf die gesamte wirtschaftliche Leistungsfähigkeit abstellen.
Zuzahlungen und Belastungsgrenze
Bei bestimmten Leistungen sieht das SGB V gesetzliche Zuzahlungen vor.
§ 62 SGB V begrenzt die jährliche Belastung grundsätzlich auf 2 % der jährlichen Bruttoeinnahmen zum Lebensunterhalt. Für bestimmte schwerwiegend chronisch Kranke in Dauerbehandlung kann grundsätzlich eine 1-%-Belastungsgrenze gelten.
Zuzahlungen sind nicht unbegrenzt.
Was passiert bei Streit mit der Krankenkasse?
Lehnt die Krankenkasse eine beantragte Leistung ab, erlässt sie regelmäßig einen Bescheid.
Dann kann unter den gesetzlichen Voraussetzungen Widerspruch erhoben und anschließend gegebenenfalls der Sozialrechtsweg beschritten werden.
Mehr dazu findest du im Beitrag Die Sozialgerichtsbarkeit.
Beispiel 1: normaler Arbeitnehmer
- Beschäftigung gegen Arbeitsentgelt?
- § 5 Abs. 1 Nr. 1 SGB V?
- Versicherungsfreiheit?
- JAEG?
- Krankenkasse gewählt?
- Beiträge?
Beispiel 2: hohes Arbeitsentgelt
Arbeitnehmer B erhält eine deutliche Gehaltserhöhung und liegt mit seinem regelmäßigen Jahresarbeitsentgelt über der JAEG.
Nicht sofort sagen: „B muss jetzt privat versichert werden.“
- regelmäßiges Jahresarbeitsentgelt?
- JAEG überschritten?
- Zeitpunkt des Endes der Versicherungspflicht?
- freiwillige GKV oder andere Absicherung?
Beispiel 3: Familienversicherung
- Personenkreis des § 10 SGB V?
- Wohnsitz beziehungsweise gewöhnlicher Aufenthalt?
- eigener Versicherungsstatus?
- hauptberufliche Selbstständigkeit?
- Gesamteinkommen?
- bei Kindern zusätzliche Alters- und Ausbildungsregeln?
Beispiel 4: längere Krankheit
- Arbeitsunfähigkeit?
- Entgeltfortzahlungsanspruch gegen Arbeitgeber?
- wie lange?
- danach Krankengeldanspruch?
- Krankengeldanspruch im konkreten Versicherungsverhältnis?
Beispiel 5: Arbeitsunfall
- Arbeitsunfall?
- gesetzliche Unfallversicherung zuständig?
- Entgeltfortzahlung?
- anschließend gegebenenfalls Verletztengeld?
Beispiel 6: Leistungsablehnung
- gesetzlicher Leistungsanspruch?
- Wirtschaftlichkeitsgebot?
- Bescheid?
- Widerspruch?
- gegebenenfalls Sozialgericht?
Typische Fehler in der Prüfung
- „Jeder Arbeitnehmer ist GKV-pflichtversichert“: Zu pauschal.
- „Über der JAEG muss man privat versichert sein“: Falsch.
- „JAEG und BBG sind dasselbe“: Falsch.
- „Familienangehörige ohne Einkommen sind automatisch familienversichert“: Falsch.
- „Wer nicht pflichtversichert ist, kann automatisch freiwillig in die GKV“: Zu pauschal.
- „Minijob bedeutet automatische Krankenversicherung“: Falsch.
- „Die Krankenkasse wird jedem Arbeitnehmer einfach zugeteilt“: Falsch.
- „Alles medizinisch Sinnvolle muss die Krankenkasse bezahlen“: Falsch.
- „GKV bedeutet immer Kostenerstattung“: Falsch.
- „Jeder gesetzlich Versicherte bekommt automatisch Krankengeld“: Falsch.
- „Bei Krankheit zahlt sofort die Krankenkasse“: Falsch.
- „Arbeitsunfall = Krankenkasse“: Zu pauschal.
- „GKV-Beitrag wird auf das komplette Einkommen ohne Grenze berechnet“: Falsch.
- „Zuzahlungen sind unbegrenzt“: Falsch.
Prüfungsschema gesetzliche Krankenversicherung
- Welche Person liegt vor?
- Besteht Versicherungspflicht? § 5 SGB V.
- Besteht Versicherungsfreiheit? §§ 6 und 7 SGB V.
- Kommt freiwillige Versicherung infrage? § 9 SGB V.
- Kommt Familienversicherung infrage? § 10 SGB V.
- Welche Krankenkasse ist gewählt beziehungsweise zuständig?
- Welche Leistung wird begehrt?
- Besteht ein gesetzlicher Leistungsanspruch? §§ 11 ff. SGB V und § 12 beachten.
- Wer finanziert?
- Welche Grenze ist relevant? JAEG oder BBG?
- Bei Arbeitsunfähigkeit: Entgeltfortzahlung, Krankengeld oder Unfallversicherung?
- Bei Streit: Bescheid → Widerspruch → gegebenenfalls Sozialgericht.
Merksatz für die Prüfung
Person bestimmen → Versicherungspflicht → Versicherungsfreiheit → freiwillige Versicherung → Familienversicherung
JAEG → Versicherungspflicht
BBG → Beitragshöhe
Entgeltfortzahlung → Arbeitgeber
Krankengeld → Krankenkasse
Verletztengeld → Unfallversicherung
Passende Fachwissen-Artikel
Zu diesem Beitrag passen besonders Das Sozialversicherungsrecht, Das Entgeltfortzahlungsgesetz, Die gesetzliche Unfallversicherung, Die Sozialgerichtsbarkeit und Geringfügige Beschäftigung.
Eine übergeordnete Einordnung findest du außerdem im Bereich Prüfungswissen.
Häufige Fragen zur gesetzlichen Krankenversicherung
Wer ist gesetzlich krankenversicherungspflichtig?
Insbesondere gegen Arbeitsentgelt beschäftigte Arbeitnehmer und Auszubildende, soweit keine Versicherungsfreiheit oder andere gesetzliche Ausnahme greift.
Muss man über der JAEG privat versichert sein?
Nein. Versicherungsfreiheit bedeutet nicht automatisch private Krankenversicherung.
Was ist der Unterschied zwischen JAEG und BBG?
Die JAEG ist für die Versicherungspflicht relevant. Die BBG begrenzt die Einnahmen, aus denen Beiträge berechnet werden.
Wer kann familienversichert sein?
Unter den Voraussetzungen des § 10 SGB V insbesondere Ehegatten, Lebenspartner und Kinder von Mitgliedern.
Was ist Krankengeld?
Eine Geldleistung der gesetzlichen Krankenversicherung bei Arbeitsunfähigkeit beziehungsweise bestimmten stationären Behandlungen, wenn die gesetzlichen Voraussetzungen erfüllt sind.
Wer zahlt zuerst bei Krankheit?
Bei Arbeitnehmern ist zunächst insbesondere der Anspruch auf Entgeltfortzahlung gegenüber dem Arbeitgeber zu prüfen.
Was passiert bei einer Leistungsablehnung?
Gegen einen ablehnenden Bescheid kann unter den gesetzlichen Voraussetzungen Widerspruch eingelegt und anschließend gegebenenfalls Klage zum Sozialgericht erhoben werden.
Fazit
Die gesetzliche Krankenversicherung lässt sich nicht auf den Satz reduzieren: „Arbeitnehmer sind bei einer Krankenkasse versichert und die bezahlt den Arzt.“
Die richtige Prüfung lautet: Person bestimmen → Versicherungspflicht → Versicherungsfreiheit → freiwillige Versicherung → Familienversicherung → Krankenkasse → Leistung → Leistungsanspruch → Finanzierung → JAEG/BBG → Entgeltfortzahlung/Krankengeld/Unfallversicherung → Rechtsbehelf.