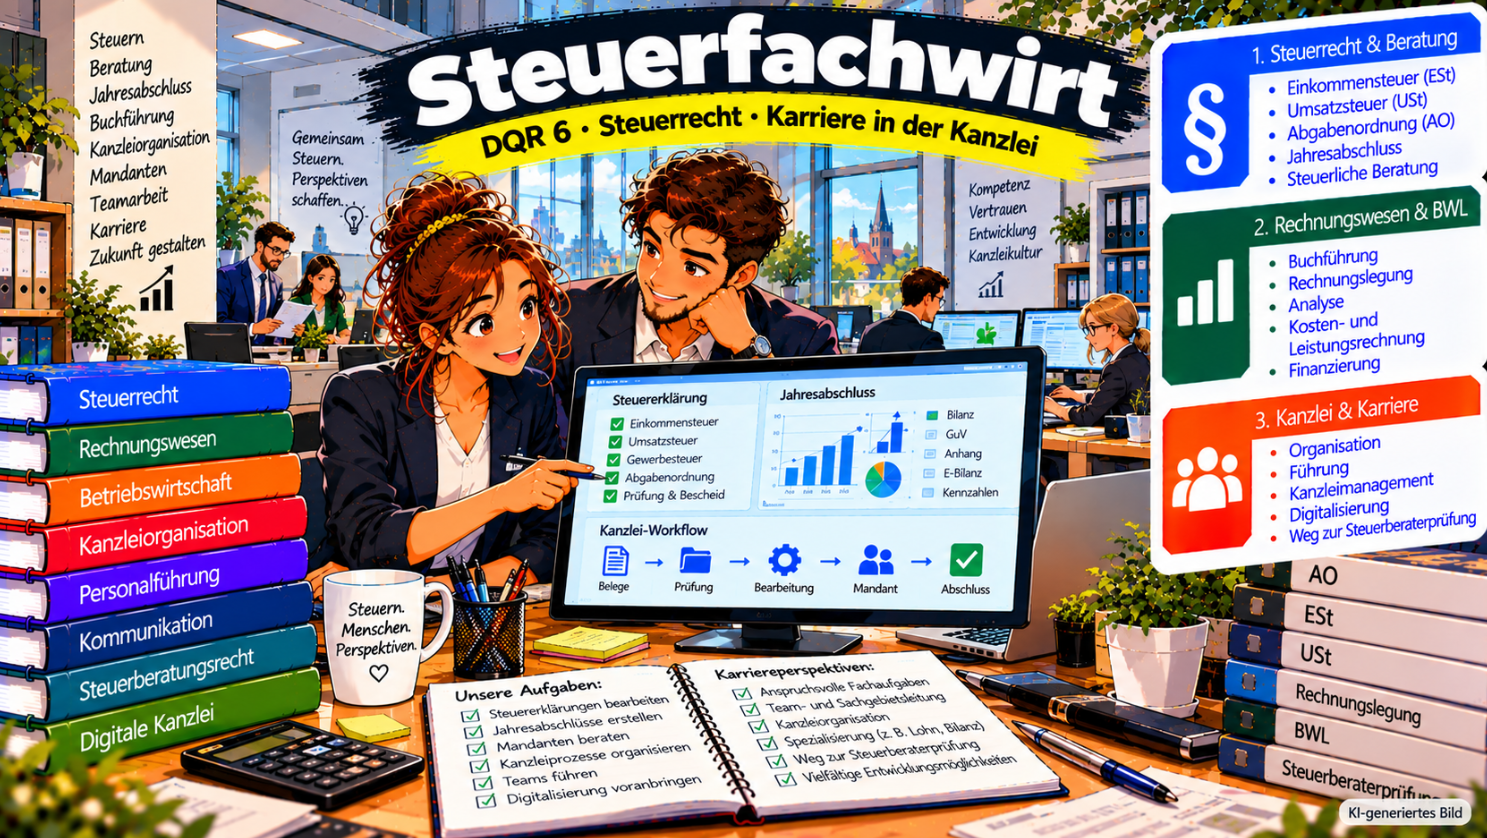
Der Steuerfachwirt ist eine anspruchsvolle berufliche Fortbildung für erfahrene Mitarbeiterinnen und Mitarbeiter im steuerberatenden Beruf.
Die Qualifikation richtet sich insbesondere an Steuerfachangestellte und andere Beschäftigte mit umfangreicher Berufspraxis im Steuer- und Rechnungswesen, die künftig komplexere Fachaufgaben, organisatorische Verantwortung oder Führungsaufgaben in einer Steuerkanzlei übernehmen möchten.
Wichtig ist die Einordnung: Der Steuerfachwirt ist kein IHK-Fachwirt. Die Fortbildungsprüfung wird von den Steuerberaterkammern als zuständigen Stellen nach dem Berufsbildungsgesetz durchgeführt.
Seit dem 1. August 2025 ist der Steuerfachwirt offiziell dem DQR-Niveau 6 zugeordnet.
Ist der Steuerfachwirt 2026 noch aktuell?
Ja. Der Steuerfachwirt ist weiterhin eine etablierte Aufstiegsfortbildung im steuerberatenden Beruf.
Die Prüfung wird von den regional zuständigen Steuerberaterkammern organisiert. Die Qualifikation ist besonders für Beschäftigte interessant, die nach der Ausbildung zum Steuerfachangestellten mehr Verantwortung übernehmen oder sich langfristig auf die Steuerberaterprüfung vorbereiten möchten.
Ist der Steuerfachwirt ein IHK-Abschluss?
Nein.
Anders als beispielsweise der Wirtschaftsfachwirt oder der Fachwirt im Gesundheits- und Sozialwesen wird der Steuerfachwirt nicht von einer Industrie- und Handelskammer geprüft.
Zuständig sind die Steuerberaterkammern. Die Prüfung basiert auf den jeweils geltenden Rechtsvorschriften der zuständigen Steuerberaterkammer. Inhalte und Grundstruktur orientieren sich an den abgestimmten Vorgaben der Steuerberaterorganisation, einzelne Verfahrensdetails sollten aber immer bei der zuständigen Kammer geprüft werden.
Welche Aufgaben übernimmt ein Steuerfachwirt?
Steuerfachwirte übernehmen in Steuerberatungskanzleien häufig besonders anspruchsvolle Fach- und Organisationsaufgaben.
Dazu können gehören:
- komplexe Steuererklärungen vorbereiten,
- Steueranmeldungen bearbeiten,
- Jahresabschlüsse erstellen oder vorbereiten,
- Buchführungen bearbeiten,
- Lohn- und Gehaltsabrechnungen betreuen,
- Steuerbescheide prüfen,
- steuerliche Sachverhalte aufbereiten,
- Mandantenunterlagen prüfen,
- Kanzleiprozesse organisieren,
- Mitarbeiter anleiten,
- Nachwuchskräfte begleiten und
- Verantwortung für einzelne Mandate oder Sachgebiete übernehmen.
Je nach Kanzleigröße können Steuerfachwirte auch Aufgaben in Kanzleiorganisation oder Teamleitung übernehmen.
Darf ein Steuerfachwirt selbstständig Steuerberatung anbieten?
Nicht automatisch.
Die Berufsbezeichnung Steuerfachwirt verleiht keine unbeschränkte Befugnis zur geschäftsmäßigen Hilfeleistung in Steuersachen. Diese ist gesetzlich bestimmten Berufsgruppen vorbehalten.
Unter bestimmten Voraussetzungen erlaubt § 6 Steuerberatungsgesetz jedoch einzelne selbstständige Tätigkeiten, beispielsweise:
- das Buchen laufender Geschäftsvorfälle,
- die laufende Lohnabrechnung und
- das Fertigen von Lohnsteuer-Anmeldungen.
Auch für diese Tätigkeiten gelten zusätzliche gesetzliche Voraussetzungen, unter anderem zur beruflichen Qualifikation und zur einschlägigen Berufspraxis. Der Steuerfachwirt allein berechtigt deshalb nicht automatisch dazu, entsprechende Leistungen selbstständig anzubieten.
Wer eine selbstständige Tätigkeit plant, sollte die Grenzen des Steuerberatungsgesetzes deshalb vorab genau prüfen. Eine umfassende eigenständige Steuerberatung ist mit dem Steuerfachwirt nicht zulässig.
Wer kann zur Steuerfachwirtprüfung zugelassen werden?
Für die Zulassung gibt es mehrere Wege. Maßgeblich ist immer die Rechtsvorschrift der zuständigen Steuerberaterkammer.
Steuerfachangestellte
Wer die Prüfung zum Steuerfachangestellten erfolgreich bestanden hat, benötigt grundsätzlich mindestens drei Jahre hauptberufliche praktische Tätigkeit bei einem Angehörigen des steuerberatenden oder wirtschaftsprüfenden Berufs.
Gleichwertige Berufsausbildung
Wer eine gleichwertige Berufsausbildung abgeschlossen hat, beispielsweise als
- Rechtsanwaltsfachangestellter,
- Industriekaufmann,
- Bankkaufmann oder
- Kaufmann im Groß- und Außenhandel,
benötigt grundsätzlich mindestens fünf Jahre hauptberufliche praktische Tätigkeit im Steuer- und Rechnungswesen.
Davon müssen mindestens drei Jahre bei einem Angehörigen des steuerberatenden oder wirtschaftsprüfenden Berufs absolviert worden sein.
Ohne gleichwertige Berufsausbildung
Wer keine entsprechende Berufsausbildung nachweisen kann, benötigt grundsätzlich mindestens acht Jahre hauptberufliche praktische Tätigkeit im Steuer- und Rechnungswesen.
Davon müssen mindestens fünf Jahre bei einem Angehörigen des steuerberatenden oder wirtschaftsprüfenden Berufs liegen.
Zugang über die Steuerberaterprüfung
Auch Personen, die bereits die Voraussetzungen für die Zulassung zur Steuerberaterprüfung erfüllen, können zur Steuerfachwirtprüfung zugelassen werden.
Die persönliche Zulassung sollte immer frühzeitig mit der zuständigen Steuerberaterkammer geklärt werden.
Wie ist die Steuerfachwirtprüfung aufgebaut?
Die Fortbildungsprüfung besteht aus:
- vier schriftlichen Klausuren und
- einer mündlichen Prüfung.
Seit dem neuen Prüfungsrecht wurden die Prüfungsanforderungen erweitert und stärker auf typische berufliche Situationen ausgerichtet.
Schriftliche Prüfung
| Klausur | Inhalt | Bearbeitungszeit |
|---|---|---|
| Steuerrecht I | Abgabenordnung, Umsatzsteuer, Erbschaft- und Schenkungsteuer, Bewertung | 240 Minuten |
| Steuerrecht II | Steuern vom Einkommen und Ertrag | 240 Minuten |
| Rechnungswesen | Buchführung und Rechnungslegung | 180 Minuten |
| Betriebswirtschaft | Jahresabschlussanalyse, Kosten- und Leistungsrechnung, Finanzierung | 120 Minuten |
Damit umfasst allein der schriftliche Prüfungsteil insgesamt 13 Stunden.
Steuerrecht I
Zu diesem Bereich gehören unter anderem:
- Abgabenordnung,
- Umsatzsteuer,
- Erbschaftsteuer,
- Schenkungsteuer und
- Bewertungsrecht.
Steuerrecht II
Hier stehen insbesondere die Steuern vom Einkommen und Ertrag im Mittelpunkt.
Dazu gehören beispielsweise:
- Einkommensteuer,
- Körperschaftsteuer,
- Gewerbesteuer und
- weitere ertragsteuerliche Fragestellungen.
Rechnungswesen
Geprüft werden insbesondere:
- Buchführung,
- Rechnungslegung,
- Jahresabschluss und
- handels- und steuerrechtliche Zusammenhänge.
Betriebswirtschaft
Dieser Prüfungsteil umfasst insbesondere:
- Jahresabschlussanalyse,
- Kosten- und Leistungsrechnung und
- Finanzierung.
Welche weiteren Prüfungsgebiete gibt es?
Neben den schriftlich geprüften Hauptbereichen gehören auch weitere Themen zum Gesamtstoff der Fortbildungsprüfung.
Dazu zählen:
- Wirtschaftsrecht,
- weitere Rechtsgebiete,
- Steuerberatungsrecht,
- Kanzleiorganisation,
- Kommunikation,
- Führung und
- Zusammenarbeit mit internen und externen Partnern.
Diese Inhalte spielen insbesondere auch in der mündlichen Prüfung eine Rolle.
Wie läuft die mündliche Prüfung ab?
Nach den aktuellen Prüfungsanforderungen, wie sie beispielsweise von der Steuerberaterkammer Hamburg veröffentlicht werden, wird zur mündlichen Prüfung zugelassen, wer:
- in mindestens drei der vier schriftlichen Klausuren mindestens ausreichende Leistungen erreicht hat und
- in keiner Klausur eine ungenügende Leistung erzielt hat.
Die mündliche Prüfung besteht aus einem Kurzvortrag und einem Fachgespräch.
Für den Vortrag erhält der Prüfungsteilnehmer zwei Themen aus unterschiedlichen Prüfungsgebieten zur Auswahl. Die Vorbereitungszeit beträgt zehn Minuten, der Vortrag soll höchstens fünf Minuten dauern. Die gesamte mündliche Prüfung soll pro Teilnehmer nicht länger als 30 Minuten dauern.
Da die Steuerberaterkammern zuständige Stellen sind, sollten Bewerber die für sie geltende Rechtsvorschrift und Prüfungsordnung immer bei ihrer zuständigen Kammer prüfen.
Wann findet die Steuerfachwirtprüfung statt?
Die schriftlichen Prüfungen finden in abgestimmten Prüfungszeiträumen statt. Termine, Anmeldefristen und Gebühren ändern sich jedoch regelmäßig.
Für Bewerber aus Schleswig-Holstein ist deshalb die Steuerberaterkammer Schleswig-Holstein die richtige Anlaufstelle für aktuelle Prüfungstermine, Zulassung und Anmeldefristen.
Welches DQR-Niveau hat der Steuerfachwirt?
Der Steuerfachwirt ist seit dem 1. August 2025 offiziell dem DQR-Niveau 6 zugeordnet.
Damit liegt der Abschluss auf derselben Kompetenzstufe wie ein akademischer Bachelorabschluss.
Das bedeutet jedoch nicht, dass beide Abschlüsse gleichartig sind. Der Steuerfachwirt bleibt eine berufliche Fortbildungsqualifikation und ist kein Hochschulabschluss.
Auch die Abschlussbezeichnung lautet weiterhin Steuerfachwirt beziehungsweise Steuerfachwirtin. Eine automatische Bezeichnung „Bachelor Professional“ ergibt sich aus der DQR-Zuordnung nicht.
Steuerfachwirt oder Bilanzbuchhalter?
Beide Fortbildungen sind anspruchsvoll, haben aber unterschiedliche Schwerpunkte.
| Steuerfachwirt | Bilanzbuchhalter |
|---|---|
| steuerberatender Beruf | Rechnungswesen und Unternehmensfinanzen |
| Steuerrecht sehr stark gewichtet | Bilanzierung und Controlling stark gewichtet |
| typischer Einsatz in Steuerkanzleien | häufig Einsatz in Unternehmen |
| Steuererklärungen und Steuerrecht | Jahresabschluss, Bilanzierung, Reporting |
| Steuerberaterkammer | regelmäßig IHK |
| DQR 6 | DQR 6 |
Der Steuerfachwirt ist deshalb nicht einfach „gleichgestellt“ mit dem Bilanzbuchhalter. Beide Abschlüsse liegen zwar auf einem hohen beruflichen Qualifikationsniveau, führen aber in unterschiedliche Tätigkeitsfelder.
Steuerfachwirt oder Steuerberater?
Der Steuerfachwirt ist eine berufliche Fortbildung.
Der Steuerberater ist dagegen ein gesetzlich geregelter Beruf mit eigener staatlicher Prüfung und Bestellung durch die Steuerberaterkammer.
Steuerberater dürfen unbeschränkt geschäftsmäßige Hilfe in Steuersachen leisten. Der Steuerfachwirt unterstützt dagegen typischerweise Steuerberater innerhalb einer Kanzlei und übernimmt dort anspruchsvolle fachliche Aufgaben.
Hilft der Steuerfachwirt auf dem Weg zum Steuerberater?
Ja. Für viele Steuerfachangestellte ist der Steuerfachwirt ein wichtiger Zwischenschritt auf dem Weg zum Steuerberater.
Die Fortbildung kann den erforderlichen Praxisweg bis zur Zulassung zur Steuerberaterprüfung verkürzen. Nach den geltenden gesetzlichen Regelungen können Steuerfachangestellte mit erfolgreich abgelegter Fortbildungsprüfung zum Steuerfachwirt unter bestimmten Voraussetzungen bereits nach insgesamt sechs Jahren praktischer Tätigkeit zur Steuerberaterprüfung zugelassen werden.
Wichtig: Der Steuerfachwirt ersetzt weder die Steuerberaterprüfung noch führt er automatisch zur Zulassung.
Entscheidend sind immer die gesetzlichen Zulassungsvoraussetzungen zur Steuerberaterprüfung und die im Einzelfall nachzuweisende praktische Tätigkeit. Wer diesen Karriereweg plant, sollte seine persönliche Situation frühzeitig mit der zuständigen Steuerberaterkammer klären.
Wie lange dauert die Weiterbildung?
Die Vorbereitungsdauer hängt stark vom gewählten Lehrgangsmodell ab.
Möglich sind beispielsweise:
- berufsbegleitende Abend- und Wochenendkurse,
- Online-Lehrgänge,
- hybride Angebote und
- kompakte Intensivkurse.
Da die Prüfung selbst von der Steuerberaterkammer abgenommen wird, ist ein bestimmter Anbieter nicht vorgeschrieben.
Welche Anbieter gibt es?
Die Steuerberaterkammer Schleswig-Holstein nennt aktuell beispielsweise Institute, die regelmäßig Vorbereitungskurse anbieten.
Dazu gehören unter anderem:
- Bildungsinstitut des steuerberatenden Berufes,
- Steuerseminar Dr. Huttegger,
- Steuer-Fachschule Dr. Endriss,
- GFS-Steuerfachschule,
- Lehrgangswerk Haas,
- Steuerlehrgänge Dr. Bannas und
- Steuerrechts-Institut KNOLL.
Das ist keine Empfehlung und keine vollständige Marktübersicht.
Vor der Anmeldung sollten insbesondere Unterrichtsform, Laufzeit, aktuelle Kosten, Klausurtraining und persönliche Betreuung verglichen werden.
Was kostet die Weiterbildung zum Steuerfachwirt?
Eine verlässliche allgemeine Preisspanne lässt sich nicht nennen.
Die Kosten hängen stark ab von:
- Bildungsträger,
- Unterrichtsform,
- Laufzeit,
- Umfang des Klausurtrainings,
- Lernmaterialien und
- Zusatzleistungen.
Zusätzlich können Prüfungs- und Zulassungsgebühren der jeweiligen Steuerberaterkammer anfallen.
Wer die Weiterbildung plant, sollte deshalb immer Lehrgangskosten und Kammergebühren getrennt vergleichen.
Kann der Steuerfachwirt gefördert werden?
Je nach persönlicher Situation können unterschiedliche Fördermöglichkeiten infrage kommen.
Dazu können beispielsweise gehören:
- Förderung durch den Arbeitgeber,
- steuerliche Berücksichtigung der Weiterbildungskosten,
- regionale Förderprogramme und
- gegebenenfalls Aufstiegsfortbildungsförderung.
Ob eine konkrete Förderung möglich ist, sollte immer individuell geprüft werden. Weitere Informationen finden Sie in unserem Beitrag Weiterbildung finanzieren.
Werbung / Affiliate-Link
Welche Weiterbildung passt heute wirklich zu deinem beruflichen Ziel?
Der Fachwirt Karriere-Guide hilft dir, Kosten, Karrierechancen, Zeitaufwand und Alternativen realistisch abzuwägen, bevor du dich für eine Weiterbildung entscheidest.
Fachwirt Karriere-Guide bei Amazon ansehen
Bei einem Kauf über diesen Link kann ich eine Provision erhalten. Für dich entstehen keine zusätzlichen Kosten.
Welche Karrierechancen bietet der Steuerfachwirt?
Der Abschluss kann den Weg zu anspruchsvolleren Tätigkeiten in Steuerberatungskanzleien öffnen.
Fachliche Spezialisierung
- komplexere Steuererklärungen,
- Jahresabschlüsse,
- anspruchsvolle steuerliche Sachverhalte und
- besondere Mandantengruppen.
Mandats- und Projektverantwortung
Je nach Kanzlei können Steuerfachwirte eigene Sachgebiete oder Mandatsbereiche koordinieren.
Kanzleiorganisation
Auch Aufgaben in Prozessorganisation, Digitalisierung, Qualitätsmanagement und Kanzleiverwaltung können übernommen werden.
Personalverantwortung
Mit entsprechender Erfahrung sind auch Teamleitung, Einarbeitung und Führung von Mitarbeitern möglich.
Der Abschluss garantiert jedoch keine bestimmte Position oder ein bestimmtes Gehalt.
Wie verändert Digitalisierung den Beruf?
Steuerkanzleien arbeiten zunehmend digital.
Dazu gehören unter anderem:
- digitale Buchführung,
- automatisierte Belegverarbeitung,
- elektronische Steuerakten,
- digitale Mandantenportale,
- Cloud-Anwendungen,
- Prozessautomatisierung,
- Datenanalyse und
- KI-gestützte Assistenzsysteme.
Für Steuerfachwirte werden deshalb neben Steuerrecht und Rechnungswesen zunehmend auch Prozessverständnis, digitale Zusammenarbeit und Kanzleiorganisation wichtig.
FAQ
Ist der Steuerfachwirt ein IHK-Abschluss?
Nein. Die Prüfung wird von den Steuerberaterkammern durchgeführt.
Welches DQR-Niveau hat der Steuerfachwirt?
Seit 1. August 2025 ist der Abschluss offiziell dem DQR-Niveau 6 zugeordnet.
Ist der Steuerfachwirt ein Bachelor?
Nein. DQR 6 bedeutet ein vergleichbares Kompetenzniveau, aber keinen akademischen Bachelorgrad.
Wie viele Klausuren schreibt man?
Der schriftliche Prüfungsteil umfasst vier Klausuren.
Wie lange dauern die Klausuren?
Die beiden Steuerrechtsklausuren dauern jeweils vier Stunden, Rechnungswesen drei Stunden und Betriebswirtschaft zwei Stunden.
Kann man mit dem Steuerfachwirt Steuerberater werden?
Der Steuerfachwirt kann ein wichtiger Zwischenschritt sein und den erforderlichen Praxisweg verkürzen. Er ersetzt jedoch nicht die Steuerberaterprüfung und führt nicht automatisch zur Zulassung.
Kann ein Steuerfachwirt selbstständig Steuerberatung anbieten?
Nicht uneingeschränkt. Die geschäftsmäßige Hilfeleistung in Steuersachen ist gesetzlich geregelt. Bestimmte Buchhaltungsleistungen sind nur unter den Voraussetzungen des Steuerberatungsgesetzes zulässig.
Fazit
Der Steuerfachwirt ist 2026 eine aktuelle und anspruchsvolle Aufstiegsfortbildung für Mitarbeiter im steuerberatenden Beruf.
Die Prüfung wird nicht von einer IHK, sondern von den Steuerberaterkammern durchgeführt und umfasst vier umfangreiche schriftliche Klausuren sowie eine mündliche Prüfung.
Seit 2025 ist der Abschluss offiziell dem DQR-Niveau 6 zugeordnet.
Besonders interessant ist der Steuerfachwirt für Steuerfachangestellte, die mehr Verantwortung in der Kanzlei übernehmen oder langfristig den Weg zur Steuerberaterprüfung einschlagen möchten.
Wer sich für die Fortbildung interessiert, sollte vor der Anmeldung insbesondere die persönliche Zulassung, die Rechtsvorschrift der zuständigen Steuerberaterkammer, Unterrichtsform und Gesamtkosten des Vorbereitungskurses prüfen.