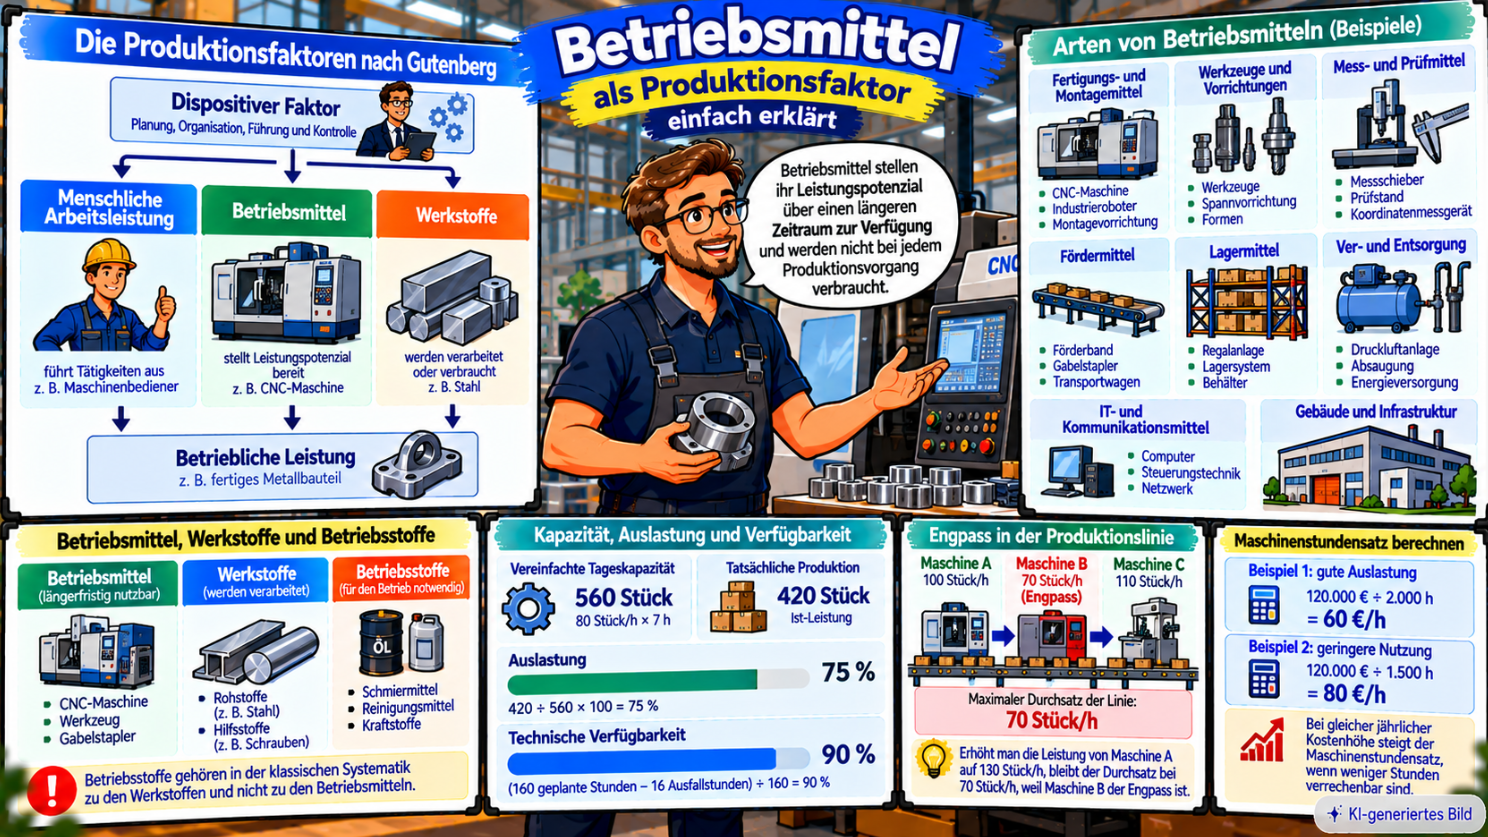
Eine Produktionshalle ohne Maschinen kann ebenso wenig produzieren wie eine Maschine ohne Material oder Beschäftigte.
Damit betriebliche Leistungen entstehen können, müssen verschiedene Produktionsfaktoren miteinander kombiniert werden.
In der klassischen Produktionsfaktorlehre nach Gutenberg werden insbesondere menschliche Arbeitsleistung, Betriebsmittel, Werkstoffe und der dispositive Faktor unterschieden.
Betriebsmittel werden normalerweise nicht bei einem einzigen Produktionsvorgang verbraucht, sondern stellen ihr Leistungspotenzial über einen längeren Zeitraum zur Verfügung.
Was sind Betriebsmittel?
Betriebsmittel sind materielle Güter, die ein Unternehmen zur betrieblichen Leistungserstellung einsetzt und in der Regel über einen längeren Zeitraum nutzt.
Typische Beispiele sind Produktionsmaschinen, Fahrzeuge, Werkzeuge, Betriebsgebäude, Regalanlagen, Gabelstapler, Prüfgeräte und technische Büroausstattung.
Betriebsmittel als Produktionsfaktor nach Gutenberg
Maschinenbediener
CNC-Maschine
Stahlrohling
Planung, Organisation, Führung und Kontrolle
Erst durch die Kombination dieser Faktoren entsteht die betriebliche Leistung.
Wichtig: Die Produktionsfaktorlehre nach Gutenberg ist ein betriebswirtschaftliches Modell und nicht mit den volkswirtschaftlichen Produktionsfaktoren Arbeit, Boden und Kapital gleichzusetzen.
Betriebsmittel, Werkstoffe und Betriebsstoffe unterscheiden
| Begriff | Bedeutung | Beispiel |
|---|---|---|
| Betriebsmittel | längerfristig nutzbare Mittel zur Leistungserstellung | CNC-Maschine |
| Rohstoffe | werden wesentlicher Bestandteil des Produkts | Stahlblech |
| Hilfsstoffe | gehen als untergeordneter Bestandteil in das Produkt ein | Schrauben, Klebstoff |
| Betriebsstoffe | werden für den Betrieb benötigt, gehen typischerweise nicht in das Produkt ein | Schmieröl, Kraftstoff |
Betriebsstoffe gehören in der klassischen Systematik zu den Werkstoffen und nicht zu den Betriebsmitteln.
Beispiel CNC-Maschine
- Betriebsmittel: CNC-Maschine
- Rohstoff: Stahlrohling
- Betriebsstoff: Kühl- oder Schmiermittel
- menschliche Arbeitsleistung: Maschinenbediener
Warum werden Betriebsmittel als Potenzialfaktoren bezeichnet?
Betriebsmittel stellen ein Leistungspotenzial über einen längeren Zeitraum zur Verfügung.
Eine CNC-Maschine kann beispielsweise über viele Jahre hinweg tausende Werkstücke bearbeiten. Sie wird nicht nach jedem Produktionsvorgang verbraucht.
Werkstoffe dagegen werden verarbeitet beziehungsweise verbraucht. Daher spricht man bei ihnen vereinfacht von Verbrauchsfaktoren.
Welche Arten von Betriebsmitteln gibt es?
| Betriebsmittelart | Beispiele | Aufgabe |
|---|---|---|
| Fertigungs- und Montagemittel | CNC-Maschine, Roboter | Produkte bearbeiten oder montieren |
| Werkzeuge und Vorrichtungen | Bohrer, Spannvorrichtung | Bearbeitung ermöglichen |
| Mess- und Prüfmittel | Messschieber, Prüfstand | Qualität kontrollieren |
| Fördermittel | Gabelstapler, Förderband | Material transportieren |
| Lagermittel | Regalanlage, Lagersystem | Güter aufbewahren |
| Ver- und Entsorgungsanlagen | Druckluft, Absaugung | Betrieb unterstützen |
| Informations- und Kommunikationsmittel | Computer, Terminals | Informationen verarbeiten |
| Gebäude und Ausstattung | Produktionshalle, Werkstatteinrichtung | räumliche Voraussetzungen schaffen |
Diese Einteilung ist eine praxisorientierte Gliederung und keine verbindliche aktuelle Normklassifikation.
Betriebsmittel im Produktionsprozess
Ein Unternehmen produziert Metallbauteile. Benötigt werden ein Stahlrohling als Werkstoff, ein Maschinenbediener als menschliche Arbeitsleistung, eine CNC-Fräsmaschine als Betriebsmittel und die Produktionsplanung als dispositiver Faktor.
Warum müssen Betriebsmittel geplant werden?
Betriebsmittel sind häufig teuer, langfristig gebunden und nicht kurzfristig austauschbar. Vor der Anschaffung sollte deshalb geprüft werden:
- Welche Leistung wird benötigt?
- Welche Kapazität ist erforderlich?
- Wie flexibel muss die Anlage sein?
- Wie hoch sind Anschaffungs- und Betriebskosten?
- Welche Nutzungsdauer wird erwartet?
- Welche Wartung ist erforderlich?
- Welche Ausfallrisiken bestehen?
Beispiel Investitionsentscheidung
| Maschine A | Maschine B | |
|---|---|---|
| Anschaffung | 150.000 € | 220.000 € |
| Leistung | 50 Stück/h | 90 Stück/h |
Die günstigere Maschine ist nicht automatisch die wirtschaftlich bessere Wahl. Zusätzlich sind unter anderem Produktionsmenge, Auslastung, Energieverbrauch, Wartung, Personalbedarf, Qualität und Flexibilität zu berücksichtigen.
Kapazität, Auslastung und Verfügbarkeit unterscheiden
Kapazität: Wie viel kann grundsätzlich produziert werden?
Auslastung: Wie stark wird die vorhandene Kapazität tatsächlich genutzt?
Verfügbarkeit: Wie lange steht das Betriebsmittel tatsächlich einsatzbereit zur Verfügung?
80 Stück/h × 7 h
tatsächliche Produktion
420 ÷ 560 × 100
(160 − 16) ÷ 160 × 100
Die 75 % Auslastung beziehen sich auf das Tagesbeispiel, die 90 % Verfügbarkeit auf ein separates Zeitraumsbeispiel. Die Kennzahlen dürfen nicht ohne Weiteres gleichgesetzt oder miteinander multipliziert werden.
Die tatsächlich erreichbare Produktionsmenge hängt außerdem von Rüstzeiten, Stillständen, Ausschuss und organisatorischen Bedingungen ab. Mehr dazu im Beitrag über Kapazität und Kapazitätsabgleich.
Warum ist die Auslastung wichtig?
Eine niedrige Auslastung kann zu hohen Fixkosten je Stück und ungenutzten Kapazitäten führen. Eine dauerhaft extrem hohe Auslastung kann dagegen Reserven reduzieren und Störungen problematischer machen.
100 % Auslastung ist deshalb nicht automatisch optimal.
Betriebsmittel als Engpass
Stück/h
Stück/h
Engpass
Stück/h
Wenn jedes Produkt alle drei Maschinen durchlaufen muss, beträgt der vereinfachte maximale Durchsatz 70 Stück pro Stunde.
Warum Investitionen gezielt erfolgen müssen
Wird Maschine A von 100 auf 130 Stück/h verbessert, bleibt der Gesamtdurchsatz zunächst bei 70 Stück/h, weil Maschine B weiterhin der Engpass ist.
Wird Maschine B dagegen von 70 auf 90 Stück/h verbessert, steigt der mögliche Durchsatz unter vereinfachten Bedingungen auf 90 Stück/h.
Eine Investition in die falsche Maschine erhöht nicht automatisch die Leistung des Gesamtsystems.
Betriebsmittel und Fertigungsorganisation
Die benötigten Betriebsmittel hängen auch von der Fertigungsorganisation ab.
- Werkstattfertigung: gleichartige Maschinen werden räumlich zusammengefasst.
- Fließfertigung: Betriebsmittel werden entsprechend der Bearbeitungsfolge angeordnet.
- Inselfertigung: unterschiedliche Betriebsmittel werden für bestimmte Produktfamilien zusammengefasst.
Betriebsmittel und Arbeitsplan
Der Arbeitsplan kann festlegen, welcher Arbeitsgang durchgeführt wird, welches Betriebsmittel benötigt wird, welche Bearbeitungszeit vorgesehen ist und welche Reihenfolge einzuhalten ist.
| Arbeitsgang | Betriebsmittel |
|---|---|
| Sägen | Kreissäge |
| Bohren | CNC-Bohrmaschine |
| Prüfen | Messmaschine |
| Verpacken | Verpackungsanlage |
Instandhaltung und Nutzungsdauer
Betriebsmittel stellen ihr Leistungspotenzial nicht unbegrenzt zur Verfügung. Mit zunehmender Nutzung können Verschleiß, steigender Wartungsbedarf, höhere Ausfallwahrscheinlichkeit und sinkende Genauigkeit auftreten.
Auch wirtschaftliche Veralterung spielt eine Rolle: Eine technisch funktionierende Maschine kann wirtschaftlich überholt sein, wenn eine neue Anlage schneller, energieeffizienter oder flexibler arbeitet.
Grundmaßnahmen der Instandhaltung
- Wartung: Verschleiß verzögern,
- Inspektion: Ist-Zustand feststellen und beurteilen,
- Instandsetzung: Funktionsfähigkeit wiederherstellen,
- Verbesserung: technische oder organisatorische Optimierung.
Wirtschaftlichkeit und Maschinenstundensatz
Bei der Auswahl eines Betriebsmittels sind drei Fragen besonders wichtig:
- Welche technische Leistung wird benötigt?
- Wie zuverlässig steht das Betriebsmittel zur Verfügung?
- Welche Kosten entstehen über die gesamte Nutzungsdauer?
Neben Anschaffungskosten können Energie, Wartung, Reparaturen, Personal, Werkzeuge, Ersatzteile und Flächenkosten anfallen.
Vereinfachtes Beispiel Maschinenstundensatz
Jährliche maschinenbezogene Kosten: 120.000 €
Verrechenbare Maschinenstunden: 2.000 h
120.000 € ÷ 2.000 h = 60 €/h
Sinken die Maschinenstunden bei unverändert angenommenen Kosten auf 1.500 h, ergibt sich:
120.000 € ÷ 1.500 h = 80 €/h
Das zeigt, wie die Auslastung die Verteilung fixer maschinenbezogener Kosten beeinflussen kann.
Eine vollständige Maschinenstundensatzrechnung kann fixe und variable Kosten differenzieren. Mehr dazu im Beitrag zum Maschinenstundensatz.
Digitalisierung und Automatisierung
Moderne Betriebsmittel bestehen zunehmend aus einer Kombination von Mechanik, Elektronik, Sensorik, Software und Datenverarbeitung.
Eine moderne Produktionsmaschine kann beispielsweise Produktionsdaten erfassen, Werkzeugverschleiß überwachen, Qualitätsabweichungen melden und Wartungsbedarf erkennen.
Betriebsmittel auswählen
Technische Kriterien: Leistung, Genauigkeit, Qualität, Flexibilität, Automatisierungsgrad.
Wirtschaftliche Kriterien: Anschaffungs-, Betriebs- und Wartungskosten sowie Nutzungsdauer.
Organisatorische Kriterien: Platzbedarf, Personalbedarf, Einbindung in bestehende Prozesse.
Risikokriterien: Ausfallwahrscheinlichkeit, Ersatzteilversorgung, Herstellerabhängigkeit.
Betriebsmittel für die Fachwirt-Prüfung
Betriebsmittel: längerfristig nutzbare materielle Produktionsfaktoren, die ihr Leistungspotenzial über mehrere Produktionsprozesse bereitstellen.
Werkstoffe: Materialien, die verarbeitet oder verbraucht werden.
Betriebsstoffe: Werkstoffe, die für den Produktionsprozess benötigt werden, aber typischerweise nicht in das Produkt eingehen.
Potenzialfaktor: Produktionsfaktor, dessen Leistungspotenzial über längere Zeit genutzt wird.
Kapazität: mögliche Leistung eines Betriebsmittels innerhalb eines Zeitraums.
Auslastungsgrad: tatsächliche Leistung ÷ mögliche Leistung × 100.
Verfügbarkeit: Anteil der Zeit, in der ein Betriebsmittel einsatzbereit ist.
Engpass: Betriebsmittel oder Prozessstufe, die den möglichen Gesamtdurchsatz begrenzt.
Typische Prüfungsfehler
- Betriebsmittel und Betriebsstoffe verwechseln,
- Betriebsmittel mit Werkstoffen gleichsetzen,
- nur Maschinen als Betriebsmittel ansehen,
- Kapazität und tatsächliche Produktion gleichsetzen,
- Kapazität, Auslastung und Verfügbarkeit gleichsetzen,
- 100 % Auslastung automatisch als optimal ansehen,
- nur den Anschaffungspreis betrachten,
- in eine Nicht-Engpass-Maschine investieren und automatisch mehr Durchsatz erwarten,
- die alte VDI-2815-Systematik als aktuelle Norm darstellen.
Kleiner Selbsttest
Frage 1: Welche drei Elementarfaktoren werden nach Gutenberg unterschieden?
Lösung: Menschliche Arbeitsleistung, Betriebsmittel und Werkstoffe.
Frage 2: Was ist ein Betriebsmittel?
Lösung: Ein längerfristig nutzbares materielles Gut, das der betrieblichen Leistungserstellung dient.
Frage 3: Ist Schmieröl ein Betriebsmittel?
Lösung: Nein. Schmieröl ist ein Betriebsstoff und gehört zu den Werkstoffen.
Frage 4: Warum wird eine Maschine als Potenzialfaktor bezeichnet?
Lösung: Weil sie ihr Leistungspotenzial über viele Produktionsvorgänge und einen längeren Zeitraum bereitstellt.
Frage 5: Eine Maschine kann 80 Stück pro Stunde herstellen und steht sieben Stunden zur Verfügung. Wie hoch ist die vereinfachte Tageskapazität?
Lösung: 560 Stück.
Frage 6: Von 560 möglichen Stück werden 420 hergestellt. Wie hoch ist der Auslastungsgrad?
Lösung: 75 %.
Frage 7: Drei Maschinen besitzen Kapazitäten von 100, 70 und 110 Stück pro Stunde. Welche Maschine bildet den Engpass?
Lösung: Die Maschine mit 70 Stück pro Stunde.
Frage 8: Maschine A wird von 100 auf 130 Stück/h verbessert, Maschine B bleibt bei 70 Stück/h. Wie verändert sich der Durchsatz?
Lösung: Er bleibt unter den vereinfachten Annahmen bei 70 Stück/h.
Frage 9: Warum ist die billigste Maschine nicht automatisch die wirtschaftlichste?
Lösung: Weil zusätzlich Leistung, Betriebskosten, Wartung, Qualität, Nutzungsdauer, Personalbedarf und Ausfallrisiken berücksichtigt werden müssen.
Frage 10: Was unterscheidet Kapazität und Verfügbarkeit?
Lösung: Kapazität beschreibt die mögliche Leistung. Verfügbarkeit beschreibt, in welchem Umfang ein Betriebsmittel tatsächlich einsatzbereit ist.
Betriebsmittel einfach erklärt
Betriebsmittel sind Güter, die ein Unternehmen über einen längeren Zeitraum für seine Leistungserstellung nutzt.
Beispiele sind Maschinen, Werkzeuge, Gebäude, Fördertechnik, Lagereinrichtungen und Prüfgeräte.
Sie gehören neben menschlicher Arbeit und Werkstoffen zu den klassischen Elementarfaktoren nach Gutenberg.
Betriebsmittel stellen Leistungspotenzial bereit. Werkstoffe werden verarbeitet beziehungsweise verbraucht.
Häufige Fragen zu Betriebsmitteln
Was sind Betriebsmittel?
Materielle Güter, die über einen längeren Zeitraum zur betrieblichen Leistungserstellung eingesetzt werden.
Welche Beispiele für Betriebsmittel gibt es?
Maschinen, Werkzeuge, Fahrzeuge, Gebäude, Förderanlagen, Lagereinrichtungen und Prüfmittel.
Sind Betriebsmittel Produktionsfaktoren?
Ja. In der Produktionsfaktorlehre nach Gutenberg zählen Betriebsmittel zu den Elementarfaktoren.
Was unterscheidet Betriebsmittel und Werkstoffe?
Betriebsmittel werden über mehrere Produktionsvorgänge genutzt. Werkstoffe werden verarbeitet oder verbraucht.
Sind Betriebsstoffe Betriebsmittel?
Nein. Betriebsstoffe wie Schmiermittel oder Kraftstoffe gehören zu den Werkstoffen.
Warum sind Betriebsmittel Potenzialfaktoren?
Weil sie ihr Leistungspotenzial über einen längeren Zeitraum bereitstellen.
Welche Rolle spielt die Kapazität?
Sie beschreibt die mögliche Leistung eines Betriebsmittels innerhalb eines Zeitraums.
Was ist die Auslastung?
Sie zeigt, welcher Anteil der möglichen Leistung tatsächlich genutzt wird.
Was ist die Verfügbarkeit?
Sie beschreibt, in welchem Umfang ein Betriebsmittel tatsächlich einsatzbereit ist.
Was ist ein Engpass?
Ein Betriebsmittel beziehungsweise Prozessschritt, dessen Kapazität den Gesamtdurchsatz begrenzt.
Warum müssen Betriebsmittel instand gehalten werden?
Damit Betriebsfähigkeit, Sicherheit, Qualität und Verfügbarkeit erhalten bleiben.
Ist eine hohe Auslastung immer gut?
Nein. Sehr hohe Auslastung kann Reserven reduzieren und Störungen problematischer machen.
Was muss bei der Anschaffung eines Betriebsmittels berücksichtigt werden?
Neben dem Kaufpreis unter anderem Kapazität, Qualität, Flexibilität, Betriebskosten, Wartung, Nutzungsdauer und Ausfallrisiken.