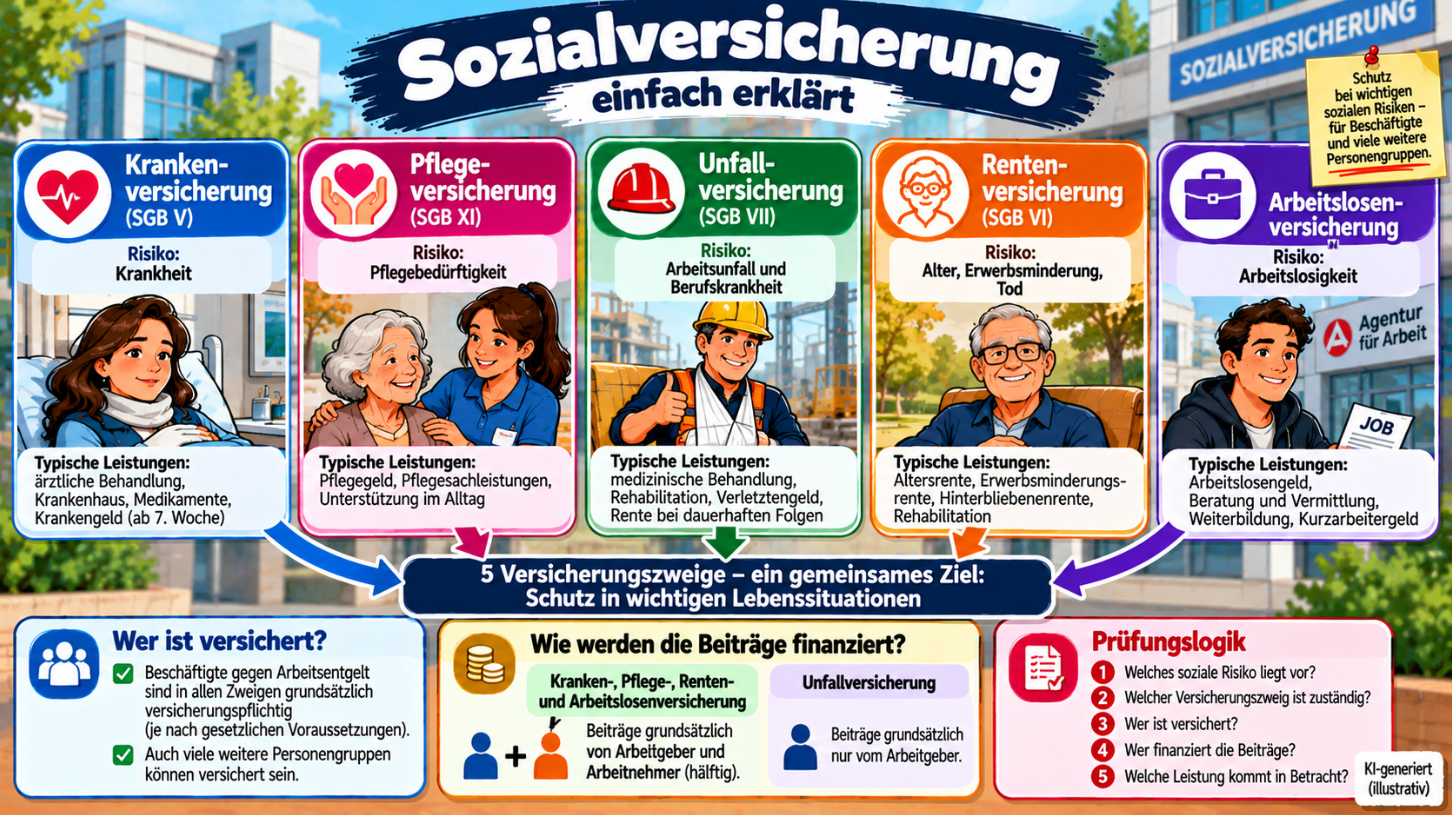
Das deutsche Sozialversicherungssystem schützt Menschen gegen wichtige soziale Risiken.
- Krankheit
- Pflegebedürftigkeit
- Arbeitsunfälle und Berufskrankheiten
- Alter und Erwerbsminderung
- Arbeitslosigkeit
Diesen Risiken stehen die fünf klassischen Zweige der Sozialversicherung gegenüber:
Krankenversicherung
Pflegeversicherung
Unfallversicherung
Rentenversicherung
Arbeitslosenversicherung
Für Fachwirt-Aufgaben ist dabei weniger wichtig, möglichst viele Versicherungsträger auswendig aufzuzählen.
Wichtiger ist die Frage: Welcher Versicherungszweig ist für welches Risiko zuständig und wie funktioniert die Absicherung?
Sozialstaat und Sozialversicherung
Art. 20 Abs. 1 Grundgesetz bestimmt, dass die Bundesrepublik Deutschland ein demokratischer und sozialer Bundesstaat ist.
Daraus folgt das Sozialstaatsprinzip.
Die konkrete Ausgestaltung der Sozialversicherung findet sich insbesondere im Sozialgesetzbuch (SGB).
Welche Sozialgesetzbücher sind besonders wichtig?
SGB III → Arbeitsförderung / Arbeitslosenversicherung
SGB V → gesetzliche Krankenversicherung
SGB VI → gesetzliche Rentenversicherung
SGB VII → gesetzliche Unfallversicherung
SGB XI → soziale Pflegeversicherung
Daneben enthält das SGB IV gemeinsame Vorschriften für die Sozialversicherung.
Wer ist sozialversichert?
Das Sozialversicherungsrecht kennt unterschiedliche Formen der Versicherung.
Nach § 2 SGB IV umfasst die Sozialversicherung Personen, die kraft Gesetzes, kraft Satzung, aufgrund freiwilligen Beitritts oder freiwilliger Fortsetzung versichert sind.
Für Arbeitnehmer ist besonders wichtig: Beschäftigung gegen Arbeitsentgelt führt in vielen Fällen zur Versicherungspflicht.
Beschäftigung als zentraler Anknüpfungspunkt
Für Sozialversicherungsfälle ist häufig zunächst zu klären: Liegt überhaupt eine Beschäftigung vor?
Entscheidend ist insbesondere eine nichtselbstständige Arbeit, insbesondere in einem Arbeitsverhältnis.
- Tätigkeit nach Weisungen
- Eingliederung in die Arbeitsorganisation
- persönliche Abhängigkeit
Die sozialversicherungsrechtliche Beurteilung kann deshalb besonders wichtig sein bei freien Mitarbeitern, Solo-Selbstständigen, Gesellschafter-Geschäftsführern oder Familienangehörigen im Betrieb.
Arbeitnehmer und Selbstständige nicht gleich behandeln
Arbeitnehmer sind in den klassischen Sozialversicherungszweigen häufig kraft Gesetzes versichert.
Bei Selbstständigen ist die Situation deutlich differenzierter.
Je nach Tätigkeit und Versicherungszweig kann Versicherungspflicht bestehen, freiwillige Versicherung möglich sein, private Absicherung erforderlich sein oder ein berufsständisches Versorgungssystem eingreifen.
Die fünf Säulen im Überblick
| Versicherungszweig | Typisches Risiko | Typischer Träger |
|---|---|---|
| Krankenversicherung | Krankheit | gesetzliche Krankenkassen |
| Pflegeversicherung | Pflegebedürftigkeit | Pflegekassen |
| Unfallversicherung | Arbeitsunfall / Berufskrankheit | Berufsgenossenschaften / Unfallkassen |
| Rentenversicherung | Alter / Erwerbsminderung / Tod | Deutsche Rentenversicherung |
| Arbeitslosenversicherung | Arbeitslosigkeit | Bundesagentur für Arbeit |
1. Gesetzliche Krankenversicherung
Die gesetzliche Krankenversicherung – kurz GKV – ist im SGB V geregelt.
Zu ihren zentralen Aufgaben gehört es, Gesundheit zu erhalten, wiederherzustellen oder den Gesundheitszustand zu bessern.
Wer ist in der Krankenversicherung pflichtversichert?
§ 5 SGB V nennt verschiedene Gruppen.
Für den klassischen Fachwirt-Fall besonders wichtig: Arbeiter, Angestellte und zu ihrer Berufsausbildung Beschäftigte, die gegen Arbeitsentgelt beschäftigt sind, sind grundsätzlich versicherungspflichtig.
Allerdings gibt es Versicherungsfreiheit, Befreiungsmöglichkeiten und besondere Personengruppen.
Krankenversicherungspflicht und Jahresarbeitsentgelt
Bei höher verdienenden Arbeitnehmern kann Versicherungsfreiheit in der gesetzlichen Krankenversicherung eintreten, wenn die gesetzlichen Voraussetzungen erfüllt sind.
Dann kann je nach Fall insbesondere freiwillige Mitgliedschaft in der GKV oder private Krankenversicherung in Betracht kommen.
Typische Leistungen der Krankenversicherung
- ärztliche Behandlung
- Krankenhausbehandlung
- Arzneimittel
- Heilmittel
- Hilfsmittel
- Vorsorgeleistungen
- Krankengeld unter den gesetzlichen Voraussetzungen
Krankheit: Arbeitgeber oder Krankenkasse?
Ein Arbeitnehmer wird arbeitsunfähig krank.
Zunächst kann unter den gesetzlichen Voraussetzungen Anspruch auf Entgeltfortzahlung durch den Arbeitgeber bestehen.
Dauert die Arbeitsunfähigkeit länger, kann anschließend unter den gesetzlichen Voraussetzungen Krankengeld durch die Krankenkasse gezahlt werden.
Mehr dazu findest du im Artikel Rechte und Pflichten aus dem Arbeitsverhältnis.
Wer trägt die Beiträge zur Krankenversicherung?
Bei versicherungspflichtig Beschäftigten tragen Arbeitnehmer und Arbeitgeber die aus dem Arbeitsentgelt berechneten Krankenversicherungsbeiträge grundsätzlich je zur Hälfte.
Das gilt grundsätzlich auch für den kassenindividuellen Zusatzbeitrag.
2. Soziale Pflegeversicherung
Die soziale Pflegeversicherung ist im SGB XI geregelt.
Sie schützt gegen das Risiko Pflegebedürftigkeit.
Pflegeversicherung folgt grundsätzlich der Krankenversicherung
Für viele Arbeitnehmer gilt vereinfacht: gesetzlich krankenversichert → soziale Pflegeversicherung.
Wer privat krankenversichert ist, benötigt grundsätzlich eine entsprechende private Pflegepflichtversicherung.
Wann liegt Pflegebedürftigkeit vor?
Pflegebedürftigkeit wird nicht allein danach beurteilt, ob jemand eine bestimmte Krankheit hat.
Entscheidend ist insbesondere, wie stark die Selbstständigkeit oder Fähigkeiten einer Person beeinträchtigt sind.
Die Pflegegrade 1 bis 5 bilden unterschiedliche Schweregrade der Beeinträchtigung der Selbstständigkeit oder der Fähigkeiten ab.
Typische Leistungen der Pflegeversicherung
- Pflegegeld
- Pflegesachleistungen
- Kombination aus Geld- und Sachleistungen
- Tages- und Nachtpflege
- Kurzzeitpflege
- Verhinderungspflege
- stationäre Pflege
- Pflegehilfsmittel
Wichtig: Die Pflegeversicherung ist keine vollständige Vollkaskoversicherung für sämtliche Pflegekosten.
Finanzierung der Pflegeversicherung
Bei versicherungspflichtig Beschäftigten werden die Beiträge grundsätzlich von Arbeitgeber und Arbeitnehmer getragen.
Es bestehen jedoch Besonderheiten, etwa beim gesetzlichen Beitragszuschlag für Kinderlose. Auch die Zahl der Kinder kann beitragsrechtlich eine Rolle spielen.
Für Beschäftigte mit Beschäftigungsort Sachsen gilt zudem eine besondere Beitragsverteilung.
3. Gesetzliche Unfallversicherung
Die gesetzliche Unfallversicherung ist im SGB VII geregelt.
Wer ist gesetzlich unfallversichert?
§ 2 SGB VII nennt zahlreiche kraft Gesetzes versicherte Personengruppen.
Dazu gehören insbesondere Beschäftigte.
Daneben sind beispielsweise auch bestimmte Schüler, Studierende, Auszubildende, ehrenamtlich Tätige und Hilfeleistende versichert.
Welche Versicherungsfälle gibt es?
Besonders wichtig sind Arbeitsunfall und Berufskrankheit.
Was ist ein Arbeitsunfall?
Ein Arbeitsunfall ist vereinfacht ein Unfall infolge einer versicherten Tätigkeit.
Dazu können unter bestimmten Voraussetzungen auch Wegeunfälle gehören.
Was ist eine Berufskrankheit?
Eine Berufskrankheit ist nicht einfach jede Erkrankung, die irgendwie mit Arbeit zusammenhängt.
Sie muss die besonderen gesetzlichen Voraussetzungen des § 9 SGB VII erfüllen.
Aufgaben der Unfallversicherung
Prävention → Rehabilitation → Entschädigung
Typische Leistungen der Unfallversicherung
- Heilbehandlung
- medizinische Rehabilitation
- Leistungen zur Teilhabe am Arbeitsleben
- Verletztengeld
- Renten an Versicherte
- Hinterbliebenenleistungen
Wer finanziert die gesetzliche Unfallversicherung?
Für Beschäftigte werden die Beiträge zur gesetzlichen Unfallversicherung grundsätzlich vom Unternehmer beziehungsweise Arbeitgeber getragen.
Arbeitnehmer zahlen hierfür grundsätzlich keinen eigenen Arbeitnehmeranteil.
Merksatz: Unfallversicherung → grundsätzlich Arbeitgeberfinanzierung.
Berufsgenossenschaft und Unfallkasse
Im gewerblichen Bereich sind insbesondere Berufsgenossenschaften zuständig.
Im öffentlichen Bereich spielen insbesondere Unfallkassen und andere öffentliche Unfallversicherungsträger eine Rolle.
Mehr zur Prävention findest du im Artikel Arbeitsschutzrecht.
4. Gesetzliche Rentenversicherung
Die gesetzliche Rentenversicherung ist im SGB VI geregelt.
Welche Risiken deckt die Rentenversicherung ab?
- Alter
- Erwerbsminderung
- Tod eines Versicherten
- Rehabilitation
Wer ist rentenversicherungspflichtig?
§ 1 SGB VI bestimmt für den typischen Arbeitnehmerfall: Versicherungspflichtig sind grundsätzlich Personen, die gegen Arbeitsentgelt oder zu ihrer Berufsausbildung beschäftigt sind.
Auch bestimmte Selbstständige können rentenversicherungspflichtig sein.
Grundidee der Rentenversicherung
Eine wichtige Rolle für die spätere Rentenhöhe spielen die während des Erwerbslebens erworbenen Entgeltpunkte.
Vereinfacht gilt: Wer im Verhältnis zum Durchschnittsentgelt mehr beitragspflichtiges Einkommen erzielt, erwirbt grundsätzlich entsprechend mehr Entgeltpunkte.
Rentenformel
Entgeltpunkte × Zugangsfaktor × aktueller Rentenwert × Rentenartfaktor
Rehabilitation vor Rente
Ein wichtiges Prinzip der gesetzlichen Rentenversicherung ist Rehabilitation vor Rente.
Finanzierung der Rentenversicherung
Bei Arbeitnehmern werden die Beiträge zur gesetzlichen Rentenversicherung grundsätzlich von Arbeitnehmer und Arbeitgeber je zur Hälfte getragen.
5. Arbeitslosenversicherung
Die Arbeitslosenversicherung ist Teil der Arbeitsförderung nach dem SGB III.
Zuständiger Träger ist die Bundesagentur für Arbeit.
Wer ist arbeitslosenversichert?
§ 25 SGB III bestimmt als zentralen Fall: Versicherungspflichtig sind Personen, die gegen Arbeitsentgelt oder zu ihrer Berufsausbildung beschäftigt sind.
Welche Leistungen gibt es?
- Berufsberatung
- Arbeitsvermittlung
- Förderung beruflicher Weiterbildung
- Kurzarbeitergeld
- Leistungen zur Teilhabe am Arbeitsleben
- Arbeitslosengeld
Arbeitslosengeld und Grundsicherung nicht verwechseln
Arbeitslosengeld nach SGB III ist grundsätzlich eine Versicherungsleistung.
Andere existenzsichernde Leistungen folgen anderen gesetzlichen Voraussetzungen und gehören nicht einfach zur Arbeitslosenversicherung.
Voraussetzungen für Arbeitslosengeld
Für einen Anspruch auf Arbeitslosengeld müssen mehrere Voraussetzungen erfüllt sein.
- Arbeitslosigkeit
- Arbeitslosmeldung
- Erfüllung der Anwartschaftszeit
Finanzierung der Arbeitslosenversicherung
Bei versicherungspflichtig Beschäftigten werden die Beiträge grundsätzlich je zur Hälfte von Arbeitnehmer und Arbeitgeber getragen.
Die fünf Zweige im direkten Vergleich
| Zweig | Risiko | Typische Leistung | Beitragslast bei normalen Beschäftigten |
|---|---|---|---|
| Krankenversicherung | Krankheit | Behandlung, Krankengeld | grundsätzlich Arbeitgeber + Arbeitnehmer |
| Pflegeversicherung | Pflegebedürftigkeit | Pflegegeld / Sachleistungen | grundsätzlich Arbeitgeber + Arbeitnehmer, Besonderheiten beachten |
| Unfallversicherung | Arbeitsunfall / Berufskrankheit | Behandlung, Reha, Verletztengeld, Rente | grundsätzlich Arbeitgeber |
| Rentenversicherung | Alter / Erwerbsminderung / Tod | Renten, Reha | grundsätzlich Arbeitgeber + Arbeitnehmer |
| Arbeitslosenversicherung | Arbeitslosigkeit | Arbeitslosengeld, Vermittlung, Förderung | grundsätzlich Arbeitgeber + Arbeitnehmer |
Was ist der Gesamtsozialversicherungsbeitrag?
Zum Gesamtsozialversicherungsbeitrag gehören insbesondere Beiträge zur Krankenversicherung, Pflegeversicherung, Rentenversicherung und Arbeitslosenversicherung.
Die gesetzliche Unfallversicherung gehört dagegen nicht zu diesem normalen gemeinsamen Beitragseinzug für den Arbeitnehmer.
Wer zahlt den Gesamtsozialversicherungsbeitrag?
Nach § 28e SGB IV hat grundsätzlich der Arbeitgeber den Gesamtsozialversicherungsbeitrag an die Einzugsstelle zu zahlen.
Das bedeutet aber nicht, dass der Arbeitgeber wirtschaftlich sämtliche Beiträge allein trägt.
Arbeitgeber führt Gesamtbeitrag ab → Arbeitgeberanteil + einbehaltener Arbeitnehmeranteil.
Was ist die Einzugsstelle?
Bei gesetzlich krankenversicherten Arbeitnehmern übernimmt grundsätzlich die zuständige Krankenkasse die Funktion der Einzugsstelle für den Gesamtsozialversicherungsbeitrag.
Arbeitgebermeldung zur Sozialversicherung
Arbeitgeber haben im Sozialversicherungsrecht wichtige Meldepflichten.
- Beginn einer Beschäftigung
- Ende einer Beschäftigung
- bestimmte Unterbrechungen
- Jahresmeldungen
Beitragsbemessungsgrenze
Beiträge zur Sozialversicherung werden nicht unbegrenzt auf jedes beliebig hohe Einkommen erhoben.
In verschiedenen Versicherungszweigen gibt es Beitragsbemessungsgrenzen.
Nur das Einkommen bis zu dieser Grenze wird für die Beitragsberechnung berücksichtigt.
Beitragsbemessungsgrenze oder Jahresarbeitsentgeltgrenze?
Beitragsbemessungsgrenze → Bis zu welcher Einkommenshöhe werden Beiträge berechnet?
Jahresarbeitsentgeltgrenze → insbesondere: Besteht für einen Arbeitnehmer noch Versicherungspflicht in der gesetzlichen Krankenversicherung?
Versicherungspflicht bedeutet nicht automatisch gleiche Regeln in allen Zweigen
Ein wichtiger Prüfungsgrundsatz lautet: Jeder Versicherungszweig hat eigene Vorschriften.
Eine Person kann beispielsweise in einem Zweig versicherungspflichtig, in einem anderen versicherungsfrei oder freiwillig versichert sein.
Beispiel: normaler Arbeitnehmer
Arbeitnehmer A ist regulär gegen Arbeitsentgelt in einem Unternehmen beschäftigt.
- Krankenversicherung → Versicherungspflicht prüfen
- Pflegeversicherung → folgt grundsätzlich dem Krankenversicherungsschutz
- Rentenversicherung → grundsätzlich versicherungspflichtig
- Arbeitslosenversicherung → grundsätzlich versicherungspflichtig
- Unfallversicherung → kraft Gesetzes versichert
Beispiel: Arbeitsunfall
Arbeitnehmer B verletzt sich während einer versicherten betrieblichen Tätigkeit.
Dann lautet die erste Frage nicht: „Welche Krankenkasse zahlt?“, sondern: „Liegt ein Versicherungsfall der gesetzlichen Unfallversicherung vor?“
Beispiel: langer Krankheitsfall
- Liegt Arbeitsunfähigkeit vor?
- Anspruch auf Entgeltfortzahlung durch Arbeitgeber?
- Wie lange besteht diese?
- Kommt danach Krankengeld der Krankenversicherung in Betracht?
Beispiel: Pflegebedürftigkeit
Arbeitnehmer D wird dauerhaft pflegebedürftig.
Dann ist insbesondere die Pflegeversicherung nach SGB XI und der festgestellte Pflegegrad zu prüfen.
Sozialversicherung und Minijob
Bei geringfügigen Beschäftigungen gelten besondere sozialversicherungsrechtliche Regelungen.
Bei einem Minijob besteht in der gesetzlichen Rentenversicherung grundsätzlich Versicherungspflicht; Minijobber können sich unter den gesetzlichen Voraussetzungen davon befreien lassen.
In den übrigen Versicherungszweigen gelten wiederum eigene Besonderheiten.
Sozialversicherung und Midijob
Bei Beschäftigungen im sogenannten Übergangsbereich gelten besondere Regeln für die Berechnung der Arbeitnehmerbeiträge.
Die Beschäftigten sind dabei grundsätzlich sozialversicherungspflichtig, werden aber bei ihrer Beitragsbelastung entlastet.
Selbstständigkeit oder Beschäftigung?
In der Praxis kann die Abgrenzung schwierig sein.
Die Bezeichnung im Vertrag allein entscheidet nicht. Entscheidend sind die tatsächlichen Verhältnisse.
Statusfeststellungsverfahren
Bei Zweifeln über den sozialversicherungsrechtlichen Status kann ein Statusfeststellungsverfahren eine Rolle spielen.
Damit kann insbesondere geklärt werden, ob eine Tätigkeit als Beschäftigung oder selbstständige Tätigkeit einzuordnen ist.
Vertragsüberschrift ≠ automatisch sozialversicherungsrechtlicher Status.
Wer sind die Versicherungsträger?
Krankenversicherung → gesetzliche Krankenkassen
Pflegeversicherung → Pflegekassen bei den Krankenkassen
Unfallversicherung → Berufsgenossenschaften und Unfallkassen beziehungsweise andere Unfallversicherungsträger
Rentenversicherung → Träger der Deutschen Rentenversicherung
Arbeitslosenversicherung → Bundesagentur für Arbeit
Selbstverwaltung in der Sozialversicherung
Viele Sozialversicherungsträger besitzen Formen der Selbstverwaltung.
Dabei wirken Vertreter der Versicherten und Arbeitgeber an bestimmten grundlegenden Entscheidungen der Versicherungsträger mit.
Die konkrete Organisationsstruktur unterscheidet sich jedoch zwischen den Sozialleistungsträgern.
Berufsständische Versorgung
Neben der gesetzlichen Rentenversicherung existieren für bestimmte Berufsgruppen berufsständische Versorgungswerke.
Unter bestimmten gesetzlichen Voraussetzungen kann eine Befreiung von der Versicherungspflicht in der gesetzlichen Rentenversicherung zugunsten eines berufsständischen Versorgungswerks möglich sein.
Sozialversicherung und Arbeitgeber
- sozialversicherungsrechtliche Beurteilung einer Beschäftigung
- Anmeldung der Beschäftigten
- Berechnung der Beiträge
- Einbehaltung der Arbeitnehmeranteile
- Abführung der Beiträge
- Abgabe von Meldungen
Typische Fehler in der Prüfung
„Art. 20 GG regelt die fünf Sozialversicherungen“: Zu pauschal. Art. 20 GG enthält das Sozialstaatsprinzip.
Krankenversicherung und Pflegeversicherung gleichsetzen: Falsch. Die Pflegeversicherung ist ein eigener Versicherungszweig nach dem SGB XI.
Alle Sozialversicherungen werden gleich finanziert: Falsch. Besonders wichtig: gesetzliche Unfallversicherung → Beiträge für Beschäftigte grundsätzlich durch den Arbeitgeber.
Entgeltfortzahlung und Krankengeld verwechseln: Entgeltfortzahlung erfolgt unter den gesetzlichen Voraussetzungen zunächst durch den Arbeitgeber; Krankengeld ist eine Leistung der Krankenversicherung.
Arbeitslosengeld und jede Grundsicherungsleistung gleichsetzen: Falsch. Arbeitslosengeld nach SGB III ist eine Versicherungsleistung.
Arbeitsunfall automatisch der normalen Krankenversicherung zuordnen: Zunächst gesetzliche Unfallversicherung nach SGB VII prüfen.
Beitragsbemessungsgrenze und Jahresarbeitsentgeltgrenze verwechseln: Die Begriffe erfüllen unterschiedliche Funktionen.
Selbstständige grundsätzlich von Sozialversicherung ausschließen: Falsch. Je nach Tätigkeit und Versicherungszweig können auch Selbstständige versicherungspflichtig oder freiwillig versichert sein.
Prüfungsschema Sozialversicherung
- Welches Risiko beziehungsweise welcher Sachverhalt liegt vor?
- Welcher Versicherungszweig ist betroffen?
- Gehört die Person zum versicherten Personenkreis?
- Besteht Versicherungspflicht, Versicherungsfreiheit oder freiwillige Versicherung?
- Wer trägt beziehungsweise zahlt die Beiträge?
- Welcher Versicherungsfall liegt vor?
- Welche Leistung kommt grundsätzlich infrage?
Merksatz für die Prüfung
Krankheit → Krankenversicherung
Pflegebedürftigkeit → Pflegeversicherung
Arbeitsunfall / Berufskrankheit → Unfallversicherung
Alter / Erwerbsminderung → Rentenversicherung
Arbeitslosigkeit → Arbeitslosenversicherung
Bei normalen Beschäftigten: KV + PV + RV + AV → grundsätzlich Beiträge von Arbeitgeber und Arbeitnehmer.
Besonderheit: UV → grundsätzlich Arbeitgeberfinanzierung.
Und immer: Jeden Versicherungszweig gesondert prüfen.
Passende Fachwissen-Artikel
Zu diesem Thema passen besonders Rechtsgrundlagen im Arbeitsrecht, Rechte und Pflichten aus dem Arbeitsverhältnis, Arbeitsschutzrecht und Der Betriebsrat.
Eine übergeordnete Einordnung findest du außerdem im Bereich Prüfungswissen.
Häufige Fragen zum Sozialversicherungsrecht
Welche fünf Sozialversicherungen gibt es?
Kranken-, Pflege-, Unfall-, Renten- und Arbeitslosenversicherung.
Sind Arbeitnehmer automatisch in allen fünf Zweigen versichert?
Beschäftigte gegen Arbeitsentgelt gehören in vielen Fällen zum pflichtversicherten Personenkreis. Die Voraussetzungen müssen aber für jeden Versicherungszweig gesondert geprüft werden.
Wer zahlt die Unfallversicherung?
Für Beschäftigte werden die Beiträge grundsätzlich vom Arbeitgeber beziehungsweise Unternehmer getragen.
Wer führt die Sozialversicherungsbeiträge ab?
Den Gesamtsozialversicherungsbeitrag führt grundsätzlich der Arbeitgeber an die Einzugsstelle ab.
Was ist der Unterschied zwischen Entgeltfortzahlung und Krankengeld?
Entgeltfortzahlung zahlt unter den gesetzlichen Voraussetzungen zunächst der Arbeitgeber. Krankengeld ist eine Leistung der Krankenversicherung.
Was ist eine Beitragsbemessungsgrenze?
Die Einkommensgrenze, bis zu der Beiträge des jeweiligen Versicherungszweigs berechnet werden.
Was ist die Jahresarbeitsentgeltgrenze?
Sie ist insbesondere für die Frage relevant, ob ein Arbeitnehmer in der gesetzlichen Krankenversicherung versicherungspflichtig ist.
Was ist ein Statusfeststellungsverfahren?
Ein Verfahren zur Klärung des sozialversicherungsrechtlichen Status, insbesondere bei Zweifeln zwischen Beschäftigung und selbstständiger Tätigkeit.
Fazit
Das Sozialversicherungsrecht besteht nicht nur aus einer Liste von Versicherungsträgern.
Entscheidend ist die Zuordnung: Welches soziale Risiko ist eingetreten? → Welcher Versicherungszweig ist zuständig? → Ist die Person dort versichert? → Wie wird die Versicherung finanziert? → Welche Leistung kommt grundsätzlich infrage?