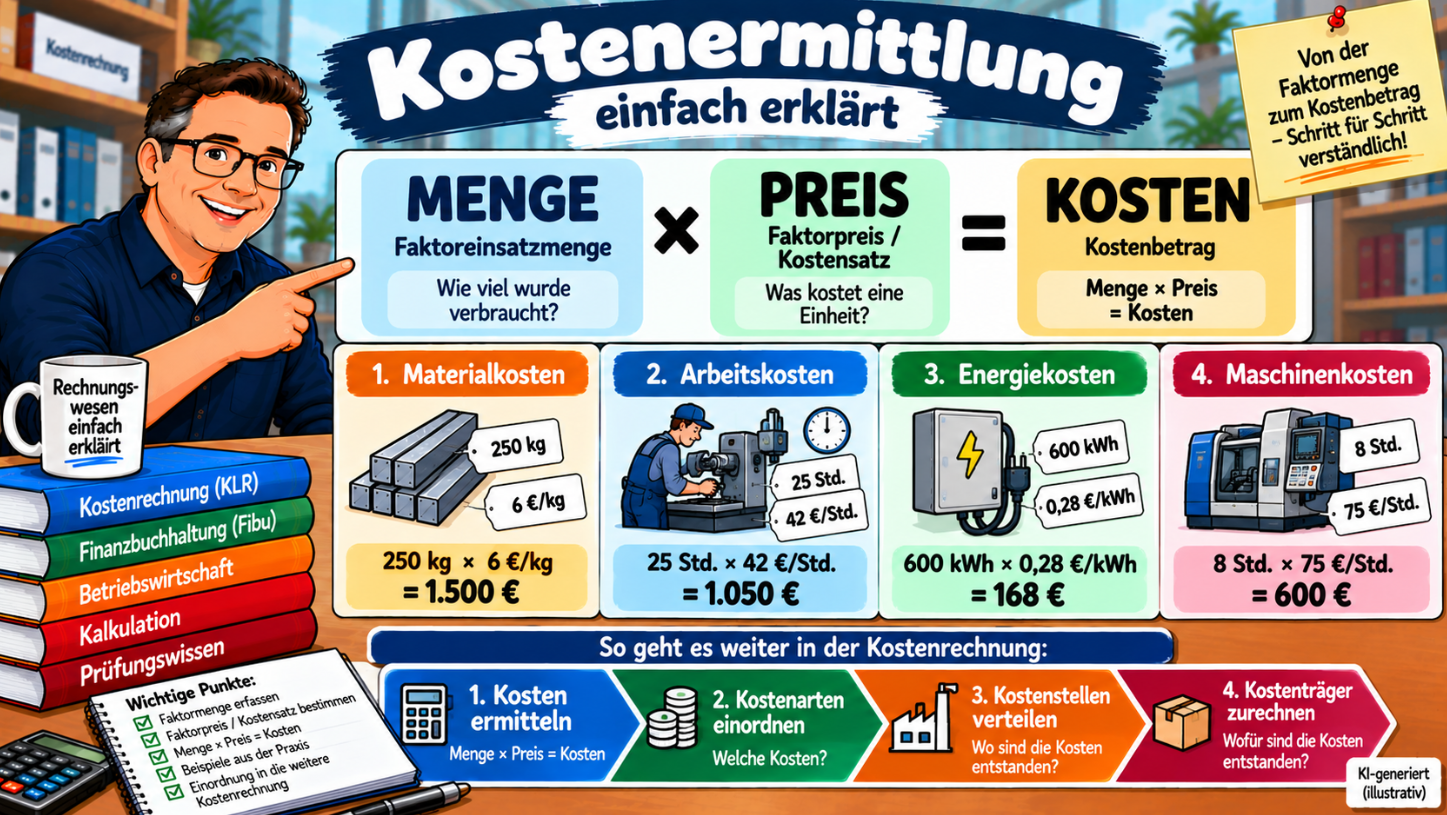
Kosten entstehen, wenn ein Unternehmen für seine betriebliche Leistungserstellung Ressourcen verbraucht.
Das können beispielsweise Rohstoffe, Arbeitsstunden, Strom, Maschinenstunden, Kraftstoff oder Verpackungsmaterial sein.
Damit aus diesem Verbrauch ein konkreter Kostenbetrag wird, braucht man grundsätzlich zwei Informationen:
Wie viel wurde verbraucht?
und:
Was kostet eine Einheit dieses Verbrauchs?
Die grundlegende Rechenlogik lautet:
Faktoreinsatzmenge × Faktorpreis = Kosten
Für viele Aufgaben der Kostenrechnung ist genau diese Logik der Ausgangspunkt.
Was bedeutet Faktoreinsatzmenge?
Die Faktoreinsatzmenge beschreibt, wie viel von einem Produktionsfaktor beziehungsweise einer betrieblichen Ressource eingesetzt oder verbraucht wurde.
- 500 kg Material
- 20 Arbeitsstunden
- 1.200 kWh Strom
- 15 Maschinenstunden
- 80 Liter Kraftstoff
Die Einheit hängt also davon ab, welcher Einsatzfaktor betrachtet wird.
Was ist ein Faktorpreis?
Der Faktorpreis gibt an, welcher Preis beziehungsweise Kostensatz für eine Einheit des eingesetzten Faktors angesetzt wird.
Je nach Kostenposition kann der anzusetzende Wert ein tatsächlicher Preis oder ein für die Kostenrechnung ermittelter Kostensatz sein.
- 4 € je kg Material
- 35 € je Arbeitsstunde
- 0,25 € je kWh Strom
- 60 € je Maschinenstunde
- 1,70 € je Liter Kraftstoff
Damit können unterschiedliche Verbrauchsmengen in einen gemeinsamen Geldwert umgerechnet werden.
Die Kostenermittlung in drei Schritten
Schritt 1: Faktoreinsatzmenge erfassen
Zunächst wird festgestellt, welche Menge eines Produktionsfaktors eingesetzt wurde.
Beispiel: Für einen Auftrag werden 250 kg Material verbraucht.
Die Faktoreinsatzmenge beträgt damit 250 kg.
Schritt 2: Faktorpreis bestimmen
Anschließend wird der Preis beziehungsweise Kostensatz je Einheit bestimmt.
Das Material kostet 6 € je kg.
Der Faktorpreis beträgt damit 6 €/kg.
Schritt 3: Menge mit Preis multiplizieren
Nun werden beide Größen miteinander multipliziert:
250 kg × 6 €/kg = 1.500 €
Die ermittelten Materialkosten betragen 1.500 €.
Grundformel der Kostenermittlung
Für viele einfache Aufgaben kannst du dir merken:
Kosten = Faktoreinsatzmenge × Faktorpreis
oder noch einfacher:
Menge × Preis = Kosten
Wichtig ist, dass Menge und Preis dieselbe Bezugsgröße besitzen.
kg × €/kg = €
Stunden × €/Stunde = €
Beispiel 1: Materialkosten
Ein Unternehmen benötigt für einen Auftrag 800 kg Rohmaterial.
Der Einkaufspreis beziehungsweise anzusetzende Faktorpreis beträgt 3,50 € je kg.
800 kg × 3,50 €/kg = 2.800 €
Materialkosten: 2.800 €
Beispiel 2: Arbeitskosten
Für einen Auftrag werden 25 Arbeitsstunden benötigt.
Der für die Kostenrechnung anzusetzende Stundensatz beträgt 42 € je Stunde.
25 Stunden × 42 €/Stunde = 1.050 €
Arbeitskosten: 1.050 €
Wichtig: Der verwendete Stundensatz muss nicht zwingend mit dem ausgezahlten Stundenlohn eines Beschäftigten identisch sein. Je nach Aufgabenstellung können darin weitere Kostenbestandteile berücksichtigt werden.
Beispiel 3: Energiekosten
Eine Maschine verbraucht für einen Produktionsauftrag 600 kWh Strom.
Der angesetzte Strompreis beträgt 0,28 € je kWh.
600 kWh × 0,28 €/kWh = 168 €
Energiekosten: 168 €
Beispiel 4: Maschinenkosten
Eine Maschine wird für einen Auftrag 8 Stunden eingesetzt.
Der Maschinenstundensatz beträgt 75 € je Stunde.
8 Stunden × 75 €/Stunde = 600 €
Maschinenkosten: 600 €
Wie ein Maschinenstundensatz zustande kommt, behandeln wir ausführlicher im Artikel Maschinenstundensatz.
Mehrere Kostenarten zusammenrechnen
In der Praxis besteht ein Produkt oder Auftrag natürlich nicht nur aus einer einzigen Kostenposition.
Materialkosten: 2.800 €
Arbeitskosten: 1.050 €
Energiekosten: 168 €
Maschinenkosten: 600 €
2.800 € + 1.050 € + 168 € + 600 € = 4.618 €
Diese 4.618 € sind in diesem vereinfachten Beispiel die Summe der betrachteten Kostenpositionen.
Das bedeutet aber noch nicht automatisch, dass damit bereits sämtliche Selbstkosten des Auftrags ermittelt wurden. Zusätzlich können beispielsweise Gemeinkosten hinzukommen.
Kosten ermitteln und Kostenarten einordnen sind zwei verschiedene Schritte
Kostenermittlung: Wie hoch ist der Kostenbetrag?
Beispiel: 500 kg × 4 €/kg = 2.000 €.
Kostenarteneinordnung: Um welche Art von Kosten handelt es sich?
Die 2.000 € Materialkosten könnten beispielsweise Einzelkosten, variable Kosten und Grundkosten sein.
Mehr dazu findest du im Artikel Kostenarten.
Faktoreinsatzmenge und Kostenart nicht verwechseln
Die Faktoreinsatzmenge ist zunächst eine Mengenangabe, zum Beispiel 100 kg, 8 Stunden oder 600 kWh.
Erst durch die Bewertung mit einem Preis beziehungsweise Kostensatz entsteht daraus eine Geldgröße.
100 kg × 5 €/kg = 500 € Materialkosten
Das ist eine grundlegende Logik der Kostenrechnung: Verbrauch erfassen → Verbrauch bewerten → Kosten erhalten.
Faktorpreis und Absatzpreis sind nicht dasselbe
Faktorpreis: bezieht sich auf die eingesetzten Güter und Leistungen, beispielsweise Materialpreis, Energiepreis, Arbeitskostensatz oder Maschinenstundensatz.
Absatzpreis: ist der Preis, zu dem das Unternehmen seine eigenen Produkte oder Dienstleistungen verkauft.
Ein Unternehmen verarbeitet beispielsweise Material im Wert von 30 € und weitere Ressourcen im Wert von 50 €. Das bedeutet nicht, dass das Produkt für 80 € verkauft werden muss.
Zum Verkaufspreis können zusätzlich beispielsweise weitere Gemeinkosten, Gewinn, Skonto und Rabatt berücksichtigt werden.
Diesen nächsten Schritt behandelt die Angebotskalkulation.
Kosten und Preis nicht verwechseln
Kosten beantworten die Frage: Was kostet uns die Erstellung beziehungsweise Bereitstellung?
Der Verkaufspreis beantwortet: Welchen Preis verlangt das Unternehmen vom Kunden?
- Gewinnzuschlag
- Marktbedingungen
- Rabatte
- Skonto
- Vertriebskosten
Verbindung zur Kostenartenrechnung
Nach der Ermittlung eines Kostenbetrags kann geprüft werden: Welche Kostenart liegt vor?
Materialverbrauch: 400 kg, Preis: 5 €/kg, Materialkosten: 2.000 €.
Kann der Betrag einem bestimmten Produkt unmittelbar zugerechnet werden? → Einzelkosten
Verändert er sich mit der Produktionsmenge? → häufig variable Kosten
Entspricht er dem betrieblichen Materialaufwand in gleicher Höhe? → Grundkosten
Verbindung zur Kostenstellenrechnung
Bei Gemeinkosten reicht es nicht aus zu wissen, wie hoch die Kosten sind.
Zusätzlich muss geklärt werden: Wo sind diese Kosten entstanden?
Beispiel: Stromkosten eines Monats: 12.000 €.
Nun kann geprüft werden, welcher Anteil auf Materialbereich, Fertigung, Verwaltung oder Vertrieb entfällt.
Damit beginnt die Kostenstellenrechnung. Ein wichtiges Instrument ist der Betriebsabrechnungsbogen (BAB).
Verbindung zur Kostenträgerrechnung
Im nächsten Schritt lautet die Frage: Wofür sind die Kosten entstanden?
Dabei werden die Kosten beispielsweise Produkten, Aufträgen oder Dienstleistungen zugerechnet.
Die Lernkette lautet damit: Kosten ermitteln → Kostenarten bestimmen → Kostenstellen zuordnen → Kostenträger belasten.
Oder noch kürzer: Wie hoch? → Welche? → Wo? → Wofür?
Beispiel eines vollständigen Lernwegs
Ein Unternehmen fertigt Produkt A.
Material: 100 kg × 8 €/kg = 800 €
Arbeitszeit: 10 Stunden × 40 €/Stunde = 400 €
Maschinenzeit: 5 Stunden × 60 €/Stunde = 300 €
Ermittelte direkte Kosten: 1.500 €.
Kostenartenrechnung: Da Materialverbrauch und Arbeitszeit in diesem Beispiel unmittelbar für den konkreten Auftrag erfasst wurden, handelt es sich um Einzelkosten.
Kostenstellenrechnung: Zusätzliche Gemeinkosten werden beispielsweise den Kostenstellen Material und Fertigung zugerechnet.
Kostenträgerrechnung: Die Kosten werden anschließend Produkt A beziehungsweise dem konkreten Auftrag zugerechnet.
So entsteht aus einzelnen Verbrauchsdaten Schritt für Schritt eine vollständige Kalkulation.
Ist jede Kostenposition einfach Menge × Einkaufspreis?
Nein. Die Grundformel ist eine wichtige Lernlogik, aber in der Praxis kann die Bewertung komplexer sein.
- kalkulatorische Abschreibungen
- kalkulatorische Zinsen
- Gemeinkostenzuschläge
- Maschinenstundensätze
- fixe Kosten
- pauschal verrechnete Kosten
Bei diesen Positionen ist der zugrunde liegende Kostensatz möglicherweise bereits das Ergebnis einer vorherigen Berechnung.
Menge × Preis beziehungsweise Kostensatz ist eine Grundlogik der Kostenermittlung – aber nicht die vollständige Kostenrechnung eines Unternehmens.
Ist-Kosten und Plan-Kosten
Auch die verwendeten Mengen und Preise können unterschiedliche Grundlagen haben.
Ist-Kosten
Sie beruhen auf tatsächlich angefallenen Mengen und Preisen.
Tatsächlicher Materialverbrauch: 520 kg, tatsächlicher Preis: 4,20 €/kg.
520 × 4,20 € = 2.184 €
Plan-Kosten
Sie beruhen auf geplanten Mengen und/oder geplanten Preisen.
Geplanter Verbrauch: 500 kg, Planpreis: 4 €/kg.
500 × 4 € = 2.000 €
Die tatsächlichen Kosten liegen damit 184 € über dem Planwert.
Warum ist der Vergleich von Menge und Preis interessant?
Eine Kostenabweichung kann unterschiedliche Ursachen haben.
- mehr Material verbraucht
- höherer Preis
- oder beide Größen haben sich verändert
Damit bildet die einfache Grundformel auch die Basis für weiterführende Kostenkontrolle und Abweichungsanalyse.
Verbrauchsmenge beeinflussen
- weniger Ausschuss
- effizientere Produktionsverfahren
- geringerer Energieverbrauch
- bessere Materialausnutzung
- kürzere Bearbeitungszeiten
Faktorpreis beeinflussen
- Lieferantenwechsel
- Preisverhandlungen
- Mengenrabatte
- günstigere Energieverträge
- andere Beschaffungsbedingungen
Damit ergeben sich zwei grundlegende Ansatzpunkte für Kostenmanagement: Menge beeinflussen und Preis beeinflussen.
Was ist wirtschaftlicher: Menge oder Preis senken?
Das lässt sich nicht pauschal beantworten.
Ausgangssituation: 1.000 kg × 5 € = 5.000 €.
Variante 1 – Verbrauch reduzieren: 900 kg × 5 € = 4.500 € → Ersparnis 500 €.
Variante 2 – Preis reduzieren: 1.000 kg × 4,50 € = 4.500 € → Ersparnis ebenfalls 500 €.
In der Praxis können jedoch unterschiedliche Auswirkungen auf Qualität, Lieferfähigkeit, Produktionsprozess und Arbeitsaufwand entstehen.
Video: Kostenermittlung in drei Schritten
Das vorhandene Video ergänzt die grundlegende Rechenlogik.
Nach dem Video solltest du insbesondere erklären können, was eine Faktoreinsatzmenge und ein Faktorpreis sind, wie beide Größen zu Kosten werden, was Faktorpreis und Absatzpreis unterscheidet und wie die Kostenermittlung zu Kostenarten, Kostenstellen und Kostenträgern weiterführt.
Typische Fehler in der Prüfung
Menge und Preis nicht auf dieselbe Einheit beziehen
Beispiel: Materialmenge in Kilogramm, Preis aber je Tonne. Dann müssen die Einheiten vor der Multiplikation angepasst werden.
Faktorpreis und Verkaufspreis verwechseln
Der Faktorpreis bewertet eingesetzte Ressourcen. Der Absatzpreis ist der Preis des verkauften Produkts beziehungsweise der Dienstleistung.
Stundenlohn automatisch als vollständige Arbeitskosten verwenden
Ein ausgezahlter Lohn und ein interner Arbeitskostensatz müssen nicht identisch sein. Die Aufgabenstellung entscheidet, welcher Wert verwendet werden soll.
Kostenermittlung mit Kostenartenrechnung gleichsetzen
Menge × Preis ermittelt zunächst den Kostenbetrag. Erst danach kann eingeordnet werden, ob beispielsweise Einzel-, Gemein-, fixe, variable, Grund-, Anders- oder Zusatzkosten vorliegen.
Selbstkosten mit den zuerst ermittelten Einzelkosten gleichsetzen
Material- und Arbeitskosten allein ergeben nicht zwingend die gesamten Selbstkosten. Auch Gemeinkosten und weitere Kostenpositionen können hinzukommen.
Produktionsmenge und Absatzmenge verwechseln
Produziert und verkauft ein Unternehmen unterschiedliche Mengen, können Bestandsveränderungen entstehen. Diese werden insbesondere in der Kostenträgerzeitrechnung relevant.
Prüfungstipp: Welche Ressource? → Welche Menge? → Welcher Preis/Kostensatz je Einheit? → multiplizieren → erst danach weiter einordnen.
Merksatz für die Prüfung
Faktoreinsatzmenge × Faktorpreis = Kosten
Welche Kosten? → Kostenartenrechnung
Wo entstanden? → Kostenstellenrechnung
Wofür entstanden? → Kostenträgerrechnung
Oder noch kürzer: Menge × Preis → Kosten → zuordnen → verrechnen
Passende Fachwissen-Artikel
Zu diesem Thema passen besonders Kostenarten, Betriebsabrechnungsbogen (BAB), Kostenträgerzeit- und Kostenträgerstückrechnung, Maschinenstundensatz, Angebotskalkulation und Deckungsbeitrag.
Eine übergeordnete Einordnung findest du außerdem im Bereich Fachwirt Rechnungswesen und Prüfungswissen.
Häufige Fragen zur Kostenermittlung
Wie werden Kosten einfach berechnet?
Bei mengenabhängigen Kosten vereinfacht: verbrauchte Menge × Preis beziehungsweise Kostensatz je Einheit = Kosten.
Was ist die Faktoreinsatzmenge?
Sie beschreibt die eingesetzte oder verbrauchte Menge eines Produktionsfaktors, beispielsweise Kilogramm Material oder Arbeitsstunden.
Was ist der Faktorpreis?
Der Faktorpreis bewertet eine Einheit des eingesetzten Faktors, beispielsweise Euro je Kilogramm oder Euro je Arbeitsstunde. Je nach Kostenposition kann es sich um einen tatsächlichen Preis oder einen intern ermittelten Kostensatz handeln.
Was ist der Unterschied zwischen Faktorpreis und Absatzpreis?
Der Faktorpreis betrifft eingekaufte beziehungsweise eingesetzte Ressourcen. Der Absatzpreis ist der Preis, zu dem das Unternehmen seine eigenen Produkte oder Dienstleistungen verkauft.
Wie berechnet man Materialkosten?
Beispielsweise: Materialmenge × Materialpreis je Einheit.
Wie berechnet man Arbeitskosten?
Vereinfacht: Arbeitsstunden × Arbeitskostensatz je Stunde.
Wie berechnet man Maschinenkosten?
Vereinfacht: Maschinenstunden × Maschinenstundensatz.
Gehört die Kostenermittlung zur Kostenrechnung?
Ja. Die Erfassung und Bewertung des betrieblichen Ressourcenverbrauchs liefert wichtige Ausgangsdaten für die weitere Kosten- und Leistungsrechnung.
Was passiert nach der Kostenermittlung?
Die Kosten werden beispielsweise nach Kostenarten gegliedert, Kostenstellen zugeordnet und anschließend auf Kostenträger verrechnet.
Fazit
Die grundlegende Kostenermittlung lässt sich auf eine einfache Logik zurückführen:
Wie viel wurde verbraucht? × Was kostet eine Einheit? = Kostenbetrag
Damit lautet die zentrale Formel: Faktoreinsatzmenge × Faktorpreis = Kosten.
Diese Rechnung ist jedoch nur der Anfang.
Anschließend müssen die Kosten eingeordnet und weiterverarbeitet werden: Kosten ermitteln → Kostenarten bestimmen → Kostenstellen zuordnen → Kostenträger verrechnen.