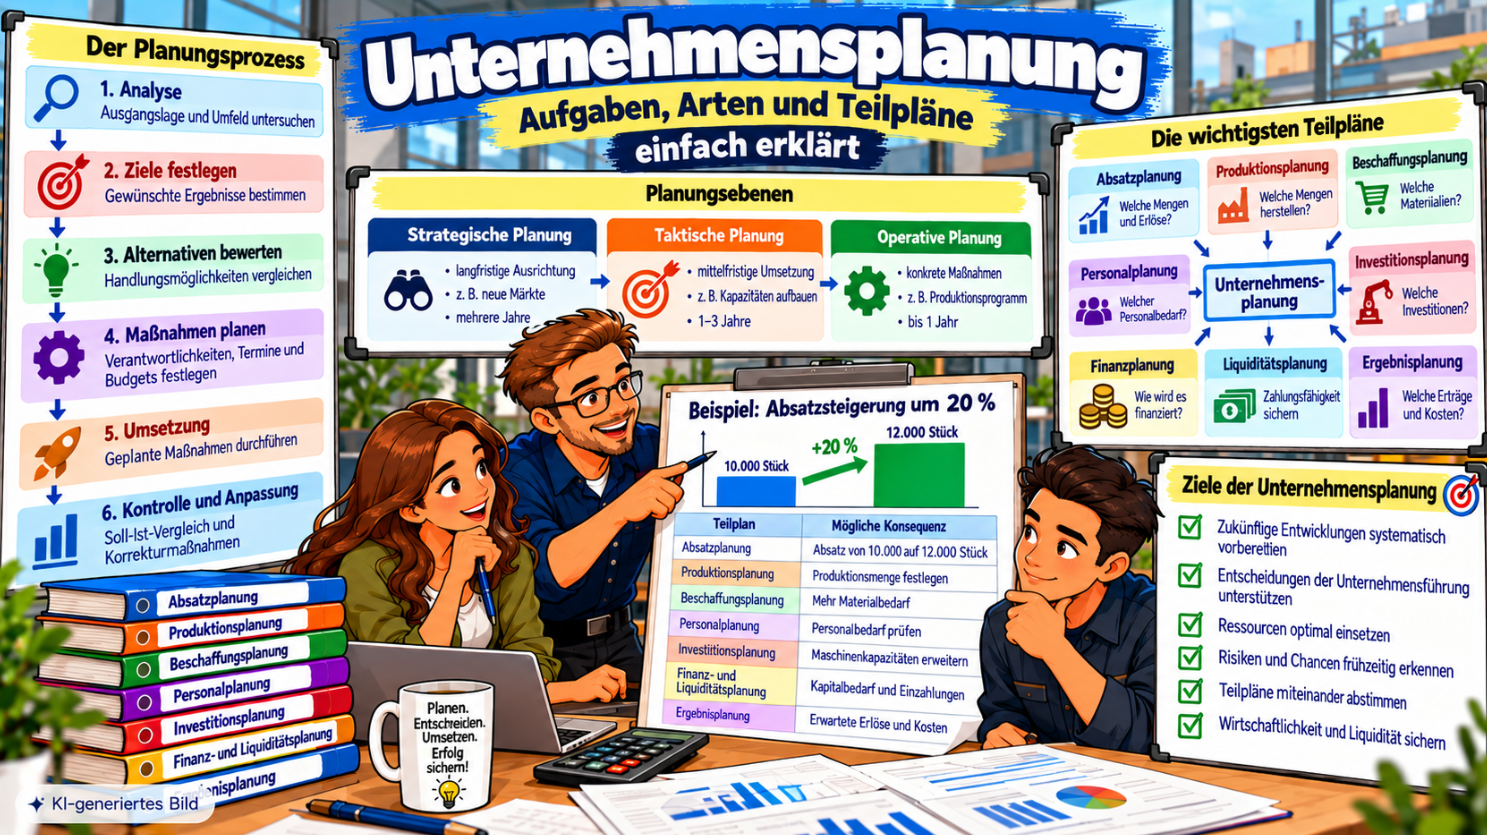
Die Unternehmensplanung beschäftigt sich mit der zukünftigen Entwicklung eines Unternehmens.
Sie hilft dabei,
- Ziele festzulegen,
- zukünftige Entwicklungen einzuschätzen,
- Maßnahmen vorzubereiten,
- Ressourcen einzuplanen und
- Ergebnisse später zu kontrollieren.
Unternehmensplanung bedeutet deshalb nicht einfach, Zahlen für die Zukunft zu schätzen.
Sie verbindet:
Ziele → Maßnahmen → Ressourcen → Umsetzung → Kontrolle
Für die Fachwirt-Prüfung ist besonders wichtig, die Unternehmensplanung als zusammenhängendes System verschiedener Teilpläne zu verstehen.
Was ist Unternehmensplanung?
Unternehmensplanung ist die systematische Vorbereitung zukünftiger Unternehmensentscheidungen.
Vereinfacht geht es um drei Fragen:
Wo steht das Unternehmen?
Wo soll es hin?
Wie sollen die Ziele erreicht werden?
Typische Themen sind beispielsweise:
- Absatz,
- Produktion,
- Beschaffung,
- Personal,
- Investitionen,
- Finanzierung,
- Liquidität,
- Ergebnis.
Da sich diese Bereiche gegenseitig beeinflussen, müssen die einzelnen Pläne miteinander abgestimmt werden.
Aufgaben der Unternehmensplanung
Ziele festlegen
Beispiele:
- Umsatz steigern,
- Kosten reduzieren,
- Marktanteil erhöhen,
- neue Märkte erschließen,
- Liquidität sichern.
Entwicklungen einschätzen
Dabei werden beispielsweise betrachtet:
- Nachfrage,
- Wettbewerber,
- Rohstoffpreise,
- Technologien,
- Personalverfügbarkeit,
- Finanzierungsmöglichkeiten.
Handlungsalternativen entwickeln
Für ein Ziel können verschiedene Lösungswege bestehen.
Beispiel:
Ziel: Absatz steigern
Mögliche Alternativen:
- neue Märkte erschließen,
- Werbung verstärken,
- Preise anpassen,
- Produktprogramm erweitern.
Maßnahmen planen
Die ausgewählte Alternative wird konkretisiert.
Ressourcen einplanen
Benötigt werden beispielsweise:
- Personal,
- Material,
- Maschinen,
- Kapital,
- Zeit.
Teilpläne koordinieren
Eine Änderung in einem Unternehmensbereich kann Folgen für viele andere Bereiche haben.
Ergebnisse kontrollieren
Planwerte werden später mit den tatsächlich erreichten Werten verglichen.
Der betriebliche Planungsprozess
Unternehmensplanung ist kein einmaliger Vorgang.
1. Analyse
Ausgangslage und Rahmenbedingungen untersuchen
Beispiele:
- bisherige Absätze,
- Kosten,
- Wettbewerb,
- Kapazitäten,
- Finanzlage.
2. Ziele festlegen
Gewünschte Ergebnisse bestimmen
Beispiel:
Absatz im nächsten Jahr um 20 % steigern
3. Alternativen bewerten
Handlungsmöglichkeiten entwickeln und vergleichen
Bewertungskriterien können sein:
- Kosten,
- Nutzen,
- Risiken,
- Umsetzbarkeit.
4. Maßnahmen und Ressourcen planen
Festgelegt werden beispielsweise:
- Verantwortlichkeiten,
- Termine,
- Budgets,
- Personal,
- Maschinen,
- Material.
5. Umsetzung
Die geplanten Maßnahmen werden durchgeführt.
6. Kontrolle und Anpassung
Geplante und tatsächliche Werte werden verglichen.
Bei Abweichungen können Korrekturmaßnahmen notwendig sein.
Vereinfacht:
Analyse → Ziele → Alternativen → Maßnahmen → Umsetzung → Kontrolle → Anpassung
Wichtig:
Die Ergebnisse der Kontrolle fließen wieder in die nächste Planungsrunde ein.
Planung ist deshalb ein fortlaufender Prozess.
Strategische, taktische und operative Planung
| Planungsebene | Schwerpunkt | Beispiel |
|---|---|---|
| strategisch | langfristige Ausrichtung | Erschließung eines neuen Marktes |
| taktisch | mittelfristige Umsetzung der Strategie | zusätzliche Produktionskapazitäten aufbauen |
| operativ | konkrete Maßnahmen, Mengen und Budgets | Produktionsprogramm für das nächste Quartal |
Die Abgrenzung ist nicht in allen Unternehmen und Lehrbüchern identisch.
Insbesondere die taktische Planung wird nicht in jeder betriebswirtschaftlichen Systematik als eigenständige Ebene verwendet.
Auch feste Zeitgrenzen wie „ein Jahr“, „drei Jahre“ oder „fünf Jahre“ sind nicht allgemein verbindlich.
Strategische Planung
Die strategische Planung beschäftigt sich mit der langfristigen Ausrichtung des Unternehmens.
Typische Fragen:
- Welche Märkte wollen wir bearbeiten?
- Welche Produkte sollen künftig angeboten werden?
- Wo liegen unsere Wettbewerbsvorteile?
- Welche Technologien werden wichtig?
- Welche Standorte werden benötigt?
Taktische Planung
Die taktische Planung verbindet langfristige Ziele mit mittelfristigen Maßnahmen.
Beispiel:
Um einen neuen Markt zu erschließen, werden zusätzliche Maschinen beschafft, Mitarbeiter qualifiziert und Vertriebskapazitäten aufgebaut.
Operative Planung
Die operative Planung übersetzt übergeordnete Ziele in konkrete Maßnahmen.
Beispiele:
- Absatzmengen,
- Produktionsprogramme,
- Bestellmengen,
- Personalbedarf,
- Budgets,
- Liquiditätsplanung.
Merksatz:
Strategisch = Richtung
Taktisch = Umsetzung vorbereiten
Operativ = konkret handeln
Die wichtigsten Teilpläne der Unternehmensplanung
| Teilplan | zentrale Frage |
|---|---|
| Absatzplanung | Welche Mengen sollen verkauft werden? |
| Produktionsplanung | Welche Mengen müssen hergestellt werden? |
| Beschaffungsplanung | Welche Materialien werden wann benötigt? |
| Personalplanung | Welche Mitarbeiter und Qualifikationen werden benötigt? |
| Investitionsplanung | Welche Investitionen sind erforderlich? |
| Finanzplanung | Wie wird der Kapitalbedarf gedeckt? |
| Liquiditätsplanung | Reichen die Zahlungsmittel zu den jeweiligen Zeitpunkten aus? |
| Ergebnisplanung | Welche Erträge, Aufwendungen und Ergebnisse werden erwartet? |
Diese Teilpläne dürfen nicht isoliert betrachtet werden.
Wie die Teilpläne zusammenhängen
Absatzplanung
Welche Mengen sollen verkauft werden?
↓
Produktionsplanung
Welche Mengen müssen hergestellt werden?
↓
Beschaffung – Personal – Investitionen
Welche Materialien, Mitarbeiter und Kapazitäten werden benötigt?
↓
Finanz- und Liquiditätsplanung
Wie werden die Maßnahmen finanziert und bleibt die Zahlungsfähigkeit gesichert?
↓
Ergebnisplanung
Sind die geplanten Maßnahmen wirtschaftlich?
Wichtig:
In der Praxis bestehen auch Rückwirkungen.
Beispiel:
Die Produktion möchte eine neue Maschine anschaffen.
Die Finanzplanung zeigt jedoch, dass das benötigte Kapital derzeit nicht zur Verfügung steht.
Dann müssen möglicherweise Investition verschoben, Produktionsmengen angepasst, Fremdfertigung geprüft oder zusätzliche Finanzierung beschafft werden.
Unternehmensplanung ist deshalb keine starre Einbahnstraße.
Praxisbeispiel: Absatz soll um 20 % steigen
Ein Hersteller verkauft derzeit 10.000 Stück pro Jahr.
Im nächsten Jahr soll der Absatz um 20 % steigen.
Geplanter neuer Absatz: 12.000 Stück
| Teilplan | mögliche Konsequenz |
|---|---|
| Absatzplanung | Absatz steigt von 10.000 auf 12.000 Stück |
| Produktionsplanung | notwendige Produktionsmenge unter Berücksichtigung der Lagerbestände bestimmen |
| Beschaffungsplanung | zusätzlichen Materialbedarf ermitteln |
| Personalplanung | Personalbedarf und Arbeitszeiten überprüfen |
| Investitionsplanung | Maschinenkapazitäten prüfen |
| Finanzplanung | Kapitalbedarf und Finanzierung klären |
| Liquiditätsplanung | Ein- und Auszahlungen zeitlich abstimmen |
| Ergebnisplanung | zusätzliche Erlöse und Kosten vergleichen |
Das Beispiel zeigt:
Eine Veränderung im Absatzplan kann Auswirkungen auf nahezu alle anderen Teilpläne haben.
Absatzplanung
Die Absatzplanung beschäftigt sich mit den geplanten Verkäufen.
Dabei können Produkte, Mengen, Preise, Märkte, Kundengruppen und Zeiträume berücksichtigt werden.
Sie liefert eine wichtige Grundlage für die Produktionsplanung.
Den Zusammenhang zwischen Absatz- und Produktionsmengen erklärt der Beitrag Absatz- und Produktionsplanung ausführlicher.
Produktionsplanung
Die Produktionsplanung bestimmt, was, in welcher Menge und zu welchem Zeitpunkt hergestellt werden soll.
Dabei ist die Produktionsmenge nicht automatisch identisch mit der Absatzmenge.
Vereinfacht:
geplanter Absatz + gewünschter Endbestand − Anfangsbestand = Produktionsbedarf
Beschaffungsplanung
Aus dem Produktionsprogramm ergibt sich der Materialbedarf.
Die Beschaffung muss klären, welches Material in welcher Menge, zu welchem Zeitpunkt und von welchen Lieferanten benötigt wird.
Zu berücksichtigen sind beispielsweise Lagerbestände, Lieferzeiten, Preise und Versorgungssicherheit.
Die grundlegende Bedarfsbestimmung ist deshalb eng mit der Beschaffungsplanung verbunden.
Personalplanung
Die Personalplanung beschäftigt sich mit Anzahl der benötigten Mitarbeiter, Qualifikationen, Einsatzzeiten und zukünftigem Personalbedarf.
Eine steigende Produktionsmenge kann beispielsweise zusätzlichen Personalbedarf verursachen.
Wie dieser ermittelt werden kann, zeigt der Beitrag Personalbedarfsermittlung.
Investitionsplanung
Investitionen betreffen den längerfristigen Einsatz von Kapital.
Beispiele:
- Maschinen,
- Gebäude,
- Fahrzeuge,
- IT-Systeme.
Dabei wird beispielsweise geprüft, welche Investition notwendig ist, wann sie benötigt wird, wie hoch der Kapitalbedarf ist und wie sie finanziert werden soll.
Finanzplanung
Die Finanzplanung beschäftigt sich mit der Bereitstellung und Verwendung finanzieller Mittel.
Fragen sind beispielsweise:
- Wie hoch ist der Kapitalbedarf?
- Reichen eigene Mittel aus?
- Werden Kredite benötigt?
- Wann entstehen Ein- und Auszahlungen?
Liquiditätsplanung
Liquidität bedeutet:
Das Unternehmen kann seine fälligen Zahlungsverpflichtungen rechtzeitig erfüllen.
Die Liquiditätsplanung betrachtet deshalb insbesondere vorhandene Zahlungsmittel, erwartete Einzahlungen und erwartete Auszahlungen.
| Position | Betrag |
|---|---|
| Anfangsbestand an Zahlungsmitteln | 20.000 € |
| erwartete Einzahlungen | +150.000 € |
| erwartete Auszahlungen | −165.000 € |
| voraussichtlicher Endbestand | 5.000 € |
Der Zahlungssaldo aus Einzahlungen und Auszahlungen beträgt −15.000 €.
Trotzdem besteht in diesem vereinfachten Beispiel am Ende noch ein Zahlungsmittelbestand von 5.000 €.
Ein zusätzlicher Finanzierungsbedarf entsteht deshalb nicht automatisch allein wegen des negativen Zahlungssaldos.
Entscheidend ist:
Reicht der vorhandene Zahlungsmittelbestand aus, um alle fälligen Zahlungen und gegebenenfalls eine notwendige Liquiditätsreserve zu decken?
Ergebnisplanung
Die Ergebnisplanung betrachtet insbesondere Erträge, Aufwendungen sowie geplanten Gewinn oder Verlust.
Vereinfacht:
Erträge − Aufwendungen = Ergebnis
Sie beantwortet die Frage:
Ist die geplante Geschäftstätigkeit wirtschaftlich erfolgreich?
Erfolg und Liquidität unterscheiden
| Erfolg | Liquidität |
|---|---|
| Erträge und Aufwendungen | Einzahlungen, Auszahlungen und Zahlungsmittel |
| zeigt wirtschaftliches Ergebnis | zeigt Zahlungsfähigkeit |
| Gewinn oder Verlust | ausreichende oder unzureichende Liquidität |
Ein Unternehmen kann Gewinn erzielen und trotzdem Liquiditätsprobleme haben.
Merksatz:
Gewinn bedeutet nicht automatisch Liquidität.
Planung unter Unsicherheit
Jede Unternehmensplanung bezieht sich auf die Zukunft.
Deshalb bestehen Unsicherheiten.
Beispiele:
- Nachfrage verändert sich,
- Rohstoffpreise steigen,
- Lieferanten fallen aus,
- Wettbewerber reagieren,
- Zinsen ändern sich.
Planwerte sind deshalb keine sicheren Vorhersagen.
Szenarioplanung
Unternehmen können unterschiedliche Entwicklungen durch Szenarien berücksichtigen.
Pessimistisches Szenario
Absatz: 85.000 Stück
Basisszenario
Absatz: 100.000 Stück
Optimistisches Szenario
Absatz: 115.000 Stück
Für jedes Szenario können anschließend Kapazitäten, Personalbedarf, Materialbedarf, Ergebnis und Liquidität geprüft werden.
Zielkonflikte
Unternehmensziele können sich gegenseitig widersprechen.
Beispiel:
Ziel 1: Lagerbestände reduzieren.
Ziel 2: Lieferbereitschaft maximieren.
Sehr niedrige Lagerbestände senken Kapitalbindung und Lagerkosten.
Gleichzeitig kann aber das Risiko von Lieferengpässen steigen.
Unternehmensplanung muss deshalb auch:
Zielkonflikte erkennen und Prioritäten setzen.
Planung und Kontrolle
Planung endet nicht mit der Erstellung eines Plans.
Nach der Umsetzung müssen Planwerte mit den tatsächlichen Ergebnissen verglichen werden.
Beispiel:
Geplanter Absatz: 10.000 Stück
Tatsächlicher Absatz: 8.500 Stück
Abweichung: −1.500 Stück
Nun wird analysiert:
- War die Prognose zu optimistisch?
- Gab es Lieferprobleme?
- War die Nachfrage geringer?
- Haben Wettbewerber Marktanteile gewonnen?
Anschließend können Maßnahmen und Planwerte angepasst werden.
Vereinfacht:
Plan → Ist → Abweichung → Ursache → Maßnahme → neuer Plan
Controlling und Unternehmensplanung
Das Controlling unterstützt die Unternehmensführung bei Planung, Informationsversorgung, Steuerung und Kontrolle.
Typische Instrumente sind:
- Kennzahlen,
- Soll-Ist-Vergleiche,
- Abweichungsanalysen,
- Prognosen.
Controlling bedeutet deshalb nicht einfach nur „Kontrolle“.
Rollierende Planung
Bei der rollierenden Planung wird der Planungshorizont regelmäßig weitergeschoben.
Beispiel:
Ein Unternehmen plant immer die kommenden zwölf Monate.
Nach jedem Monat wird der vergangene Monat ausgewertet, die Planung aktualisiert und am Ende ein neuer Monat ergänzt.
Unternehmensplanung für die Fachwirt-Prüfung
1. Unternehmensplanung ist zukunftsorientiert
Sie bereitet zukünftige Entscheidungen vor.
2. Planung ist ein Kreislauf
Analyse → Ziel → Maßnahmen → Umsetzung → Kontrolle → Anpassung
3. Planungsebenen unterscheiden
Strategisch = langfristige Richtung
Taktisch = mittelfristige Umsetzung
Operativ = konkrete Maßnahmen und Mengen
4. Teilpläne müssen abgestimmt werden
Absatz, Produktion, Beschaffung, Personal, Investitionen und Finanzen beeinflussen sich gegenseitig.
5. Erfolg und Liquidität unterscheiden
Erfolg = Erträge und Aufwendungen
Liquidität = Zahlungsfähigkeit
6. Kontrolle gehört zur Planung
Ohne Soll-Ist-Vergleich kann nicht festgestellt werden, ob die Planung erfolgreich war.
Typische Prüfungsfehler
Unternehmensplanung mit Prognose gleichsetzen
Eine Prognose beschreibt eine erwartete Entwicklung. Planung legt darüber hinaus Ziele, Maßnahmen und Ressourcen fest.
Strategische und operative Planung verwechseln
Strategische Planung legt die langfristige Richtung fest. Operative Planung konkretisiert die Umsetzung.
Taktische Planung als überall verbindliche Ebene ansehen
Nicht jede betriebswirtschaftliche Systematik unterscheidet sie separat.
Teilpläne isoliert betrachten
Eine Veränderung eines Teilplans kann Auswirkungen auf mehrere andere Bereiche haben.
Absatzmenge und Produktionsmenge gleichsetzen
Lagerbestände können dazu führen, dass sich beide Mengen unterscheiden.
Negativen Zahlungssaldo automatisch mit Finanzierungsbedarf gleichsetzen
Der vorhandene Zahlungsmittelbestand muss ebenfalls berücksichtigt werden.
Erfolg und Liquidität gleichsetzen
Ein Unternehmen kann Gewinn erzielen und trotzdem Liquiditätsprobleme haben.
Kleiner Selbsttest
Frage 1: Was ist Unternehmensplanung?
Lösung:
Die systematische Vorbereitung zukünftiger Entscheidungen durch Ziele, Maßnahmen, Ressourcenplanung und Kontrolle.
Frage 2: Welche Schritte gehören zum Planungsprozess?
Lösung:
Analyse, Ziele, Bewertung von Alternativen, Maßnahmen- und Ressourcenplanung, Umsetzung sowie Kontrolle und Anpassung.
Frage 3: Was ist der Unterschied zwischen strategischer und operativer Planung?
Lösung:
Strategische Planung legt die langfristige Richtung fest. Operative Planung konkretisiert die Umsetzung mit Mengen, Budgets und Maßnahmen.
Frage 4: Warum müssen Teilpläne abgestimmt werden?
Lösung:
Weil beispielsweise höherer Absatz Auswirkungen auf Produktion, Beschaffung, Personal, Investitionen und Finanzierung haben kann.
Frage 5: Bedeutet ein negativer Zahlungssaldo automatisch Finanzierungsbedarf?
Lösung:
Nein. Auch der vorhandene Zahlungsmittelbestand muss berücksichtigt werden.
Frage 6: Was ist der Unterschied zwischen Erfolg und Liquidität?
Lösung:
Erfolg betrachtet Erträge und Aufwendungen. Liquidität beschreibt die Fähigkeit, fällige Zahlungen rechtzeitig zu leisten.
Unternehmensplanung einfach erklärt
Unternehmensplanung bedeutet:
Zukünftige Ziele festlegen und geeignete Maßnahmen, Ressourcen und Teilpläne darauf abstimmen.
Der grundlegende Planungsprozess lautet:
Analyse → Ziele → Alternativen → Maßnahmen → Umsetzung → Kontrolle → Anpassung
Wichtige Planungsebenen:
Strategisch → langfristige Richtung
Taktisch → mittelfristige Umsetzung
Operativ → konkrete Mengen, Maßnahmen und Budgets
Wichtige Teilpläne:
- Absatz,
- Produktion,
- Beschaffung,
- Personal,
- Investitionen,
- Finanzierung,
- Liquidität,
- Ergebnis.
Die wichtigste Erkenntnis:
Unternehmensplanung funktioniert nur, wenn die einzelnen Teilpläne aufeinander abgestimmt werden und regelmäßig überprüft werden.
Häufige Fragen zur Unternehmensplanung
Was ist Unternehmensplanung?
Unternehmensplanung ist die systematische Vorbereitung zukünftiger Entscheidungen durch Ziele, Maßnahmen und Ressourcen.
Welche Aufgaben hat die Unternehmensplanung?
Sie analysiert die Ausgangslage, legt Ziele fest, bewertet Alternativen, plant Maßnahmen und Ressourcen und kontrolliert später die Ergebnisse.
Welche Planungsebenen gibt es?
Typisch sind strategische und operative Planung. Häufig wird zusätzlich eine taktische Ebene unterschieden.
Welche Teilpläne gehören zur Unternehmensplanung?
Beispiele sind Absatz-, Produktions-, Beschaffungs-, Personal-, Investitions-, Finanz-, Liquiditäts- und Ergebnisplanung.
Warum müssen Teilpläne abgestimmt werden?
Weil Veränderungen in einem Unternehmensbereich Auswirkungen auf andere Bereiche haben können.
Was ist der Unterschied zwischen Erfolg und Liquidität?
Erfolg betrachtet Erträge und Aufwendungen. Liquidität betrachtet die Fähigkeit, fällige Zahlungen rechtzeitig zu leisten.
Was ist rollierende Planung?
Bei der rollierenden Planung wird der Planungshorizont regelmäßig aktualisiert und um eine weitere Periode ergänzt.
Welche Aufgabe hat das Controlling?
Controlling unterstützt Planung, Steuerung und Kontrolle durch Informationen, Kennzahlen, Soll-Ist-Vergleiche und Abweichungsanalysen.