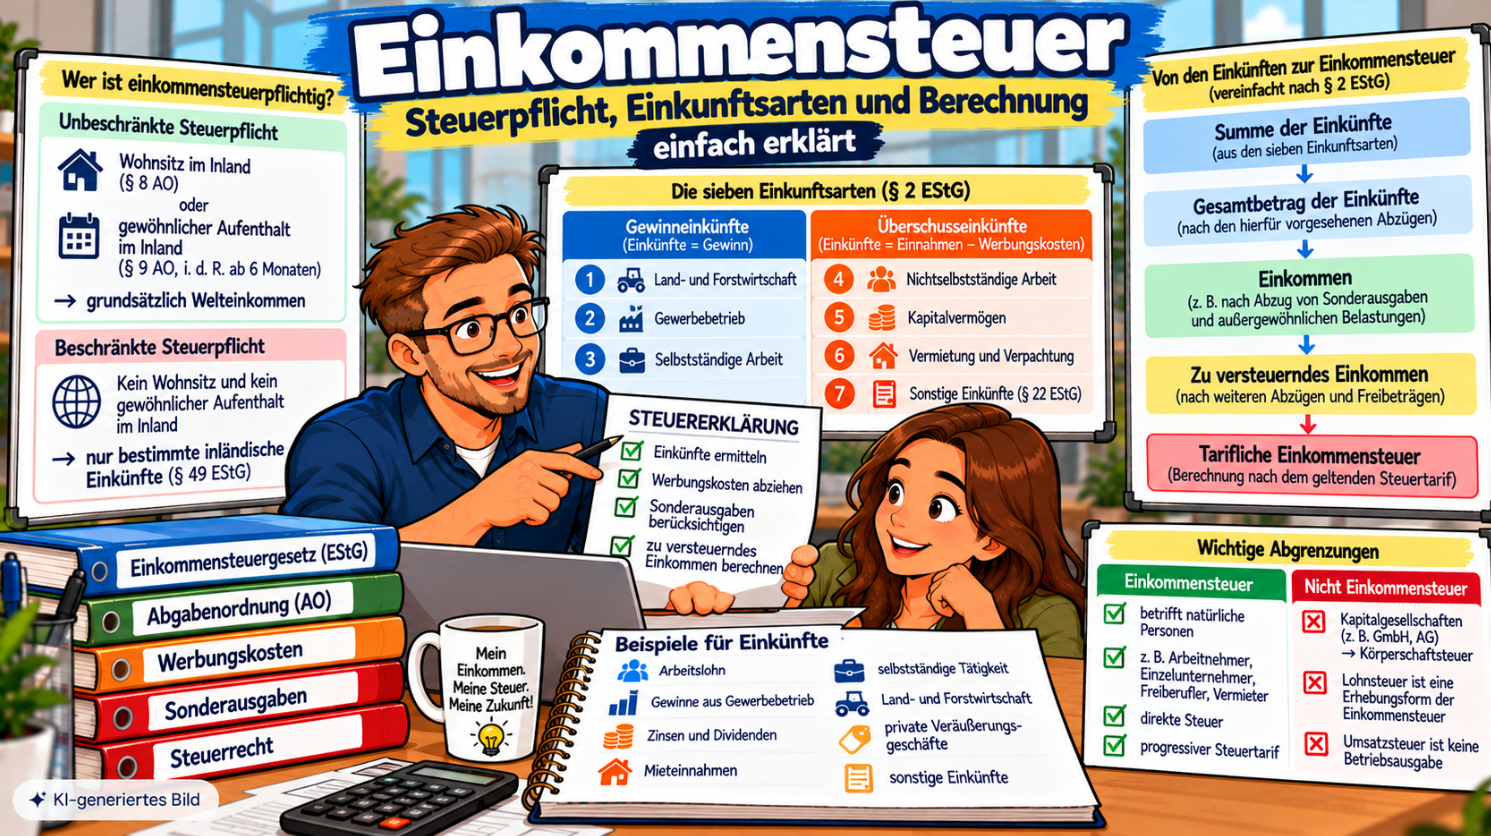
Die Einkommensteuer wird auf das Einkommen natürlicher Personen erhoben.
Dazu können beispielsweise gehören:
- Arbeitnehmer,
- Einzelunternehmer,
- Freiberufler,
- Vermieter,
- Personen mit Einkünften aus Kapitalvermögen.
Die gesetzlichen Grundlagen finden sich vor allem im Einkommensteuergesetz (EStG).
Für die Fachwirt-Prüfung sind insbesondere vier Fragen wichtig:
Wer ist steuerpflichtig? Welche Einkunftsarten gibt es? Wie wird das zu versteuernde Einkommen ermittelt? Und wie unterscheiden sich Einkommensteuer, Lohnsteuer und Körperschaftsteuer?
Was ist die Einkommensteuer?
Die Einkommensteuer gehört unter anderem zu den:
- Besitzsteuern,
- Personensteuern,
- direkten Steuern und
- Gemeinschaftsteuern.
Sie betrifft grundsätzlich natürliche Personen.
Kapitalgesellschaften wie eine GmbH oder AG unterliegen dagegen grundsätzlich der Körperschaftsteuer.
Für die Prüfung genügt als Grundunterscheidung:
natürliche Person → Einkommensteuer
Kapitalgesellschaft → Körperschaftsteuer
Die grundlegende Einordnung verschiedener Steuerarten findest du ergänzend im Beitrag Was sind Steuern?.
Unbeschränkte Einkommensteuerpflicht
Nach § 1 Abs. 1 EStG sind natürliche Personen grundsätzlich unbeschränkt einkommensteuerpflichtig, wenn sie im Inland
- einen Wohnsitz oder
- ihren gewöhnlichen Aufenthalt
haben.
Vereinfacht bedeutet dies:
Bei unbeschränkter Steuerpflicht wird grundsätzlich das steuerlich relevante Welteinkommen einbezogen.
Auch ausländische Einkünfte können deshalb eine Rolle spielen.
Doppelbesteuerungsabkommen können allerdings bestimmen, welchem Staat Besteuerungsrechte zustehen und wie eine Doppelbesteuerung vermieden wird.
Was bedeutet Wohnsitz?
Der steuerliche Wohnsitz wird in § 8 AO geregelt.
Ein Wohnsitz liegt vereinfacht dort vor, wo jemand eine Wohnung unter Umständen innehat, die erkennen lassen, dass er sie beibehalten und benutzen wird.
Entscheidend sind die tatsächlichen Verhältnisse.
Was bedeutet gewöhnlicher Aufenthalt?
Der gewöhnliche Aufenthalt ist in § 9 AO geregelt.
Er liegt dort, wo sich eine Person unter Umständen aufhält, die erkennen lassen, dass sie dort nicht nur vorübergehend verweilt.
Ein zeitlich zusammenhängender Aufenthalt von mehr als sechs Monaten gilt grundsätzlich von Beginn an als gewöhnlicher Aufenthalt.
Kurzfristige Unterbrechungen bleiben dabei außer Betracht.
Wichtige Ausnahme
Diese Sechsmonatsregel gilt nicht in gleicher Weise, wenn der Aufenthalt ausschließlich Besuchs-, Erholungs-, Kur- oder ähnlichen privaten Zwecken dient und nicht länger als ein Jahr dauert.
Die Sechsmonatsgrenze sollte deshalb nicht als ausnahmslose Regel verstanden werden.
Beschränkte Einkommensteuerpflicht
Natürliche Personen ohne Wohnsitz und ohne gewöhnlichen Aufenthalt im Inland können nach § 1 Abs. 4 EStG beschränkt einkommensteuerpflichtig sein.
Voraussetzung sind bestimmte inländische Einkünfte im Sinne des § 49 EStG.
Beispiel
Eine Person lebt dauerhaft in Dänemark.
Sie unterhält aber eine Betriebsstätte in Deutschland und erzielt daraus Einkünfte.
Dann können diese deutschen Einkünfte der beschränkten Einkommensteuerpflicht unterliegen.
Zusätzlich können Doppelbesteuerungsabkommen für die konkrete Besteuerung relevant sein.
Sonderfall: Behandlung als unbeschränkt steuerpflichtig
Das Einkommensteuergesetz kennt zusätzliche Sonderregelungen.
Unter bestimmten Voraussetzungen können Personen ohne Wohnsitz oder gewöhnlichen Aufenthalt in Deutschland nach § 1 Abs. 3 EStG auf Antrag wie unbeschränkt Steuerpflichtige behandelt werden.
Für die Prüfung reicht:
Unbeschränkte und beschränkte Steuerpflicht bilden das Grundsystem – daneben gibt es gesetzliche Sonderfälle.
Die sieben Einkunftsarten
Die sieben Einkunftsarten nach § 2 EStG gehören zu den wichtigsten Grundlagen der Einkommensteuer.
| Gewinneinkünfte | Überschusseinkünfte |
|---|---|
| Land- und Forstwirtschaft | nichtselbstständige Arbeit |
| Gewerbebetrieb | Kapitalvermögen |
| selbstständige Arbeit | Vermietung und Verpachtung |
| sonstige Einkünfte nach § 22 EStG |
Gewinneinkünfte
Bei den ersten drei Einkunftsarten gilt:
Einkünfte = steuerlich ermittelter Gewinn
Überschusseinkünfte
Bei den übrigen Einkunftsarten gilt grundsätzlich:
Einkünfte = Einnahmen – Werbungskosten
Bei Kapitalerträgen bestehen besondere Regelungen, sodass das allgemeine Werbungskostenprinzip dort nicht uneingeschränkt gilt.
Betriebsausgaben und Werbungskosten
Diese Unterscheidung ist für die Prüfung besonders wichtig.
Betriebsausgaben
Betriebsausgaben gehören zu Gewinneinkünften.
Beispiele:
- betriebliche Miete
- Personalkosten
- Materialkosten
- betriebliche Versicherungen
- Abschreibungen
Werbungskosten
Werbungskosten gehören grundsätzlich zu Überschusseinkünften.
Bei Arbeitnehmern können dazu beispielsweise gehören:
- bestimmte Fahrtkosten,
- Arbeitsmittel,
- beruflich veranlasste Fortbildungskosten.
Merksatz:
Gewinneinkünfte → Betriebsausgaben
Überschusseinkünfte → Werbungskosten
Wie wird das zu versteuernde Einkommen ermittelt?
Das zu versteuernde Einkommen ist nicht mit den Einnahmen oder dem Umsatz gleichzusetzen.
1. Einkünfte aus den sieben Einkunftsarten
Zunächst werden die Einkünfte aus den jeweiligen Einkunftsarten ermittelt.
2. Summe der Einkünfte
Die einzelnen Einkünfte werden zusammengeführt.
3. Gesamtbetrag der Einkünfte
Von der Summe der Einkünfte werden die hierfür gesetzlich vorgesehenen Beträge abgezogen.
4. Einkommen
Vom Gesamtbetrag der Einkünfte werden unter anderem Sonderausgaben und außergewöhnliche Belastungen abgezogen.
5. Zu versteuerndes Einkommen
Nach weiteren gesetzlich vorgesehenen Abzügen und Freibeträgen ergibt sich das zu versteuernde Einkommen.
6. Tarifliche Einkommensteuer
Auf das zu versteuernde Einkommen wird der jeweils geltende Einkommensteuertarif angewendet.
7. Festzusetzende Einkommensteuer
Die tatsächlich festzusetzende Einkommensteuer kann von der tariflichen Einkommensteuer abweichen.
Ursachen können beispielsweise sein:
- Steuerermäßigungen,
- anzurechnende ausländische Steuern,
- besondere gesetzliche Hinzurechnungen oder
- weitere Anrechnungsregelungen.
Vereinfacht:
Einkünfte → Summe der Einkünfte → Gesamtbetrag der Einkünfte → Einkommen → zu versteuerndes Einkommen → tarifliche Einkommensteuer → festzusetzende Einkommensteuer
Einnahmen, Einkünfte und Einkommen unterscheiden
| Begriff | vereinfachte Bedeutung |
|---|---|
| Einnahmen | zunächst zufließende Beträge |
| Einkünfte | Gewinn oder Überschuss |
| Summe der Einkünfte | Zusammenfassung der Einkunftsarten |
| Gesamtbetrag der Einkünfte | Ergebnis nach bestimmten gesetzlichen Abzügen |
| Einkommen | Ergebnis nach weiteren Abzügen |
| zu versteuerndes Einkommen | Bemessungsgrundlage für die tarifliche Einkommensteuer |
Beispiel: Arbeitnehmer
Ein Arbeitnehmer erhält Arbeitslohn.
Er hat zusätzlich abzugsfähige berufliche Aufwendungen.
Vereinfacht:
Arbeitslohn – Werbungskosten = Einkünfte aus nichtselbstständiger Arbeit
Beispiel: Einzelunternehmer
Ein Einzelunternehmer erzielt:
100.000 € Betriebseinnahmen
und hat
70.000 € abzugsfähige Betriebsausgaben
Vereinfacht ergibt sich:
100.000 € – 70.000 € = 30.000 € Gewinn
Diese 30.000 € sind Einkünfte aus Gewerbebetrieb.
Die Einkommensteuer wird also nicht auf den Umsatz erhoben.
Einzelunternehmen, Personengesellschaft und Kapitalgesellschaft
| Unternehmensform | steuerliche Grundidee |
|---|---|
| Einzelunternehmen | Einkommensteuer des Unternehmers |
| Personengesellschaft | Einkünfte werden grundsätzlich den Gesellschaftern zugerechnet |
| GmbH / AG | Körperschaftsteuer der Gesellschaft |
Personengesellschaft
Bei einer Personengesellschaft werden die steuerlichen Einkünfte grundsätzlich den Gesellschaftern zugerechnet.
Sind die Gesellschafter natürliche Personen, unterliegen die ihnen zugerechneten Einkünfte grundsätzlich der Einkommensteuer.
Ist eine Kapitalgesellschaft beteiligt, gelten für deren Anteil grundsätzlich die körperschaftsteuerlichen Regeln.
Deshalb wäre die Aussage „Personengesellschaften zahlen Einkommensteuer“ zu pauschal.
Welche Gewinnermittlungsarten gibt es?
Betriebsvermögensvergleich
Wichtige Rechtsgrundlagen sind insbesondere:
- § 4 Abs. 1 EStG
- § 5 EStG
Einnahmenüberschussrechnung
Unter bestimmten Voraussetzungen kann der Gewinn nach § 4 Abs. 3 EStG vereinfacht ermittelt werden.
Betriebseinnahmen – Betriebsausgaben = Gewinn
Bei betrieblichen Wirtschaftsgütern können außerdem Themen wie geringwertige Wirtschaftsgüter eine Rolle spielen.
Was ist das Nettoprinzip?
Das Nettoprinzip bedeutet vereinfacht:
Nicht jede Einnahme wird vollständig besteuert.
Steuerlich abzugsfähige Aufwendungen zur Erzielung der Einkünfte können berücksichtigt werden.
Dazu gehören insbesondere:
- Betriebsausgaben bei Gewinneinkünften,
- Werbungskosten bei Überschusseinkünften.
Leistungsfähigkeitsprinzip
Die Einkommensteuer orientiert sich am Grundgedanken der wirtschaftlichen Leistungsfähigkeit.
Personen mit höherer wirtschaftlicher Leistungsfähigkeit können grundsätzlich stärker belastet werden.
Dieser Gedanke zeigt sich insbesondere im progressiven Einkommensteuertarif.
Was bedeutet Progression?
Beim progressiven Einkommensteuertarif steigt die steuerliche Belastung mit zunehmendem zu versteuernden Einkommen.
Grenzsteuersatz
Der Grenzsteuersatz zeigt, mit welchem Steuersatz der jeweils nächste Teil des Einkommens belastet wird.
Durchschnittssteuersatz
Der Durchschnittssteuersatz ergibt sich vereinfacht aus:
Einkommensteuer ÷ zu versteuerndes Einkommen
Beispiel
Angenommen, der Grenzsteuersatz einer Person beträgt bei ihrem Einkommen 30 %.
Das bedeutet nicht:
Das gesamte zu versteuernde Einkommen wird mit 30 % besteuert.
Die niedrigeren Einkommensteile wurden nach den davorliegenden Tarifstufen belastet.
Der Durchschnittssteuersatz kann deshalb deutlich unter 30 % liegen.
Was ist der Grundfreibetrag?
Der Einkommensteuertarif enthält einen Grundfreibetrag.
Bis zu diesem Bereich fällt beim Grundtarif grundsätzlich keine tarifliche Einkommensteuer an.
Die konkrete Höhe wird regelmäßig gesetzlich angepasst.
Merksatz:
Der Grundfreibetrag schützt einen Teil des steuerlichen Existenzminimums vor der Einkommensteuer.
Einkommensteuer als Jahressteuer
Die Einkommensteuer ist nach § 2 Abs. 7 EStG eine Jahressteuer.
Die Grundlagen für die Festsetzung werden grundsätzlich für ein Kalenderjahr ermittelt.
Für die Prüfung:
Veranlagungszeitraum = grundsätzlich Kalenderjahr
Einkommensteuer und Lohnsteuer
Die Lohnsteuer ist keine völlig eigenständige Steuerart neben der Einkommensteuer.
Sie ist eine besondere Erhebungsform der Einkommensteuer auf Arbeitslohn.
Der Arbeitgeber behält die Lohnsteuer vom Arbeitslohn ein und führt sie an die Finanzverwaltung ab.
Merksatz:
Einkommensteuer = Steuerart
Lohnsteuer = Erhebungsform bei Arbeitnehmern
Kapitalertragsteuer
Auch die Kapitalertragsteuer ist grundsätzlich eine Form des Steuerabzugs innerhalb der Einkommensteuer.
Für Einkünfte aus Kapitalvermögen gelten allerdings besondere Vorschriften.
Für die Fachwirt-Grundlagen reicht:
Lohnsteuer und Kapitalertragsteuer sind keine zusätzlichen Einkunftsarten.
Einkommensteuer als Gemeinschaftsteuer
Die Einkommensteuer gehört zu den Gemeinschaftsteuern.
Ihr Aufkommen wird zwischen Bund, Ländern und Gemeinden verteilt.
Das betrifft die Ertragshoheit.
Doppelbesteuerungsabkommen
Bei grenzüberschreitenden Sachverhalten können mehrere Staaten grundsätzlich ein Besteuerungsrecht beanspruchen.
Beispiele:
- Wohnsitz in Deutschland, Tätigkeit im Ausland
- ausländische Vermietung
- ausländische Betriebsstätte
Doppelbesteuerungsabkommen regeln insbesondere, welchem Staat Besteuerungsrechte zustehen und wie eine doppelte Besteuerung vermieden oder gemildert wird.
Ein DBA hebt die unbeschränkte Steuerpflicht also nicht einfach auf.
Praxisbeispiel: mehrere Einkunftsarten
Eine Arbeitnehmerin erzielt Arbeitslohn.
Zusätzlich vermietet sie eine Wohnung.
Damit liegen zwei Einkunftsarten vor:
- Einkünfte aus nichtselbstständiger Arbeit
- Einkünfte aus Vermietung und Verpachtung
Bei beiden können im jeweiligen gesetzlichen Rahmen Werbungskosten berücksichtigt werden.
Die daraus ermittelten Einkünfte fließen anschließend in die weitere Berechnung des zu versteuernden Einkommens ein.
Einkommensteuer für die Fachwirt-Prüfung
Steuerpflicht
Unbeschränkt:
Wohnsitz oder gewöhnlicher Aufenthalt im Inland.
Beschränkt:
Kein Wohnsitz und kein gewöhnlicher Aufenthalt im Inland, aber bestimmte inländische Einkünfte.
Sieben Einkunftsarten
Gewinneinkünfte:
- Land- und Forstwirtschaft
- Gewerbebetrieb
- selbstständige Arbeit
Überschusseinkünfte:
- nichtselbstständige Arbeit
- Kapitalvermögen
- Vermietung und Verpachtung
- sonstige Einkünfte
Grundformeln
Gewinneinkünfte = Gewinn
Überschusseinkünfte = grundsätzlich Einnahmen – Werbungskosten
Berechnung
Einkünfte → Gesamtbetrag der Einkünfte → Einkommen → zu versteuerndes Einkommen → tarifliche Einkommensteuer → festzusetzende Einkommensteuer
Lohnsteuer
Besondere Erhebungsform der Einkommensteuer.
Typische Prüfungsfehler
„Einkommenssteuer“ schreiben
Richtig ist: Einkommensteuer
Sechsmonatsregel als ausnahmslos ansehen
§ 9 AO enthält eine Ausnahme für bestimmte ausschließlich private Aufenthalte.
Unternehmen und Unternehmer gleichsetzen
Eine GmbH unterliegt grundsätzlich der Körperschaftsteuer.
Personengesellschaft selbst pauschal als einkommensteuerpflichtig bezeichnen
Die Einkünfte werden grundsätzlich den Gesellschaftern zugerechnet.
Umsatz mit Einkommen verwechseln
Ein Gewerbetreibender zahlt Einkommensteuer nicht einfach auf seinen Umsatz.
Betriebsausgaben und Werbungskosten verwechseln
Gewinneinkünfte → Betriebsausgaben
Überschusseinkünfte → Werbungskosten
Grenzsteuersatz falsch verstehen
Ein Grenzsteuersatz von beispielsweise 30 % bedeutet nicht, dass das gesamte Einkommen mit 30 % versteuert wird.
Doppelbesteuerungsabkommen als vollständige Steuerbefreiung verstehen
Ein DBA verteilt oder begrenzt Besteuerungsrechte.
Kleiner Selbsttest
Frage 1: Welche drei Einkunftsarten gehören zu den Gewinneinkünften?
Lösung:
Land- und Forstwirtschaft, Gewerbebetrieb und selbstständige Arbeit.
Frage 2: Welche vier Einkunftsarten gehören zu den Überschusseinkünften?
Lösung:
Nichtselbstständige Arbeit, Kapitalvermögen, Vermietung und Verpachtung sowie sonstige Einkünfte.
Frage 3: Was ist das zu versteuernde Einkommen?
Lösung:
Die steuerliche Bemessungsgrundlage für die tarifliche Einkommensteuer.
Frage 4: Was ist der Unterschied zwischen Grenz- und Durchschnittssteuersatz?
Lösung:
Der Grenzsteuersatz betrifft den jeweils nächsten Einkommensteil. Der Durchschnittssteuersatz beschreibt die durchschnittliche Belastung des gesamten zu versteuernden Einkommens.
Frage 5: Zahlt eine Personengesellschaft selbst Einkommensteuer?
Lösung:
Nicht pauschal. Die Einkünfte werden grundsätzlich den Gesellschaftern zugerechnet. Bei natürlichen Personen unterliegen diese grundsätzlich der Einkommensteuer.
Einkommensteuer einfach erklärt
Das Grundschema lautet:
Steuerpflicht prüfen → Einkunftsarten bestimmen → Einkünfte ermitteln → gesetzliche Abzüge berücksichtigen → zu versteuerndes Einkommen bestimmen → tarifliche und festzusetzende Einkommensteuer ermitteln
Für Fachwirte sind vor allem wichtig:
- unbeschränkte und beschränkte Steuerpflicht,
- sieben Einkunftsarten,
- Gewinn und Überschuss,
- Betriebsausgaben und Werbungskosten,
- zu versteuerndes Einkommen,
- Lohnsteuer als Erhebungsform.
Häufige Fragen zur Einkommensteuer
Wer muss Einkommensteuer zahlen?
Grundsätzlich natürliche Personen, soweit sie nach dem Einkommensteuergesetz steuerpflichtige Einkünfte erzielen und daraus Einkommensteuer entsteht.
Was sind die sieben Einkunftsarten?
Land- und Forstwirtschaft, Gewerbebetrieb, selbstständige Arbeit, nichtselbstständige Arbeit, Kapitalvermögen, Vermietung und Verpachtung sowie sonstige Einkünfte.
Was ist der Unterschied zwischen Lohnsteuer und Einkommensteuer?
Die Lohnsteuer ist eine besondere Erhebungsform der Einkommensteuer auf Arbeitslohn.
Was ist das zu versteuernde Einkommen?
Es ist grundsätzlich die Bemessungsgrundlage für die tarifliche Einkommensteuer.
Was ist der Unterschied zwischen unbeschränkter und beschränkter Steuerpflicht?
Bei unbeschränkter Steuerpflicht besteht grundsätzlich ein umfassenderer steuerlicher Zugriff auf die Einkünfte. Bei beschränkter Steuerpflicht werden grundsätzlich bestimmte inländische Einkünfte erfasst.
Zahlen Einzelunternehmer Einkommensteuer?
Ja. Der Einzelunternehmer ist als natürliche Person einkommensteuerpflichtig. Sein steuerlicher Gewinn fließt in die Ermittlung seines zu versteuernden Einkommens ein.