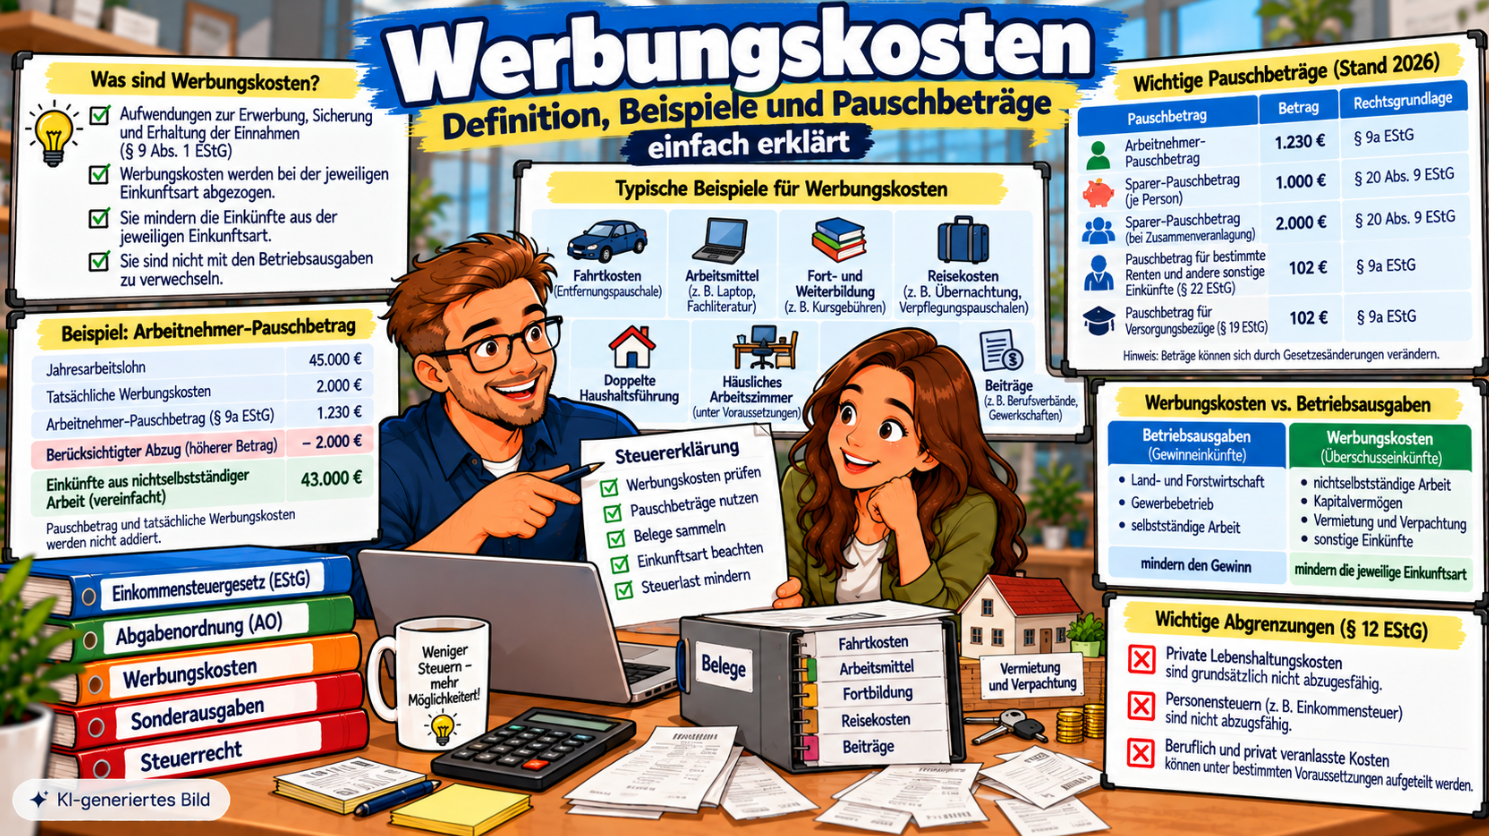
Werbungskosten sind ein zentraler Begriff im Einkommensteuerrecht.
Sie entstehen im Zusammenhang mit bestimmten Einkunftsarten und können die steuerpflichtigen Einkünfte mindern.
Für die Fachwirt-Prüfung sind insbesondere folgende Fragen wichtig:
Was sind Werbungskosten? Bei welchen Einkunftsarten gibt es sie? Welche Pauschbeträge gelten? Und wie unterscheiden sie sich von Betriebsausgaben?
Was sind Werbungskosten?
Die gesetzliche Definition steht in § 9 Abs. 1 EStG.
Werbungskosten sind vereinfacht:
Aufwendungen zur Erwerbung, Sicherung und Erhaltung der Einnahmen.
Besonders wichtig ist:
Werbungskosten werden bei der Einkunftsart abgezogen, bei der sie entstanden sind.
Es muss also grundsätzlich ein wirtschaftlicher Zusammenhang mit der jeweiligen Einkunftsart bestehen.
Beispiel
Ein Arbeitnehmer kauft ein beruflich benötigtes Arbeitsmittel.
Die Kosten können grundsätzlich Werbungskosten bei den Einkünften aus nichtselbstständiger Arbeit sein.
Werbungskosten oder Betriebsausgaben?
| Gewinneinkünfte | Überschusseinkünfte |
|---|---|
| Betriebsausgaben | Werbungskosten |
| Land- und Forstwirtschaft | nichtselbstständige Arbeit |
| Gewerbebetrieb | Kapitalvermögen |
| selbstständige Arbeit | Vermietung und Verpachtung |
| sonstige Einkünfte |
Merksatz:
Gewinneinkünfte → Betriebsausgaben
Überschusseinkünfte → Werbungskosten
Bei Kapitalvermögen gelten allerdings besondere Regeln.
Die Einordnung der Einkunftsarten wird im Beitrag Einkommensteuer ausführlicher erklärt.
Wie wirken Werbungskosten steuerlich?
Werbungskosten werden nicht einfach pauschal direkt vom zu versteuernden Einkommen abgezogen.
Sie mindern zunächst die jeweilige Einkunftsart.
Beispiel
Ein Arbeitnehmer erzielt:
45.000 € Arbeitslohn
und hat:
2.000 € abzugsfähige Werbungskosten
Dann ergeben sich vereinfacht:
45.000 € – 2.000 € = 43.000 € Einkünfte aus nichtselbstständiger Arbeit
Diese Einkünfte fließen anschließend in die weitere Einkommensermittlung ein.
Wichtige Pauschbeträge im Überblick
Rechtsstand 2026
| Pauschbetrag | Betrag | Rechtsgrundlage |
|---|---|---|
| Arbeitnehmer-Pauschbetrag | 1.230 € | § 9a EStG |
| Sparer-Pauschbetrag | 1.000 € | § 20 Abs. 9 EStG |
| Sparer-Pauschbetrag bei Zusammenveranlagung | 2.000 € | § 20 Abs. 9 EStG |
| Werbungskosten-Pauschbetrag bei bestimmten Einkünften nach § 22 EStG | 102 € | § 9a EStG |
| Werbungskosten-Pauschbetrag bei bestimmten Versorgungsbezügen | 102 € | § 9a EStG |
Wichtig:
Diese Beträge können durch Gesetzesänderungen angepasst werden.
Für einen aktuellen Steuerfall sollte deshalb immer der geltende Rechtsstand geprüft werden.
Arbeitnehmer-Pauschbetrag
Für Einkünfte aus nichtselbstständiger Arbeit gilt ein Arbeitnehmer-Pauschbetrag von 1.230 €.
Er wird grundsätzlich berücksichtigt, wenn keine höheren Werbungskosten nachgewiesen werden.
Beispiel: Wie wirkt der Arbeitnehmer-Pauschbetrag?
Jahresarbeitslohn:
45.000 €
Tatsächliche abzugsfähige Werbungskosten:
2.000 €
Arbeitnehmer-Pauschbetrag:
1.230 €
Da die tatsächlichen Werbungskosten höher sind, werden vereinfacht die 2.000 € berücksichtigt.
| Berechnung | Betrag |
|---|---|
| Jahresarbeitslohn | 45.000 € |
| tatsächliche Werbungskosten | − 2.000 € |
| Einkünfte aus nichtselbstständiger Arbeit | 43.000 € |
Vereinfachtes Lehrbeispiel ohne weitere steuerliche Besonderheiten.
Wichtig:
Arbeitnehmer-Pauschbetrag und höhere tatsächliche Werbungskosten werden nicht addiert.
Es wird grundsätzlich entweder der Pauschbetrag oder der höhere nachgewiesene Betrag berücksichtigt.
Typische Werbungskosten bei Arbeitnehmern
- Wege zwischen Wohnung und erster Tätigkeitsstätte
- berufliche Fort- und Weiterbildungen
- Arbeitsmittel
- typische Berufskleidung
- Bewerbungskosten
- beruflich veranlasste Reisekosten
- doppelte Haushaltsführung
- Beiträge zu Berufsverbänden oder Gewerkschaften
- beruflich veranlasste Umzugskosten
- bestimmte Aufwendungen für die Tätigkeit in der häuslichen Wohnung
Ob und in welcher Höhe die Kosten tatsächlich abziehbar sind, hängt von den gesetzlichen Voraussetzungen ab.
Entfernungspauschale
Für Wege zwischen Wohnung und erster Tätigkeitsstätte gilt grundsätzlich die Entfernungspauschale.
Dabei ist für jeden maßgeblichen Arbeitstag grundsätzlich die einfache Entfernung zwischen Wohnung und erster Tätigkeitsstätte maßgeblich.
Nicht gerechnet wird also einfach:
Hinweg + Rückweg
sondern:
einfache Entfernung × maßgebliche Arbeitstage
Nach aktuellem Rechtsstand beträgt die Entfernungspauschale 0,38 € je vollem Entfernungskilometer.
Dabei gelten weitere gesetzliche Regeln, unter anderem zu Höchstbeträgen und zur Nutzung eines eigenen Kraftfahrzeugs.
Arbeitsmittel
Arbeitsmittel können Werbungskosten sein, wenn sie beruflich veranlasst sind.
Beispiele:
- Werkzeug
- Fachliteratur
- Computer
- Büromaterial
- typische Berufskleidung
Gemischte Nutzung
Ein Arbeitsmittel kann sowohl beruflich als auch privat genutzt werden.
Beispiel:
Ein Computer wird zu 70 % beruflich und zu 30 % privat genutzt.
Wenn sich die berufliche und private Nutzung objektiv und nachvollziehbar trennen lässt, kann grundsätzlich eine anteilige steuerliche Berücksichtigung in Betracht kommen.
Private Mitbenutzung bedeutet also nicht automatisch, dass überhaupt kein Werbungskostenabzug möglich ist.
Fort- und Weiterbildungskosten
Beruflich veranlasste Fort- und Weiterbildungskosten können Werbungskosten sein.
Beispiele:
- Kursgebühren
- Prüfungsgebühren
- Fachliteratur
- Fahrtkosten
- bestimmte Übernachtungskosten
Gerade bei beruflichen Weiterbildungen wie einer Fachwirt-Qualifikation kann dieser Bereich praktisch relevant sein.
Entscheidend ist der ausreichende berufliche Zusammenhang.
Reisekosten
Bei beruflich veranlassten Auswärtstätigkeiten können unter den gesetzlichen Voraussetzungen Werbungskosten entstehen.
Dazu können gehören:
- Fahrtkosten
- Übernachtungskosten
- Reisenebenkosten
- Verpflegungsmehraufwendungen im Rahmen der gesetzlichen Pauschalen
Diese Reisekosten müssen von den normalen Fahrten zur ersten Tätigkeitsstätte unterschieden werden.
Weitere praktische Hinweise bietet der Beitrag Reisekostenabrechnungen verstehen und leicht erstellen.
Homeoffice und Tagespauschale
Für eine Tätigkeit in der häuslichen Wohnung gelten besondere Vorschriften.
Nach aktuellem Rechtsstand kann eine Tagespauschale von 6 € pro Tag, höchstens 1.260 € pro Jahr, berücksichtigt werden.
Grundsätzlich gilt dafür:
- Die berufliche Tätigkeit wird an diesem Tag überwiegend in der häuslichen Wohnung ausgeübt.
- Eine außerhalb der Wohnung gelegene erste Tätigkeitsstätte wird an diesem Tag grundsätzlich nicht aufgesucht.
Eine wichtige Ausnahme besteht, wenn dem Arbeitnehmer dauerhaft kein anderer Arbeitsplatz zur Verfügung steht. Dann kann die Tagespauschale unter bestimmten Voraussetzungen auch an Tagen möglich sein, an denen zusätzlich auswärts oder an der ersten Tätigkeitsstätte gearbeitet wird.
Für ein häusliches Arbeitszimmer gelten wiederum eigene Voraussetzungen.
Welche Kosten sind keine Werbungskosten?
Nicht jede Ausgabe mit einem entfernten beruflichen Bezug ist steuerlich abzugsfähig.
§ 12 EStG enthält wichtige Abzugsverbote.
Grundsätzlich nicht als Werbungskosten abzugsfähig sind beispielsweise reine Kosten der privaten Lebensführung.
Dazu können gehören:
- private Haushaltskosten
- private Lebenshaltungskosten
- Einkommensteuer
- bestimmte Geldstrafen und Sanktionen
Gemischt veranlasste Kosten
Bei Aufwendungen mit beruflichem und privatem Anteil muss genauer geprüft werden.
Wenn sich beide Bereiche anhand objektiver Kriterien nachvollziehbar trennen lassen, kann eine Aufteilung möglich sein.
Beispiel:
beruflich und privat genutzter Computer
Ist dagegen keine sachgerechte Trennung möglich oder überwiegt der rein private Charakter, kann der Abzug ausgeschlossen sein.
Werbungskosten bei Renteneinkünften
Bestimmte Renten und andere sonstige Einkünfte gehören steuerlich zu den Einkünften nach § 22 EStG.
Für bestimmte Einnahmen nach § 22 sieht § 9a EStG einen Werbungskosten-Pauschbetrag von:
102 €
vor.
Höhere tatsächliche Werbungskosten können grundsätzlich berücksichtigt werden, soweit sie nachgewiesen werden und die gesetzlichen Voraussetzungen erfüllen.
Werbungskosten bei Versorgungsbezügen
Versorgungsbezüge sind von Renteneinkünften zu unterscheiden.
Sie können zu den Einkünften aus nichtselbstständiger Arbeit nach § 19 EStG gehören.
Für entsprechende Versorgungsbezüge sieht § 9a EStG ebenfalls einen besonderen Werbungskosten-Pauschbetrag von:
102 €
vor.
Damit gilt:
Rente nach § 22 EStG ≠ Versorgungsbezug nach § 19 EStG
Werbungskosten bei Kapitalvermögen
Bei Einkünften aus Kapitalvermögen gilt eine wichtige Sonderregel.
Der Sparer-Pauschbetrag beträgt aktuell:
1.000 € pro Person
beziehungsweise:
2.000 € bei zusammen veranlagten Ehegatten
Entscheidend ist:
Der tatsächliche Werbungskostenabzug ist bei Kapitalvermögen grundsätzlich ausgeschlossen.
Depotgebühren oder vergleichbare tatsächliche Aufwendungen können deshalb nicht zusätzlich zum Sparer-Pauschbetrag beliebig abgezogen werden.
Werbungskosten bei Vermietung und Verpachtung
Bei Vermietung und Verpachtung können Aufwendungen Werbungskosten sein, wenn ein wirtschaftlicher Zusammenhang mit der Vermietung besteht.
Typische Beispiele:
- Schuldzinsen
- Grundsteuer
- Versicherungen
- Verwaltungskosten
- Vermietungsinserate
- bestimmte Maklerkosten
- bestimmte Reparatur- und Erhaltungsaufwendungen
- Abschreibungen
- Fahrtkosten mit Vermietungsbezug
Wichtig:
Nicht jede Ausgabe kann sofort und vollständig abgezogen werden.
Für Anschaffungs-, Herstellungs- oder größere Baumaßnahmen gelten besondere steuerliche Regeln.
Beispiel: Vermietung
Ein Vermieter erhält:
12.000 € Mieteinnahmen
und hat:
3.000 € abzugsfähige Werbungskosten
Vereinfacht ergeben sich:
12.000 € – 3.000 € = 9.000 € Einkünfte aus Vermietung und Verpachtung
Typische Werbungskosten nach Einkunftsart
| Einkunftsart | typische Werbungskosten beziehungsweise Besonderheit |
|---|---|
| nichtselbstständige Arbeit | Fahrtkosten, Arbeitsmittel, Fortbildung, Reisekosten |
| Kapitalvermögen | Sparer-Pauschbetrag; tatsächlicher Werbungskostenabzug grundsätzlich ausgeschlossen |
| Vermietung und Verpachtung | Schuldzinsen, Verwaltung, Reparaturen, Abschreibungen |
| bestimmte sonstige Einkünfte | tatsächliche Werbungskosten oder gesetzlicher Pauschbetrag |
Werbungskosten und Nachweise
Wer höhere tatsächliche Werbungskosten als einen Pauschbetrag geltend machen möchte, sollte entsprechende Aufwendungen grundsätzlich nachweisen können.
Mögliche Nachweise sind:
- Rechnungen
- Quittungen
- Zahlungsbelege
- Fahrtenaufzeichnungen
- Teilnahmebescheinigungen
- Verträge
Pauschbetrag, Freibetrag und Freigrenze
Pauschbetrag
Ein Betrag wird ohne Einzelnachweis berücksichtigt.
Beispiel:
Arbeitnehmer-Pauschbetrag
Freibetrag
Nur der über den Freibetrag hinausgehende Teil kann steuerlich relevant werden.
Freigrenze
Wird die Freigrenze überschritten, kann grundsätzlich der gesamte betreffende Betrag steuerlich relevant werden.
Für diesen Artikel besonders wichtig:
Arbeitnehmer-Pauschbetrag und Sparer-Pauschbetrag sind Pauschbeträge.
Die Abgrenzung zu Sonderausgaben ist ebenfalls wichtig, weil diese an einer anderen Stelle der Einkommensermittlung berücksichtigt werden.
Werbungskosten für die Fachwirt-Prüfung
1. Werbungskosten versus Betriebsausgaben
Gewinneinkünfte → Betriebsausgaben
Überschusseinkünfte → Werbungskosten
2. Wichtige Pauschbeträge
Arbeitnehmer: 1.230 €
Kapitalvermögen: 1.000 € beziehungsweise 2.000 €
Bestimmte Renten / sonstige Einkünfte: 102 €
Bestimmte Versorgungsbezüge: 102 €
3. Typische Werbungskosten
Arbeitnehmer:
Fahrtkosten, Arbeitsmittel, Fortbildung, Reisekosten
Vermietung:
Zinsen, Verwaltung, Erhaltungsaufwand, Abschreibung
Kapitalvermögen:
Sparer-Pauschbetrag statt tatsächlichem Werbungskostenabzug
Typische Prüfungsfehler
Werbungskosten direkt vom zu versteuernden Einkommen abziehen
Werbungskosten mindern zunächst die jeweilige Einkunftsart.
Betriebsausgaben und Werbungskosten verwechseln
Gewinneinkünfte und Überschusseinkünfte müssen getrennt betrachtet werden.
Pauschbetrag zusätzlich zu höheren Werbungskosten abziehen
Pauschbetrag oder höhere tatsächliche Werbungskosten – nicht beides zusammen.
Renten und Versorgungsbezüge gleich behandeln
Sie können unterschiedlichen Einkunftsarten angehören.
Alte Pauschbeträge verwenden
Aktuell gelten unter anderem 1.230 € Arbeitnehmer-Pauschbetrag sowie 1.000 € beziehungsweise 2.000 € Sparer-Pauschbetrag.
Tatsächliche Depotkosten zusätzlich zum Sparer-Pauschbetrag ansetzen
Das ist grundsätzlich ausgeschlossen.
Gemischt genutzte Arbeitsmittel vollständig ausschließen
Eine objektiv nachvollziehbare Aufteilung kann möglich sein.
Hin- und Rückweg bei der Entfernungspauschale addieren
Maßgeblich ist grundsätzlich die einfache Entfernung.
Kleiner Selbsttest
Frage 1: Was sind Werbungskosten?
Lösung:
Aufwendungen zur Erwerbung, Sicherung und Erhaltung der Einnahmen.
Frage 2: Wo werden Werbungskosten abgezogen?
Lösung:
Bei der Einkunftsart, bei der sie entstanden sind.
Frage 3: Wie hoch ist der Arbeitnehmer-Pauschbetrag?
Lösung:
1.230 €.
Frage 4: Werden 1.230 € Pauschbetrag und 2.000 € tatsächliche Werbungskosten addiert?
Lösung:
Nein. Bei höheren nachgewiesenen Werbungskosten werden grundsätzlich diese anstelle des Pauschbetrags berücksichtigt.
Frage 5: Gehören Versorgungsbezüge und Renten immer zur selben Einkunftsart?
Lösung:
Nein. Versorgungsbezüge können zu § 19 EStG gehören, Renteneinkünfte insbesondere zu § 22 EStG.
Frage 6: Können gemischt beruflich und privat genutzte Arbeitsmittel anteilig berücksichtigt werden?
Lösung:
Unter bestimmten Voraussetzungen ja, wenn eine objektiv nachvollziehbare Aufteilung möglich ist.
Werbungskosten einfach erklärt
Werbungskosten sind Aufwendungen, die mit dem Erwerb, der Sicherung oder dem Erhalt von Einnahmen zusammenhängen.
Für die Prüfung sollte man sich drei Punkte merken:
1. Gewinneinkünfte → Betriebsausgaben
2. Überschusseinkünfte → Werbungskosten
3. Werbungskosten mindern zunächst die jeweilige Einkunftsart
Je nach Einkunftsart gelten zusätzlich besondere Pauschbeträge und Sonderregelungen.
Häufige Fragen zu Werbungskosten
Was sind Werbungskosten einfach erklärt?
Werbungskosten sind Aufwendungen, die mit steuerpflichtigen Einnahmen wirtschaftlich zusammenhängen.
Wie hoch ist der Arbeitnehmer-Pauschbetrag?
Nach Rechtsstand 2026 beträgt er 1.230 €.
Was passiert, wenn meine Werbungskosten höher sind?
Dann können grundsätzlich die höheren tatsächlichen Werbungskosten berücksichtigt werden, sofern sie nachgewiesen und abzugsfähig sind.
Wird der Arbeitnehmer-Pauschbetrag zusätzlich zu den tatsächlichen Werbungskosten abgezogen?
Nein. Höhere tatsächliche Werbungskosten treten grundsätzlich an die Stelle des Pauschbetrags.
Sind Fahrtkosten zur Arbeit Werbungskosten?
Ja. Für Fahrten zur ersten Tätigkeitsstätte gelten die Regeln der Entfernungspauschale.
Welche Entfernung zählt?
Grundsätzlich die einfache Entfernung zwischen Wohnung und erster Tätigkeitsstätte.
Können Fortbildungskosten Werbungskosten sein?
Ja, wenn ein ausreichender beruflicher Zusammenhang besteht.
Können Depotgebühren zusätzlich zum Sparer-Pauschbetrag abgezogen werden?
Grundsätzlich nein. Bei Kapitalvermögen ist der tatsächliche Werbungskostenabzug ausgeschlossen.
Können Vermieter Werbungskosten abziehen?
Ja. Aufwendungen mit wirtschaftlichem Zusammenhang zur Vermietung können grundsätzlich Werbungskosten sein.