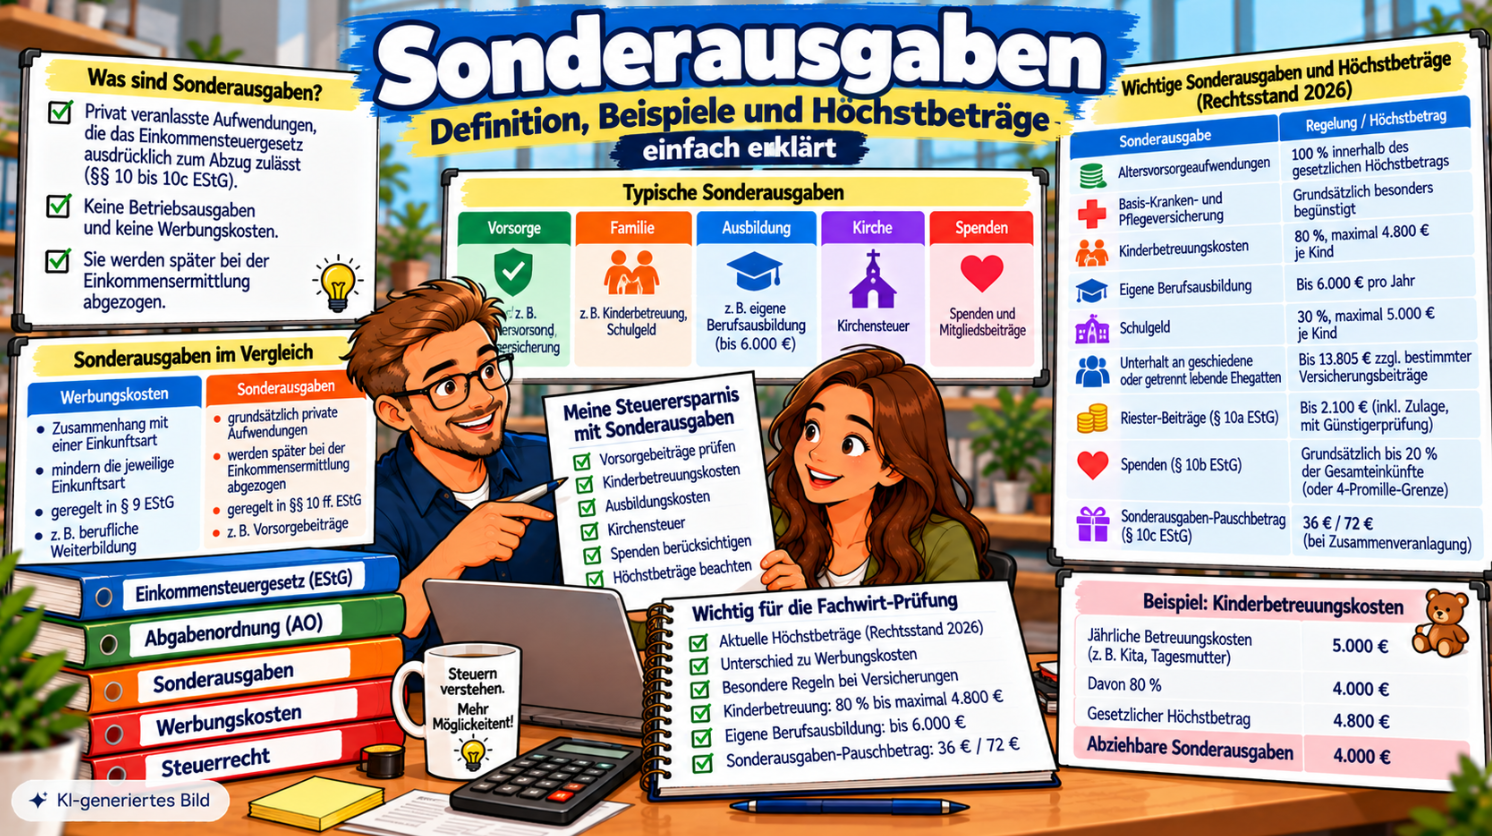
Sonderausgaben sind private Aufwendungen, die das Einkommensteuergesetz ausdrücklich zum steuerlichen Abzug zulässt.
Sie unterscheiden sich von:
- Betriebsausgaben,
- Werbungskosten und
- außergewöhnlichen Belastungen.
Für die Fachwirt-Prüfung sind besonders wichtig:
Was sind Sonderausgaben? Welche typischen Aufwendungen gehören dazu? Welche Höchstbeträge gelten? Und wie unterscheiden sich Ausbildungskosten von beruflichen Weiterbildungskosten?
Was sind Sonderausgaben?
Die wichtigsten Regelungen finden sich insbesondere in den §§ 10 bis 10c EStG.
§ 10 EStG stellt klar:
Sonderausgaben sind bestimmte gesetzlich genannte Aufwendungen, wenn sie nicht bereits Betriebsausgaben oder Werbungskosten sind oder wie solche behandelt werden.
Vereinfacht:
Sonderausgaben sind grundsätzlich private Aufwendungen, für die das Steuerrecht ausdrücklich einen Abzug vorsieht.
Wo werden Sonderausgaben berücksichtigt?
Sonderausgaben mindern nicht unmittelbar eine einzelne Einkunftsart.
Sie werden später bei der Ermittlung des Einkommens berücksichtigt.
Vereinfacht:
Einkünfte → Gesamtbetrag der Einkünfte → − Sonderausgaben → − außergewöhnliche Belastungen → Einkommen → weitere gesetzliche Abzüge → zu versteuerndes Einkommen
Damit wirken Sonderausgaben an einer anderen Stelle als Werbungskosten.
Das vollständige Berechnungsschema findest du ergänzend im Beitrag Einkommensteuer.
Sonderausgaben oder Werbungskosten?
| Werbungskosten | Sonderausgaben |
|---|---|
| Zusammenhang mit einer Einkunftsart | grundsätzlich private Aufwendungen |
| mindern die jeweilige Einkunftsart | werden später bei der Einkommensermittlung berücksichtigt |
| insbesondere § 9 EStG | insbesondere §§ 10 ff. EStG |
| Beispiel: berufliche Weiterbildung | Beispiel: bestimmte Vorsorgeaufwendungen |
Merksatz:
Beruflicher Zusammenhang → häufig Werbungskosten
Privater Aufwand mit ausdrücklicher gesetzlicher Begünstigung → möglicherweise Sonderausgabe
Wichtige Sonderausgaben im Überblick
Rechtsstand 2026
| Sonderausgabe | Regelung 2026 |
|---|---|
| Altersvorsorgeaufwendungen | 100 % innerhalb des gesetzlichen Höchstbetrags |
| Basis-Kranken- und Pflegeversicherung | grundsätzlich besonders begünstigt |
| Kinderbetreuung | 80 %, maximal 4.800 € je Kind |
| eigene Berufsausbildung | bis 6.000 € jährlich |
| Schulgeld | 30 %, maximal 5.000 € je Kind |
| Unterhalt an geschiedene/getrennt lebende Ehegatten | bis 13.805 € zzgl. bestimmter Versicherungsbeiträge |
| Riester | bis 2.100 € einschließlich Zulage, mit Günstigerprüfung |
| Spenden | grundsätzlich bis 20 % des Gesamtbetrags der Einkünfte oder alternative gesetzliche Grenze |
| Sonderausgaben-Pauschbetrag | 36 € / 72 € bei Zusammenveranlagung |
Wichtig:
Beträge und Voraussetzungen können sich durch Gesetzesänderungen verändern.
Altersvorsorgeaufwendungen
Zu den begünstigten Altersvorsorgeaufwendungen gehören insbesondere Beiträge zur:
- gesetzlichen Rentenversicherung,
- landwirtschaftlichen Alterskasse,
- berufsständischen Versorgungseinrichtung und
- bestimmten zertifizierten Basisrenten.
Seit 2023 werden die begünstigten Altersvorsorgeaufwendungen innerhalb des gesetzlichen Höchstbetrags grundsätzlich zu 100 % berücksichtigt.
Die frühere prozentuale Staffelung – beispielsweise 88 % im Jahr 2019 – ist daher überholt.
Für die Fachwirt-Prüfung reicht:
Altersvorsorgeaufwendungen gehören zu den Sonderausgaben und unterliegen besonderen Höchstbetragsregelungen.
Kranken- und Pflegeversicherung
Beiträge zur Kranken- und Pflegeversicherung können als Sonderausgaben berücksichtigt werden.
Besonders begünstigt ist grundsätzlich die Basisabsicherung.
Dazu gehören insbesondere:
- gesetzliche Krankenversicherung,
- soziale Pflegeversicherung,
- private Basiskrankenversicherung,
- private Pflege-Pflichtversicherung.
Dabei gilt:
Nicht jede Beitragskomponente wird steuerlich zwangsläufig gleich behandelt.
Bei Beiträgen zur gesetzlichen Krankenversicherung kann beispielsweise ein Anspruch auf Krankengeld dazu führen, dass der steuerlich berücksichtigungsfähige Beitrag nach den gesetzlichen Regeln gekürzt wird.
Zusatzleistungen einer privaten Krankenversicherung gehören ebenfalls nicht automatisch vollständig zur steuerlich begünstigten Basisabsicherung.
Merksatz:
Basisabsicherung besonders begünstigt – Zusatzleistungen gesondert prüfen.
Sonstige Vorsorgeaufwendungen
Zu den sonstigen Vorsorgeaufwendungen können beispielsweise gehören:
- Arbeitslosenversicherung
- bestimmte Berufsunfähigkeitsversicherungen
- Unfallversicherung
- Haftpflichtversicherung
- bestimmte Risikolebensversicherungen
Für diese Aufwendungen gelten eigene Höchstbeträge.
Dabei kann es vorkommen, dass der jeweilige Höchstbetrag bereits durch Kranken- und Pflegeversicherungsbeiträge ausgeschöpft wird.
Deshalb ist die Aussage „Jede Versicherung kann vollständig abgesetzt werden“ falsch.
Welche Versicherungen sind nicht automatisch Sonderausgaben?
Viele Versicherungen der privaten Lebensführung sind nicht oder nicht ohne Weiteres steuerlich begünstigt.
Dazu können gehören:
- Hausratversicherung
- Kaskoversicherung
- reine Privat-Rechtsschutzversicherung
- bestimmte Kapitallebensversicherungen
- reine Kapitalanlageprodukte
Die steuerliche Behandlung kann von Versicherungsart, Vertragsinhalt, Abschlussdatum und Verwendungszweck abhängen.
Eine starre Liste „absetzbar / nicht absetzbar“ wäre deshalb zu pauschal.
Riester-Beiträge
Für bestimmte geförderte Altersvorsorgebeiträge gilt § 10a EStG.
Begünstigte Personen können Altersvorsorgebeiträge einschließlich der Zulage grundsätzlich bis zu 2.100 € pro Jahr im Rahmen des Sonderausgabenabzugs berücksichtigen.
Das Finanzamt führt eine Günstigerprüfung durch.
Dabei wird vereinfacht geprüft:
Ist die Steuerentlastung durch den Sonderausgabenabzug höher als die bereits gewährte Zulage?
Kirchensteuer
Gezahlte Kirchensteuer kann grundsätzlich als Sonderausgabe berücksichtigt werden.
Für bestimmte Kirchensteuer im Zusammenhang mit Kapitalerträgen gelten Sonderregelungen.
Für die Prüfung reicht:
Kirchensteuer gehört grundsätzlich zu den Sonderausgaben.
Kinderbetreuungskosten
Kinderbetreuungskosten gehören zu den besonders praxisrelevanten Sonderausgaben.
Nach Rechtsstand 2026 können grundsätzlich 80 % der begünstigten Aufwendungen bis maximal 4.800 € je Kind und Kalenderjahr berücksichtigt werden.
Typische Betreuungskosten können entstehen durch:
- Kindertagesstätte
- Kindergarten
- Tagespflege
- bestimmte Betreuungspersonen
Nicht begünstigt sind insbesondere Aufwendungen für:
- Unterricht
- Sport
- Freizeitaktivitäten
- Vermittlung besonderer Fähigkeiten
Außerdem verlangt das Gesetz grundsätzlich eine Rechnung und die Zahlung auf das Konto des Leistungserbringers.
Beispiel 1: Kinderbetreuungskosten unterhalb des Höchstbetrags
Begünstigte Betreuungskosten:
5.000 €
Davon 80 %:
5.000 € × 80 % = 4.000 €
Höchstbetrag:
4.800 €
Abziehbare Sonderausgaben:
4.000 €
Der Höchstbetrag wird noch nicht erreicht.
Beispiel 2: Wann greift der Höchstbetrag?
Begünstigte Betreuungskosten:
6.500 €
Davon 80 %:
6.500 € × 80 % = 5.200 €
Gesetzlicher Höchstbetrag:
4.800 €
Abziehbare Sonderausgaben:
4.800 €
Damit wird sichtbar: Ab 6.000 € begünstigten Betreuungskosten ist rechnerisch der maximale Abzug von 4.800 € erreicht.
Beide Beispiele sind vereinfachte Lehrbeispiele für ein Kind bei Vorliegen aller gesetzlichen Voraussetzungen.
Eigene Berufsausbildung
Aufwendungen für die eigene Berufsausbildung können unter den Voraussetzungen des § 10 EStG bis zu 6.000 € pro Kalenderjahr als Sonderausgaben berücksichtigt werden.
Das gilt insbesondere dann, wenn die Aufwendungen nicht bereits als Betriebsausgaben oder Werbungskosten berücksichtigt werden.
Ausbildung oder Weiterbildung?
Für fachwirt-blog.de ist diese Abgrenzung besonders wichtig.
Erstmalige Berufsausbildung
Eine erstmalige Berufsausbildung außerhalb eines Dienstverhältnisses kann unter den gesetzlichen Voraussetzungen als Sonderausgabe berücksichtigt werden.
Berufliche Weiterbildung
Hat eine Person bereits eine abgeschlossene Berufsausbildung und absolviert anschließend eine beruflich veranlasste Weiterbildung, können die Aufwendungen grundsätzlich Werbungskosten sein.
Beispiel: Wirtschaftsfachwirt
Ein Arbeitnehmer hat bereits eine abgeschlossene Berufsausbildung.
Anschließend absolviert er beruflich veranlasst eine Weiterbildung zum Wirtschaftsfachwirt (IHK).
Dabei entstehen beispielsweise:
- Lehrgangsgebühren
- Prüfungsgebühren
- Fahrtkosten
- Fachliteratur
Diese Aufwendungen können grundsätzlich Werbungskosten sein, wenn die gesetzlichen Voraussetzungen erfüllt sind.
Das ist steuerlich häufig günstiger als ein Sonderausgabenabzug, weil Werbungskosten unmittelbar die entsprechende Einkunftsart mindern.
Merksatz:
Erstausbildung → Sonderausgaben können in Betracht kommen
Beruflich veranlasste Weiterbildung → häufig Werbungskosten
Schulgeld
Für bestimmte Schulen in freier Trägerschaft oder überwiegend privat finanzierte Schulen können Teile des Schulgelds berücksichtigt werden.
Grundsätzlich gelten:
30 % des begünstigten Entgelts
höchstens:
5.000 € je Kind und Jahr
Nicht begünstigt sind insbesondere Entgelte für Beherbergung, Betreuung und Verpflegung.
Zusätzlich müssen die gesetzlichen Voraussetzungen hinsichtlich der Schule erfüllt sein.
Unterhaltsleistungen an geschiedene oder getrennt lebende Ehegatten
Bestimmte Unterhaltsleistungen können auf Antrag als Sonderausgaben berücksichtigt werden.
Der Höchstbetrag liegt aktuell grundsätzlich bei 13.805 € pro Kalenderjahr.
Zusätzlich können unter bestimmten Voraussetzungen bestimmte Kranken- und Pflegeversicherungsbeiträge hinzukommen.
Dafür gelten besondere Voraussetzungen, insbesondere hinsichtlich Antrag und Zustimmung des Empfängers.
Für die Fachwirt-Prüfung genügt:
Bestimmter Ehegattenunterhalt kann unter gesetzlichen Voraussetzungen Sonderausgabe sein.
Spenden
Spenden für steuerbegünstigte Zwecke können Sonderausgaben sein.
Grundsätzlich gilt als Höchstgrenze:
20 % des Gesamtbetrags der Einkünfte
oder alternativ:
4 Promille der Summe der gesamten Umsätze und der im Kalenderjahr aufgewendeten Löhne und Gehälter.
Nicht ausgeschöpfte Beträge können unter bestimmten Voraussetzungen vorgetragen werden.
Mitgliedsbeiträge
Nicht jeder Mitgliedsbeitrag an einen gemeinnützigen Verein ist automatisch steuerlich abzugsfähig.
Bestimmte Mitgliedsbeiträge sind gesetzlich ausgeschlossen.
Deshalb sollte man unterscheiden:
Spende an steuerbegünstigte Organisation → häufig begünstigt
Mitgliedsbeitrag → gesondert prüfen
Sonderausgaben-Pauschbetrag
§ 10c EStG sieht einen Sonderausgaben-Pauschbetrag vor.
Er beträgt:
36 €
beziehungsweise bei Zusammenveranlagung:
72 €
Wichtig:
Dieser Pauschbetrag gilt nicht für sämtliche Sonderausgaben.
Er erfasst nur die gesetzlich genannten Bereiche, insbesondere bestimmte Aufwendungen nach:
- § 10 Abs. 1 Nr. 4
- § 10 Abs. 1 Nr. 5
- § 10 Abs. 1 Nr. 7
- § 10 Abs. 1 Nr. 9
- § 10 Abs. 1a
- § 10b EStG
Vorsorgeaufwendungen gehören nicht zu diesem allgemeinen Pauschbetrag.
Beispiel zum Sonderausgaben-Pauschbetrag
Eine Person hat im Anwendungsbereich des § 10c EStG lediglich 20 € berücksichtigungsfähige Sonderausgaben.
Dann wird grundsätzlich der Pauschbetrag von 36 € berücksichtigt.
Hat sie dagegen in diesem Bereich beispielsweise 500 € tatsächlich abzugsfähige Aufwendungen, können grundsätzlich die höheren tatsächlichen Aufwendungen berücksichtigt werden.
Wichtig:
Dieses Beispiel bezieht sich ausdrücklich nur auf Sonderausgaben, die unter den Anwendungsbereich des § 10c EStG fallen.
Vorsorgeaufwendungen werden nicht einfach mit diesem Pauschbetrag verrechnet.
Sonderausgaben und außergewöhnliche Belastungen
| Sonderausgaben | Außergewöhnliche Belastungen |
|---|---|
| bestimmte gesetzlich begünstigte private Aufwendungen | besondere zwangsläufige Aufwendungen |
| z. B. Vorsorgebeiträge, Kirchensteuer, Kinderbetreuung, Spenden | z. B. unter bestimmten Voraussetzungen Krankheits-, Pflege- oder behinderungsbedingte Aufwendungen |
Beide Gruppen werden steuerlich unterschiedlich behandelt.
Drei Lernübersichten für die Prüfung
1. Sonderausgaben versus Werbungskosten
| Werbungskosten | Sonderausgaben |
|---|---|
| beruflich/einkunftsbezogen | grundsätzlich privat |
| mindern eine Einkunftsart | mindern später das Einkommen |
| Beispiel: Fachwirt-Weiterbildung | Beispiel: Kinderbetreuung |
2. Wichtige Höchstbeträge 2026
| Bereich | Betrag |
|---|---|
| Kinderbetreuung | 80 %, max. 4.800 € |
| eigene Berufsausbildung | max. 6.000 € |
| Schulgeld | 30 %, max. 5.000 € |
| Ehegattenunterhalt | max. 13.805 € zzgl. bestimmter Beiträge |
| Riester | max. 2.100 € einschließlich Zulage |
| Sonderausgaben-Pauschbetrag | 36 € / 72 € |
3. Ausbildung oder Weiterbildung?
Erstausbildung außerhalb Dienstverhältnis → Sonderausgaben möglich
Berufliche Weiterbildung nach abgeschlossener Ausbildung → häufig Werbungskosten
Typische Prüfungsfehler
Sonderausgaben mit Werbungskosten verwechseln
Werbungskosten haben einen unmittelbaren Bezug zu einer Einkunftsart. Sonderausgaben sind grundsätzlich private Aufwendungen mit gesetzlicher Begünstigung.
Alten Wert für Kinderbetreuung verwenden
Aktuell gelten grundsätzlich 80 % bis maximal 4.800 € je Kind.
Alte Altersvorsorge-Prozentsätze verwenden
Seit 2023 werden begünstigte Altersvorsorgeaufwendungen im gesetzlichen Rahmen grundsätzlich zu 100 % berücksichtigt.
Jede Versicherungszahlung vollständig abziehen
Nicht jeder Beitragsbestandteil wird steuerlich gleich behandelt.
Krankengeldanteil bei Krankenversicherungsbeiträgen übersehen
Ein möglicher Krankengeldanspruch kann den steuerlich berücksichtigungsfähigen Krankenversicherungsbeitrag nach den gesetzlichen Regeln mindern.
Fachwirt-Weiterbildung automatisch als Sonderausgabe behandeln
Nach abgeschlossener Berufsausbildung können beruflich veranlasste Fachwirt-Kosten grundsätzlich Werbungskosten sein.
Sonderausgaben-Pauschbetrag auf Vorsorgeaufwendungen anwenden
Der Pauschbetrag des § 10c EStG gilt nur für die dort genannten Sonderausgaben.
Spenden und Mitgliedsbeiträge gleich behandeln
Nicht jeder Mitgliedsbeitrag ist steuerlich abziehbar.
Kleiner Selbsttest
Frage 1: Was sind Sonderausgaben?
Lösung:
Bestimmte private Aufwendungen, die das Einkommensteuergesetz ausdrücklich zum Abzug zulässt und die nicht bereits Betriebsausgaben oder Werbungskosten sind.
Frage 2: Wie hoch sind begünstigte Kinderbetreuungskosten?
Lösung:
Grundsätzlich 80 % der Aufwendungen, höchstens 4.800 € je Kind.
Frage 3: Gilt der Sonderausgaben-Pauschbetrag auch für Vorsorgeaufwendungen?
Lösung:
Nein. § 10c EStG gilt nur für die dort ausdrücklich genannten Sonderausgaben.
Frage 4: Wie hoch ist der Höchstbetrag für die eigene Berufsausbildung?
Lösung:
6.000 € pro Kalenderjahr.
Frage 5: Kann eine Wirtschaftsfachwirt-Weiterbildung Werbungskosten sein?
Lösung:
Ja. Nach abgeschlossener Berufsausbildung können beruflich veranlasste Weiterbildungskosten grundsätzlich Werbungskosten sein.
Frage 6: Wie hoch ist der allgemeine Sonderausgaben-Pauschbetrag?
Lösung:
36 € beziehungsweise 72 € bei Zusammenveranlagung.
Sonderausgaben einfach erklärt
Sonderausgaben sind grundsätzlich private Aufwendungen, für die das Einkommensteuergesetz ausdrücklich einen steuerlichen Abzug zulässt.
Für Fachwirte sind besonders wichtig:
1. Sonderausgaben sind keine Werbungskosten.
2. Viele Sonderausgaben unterliegen Höchstbeträgen.
3. Der Sonderausgaben-Pauschbetrag gilt nur für bestimmte Sonderausgaben.
4. Berufliche Weiterbildung kann Werbungskosten sein.
Häufige Fragen zu Sonderausgaben
Was sind Sonderausgaben einfach erklärt?
Sonderausgaben sind bestimmte private Aufwendungen, die aufgrund ausdrücklicher gesetzlicher Regelungen steuerlich berücksichtigt werden können.
Sind Versicherungen Sonderausgaben?
Bestimmte Versicherungsbeiträge können Sonderausgaben sein. Umfang und Abzug hängen von Versicherungsart und gesetzlichen Voraussetzungen ab.
Wie viel Kinderbetreuung kann abgesetzt werden?
Nach Rechtsstand 2026 grundsätzlich 80 % der begünstigten Aufwendungen, höchstens 4.800 € je Kind.
Wie hoch ist der Sonderausgaben-Pauschbetrag?
36 € beziehungsweise 72 € bei Zusammenveranlagung. Er gilt allerdings nur für die gesetzlich genannten Sonderausgaben.
Können Fachwirt-Kosten Sonderausgaben sein?
Nach einer abgeschlossenen Berufsausbildung können beruflich veranlasste Weiterbildungskosten grundsätzlich Werbungskosten sein.
Sind Spenden Sonderausgaben?
Ja, wenn die gesetzlichen Voraussetzungen erfüllt werden.
Kann Schulgeld abgesetzt werden?
Unter den gesetzlichen Voraussetzungen können 30 % des begünstigten Entgelts, höchstens 5.000 € je Kind, berücksichtigt werden.