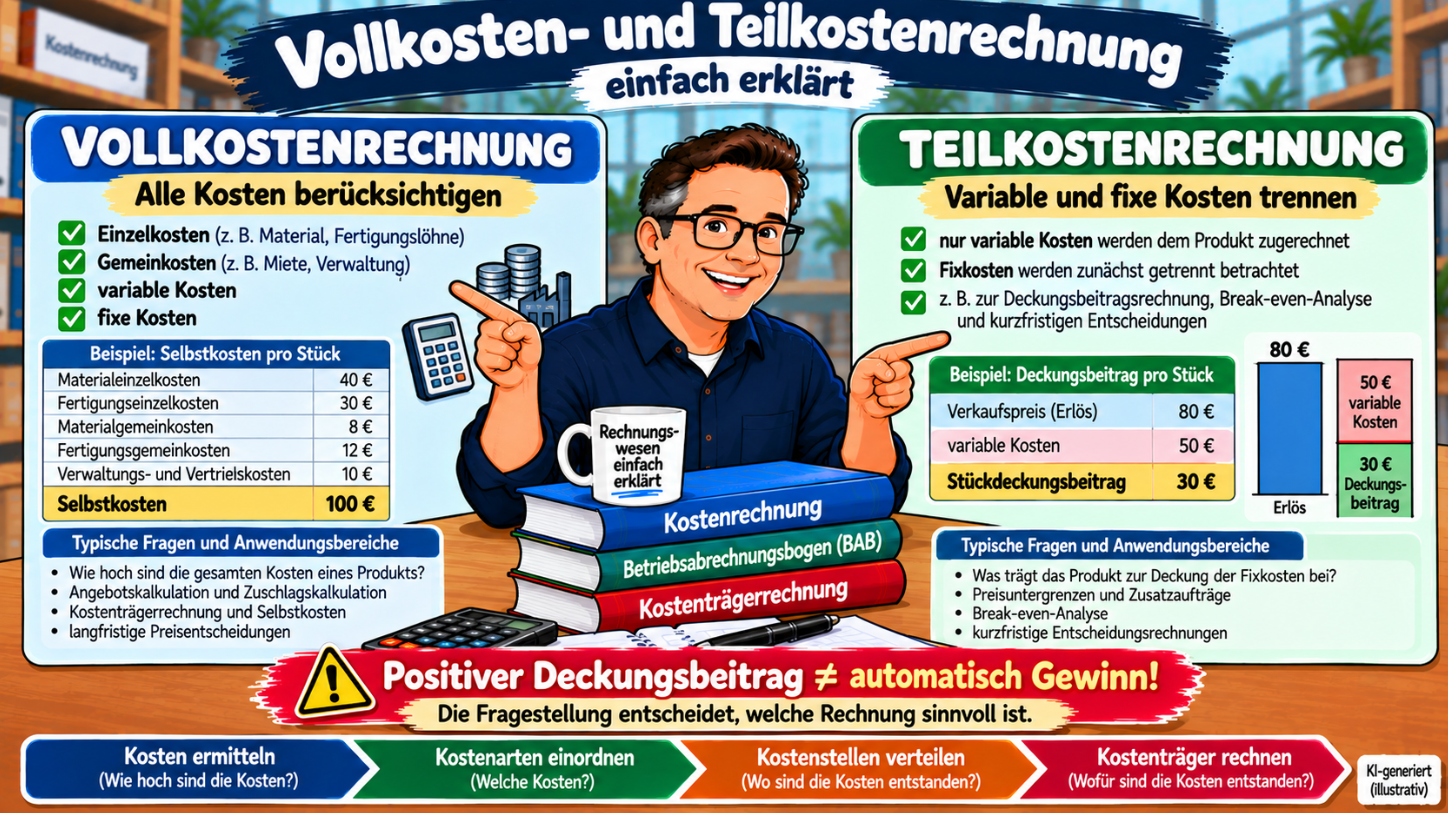
In der Kosten- und Leistungsrechnung gibt es unterschiedliche Möglichkeiten, Kosten auf Produkte, Aufträge oder andere Kostenträger zu verrechnen.
Zwei wichtige Ansätze sind Vollkostenrechnung und Teilkostenrechnung.
Der entscheidende Unterschied lautet:
Vollkostenrechnung → Den Kostenträgern werden sowohl variable als auch fixe Kosten beziehungsweise Einzel- und Gemeinkosten zugerechnet. Einzelkosten werden direkt, Gemeinkosten mithilfe geeigneter Verrechnungsschlüssel zugerechnet.
Teilkostenrechnung → Nur ein Teil der Kosten wird den Kostenträgern unmittelbar zugerechnet; andere Kosten werden getrennt betrachtet.
In der klassischen Deckungsbeitragsrechnung bedeutet das insbesondere: Variable Kosten werden den Produkten zugerechnet, Fixkosten werden zunächst getrennt behandelt.
Für die Fachwirt-Prüfung solltest du vor allem verstehen, was Vollkostenrechnung und Teilkostenrechnung bedeuten, warum fixe und variable Kosten dabei wichtig sind, was der Deckungsbeitrag aussagt und für welche Entscheidungen beide Verfahren geeignet sind.
Wo gehört das Thema in die Kostenrechnung?
Die Kosten- und Leistungsrechnung lässt sich zunächst klassisch gliedern in:
Kostenartenrechnung → Welche Kosten sind entstanden?
Kostenstellenrechnung → Wo sind die Kosten entstanden?
Kostenträgerrechnung → Wofür sind die Kosten entstanden?
Vollkosten- und Teilkostenrechnung beschreiben dagegen unterschiedliche Systeme beziehungsweise Vorgehensweisen bei der Verrechnung und Auswertung dieser Kosten.
Mehr dazu findest du in den Artikeln Kostenarten, Betriebsabrechnungsbogen und Kostenträgerrechnung.
Was ist die Vollkostenrechnung?
Bei der Vollkostenrechnung werden den Kostenträgern sowohl variable als auch fixe Kosten beziehungsweise Einzel- und Gemeinkosten zugerechnet.
Dabei gilt: Einzelkosten werden unmittelbar zugerechnet, Gemeinkosten mithilfe geeigneter Verrechnungsschlüssel beziehungsweise Zuschlagssätze.
Die Grundidee lautet: Ein Produkt soll langfristig alle ihm beziehungsweise dem Unternehmen zurechenbaren Kosten mittragen.
Einzel- und Gemeinkosten in der Vollkostenrechnung
Einzelkosten können einem Kostenträger unmittelbar zugerechnet werden.
- Fertigungsmaterial
- Fertigungslöhne
- Sondereinzelkosten
Gemeinkosten können einem einzelnen Kostenträger dagegen nicht unmittelbar oder nicht wirtschaftlich sinnvoll direkt zugerechnet werden.
- Hallenmiete
- Verwaltung
- Versicherungen
- allgemeine Abschreibungen
Diese Gemeinkosten werden häufig zunächst über Kostenstellen verteilt und anschließend mit Zuschlagssätzen auf die Kostenträger verrechnet.
Ein wichtiges Instrument dafür ist der Betriebsabrechnungsbogen (BAB).
Typischer Ablauf der Vollkostenrechnung
Kosten erfassen → Einzel- und Gemeinkosten unterscheiden → Gemeinkosten auf Kostenstellen verteilen → Zuschlagssätze ermitteln → Kosten auf Kostenträger verrechnen → Selbstkosten bestimmen
Damit beantwortet die Vollkostenrechnung insbesondere die Frage: Wie hoch sind die gesamten Kosten eines Produkts oder Auftrags?
Beispiel zur Vollkostenrechnung
Ein Produkt verursacht:
Materialeinzelkosten: 40 €
Fertigungseinzelkosten: 30 €
zugerechnete Materialgemeinkosten: 8 €
zugerechnete Fertigungsgemeinkosten: 12 €
Verwaltungs- und Vertriebskosten: 10 €
40 € + 30 € + 8 € + 12 € + 10 € = 100 €
Die Selbstkosten des Produkts betragen damit 100 €.
Wofür eignet sich die Vollkostenrechnung?
- Selbstkosten ermitteln
- Gemeinkosten verteilen
- langfristig kostendeckende Preise kalkulieren
- Herstellkosten bestimmen
- Angebotspreise kalkulieren
- Gesamtkosten einem Produkt zurechnen
Problem der Vollkostenrechnung: Verteilung von Fixkosten
Ein wichtiger Kritikpunkt der Vollkostenrechnung liegt darin, dass auch Fixkosten auf einzelne Kostenträger verteilt werden.
Fixkosten lassen sich jedoch häufig nicht eindeutig einem einzelnen Produkt zurechnen.
- Hallenmiete
- Geschäftsführergehalt
- allgemeine Verwaltungskosten
- Versicherungen
Deshalb müssen Verteilungsschlüssel verwendet werden. Dadurch kann die Verrechnung teilweise von der gewählten Bezugsgröße abhängen.
Beispiel für die Verteilung von Fixkosten
Fixkosten: 20.000 €.
Bei 1.000 Stück: 20.000 € ÷ 1.000 = 20 € Fixkosten je Stück.
Bei 2.000 Stück: 20.000 € ÷ 2.000 = 10 € Fixkosten je Stück.
Obwohl sich die gesamten Fixkosten nicht verändert haben, verändern sich die rechnerischen Stückkosten. Das ist die bekannte Fixkostendegression.
Warum kann das bei Entscheidungen problematisch sein?
Angenommen, ein zusätzlicher Auftrag könnte kurzfristig angenommen werden.
Verkaufspreis: 80 € je Stück
variable Kosten: 50 € je Stück
Vollkosten laut Kalkulation: 90 € je Stück
Eine reine Vollkostenbetrachtung könnte zu dem Ergebnis führen: 80 € Verkaufspreis < 90 € Vollkosten → Auftrag ablehnen.
Kurzfristig kann diese Entscheidung jedoch falsch sein, wenn freie Kapazitäten vorhanden sind und die Fixkosten ohnehin anfallen.
80 € − 50 € = 30 € Deckungsbeitrag
Jedes zusätzlich verkaufte Stück trägt damit 30 € zur Deckung der bereits vorhandenen Fixkosten bei.
Was ist die Teilkostenrechnung?
Bei der Teilkostenrechnung werden nicht sämtliche Kosten unmittelbar auf die Kostenträger verrechnet.
Stattdessen wird nur ein bestimmter Teil der Kosten zugerechnet.
In der klassischen Deckungsbeitragsrechnung werden insbesondere variable Kosten und fixe Kosten unterschieden.
Die variablen Kosten werden dem Produkt beziehungsweise Auftrag zugerechnet. Die Fixkosten werden zunächst getrennt betrachtet.
Was sind variable Kosten?
Variable Kosten verändern sich mit der Produktions- oder Absatzmenge.
- Fertigungsmaterial
- mengenabhängige Verpackung
- bestimmte Energiekosten
- Akkordlöhne
Was sind Fixkosten?
Fixkosten verändern sich innerhalb eines bestimmten Betrachtungszeitraums und Beschäftigungsbereichs zunächst nicht mit der Ausbringungsmenge.
- Miete
- feste Gehälter
- Versicherungen
- bestimmte Abschreibungen
Mehr dazu findest du im Artikel Kostenarten.
Die Grundformel der Teilkostenrechnung
Umsatzerlös − variable Kosten = Deckungsbeitrag
Der Deckungsbeitrag steht anschließend zur Deckung der Fixkosten zur Verfügung.
Gesamtdeckungsbeitrag − Fixkosten = Betriebsergebnis
Beispiel zur Teilkostenrechnung
Verkaufspreis pro Stück: 80 €
variable Kosten pro Stück: 50 €
80 € − 50 € = 30 € Deckungsbeitrag
Bei 1.000 verkauften Stück:
1.000 × 30 € = 30.000 € Gesamtdeckungsbeitrag
Fixkosten: 25.000 €
30.000 € − 25.000 € = 5.000 € Betriebsergebnis
Teilkostenrechnung bedeutet nicht: Fixkosten sind unwichtig
Das ist eine der wichtigsten Korrekturen gegenüber dem Altartikel.
Es ist falsch zu sagen: „Bei der Teilkostenrechnung müssen nur die variablen Kosten gedeckt werden.“
Richtig ist: Bei der Teilkostenrechnung werden die Fixkosten nicht unmittelbar jedem einzelnen Kostenträger zugerechnet.
Sie müssen aber auf Unternehmensebene trotzdem gedeckt werden.
Gesamtdeckungsbeiträge müssen mindestens die Fixkosten decken. Erst darüber entsteht ein Gewinn.
Was bedeutet Deckungsbeitrag?
Der Deckungsbeitrag zeigt, welcher Betrag nach Abzug der variablen Kosten vom Erlös übrig bleibt.
Dieser Betrag dient zur Deckung der Fixkosten und anschließend zur Gewinnerzielung.
Beispiel: Verkaufspreis 100 €, variable Kosten 65 €.
100 € − 65 € = 35 € Deckungsbeitrag
Mehr dazu findest du im Artikel Deckungsbeitrag.
Ein positiver Deckungsbeitrag ist noch kein Gewinn
Gesamtdeckungsbeitrag: 20.000 €
Fixkosten: 30.000 €
20.000 € − 30.000 € = −10.000 € Betriebsergebnis
Obwohl die Produkte einen positiven Deckungsbeitrag erwirtschaften, entsteht insgesamt noch 10.000 € Verlust.
Vollkostenrechnung und Teilkostenrechnung im Vergleich
| Vollkostenrechnung | Teilkostenrechnung |
|---|---|
| sowohl variable als auch fixe Kosten werden zugerechnet | nur bestimmte Kostenbestandteile werden unmittelbar zugerechnet |
| Einzel- und Gemeinkosten werden verrechnet | häufig Trennung in variable und fixe Kosten |
| Fixkosten werden Kostenträgern zugerechnet | Fixkosten zunächst getrennt betrachtet |
| Selbstkosten stehen im Mittelpunkt | Deckungsbeitrag steht im Mittelpunkt |
| gut für langfristige Kalkulation | gut für kurzfristige Entscheidungen |
| Gemeinkostenverteilung erforderlich | Fixkosten werden nicht künstlich auf jedes Produkt verteilt |
| langfristige Preisbetrachtung | kurzfristige Preisuntergrenze, Break-even, Zusatzauftrag |
Ist Vollkostenrechnung immer langfristig und Teilkostenrechnung immer kurzfristig?
Als Lernregel ist diese Zuordnung hilfreich:
Vollkostenrechnung → eher langfristige Kalkulation
Teilkostenrechnung → besonders für kurzfristige Entscheidungen
Sie sollte aber nicht als starres Naturgesetz verstanden werden. Beide Systeme liefern unterschiedliche Informationen und können je nach Fragestellung nebeneinander eingesetzt werden.
Beispiel: Zusatzauftrag bei freien Kapazitäten
Ein Unternehmen hat freie Produktionskapazitäten.
Verkaufspreis: 70 €
variable Kosten: 45 €
Vollkosten: 80 €
Vollkostenbetrachtung: 70 € − 80 € = −10 €.
Teilkostenbetrachtung: 70 € − 45 € = 25 € Deckungsbeitrag.
Sind die Fixkosten ohnehin vorhanden und entstehen durch den Zusatzauftrag keine zusätzlichen relevanten Fixkosten, kann der Auftrag kurzfristig wirtschaftlich sinnvoll sein.
Aber: Nicht jeden Auftrag mit positivem Deckungsbeitrag automatisch annehmen
- freie Kapazitäten
- zusätzliche Fixkosten
- Engpässe
- Auswirkungen auf bestehende Kunden
- Marktpreise
- Qualitätsanforderungen
- strategische Folgen
Ein positiver Deckungsbeitrag ist also ein wichtiges Entscheidungskriterium – aber nicht immer das einzige.
Kurzfristige Preisuntergrenze
Bei einer vereinfachten Betrachtung entspricht die kurzfristige Preisuntergrenze den variablen Stückkosten.
Beispiel: variable Kosten 45 €. Dann liegt die kurzfristige Preisuntergrenze vereinfacht bei 45 €.
Bei genau 45 € entsteht ein Deckungsbeitrag von 0 €. Die variablen Kosten sind gedeckt, aber es bleibt kein Betrag zur Fixkostendeckung.
Langfristige Preisuntergrenze
Langfristig müssen sämtliche Kosten gedeckt werden.
Bei einer vereinfachten Vollkostenbetrachtung entspricht die langfristige Preisuntergrenze den gesamten Stückkosten beziehungsweise Selbstkosten.
Beispiel: variable Kosten 45 €, zugerechnete Fixkosten 20 €, gesamte Stückkosten 65 €.
Zusammenhang mit dem Break-even-Point
Die Teilkostenrechnung bildet auch die Grundlage für die Break-even-Analyse.
Am Break-even-Point gilt: Gesamtdeckungsbeitrag = Fixkosten.
Das Betriebsergebnis beträgt 0 €.
Break-even-Menge = Fixkosten ÷ Deckungsbeitrag pro Stück
Beispiel: Fixkosten 30.000 €, Deckungsbeitrag pro Stück 30 €.
30.000 € ÷ 30 € = 1.000 Stück
Einstufige Teilkostenrechnung
Bei der einfachen einstufigen Deckungsbeitragsrechnung werden die gesamten Fixkosten gemeinsam betrachtet.
Umsatzerlöse − variable Kosten = Deckungsbeitrag − Fixkosten = Betriebsergebnis
Mehrstufige Deckungsbeitragsrechnung
In der Praxis können Fixkosten weiter differenziert werden.
- produktfixe Kosten
- produktgruppenfixe Kosten
- bereichsfixe Kosten
- unternehmensfixe Kosten
Dann kann eine mehrstufige Deckungsbeitragsrechnung entstehen.
Beispiel: Deckungsbeitrag I 50.000 € − produktfixe Kosten 20.000 € = Deckungsbeitrag II 30.000 €.
Für einen Grundlagenartikel genügt jedoch zunächst die Unterscheidung: variable Kosten unmittelbar zurechnen, Fixkosten gesondert betrachten.
Vollkostenrechnung und BAB
Der Betriebsabrechnungsbogen ist ein typisches Instrument der Vollkostenrechnung.
Dort werden Gemeinkosten zunächst auf Kostenstellen verteilt und anschließend beispielsweise Gemeinkostenzuschlagssätze berechnet.
Gemeinkosten → Kostenstelle → Zuschlagssatz → Kostenträger
Vollkostenrechnung und Kostenträgerrechnung
Die Kostenträgerrechnung verwendet die zuvor ermittelten Einzel- und Gemeinkosten, um die Kosten von Produkten, Aufträgen oder Dienstleistungen zu ermitteln.
Damit lassen sich beispielsweise Herstellkosten, Selbstkosten und Angebotspreise bestimmen.
Teilkostenrechnung und Deckungsbeitrag
Die Deckungsbeitragsrechnung ist eine typische Form der Teilkostenrechnung.
Ihre zentrale Frage lautet: Welchen Beitrag leistet ein Produkt zur Deckung der Fixkosten?
Erlös − variable Kosten = Deckungsbeitrag
Welche Rechnung brauche ich für welche Frage?
Wie hoch sind die gesamten Selbstkosten? → Vollkostenrechnung
Wie hoch ist ein langfristig kostendeckender Preis? → Vollkostenrechnung
Soll ein zusätzlicher Auftrag bei freien Kapazitäten angenommen werden? → häufig Teilkosten-/Deckungsbeitragsrechnung
Wie hoch ist die kurzfristige Preisuntergrenze? → Teilkostenrechnung
Wie viele Stück müssen verkauft werden, um die Gewinnschwelle zu erreichen? → Deckungsbeitragsrechnung / Break-even-Analyse
Vollkostenrechnung ist nicht „schlechter“ als Teilkostenrechnung
Beide Verfahren beantworten unterschiedliche Fragen.
Die Vollkostenrechnung ist besonders nützlich für Selbstkostenermittlung, langfristige Kalkulation, Kostenträgerrechnung und Zuschlagskalkulation.
Die Teilkostenrechnung ist besonders nützlich für kurzfristige Entscheidungen, Deckungsbeiträge, Zusatzaufträge, Break-even und Preisuntergrenzen.
Für eine gute betriebswirtschaftliche Entscheidung kann deshalb je nach Fragestellung Vollkosten- oder Teilkosteninformation benötigt werden.
Ein gemeinsames Beispiel
Verkaufspreis: 120 €
variable Kosten: 70 €
zugerechnete Fixkosten: 30 €
Vollkosten: 100 €
Vollkostenrechnung: 120 € − 100 € = 20 € rechnerisches Ergebnis je Stück auf Vollkostenbasis.
Teilkostenrechnung: 120 € − 70 € = 50 € Deckungsbeitrag.
Die 20 € zeigen das rechnerische Ergebnis nach Zurechnung sämtlicher Kosten. Die 50 € zeigen den Betrag, den das Produkt zur Deckung der Fixkosten und anschließend zum Ergebnis beiträgt.
Video: Vollkosten- und Teilkostenrechnung
Das vorhandene Video ergänzt den Artikel.
Nach dem Video solltest du insbesondere erklären können, was Vollkostenrechnung und Teilkostenrechnung unterscheidet, warum Fixkosten unterschiedlich behandelt werden, was der Deckungsbeitrag bedeutet und warum langfristig trotzdem sämtliche Kosten gedeckt werden müssen.
Typische Fehler in der Prüfung
„Teilkostenrechnung bedeutet, Fixkosten müssen nicht gedeckt werden“
Falsch. Fixkosten werden nur nicht unmittelbar jedem Kostenträger zugerechnet. Auf Unternehmensebene müssen sie trotzdem gedeckt werden.
Vollkosten und Fixkosten verwechseln
Vollkosten umfassen sämtliche zugerechneten Kosten. Fixkosten sind dagegen nur eine bestimmte Kostenart nach dem Kostenverhalten.
Deckungsbeitrag mit Gewinn gleichsetzen
Der Deckungsbeitrag dient zunächst zur Deckung der Fixkosten. Erst wenn der Gesamtdeckungsbeitrag die Fixkosten übersteigt, entsteht Gewinn.
Zusatzauftrag nur nach Vollkosten beurteilen
Bei freien Kapazitäten kann ein Auftrag trotz Preis unter den Vollkosten einen positiven Deckungsbeitrag liefern und kurzfristig sinnvoll sein.
Jeden positiven Deckungsbeitrag als Annahmegrund betrachten
Zusätzliche Fixkosten, Engpässe oder strategische Auswirkungen müssen ebenfalls berücksichtigt werden.
Kurzfristige und langfristige Preisuntergrenze verwechseln
Vereinfacht: kurzfristig → variable Kosten. Langfristig → gesamte Kosten.
Gemeinkosten und Fixkosten gleichsetzen
Gemeinkosten betreffen die Zurechenbarkeit. Fixkosten betreffen das Kostenverhalten.
Prüfungstipp: Frage zuerst, welche Entscheidung getroffen werden soll. Gesamtkosten/Selbstkosten → Vollkostenrechnung. Kurzfristige Entscheidung bei vorhandenen Fixkosten → Teilkosten-/Deckungsbeitragsrechnung prüfen.
Merksatz für die Prüfung
Vollkostenrechnung → variable und fixe Kosten auf Kostenträger zurechnen
Teilkostenrechnung → nur ausgewählte Kosten unmittelbar zurechnen
Bei der Deckungsbeitragsrechnung:
Erlös − variable Kosten = Deckungsbeitrag
Gesamtdeckungsbeitrag − Fixkosten = Betriebsergebnis
Teilkostenrechnung bedeutet nicht, dass Fixkosten langfristig ignoriert werden dürfen.
Passende Fachwissen-Artikel
Zu Vollkosten- und Teilkostenrechnung passen besonders Kostenarten, Betriebsabrechnungsbogen (BAB), Kostenträgerzeit- und Kostenträgerstückrechnung, Angebotskalkulation, Deckungsbeitrag und Kostenermittlung in drei Schritten.
Eine übergeordnete Einordnung findest du außerdem im Bereich Fachwirt Rechnungswesen und Prüfungswissen.
Häufige Fragen zu Vollkosten- und Teilkostenrechnung
Was ist Vollkostenrechnung?
Bei der Vollkostenrechnung werden den Kostenträgern sowohl variable als auch fixe Kosten beziehungsweise Einzel- und Gemeinkosten zugerechnet.
Was ist Teilkostenrechnung?
Bei der Teilkostenrechnung wird nur ein Teil der Kosten den Kostenträgern unmittelbar zugerechnet. In der klassischen Deckungsbeitragsrechnung sind das insbesondere die variablen Kosten.
Was ist der wichtigste Unterschied?
Die Vollkostenrechnung verrechnet auch Fixkosten auf die Kostenträger. Die Teilkostenrechnung betrachtet die Fixkosten zunächst getrennt.
Was ist der Deckungsbeitrag?
Der Deckungsbeitrag ist die Differenz zwischen Erlös und variablen Kosten.
Ist Deckungsbeitrag gleich Gewinn?
Nein. Der Deckungsbeitrag muss zunächst die Fixkosten decken.
Wann eignet sich Vollkostenrechnung?
Insbesondere für Selbstkosten, langfristige Kalkulation und Kostenträgerrechnung.
Wann eignet sich Teilkostenrechnung?
Insbesondere für kurzfristige Entscheidungsfragen, Deckungsbeiträge, Zusatzaufträge und Preisuntergrenzen.
Was ist die kurzfristige Preisuntergrenze?
Bei einer vereinfachten Betrachtung entspricht sie den variablen Stückkosten.
Was ist die langfristige Preisuntergrenze?
Bei einer vereinfachten Vollkostenbetrachtung entspricht sie den gesamten Stückkosten beziehungsweise Selbstkosten.
Was ist der Break-even-Point?
Die Gewinnschwelle, bei der der Gesamtdeckungsbeitrag genau die Fixkosten deckt und das Betriebsergebnis 0 € beträgt.
Fazit
Vollkosten- und Teilkostenrechnung beantworten unterschiedliche betriebswirtschaftliche Fragen.
Die Vollkostenrechnung verteilt die in der KLR erfassten Kosten auf Produkte oder Aufträge und eignet sich besonders zur Ermittlung von Selbstkosten und für langfristige Kalkulationen.
Die Teilkostenrechnung trennt bestimmte Kostenbestandteile – insbesondere variable und fixe Kosten – und liefert damit wichtige Informationen für kurzfristige Entscheidungen.
Die wichtigste Lernlogik lautet:
Vollkosten → Was kostet das Produkt insgesamt?
Teilkosten → Was trägt das Produkt zur Deckung der Fixkosten bei?
Beide Verfahren ergänzen sich. Entscheidend ist deshalb nicht: „Welches Verfahren ist besser?“, sondern: „Welche Frage soll mit der Kostenrechnung beantwortet werden?“