„Wir wollen besser werden.“
„Der Umsatz soll steigen.“
„Die Qualität muss verbessert werden.“
Solche Aussagen beschreiben eine gewünschte Richtung, sind aber noch keine besonders gut steuerbaren Ziele.
Denn es bleibt offen:
- Was genau soll erreicht werden?
- Woran wird der Erfolg gemessen?
- Welcher Zielwert soll erreicht werden?
- Bis wann gilt das Ziel?
- Ist das Ziel überhaupt realistisch?
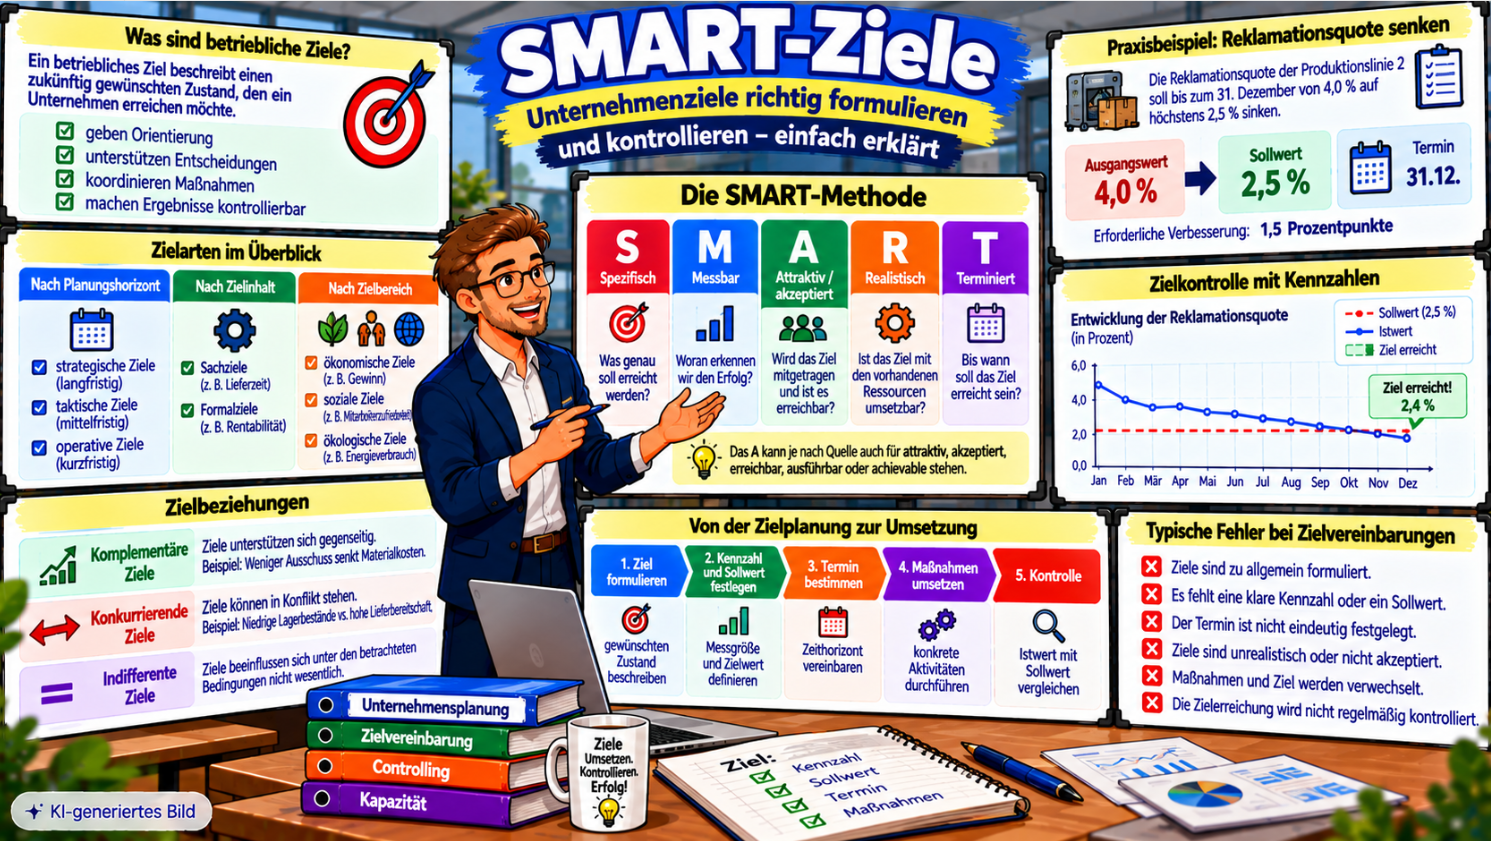
Eine Möglichkeit, betriebliche Ziele klarer zu formulieren, ist die SMART-Methode.
Was sind betriebliche Ziele?
Ein betriebliches Ziel beschreibt einen zukünftig gewünschten Zustand, den ein Unternehmen oder Unternehmensbereich erreichen möchte.
Beispiele sind Qualität verbessern, Umsatz steigern, Kosten reduzieren, Lieferzeiten verkürzen, Mitarbeiterzufriedenheit erhöhen oder Energieverbrauch senken.
Ziele geben Orientierung und bilden eine Grundlage für Planung, Entscheidungen, Maßnahmen, Prioritäten und Kontrolle.
Was bedeutet SMART?
SMART ist eine Merkhilfe für die Formulierung von Zielen.
Spezifisch
Was genau soll erreicht werden?
Messbar
Woran erkennen wir den Erfolg?
Akzeptiert / attraktiv
Wird das Ziel mitgetragen?
Realistisch
Ist das Ziel erreichbar und umsetzbar?
Terminiert
Bis wann soll es erreicht werden?
Je nach Quelle existieren unterschiedliche Varianten. Das A kann beispielsweise auch für achievable, attainable, ausführbar oder erreichbar stehen. Das R wird teilweise auch mit relevant übersetzt.
Für Fachwirt-Prüfungen sollte deshalb immer auf die Definition in der jeweiligen Aufgabe oder im Lehrmaterial geachtet werden.
Grundprinzip: Ein Ziel soll klar, überprüfbar und praktisch umsetzbar formuliert sein.
S wie spezifisch
Ein Ziel sollte möglichst eindeutig beschreiben, was verändert oder erreicht werden soll.
Zu allgemein: „Die Qualität soll besser werden.“
Spezifischer: „Die Reklamationsquote der Produktionslinie 2 soll gesenkt werden.“
M wie messbar
Ein Ziel sollte so formuliert sein, dass seine Erreichung überprüft werden kann.
Dazu wird eine geeignete Kennzahl benötigt.
Aktuelle Reklamationsquote: 4,0 %
Angestrebte Reklamationsquote: höchstens 2,5 %
Damit sind Istwert und Sollwert definiert.
A wie akzeptiert beziehungsweise attraktiv
Ein Ziel sollte von den beteiligten Personen möglichst verstanden und mitgetragen werden.
Dafür ist wichtig, dass Sinn, Einflussmöglichkeiten und Verantwortlichkeiten nachvollziehbar sind.
R wie realistisch
Ein Ziel muss unter den gegebenen beziehungsweise realistisch veränderbaren Rahmenbedingungen erreichbar sein.
Zu berücksichtigen sind beispielsweise Personal, Zeit, Budget, Material, Maschinen, Wissen und Kapazitäten.
T wie terminiert
Ein Ziel benötigt einen klaren zeitlichen Bezug.
Nicht: „Die Reklamationsquote soll irgendwann sinken.“
Sondern: „Die Reklamationsquote soll bis zum 31. Dezember auf höchstens 2,5 % sinken.“
Praxisbeispiel: Reklamationsquote senken
| Größe | Wert |
|---|---|
| Ausgangswert | 4,0 % |
| Sollwert | 2,5 % |
| Termin | 31. Dezember |
| erforderliche Verbesserung | 1,5 Prozentpunkte |
SMART formuliertes Ziel:
„Die Reklamationsquote der Produktionslinie 2 soll bis zum 31. Dezember von 4,0 % auf höchstens 2,5 % sinken.“
Wichtig: Die Berechnung der Reklamationsquote muss eindeutig festgelegt sein, beispielsweise als Anzahl reklamierter Einheiten / Anzahl ausgelieferter Einheiten × 100.
Das SMART-Ziel Schritt für Schritt
- Zielbereich festlegen: Qualität der Produktionslinie 2 verbessern.
- Kennzahl bestimmen: Reklamationsquote.
- Istwert bestimmen: 4,0 %.
- Sollwert festlegen: höchstens 2,5 %.
- Termin ergänzen: 31. Dezember.
Ziel, Kennzahl, Istwert, Sollwert und Maßnahme unterscheiden
Unternehmensziel: Produktqualität verbessern.
SMART-Ziel: Reklamationsquote bis 31. Dezember von 4,0 % auf höchstens 2,5 % senken.
Kennzahl: Reklamationsquote.
Istwert: 4,0 %.
Sollwert: 2,5 %.
Maßnahmen: Qualitätskontrollen verbessern, Beschäftigte schulen, Fehlerursachen analysieren und Produktionsprozesse optimieren.
Merksatz: Das Ziel beschreibt das gewünschte Ergebnis. Die Kennzahl macht es überprüfbar. Die Maßnahme beschreibt den Weg zum Ziel.
Maßnahme und Ziel nicht verwechseln
„Zehn Mitarbeiterschulungen durchführen“ kann selbst ein Umsetzungsziel sein, beweist aber noch nicht, dass dadurch tatsächlich die Produktqualität steigt.
Quantitative und qualitative Ziele
Quantitative Ziele
Direkt zahlenmäßig messbar, zum Beispiel Umsatz um 5 % steigern, Ausschussquote auf 2 % senken oder 200 Neukunden gewinnen.
Qualitative Ziele
Beziehen sich zunächst auf Eigenschaften oder Einschätzungen, etwa Kundenzufriedenheit oder Führungsqualität. Auch sie sollten möglichst operationalisiert werden.
Unternehmensziele nach verschiedenen Kriterien einteilen
| Einteilung nach | Zielarten | Beispiel |
|---|---|---|
| Planungshorizont | strategisch, taktisch, operativ | Marktposition ausbauen → Vertrieb aufbauen → Neukunden gewinnen |
| Zielinhalt | Sachziele, Formalziele | Lieferzeit verkürzen → Rentabilität erhöhen |
| Zielbereich | ökonomisch, sozial, ökologisch | Gewinn steigern → Arbeitssicherheit verbessern → Energieverbrauch senken |
Ein einzelnes Ziel kann mehreren Kategorien gleichzeitig angehören.
Zielbeziehungen
Komplementäre Ziele
Ziele unterstützen sich gegenseitig. Beispiel: Ausschussquote reduzieren und Materialkosten senken.
Konkurrierende Ziele
Ziele können sich gegenseitig beeinträchtigen. Beispiel: Lagerbestände stark reduzieren und gleichzeitig eine sehr hohe Lieferbereitschaft sicherstellen.
Die Beziehung hängt von den betrieblichen Rahmenbedingungen ab. Verbesserte Beschaffungsprozesse können einen scheinbaren Zielkonflikt entschärfen.
Indifferente Ziele
Ziele beeinflussen sich unter den betrachteten Bedingungen nicht wesentlich.
SMART-Ziele umsetzen
Ein SMART formuliertes Ziel ist zunächst nur eine Zielvorgabe. Danach müssen geeignete Maßnahmen festgelegt und umgesetzt werden.
Ziel → Maßnahmen → Umsetzung → Kontrolle
Zielkontrolle
Bei der Zielkontrolle werden Sollwert und Istwert miteinander verglichen.
Unser Beispiel:
Sollwert am 31. Dezember: 2,5 %
Tatsächliche Reklamationsquote: 2,8 %
Abweichung: 0,3 Prozentpunkte
Entwicklung der Reklamationsquote
Start
März
Juni
Sept.
Dez.
Sollwert: 2,5 % – positive Entwicklung, Ziel dennoch um 0,3 Prozentpunkte verfehlt.
Zielkontrolle nicht erst am Ende
Bei längerfristigen Zielen sind Zwischenkontrollen sinnvoll, damit Abweichungen früh erkannt und Maßnahmen angepasst werden können.
Damit besteht ein direkter Zusammenhang zur Unternehmensplanung und zum betrieblichen Controlling.
Zielabweichungen analysieren
Bei Abweichungen sollte geprüft werden, warum das Ziel verfehlt wurde, ob Maßnahmen ungeeignet waren, sich Rahmenbedingungen verändert haben oder die Messung beziehungsweise Zielsetzung angepasst werden muss.
Verbindung zur Unternehmensplanung
SMART ist kein Ersatz für die Unternehmensplanung.
Zuerst muss geklärt werden, welche Ziele sinnvoll sind. Anschließend können sie konkretisiert werden.
Unternehmensplanung → Ziel festlegen → SMART konkretisieren → Maßnahmen planen → umsetzen → kontrollieren
Verbindung zur Zielvereinbarung
SMART formulierte Ziele eignen sich gut für Zielvereinbarungen.
Eine Zielvereinbarung sollte deutlich machen, welche Kennzahl gilt, welcher Ausgangswert zugrunde liegt, welcher Sollwert erreicht werden soll, welcher Zeitraum gilt und wie die Zielerreichung festgestellt wird.
Verbindung zur Kapazitätsplanung
Ziele müssen zu verfügbaren Ressourcen passen. Ist die vorhandene Kapazität bereits weitgehend ausgeschöpft, kann ein starkes Produktionswachstum ohne zusätzliche Maßnahmen unrealistisch sein.
Grenzen der SMART-Methode
SMART verbessert die Formulierung von Zielen, beantwortet aber nicht automatisch, ob ein Ziel wirtschaftlich oder strategisch sinnvoll ist.
SMART formuliert ≠ automatisch gutes Unternehmensziel.
SMART löst keine Zielkonflikte
Zwei Ziele können jeweils perfekt SMART formuliert sein und sich trotzdem widersprechen.
SMART-Ziele für die Fachwirt-Prüfung
Spezifisch: Was genau soll erreicht werden?
Messbar: Wie wird der Erfolg festgestellt?
Akzeptiert / attraktiv: Wird das Ziel von den Beteiligten mitgetragen?
Realistisch: Ist es unter den gegebenen Rahmenbedingungen erreichbar?
Terminiert: Bis wann soll es erreicht werden?
Zusätzlich wichtig: Ziel, Kennzahl, Istwert, Sollwert, Maßnahme und Zielkontrolle unterscheiden.
Typische Prüfungsfehler
- allgemeine Absicht mit einem konkreten Ziel verwechseln,
- keine Kennzahl festlegen,
- keinen Istwert nennen,
- keinen Sollwert nennen,
- keinen Termin festlegen,
- Ziel und Maßnahme verwechseln,
- Maßnahme mit Zielerreichung gleichsetzen,
- SMART als Qualitätsgarantie verstehen,
- A und R als immer eindeutig definierte Begriffe ansehen,
- Zielkonflikte ignorieren.
Kleiner Selbsttest
Frage 1: Was bedeutet SMART in diesem Artikel?
Lösung: Spezifisch, messbar, akzeptiert beziehungsweise attraktiv, realistisch und terminiert.
Frage 2: Was unterscheidet Ziel und Maßnahme?
Lösung: Das Ziel beschreibt das gewünschte Ergebnis. Die Maßnahme beschreibt den Weg dorthin.
Frage 3: Was ist der Unterschied zwischen Istwert und Sollwert?
Lösung: Der Istwert beschreibt den aktuellen beziehungsweise tatsächlich gemessenen Wert. Der Sollwert beschreibt den angestrebten Wert.
Frage 4: Die Reklamationsquote soll von 4,0 % auf 2,5 % sinken. Wie groß ist die erforderliche Verbesserung?
Lösung: 1,5 Prozentpunkte.
Frage 5: Der Sollwert beträgt 2,5 %, tatsächlich werden 2,8 % erreicht. Wie groß ist die Zielabweichung?
Lösung: 0,3 Prozentpunkte über dem Sollwert.
Frage 6: Was sind komplementäre Ziele?
Lösung: Ziele, die sich gegenseitig unterstützen.
Frage 7: Warum reichen SMART-Kriterien allein nicht aus?
Lösung: Weil zusätzlich geprüft werden muss, ob das Ziel wirtschaftlich sinnvoll ist und zu anderen Unternehmenszielen passt.
SMART-Ziele einfach erklärt
SMART hilft dabei, aus einer allgemeinen Zielvorstellung ein konkretes und überprüfbares Ziel zu machen.
S → spezifisch
M → messbar
A → akzeptiert / attraktiv
R → realistisch
T → terminiert
Der vollständige Zusammenhang lautet:
Ziel festlegen → SMART konkretisieren → Maßnahmen planen → umsetzen → kontrollieren → bei Bedarf anpassen
Häufige Fragen zu SMART-Zielen
Was bedeutet SMART?
SMART ist eine Merkhilfe zur Formulierung konkreter und überprüfbarer Ziele.
Wofür steht das S?
Für spezifisch: Das Ziel beschreibt eindeutig, was erreicht werden soll.
Wofür steht das M?
Für messbar: Die Zielerreichung muss überprüft werden können.
Wofür steht das A?
In diesem Artikel für akzeptiert beziehungsweise attraktiv. Je nach Quelle finden sich auch andere Varianten wie achievable oder attainable.
Wofür steht das R?
In diesem Artikel für realistisch. Teilweise wird R auch mit relevant übersetzt.
Wofür steht das T?
Für terminiert: Das Ziel besitzt einen klaren zeitlichen Bezug.
Was ist der Unterschied zwischen Ziel und Kennzahl?
Das Ziel beschreibt den gewünschten Zustand. Die Kennzahl ist die Messgröße, anhand der die Zielerreichung überprüft wird.
Was ist der Unterschied zwischen Ziel und Maßnahme?
Das Ziel beschreibt das gewünschte Ergebnis. Die Maßnahme beschreibt den Weg zum Ziel.
Was ist ein Istwert?
Der Istwert beschreibt den aktuellen beziehungsweise tatsächlich erreichten Wert.
Was ist ein Sollwert?
Der Sollwert beschreibt den angestrebten Wert.
Warum sind Zwischenkontrollen sinnvoll?
Sie helfen, Abweichungen frühzeitig zu erkennen und Maßnahmen rechtzeitig anzupassen.
Können SMART-Ziele miteinander konkurrieren?
Ja. Auch gut formulierte Ziele können in einem Zielkonflikt stehen.
Ist jedes SMART formulierte Ziel automatisch sinnvoll?
Nein. SMART verbessert die Formulierung, ersetzt aber nicht die wirtschaftliche und strategische Bewertung eines Ziels.